[Статья написана осенью 2026 года и будет регулярно обновляться сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам легализовать доходы от операций с криптовалютой и помогаю с банками по 115-ФЗ. За это время мы настроили работу для более 1000 предпринимателей, ежегодно подаём 200+ деклараций, а еженедельно «отбиваем» 3–6 запросов по 115-ФЗ при операциях с криптовалютой (по статистикой выше 95%).
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач, в том числе помощи в оценке шансов по 115-ФЗ (это бесплатно) и подготовке ответа банку - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Прошу прощения за эту рекламную вставку, надеюсь информация далее окупит потраченное время. Если нет - пишите свой вопрос в комментариях к статье, я отвечу.
Сегодня разберём один из самых болезненных вопросов 2026 года - блокировки банковских счетов при продаже криптовалюты через обменники криптовалюты на bestchange или p2p.
Ситуация за последний год изменилась радикально.
Если несколько лет назад запросы по 115-ФЗ получали в основном те, кто занимался арбитражем и проводил через карту миллионы рублей в месяц - сейчас всё иначе. К нам регулярно обращаются люди, которые совершили одну-единственную операцию на 50–60 тыс. руб. в Т-Банке - и словили 115-ФЗ по своей карте.
Сейчас самые популярные категории клиентов, которые обращаются с задачей "снять" 115-ФЗ с карты при продаже криптовалюты:
- Фрилансеры, которые получают оплату в криптовалюте за свои услуги и далее ее просто продают.
- Клиенты, которые просто давно купили криптовалюту, хранили ее длительное время и сейчас решили продать.
- Люди, которые используют криптовалюту для перевода денег из-за рубежа. Например, у человека ИП в Грузии, он получает оплату туда, далее там покупает криптовалюту и тут в России ее продает.
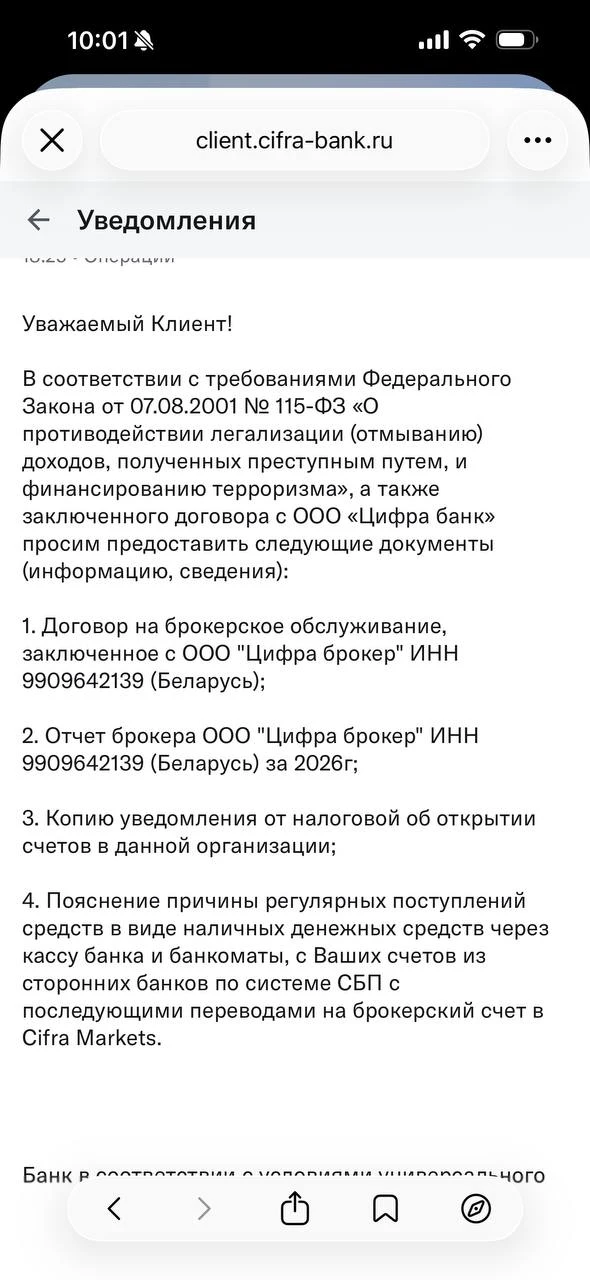
- Те, кто занимается арбитражем криптовалюты: покупает ее на белорусских сервисах вроде Cifra Markets (Цифра Маркет) и продает через Rapira (Рапира).
Но и это ещё не всё.
Помимо привычного 115-ФЗ, в 2025–2026 году в полную силу заработал 161-ФЗ - и он на порядок страшнее. Если по 115-ФЗ проблемы возникают с одним конкретным банком, то по 161-ФЗ Ваши реквизиты попадают в базу данных ЦБ, после чего блокировка наступает во всех банках одновременно (в теории, на практике часто не во всех сразу). И выйти из этой базы - отдельная история.
В рамках этой статьи мы подробно разберём:
- Почему банки в 2026 году массово блокируют счета при операциях с криптовалютой - даже при небольших суммах.
- Чем принципиально отличаются 115-ФЗ и 161-ФЗ.
- Какие реальные последствия блокировки по 115-ФЗ (спойлер - не такие страшные, как пишут в интернете).
- Как правильно ответить на запрос банка, какие документы подготовить и какие пояснения написать.
- Как ведут себя конкретные банки - Т-Банк, Альфа-Банк, Сбер, ВТБ, Райффайзенбанк - какой банк выбрать для продажи криптовалюты.
Помним, что операции с криптовалютой в России законны. Криптовалюта признана имуществом, её можно покупать и продавать. Но банки интересует не законность сама по себе, а прозрачность Ваших операций и источник происхождения средств. Именно об этом и поговорим.
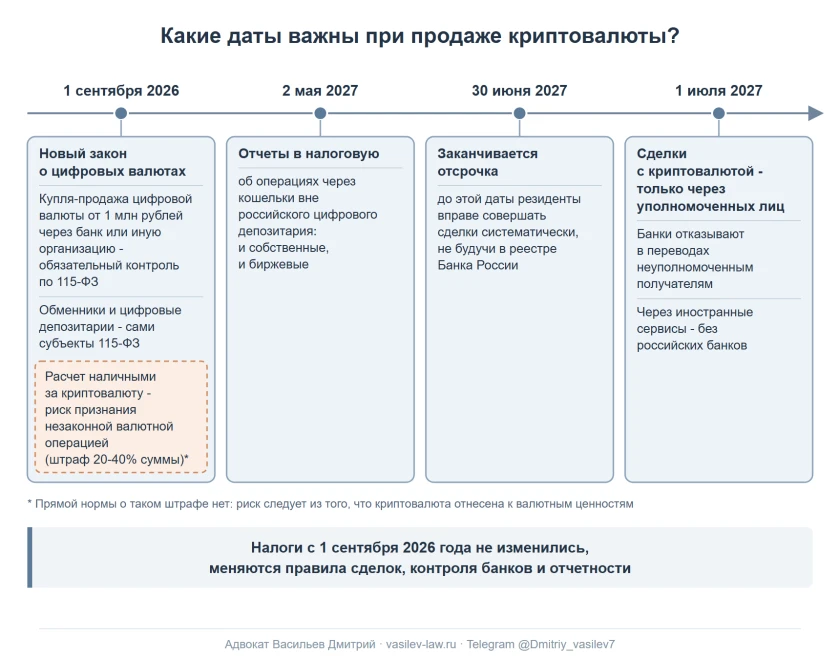
Отдельно про новый закон: с 1 сентября 2026 года действует новый профильный закон о цифровых валютах. Налоги он не изменил, но для отношений с банками изменения есть: в 115-ФЗ появились новые основания обязательного контроля по операциям с цифровой валютой, об этом ниже, в разделе 1. Сам закон я подробно разобрал в статье Новый закон о криптовалюте 2026 (282-ФЗ): что меняется с 1 сентября и что будет с 1 июля 2027. Разбор адвоката.
1. Почему возникают риски получить запрос по 115-ФЗ при продаже криптовалюты (USDT, биткоин), если криптовалюта полностью легальна?
Действительно, с точки зрения закона всё прозрачно. Криптовалюта с 2021 года официально признана имуществом - это закреплено в ст. 128 ГК РФ и было закреплено в прежнем профильном законе № 259-ФЗ. Сейчас он отменяется по частям, и вместо него действует новый закон о цифровых валютах (282-ФЗ). Операции по покупке и продаже криптовалюты полностью легальны, с точки зрения 115-ФЗ криптовалюта тоже не запрещена, но этот закон обязывает банки проверять операции клиентов.
Казалось бы, если всё законно - откуда проблемы с банками и почему по 115-ФЗ крипта так часто вызывает вопросы?
Проблема не в законе, а в позиции банков
И это не только российская история.
Например, в Объединённых Арабских Эмиратах можно получить официальную лицензию на операции с криптовалютой. Всё зарегулировано, всё легально. Но при этом ни один банк в ОАЭ не откроет счёт компании, которая занимается криптовалютной деятельностью. Лицензия есть - банкам все равно.
В Грузии криптоматы стоят буквально на каждом шагу, но грузинские банки вообще не готовы работать с клиентами, чьи доходы связаны с криптовалютой.
В России ситуация даже более лояльная, так как не для всех банков криптовалюта - это красный флаг
Да, государство признало криптовалюту имуществом, установило правила налогообложения, легализовало майнинг. Но банки - это коммерческие организации со своей политикой рисков. Для банка операции с криптовалютой непрозрачны по своей природе: деньги приходят от неизвестных физических лиц, экономический смысл переводов неочевиден, а источник происхождения средств сложно проверить стандартными инструментами.
Поэтому часть банков при любых операциях с криптовалютой - если узнают, что они связаны с криптой - блокирует счёт. Без реальных разбирательств, без индивидуального подхода. Просто политика банка - формальный запрос и далее блок.
Другие банки в целом готовы проводить такие операции и не блокируют клиентов только за сам факт работы с криптовалютой. Подробнее конкретные банки и их политику разберем далее.
Два основных источника проблем
Даже если банк в целом адекватно относится к криптовалюте, запрос по 115-ФЗ может прилететь по двум причинам.
Первая - запросы «по цепочке». Продажа криптовалюты в России идёт чаще всего через серые каналы: сейчас это чаще обменники, которые Вы находите на Bestchange, ранее это P2P-сделки на биржах (Bybit, OKX, Bitget). Вы не выбираете, кто именно переведёт Вам деньги. Деньги в большинстве случаев приходят с дроповских карт, которые обменники активно скупают. Эти карты постоянно блокируют.
Работает это так: Ваш контрагент (покупатель криптовалюты) сам получил запрос по 115-ФЗ или попал в поле зрения банка - и по цепочке запрос прилетает Вам как получателю его перевода. Причём Вам достаточно одной такой операции. Мы регулярно видим случаи, когда клиент совершил единственную сделку на 50–60 тыс. руб. - и словил 115-ФЗ именно по этой причине.
Вторая - связь с онлайн-казино и гэмблингом. Дроповские карты часто используются не только для криптовалютных операций, но и для обслуживания онлайн-казино, букмекерских контор и другого незаконно онлайн-гэмблинга. То есть обменники "подрабатывают на стороне". Если Вы получили перевод с карты, которая в системе банка пометилась как обслуживающая онлайн-казино - у банка возникнут вопросы уже не только про криптовалюту.
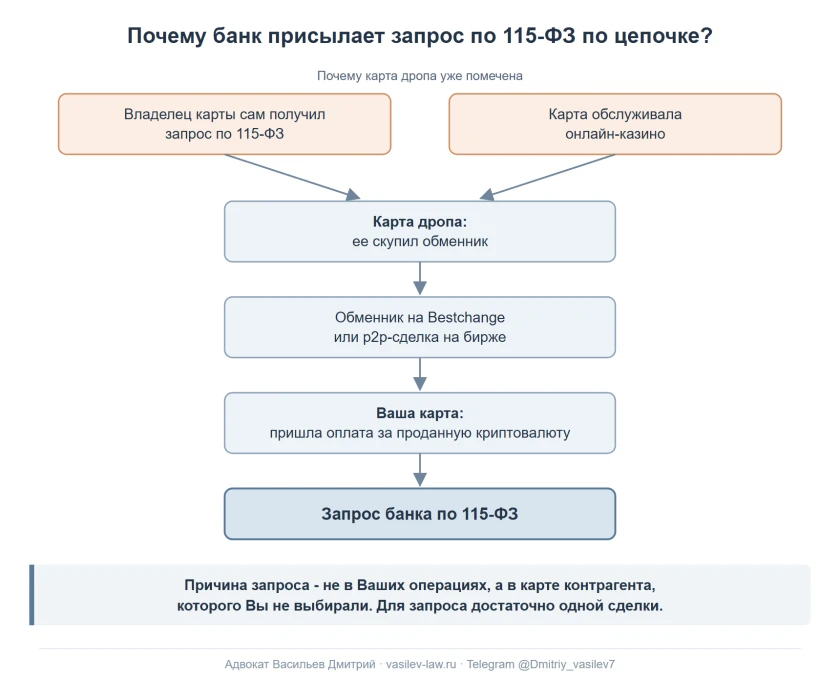
Именно поэтому проблемы с 115-ФЗ получают даже те, кто совершил одну небольшую операцию и никаким арбитражем не занимается. Причина - не в Вас, а в Вашем контрагенте, которого Вы не выбирали.
Что изменилось для банков по 115-ФЗ с 1 сентября 2026 года?
С 1 сентября 2026 года вместе с новым законом о цифровых валютах в 115-ФЗ появились новые основания обязательного контроля. Среди них зачисление криптовалюты на адрес цифрового депозитария с внешнего адреса и обратное перечисление, а также купля-продажа цифровой валюты на сумму от 1 млн рублей, если она проходит через банк или иную организацию, которая осуществляет операции с денежными средствами.
Нужно учитывать то, что под обязательный контроль криптовалюта попадает не автоматически при любой сделке от 1 млн рублей: сведения передает организация, через которую проходит операция. Кроме того, обменники и цифровые депозитарии теперь сами стали субъектами 115-ФЗ.
На практике мы с клиентами уже видим, что банки стали чаще запрашивать номер криптокошелька, причем запросы получают как продавцы, так и покупатели, поэтому на вопрос, могут ли заблокировать карту за покупку криптовалюты, ответ - да, могут, по тем же причинам, что и при продаже.
2. Чем отличаются 115-ФЗ и 161-ФЗ при операциях с криптовалютой (USDT, биткоин)?
Сейчас при операциях с криптовалютой блокировки приходят по двум разным законам, причем по 161-ФЗ криптовалюта с 2025 года становится причиной блокировок все чаще. И это принципиально разные ситуации - по последствиям, по механике и по тому, что с этим делать.
115-ФЗ - запрос из одного конкретного банка
Федеральный закон № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма» - это классический «антиотмывочный» закон.
Как это выглядит на практике:
- Система банка (робот, алгоритм) распознала Ваши операции как подозрительные.
- Вы получаете запрос о предоставлении информации и документов. Чаще всего это типовой запрос - банк просит пояснить источник происхождения средств и экономический смысл операций.
- Вы готовите ответ, прикладываете документы.
- Далее Ваши пояснения смотрит уже живой человек и принимает решение - снять ограничения, оставить их в силе или запросить дополнительные документы.
Ключевой момент: при 115-ФЗ проблемы возникают с одним конкретным банком. Другие банки, как правило, не затрагиваются. У нас с клиентами примерно с 2018 года не было ни единого случая, чтобы после блокировки по 115-ФЗ в одном банке автоматически возникли проблемы в других банках.
161-ФЗ - блокировка во всех банках сразу
Федеральный закон № 161-ФЗ «О национальной платёжной системе» - это совсем другая история. И она значительно серьёзнее.
161-ФЗ работает на базе единого реестра ЦБ - базы данных «О случаях и попытках осуществления переводов денежных средств без добровольного согласия клиента». По сути, это «чёрный список».
Как это работает:
- Кто-то подаёт жалобу о том, что у него украли деньги с карты. Это может быть заявление в полицию или жалоба в конкретный банк.
- Ваши реквизиты попадают в базу данных ЦБ.
- После этого блокировка наступает во всех банках одновременно - в теории, на практики мы видим, что часто блокируют все таки не все счета.
Формально 161-ФЗ направлен против мошенников. На практике под него массово попадают обычные продавцы криптовалюты, и если человека вызвали в полицию после продажи криптовалюты, то чаще всего причина в схеме, которую разберем ниже.
Схема «чёрного треугольника» при p2p
Это самая распространённая причина блокировок по 161-ФЗ при P2P-операциях или продажи криптовалюты через обменники на bestchange.
Работает она так:
- Мошенник обманывает жертву (например, через звонок «из службы безопасности банка») и убеждает перевести деньги на «безопасный счет».
- Но мошенник не даёт жертве свои реквизиты. Вместо этого он одновременно открывает P2P-сделку на покупку криптовалюты - и подставляет жертве реквизиты продавца крипты (Ваши).
- Жертва переводит деньги продавцу криптовалюты. Продавец видит поступление, подтверждает сделку и отправляет криптовалюту мошеннику.
- Мошенник получает крипту и исчезает. Жертва идёт в полицию и пишет заявление - но деньги-то ушли на карту продавца крипты.
- Продавец криптовалюты, который ни в чём не виноват, попадает в базу ЦБ по 161-ФЗ. Блокировка во всех банках.
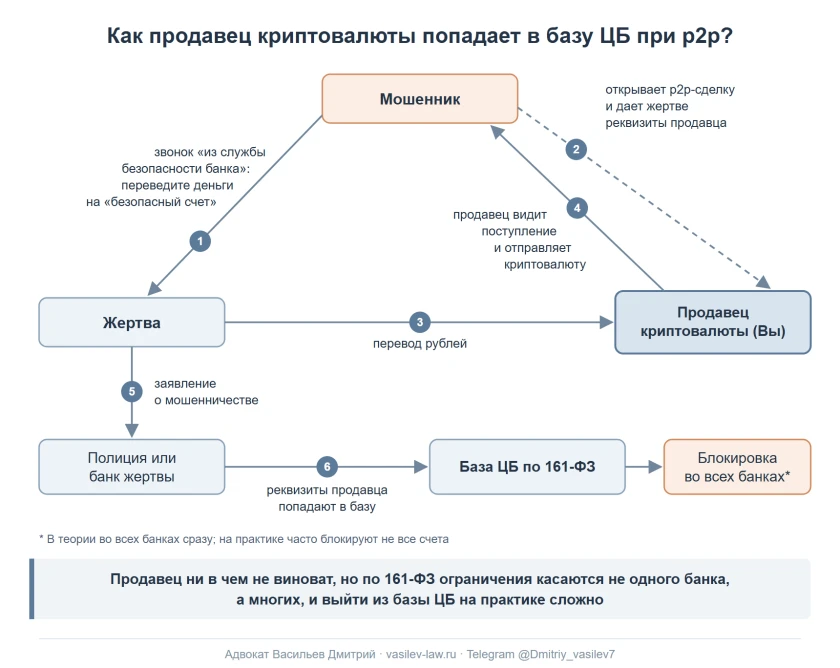
Бывает и другой вариант - некоторые мошенники умышленно отправляют Вам деньги при покупке крипты, чтобы потом вымогать их обратно под предлогом 161-ФЗ. Но результат один и тот же - Ваши реквизиты оказываются в базе.
С весны 2025 года 161-ФЗ начал применяться массово.
Чем 161-ФЗ опаснее 115-ФЗ: сравнение
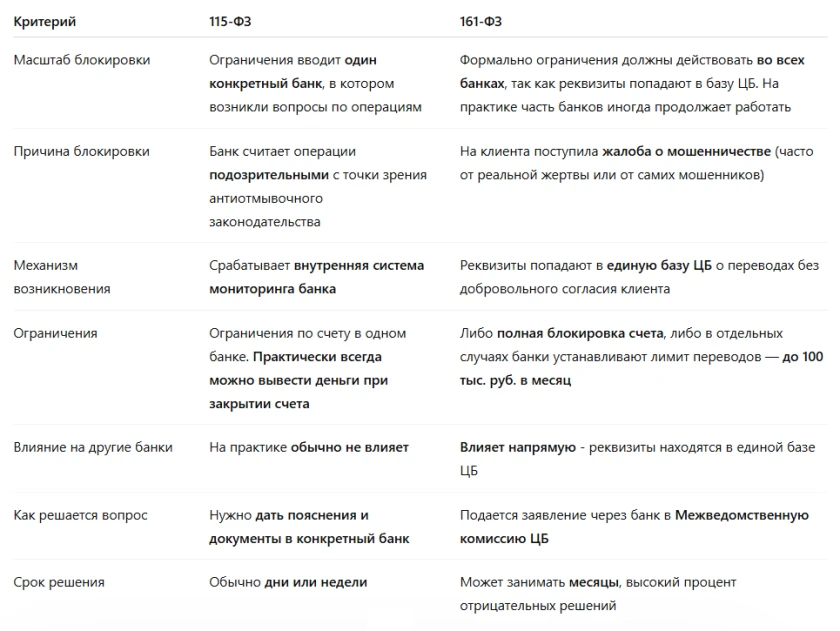
В рамках данной статьи мы подробно разберём только 115-ФЗ - как правильно ответить на запрос банка, какие документы подготовить и как снять блокировку. Вопросы по 161-ФЗ, включая исключение из базы ЦБ, - это отдельная большая тема, которую мы разберем в следующих статьях.
Но помнить о 161-ФЗ важно, потому что это главная причина, по которой мы полностью отказались от продажи криптовалюты через p2p и через вывод на карту от обменников криптовалюты. И это ещё один аргумент в пользу легализации доходов и правильной настройки работы с криптовалютой - об этом поговорим ниже.
3. У меня нет подтверждающих документов: есть ли смысл отвечать банку на 115-ФЗ или просто закрыть счёт и забрать деньги?
Это также частая ошибка.
Логика клиента обычно такая: «Мне этот банк вообще не нужен, зачем мне что-то доказывать, я лучше просто закрою счёт, переведу деньги в другой банк и забуду про это» или «У меня вообще нет никаких подтверждающих документов, шансов видимо тоже нет, смысла пытаться нет, просто закрою счет».
Отвечать банку нужно обязательно. Всегда. И вот почему.
Первая причина - клиенты почти всегда недооценивают свою ситуацию
Постоянно обращаются люди, которые говорят: «У меня ничего нет - ни документов, ни подтверждений, ни справок о доходе. Ситуация безнадёжная, проще закрыть счёт».
Начинаем разбираться глубже - и выясняется, что на самом деле есть что предоставить. Есть что можно показать как официальный доход, можно найти как объяснить сами операции и т.д. Просто человек сам не понимает, что именно банк хочет увидеть и как правильно это подать.
Очень часто ситуацию, которая на первый взгляд кажется слабой, при грамотной подготовке можно существенно усилить.
Вторая причина - даже при слабой позиции отвечать выгоднее, чем молчать
Допустим, Ваша позиция действительно не самая сильная. Даже в этом случае дать ответ и получить отрицательное решение - это значительно лучше, чем не дать никакого ответа вообще.
Мы не знаем, какие чёрные списки появятся в будущем. Сейчас блокировка по 115-ФЗ в одном банке не влияет на другие банки. Но нельзя исключать, что со временем ситуация изменится и отсутствие ответа на запрос может повлиять на Ваши взаимоотношения с другими кредитными организациями.
Шансы на восстановление отношений с банком. Если Вы дали ответ и получили отрицательное решение - шансы восстановить отношения с этим банком через 1–2 года будут многократно выше, чем если Вы не ответили ничего. На практике у нас достаточно случаев, когда спустя время мы с клиентами успешно восстанавливали обслуживание в банке.
4. Что делать если заблокировали карту за криптовалюту и пришел запрос по 115-ФЗ после продажи криптовалюты / USDT? Как ответить банку?
Если банк заблокировал за криптовалюту Вашу карту или прислал запрос, то бывает два варианта развития событий:
- Вы получаете запрос прямо в чате или в приложении банка - с чётким перечнем того, что требуется предоставить. Так обычно работают Т-Банк и Альфа-Банк.
- Вы получаете сообщение о том, что Ваш счет заблокирован, но самого запроса нет - нужно явиться в отделение и получить его лично. Этим часто грешат Сбербанк и ВТБ.
В обоих случаях алгоритм действий одинаковый, и неважно, заблокировали карту за крипту сразу или сначала прислали запрос. Разберём по шагам.
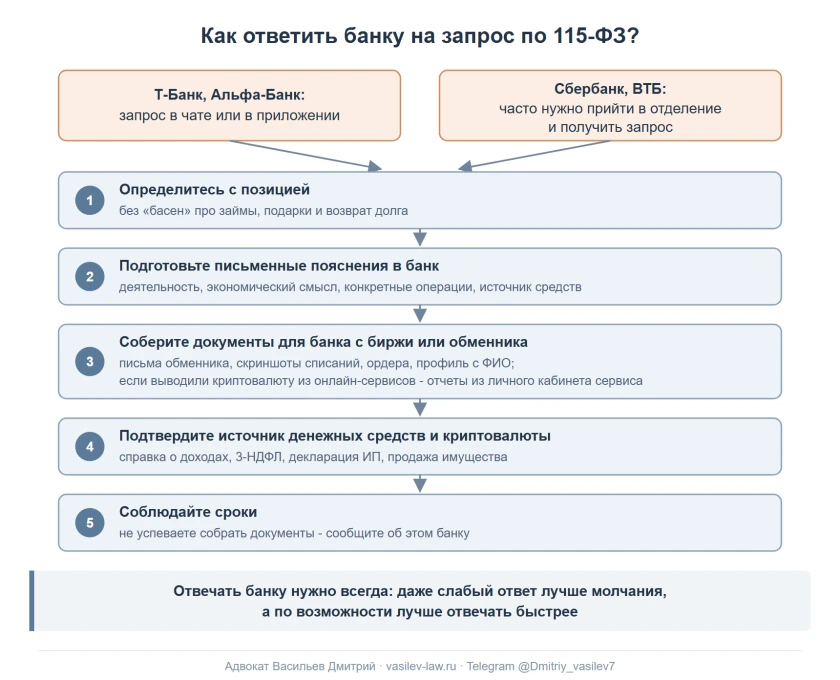
Шаг 1. Определитесь с позицией
Это самое важное. Прежде чем что-то писать в банк - нужно чётко сформулировать, что именно Вы будете говорить.
Как мы разобрали выше, запросы по 115-ФЗ в 2026 году очень часто приходят по цепочке - то есть причина запроса не в Ваших операциях как таковых, а в том, что Вы получили перевод с карты, которая уже помечена в системе банка. Это может быть карта, связанная с онлайн-казино, или карта человека, который сам находится под проверкой.
И вот здесь критически важно понимать: банк видит, с какой именно карты пришли деньги (если перевод был с карты того же банка). Банк знает, что эта карта включена в межбанковские списки. И если Вы при этом пишете, что «это перевод от друга» или «займ от знакомого» - банк моментально понимает, что Вы говорите неправду.
Результат в такой ситуации будет закономерный. Причём не потому, что Ваши операции незаконны, а потому, что Вы предоставили недостоверную информацию.
На практике наша стратегия с клиентами на 100% зависит от банка, в котором пришел запрос, так как мы работаем с большим количеством запросов регулярно и видим как каждый банк реагирует на те или иные позиции в разных ситуациях.
Шаг 2. Подготовьте письменные пояснения в банк
Пояснительная в банк по операциям с криптой - это основа Вашего ответа. Именно ее в первую очередь читает специалист банка.
Это также одна из самых частых ошибок - отвечать просто в чате и очень кратко.
Что должно быть в пояснениях:
- Описание Вашей деятельности - чем занимаетесь, откуда доход.
- Экономический смысл операций - зачем покупали или продавали криптовалюту.
- Пояснение по конкретным операциям, которые вызвали вопросы - кто переводил деньги, за что, какая связь с криптовалютой.
- Информация об источнике происхождения средств.
Формат - свободный. Но чем структурированнее и подробнее - тем лучше.
Шаг 3. Соберите документы для банка с биржи или обменника
В зависимости от того, как именно Вы проводили операции:
Если обмен через обменники на Bestchange:
- Скриншот письма на электронную почту, которое направляет обменник при совершении операции.
- Скриншоты списаний криптовалюты с криптокошелька.
Если сделки через P2P на криптобиржах:
- Скриншоты ордеров (либо списка ордеров - зависит от количества сделок).
- Скриншот страницы профиля, где видны Ваши ФИО - это подтверждение для банка, что аккаунт принадлежит именно Вам, а не кому-то другому. Для банка это важно - им нужно убедиться, что Вы не дроп.
Отдельно про номер кошелька: сейчас банки стали чаще запрашивать номер криптокошелька, а также подтверждение того, что купленная криптовалюта все еще лежит на этом кошельке.
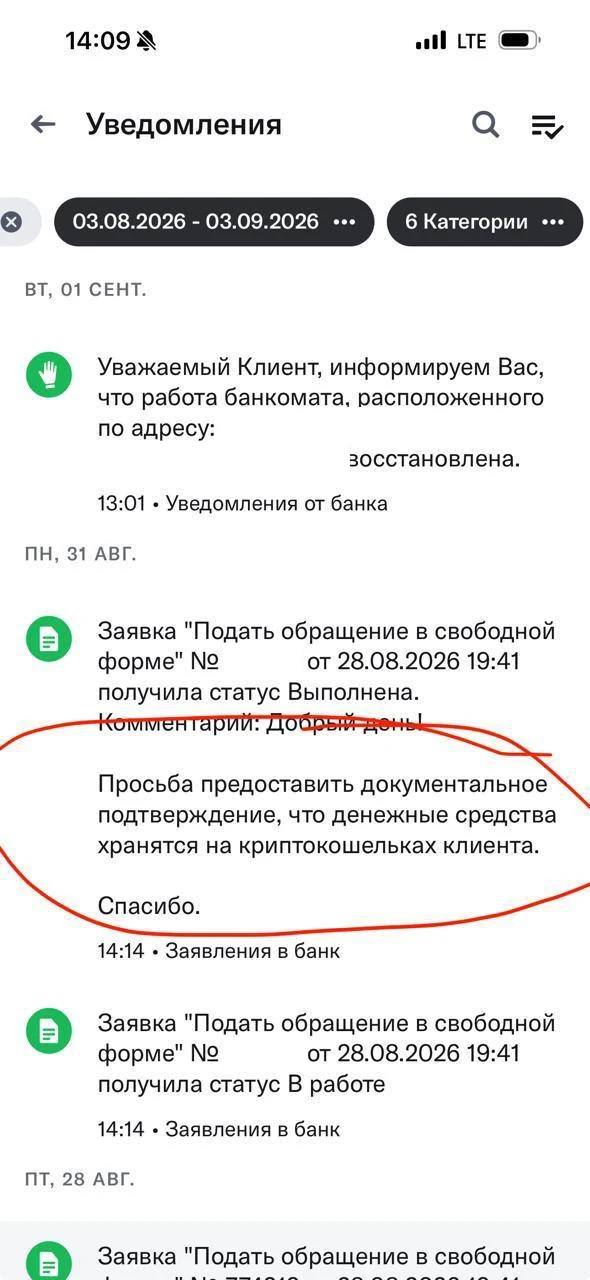
Связано это с тем, что с 1 сентября 2026 года появились новые основания обязательного контроля по 115-ФЗ, о которых мы писали в разделе 1. Подробнее о том, почему криптокошельки сейчас интересуют и банки, и налоговую, я писал в статье Уведомление о криптокошельке и отчет в ФНС: надо ли сообщать сегодня и что изменится со 2 мая 2027 года.
Шаг 4. Подтвердите источник происхождения денежных средств и криптовалюты
Это второй по важности элемент после пояснений. Банк хочет понять - откуда у Вас деньги, на которые Вы купили криптовалюту, или откуда вообще появилась криптовалюта, которую Вы продали.
Какие документы подойдут:
- Справки 2-НДФЛ (подтверждение официального дохода).
- Декларация 3-НДФЛ (если ранее декларировали доходы от криптовалюты - это идеальный вариант).
- Декларация ИП по УСН (если работаете через ИП).
- Документы о продаже имущества - квартиры, автомобиля (договор, акт, подтверждение получения денег).
- В отдельных случаях - документы о доходах близких родственников.
Если всё-таки используете договор займа - оптимально приложить документы о доходах займодавца. Не просто «сосед занял 30 млн непонятно откуда», а вот договор, вот доходы человека, который дал в долг. Тогда шансы значительно выше.
Рассчитывать на то, что Вы предоставите нарисованный договор займа и банк тут же снимет блокировку не стоит.
Шаг 5. Для доходов от онлайн сервисов в криптовалюте - дополнительные документы
Если Ваш доход связан с выводом денежных средств в криптовалюте от иностранных площадок (выплаты в криптовалюте от партнерских программ и т.п.) - банку потребуются дополнительные пояснения.
Помимо стандартного набора документов, рекомендуем приложить:
- Скриншоты личного кабинета площадки с отчётами о выводе средств.
- Пояснения за что именно Вам платят.
- Пояснение, почему расчёт идёт именно через криптовалюту - как правило, это связано с тем, что зарубежные площадки не поддерживают прямые банковские переводы в Россию.
Здесь нужно помнить, что принимать криптовалюту в оплату за товары, работы и услуги внутри России нельзя было и раньше, но с 1 сентября 2026 года появился риск признания такого расчета незаконной валютной операцией со штрафом от 20 до 40 процентов от суммы. При этом по внешнеторговому договору с нерезидентом расчеты в криптовалюте прямо разрешены законом, на этот счет ранее у меня была статья Можно ли легально получать оплату за услуги или зарплату от иностранного заказчика в криптовалюте USDT и платить налоги - ИП, 3-НДФЛ или самозанятый.
Если Вы занимаетесь арбитражем криптовалюты через Cifra Markets и Rapira: что спрашивает банк?
Сейчас к нам часто обращаются клиенты, которые занимаются арбитражем криптовалюты. Через Cifra Markets арбитраж обычно выглядит так: криптовалюту покупают на белорусском сервисе Цифра Маркет (или любом другом), а продают через Rapira (Рапира) за наличные.
По 115-ФЗ арбитраж вызывает у банка больше вопросов, чем разовая продажа: через карту постоянно идут и входящие (внесение наличных), и исходящие операции, чем больше таких операций, тем ниже шансы на снятие претензий.
Стратегия ответа тут разная и зависит от соотношения Вашего ИПДС (источника происхождения денежных средств) к проведенным оборотам.
Шаг 6. Соблюдайте сроки
У всех банков свои сроки. Т-Банк обычно дает 3-4 дня. Многие другие по 7-10 дней.
Если понимаете, что не успеваете собрать все документы - напишите в банк, что получили запрос, работаете над ответом и предоставите документы в ближайшее время. Это не гарантия продления срока, но на практике банки часто идут навстречу.
5. Реальные последствия блокировки по 115-ФЗ при продаже криптовалюты
Вокруг блокировок по 115-ФЗ сложилось много мифов - в основном из-за того, что люди путают последствия по 115-ФЗ и по 161-ФЗ. Разберём, чего действительно стоит опасаться, а что является преувеличением.
Проблемы с другими банками - будут или нет?
Короткий ответ - при 115-ФЗ нет.
Здесь важно разделять. Если Вы попали под 161-ФЗ - да, Ваши реквизиты окажутся в единой базе ЦБ и ограничения затронут все / многие банки. Это мы подробно разобрали выше.
Но 115-ФЗ работает иначе. Это история между Вами и одним конкретным банком. На протяжении последних 7–8 лет в нашей практике ситуаций, когда отрицательное решение по 115-ФЗ в одном банке автоматически приводило бы к проблемам в других банках, не было. По физическим лицам эта проблема на сегодняшний день отсутствует. По счетам ИП и ООО ситуация другая - там да, такие ситуации происходят регулярно.
Комиссия 20% при закрытии счёта - правда или нет?
Частый вопрос клиентов - можно ли вывести деньги, если карта заблокирована, и не удержит ли банк за это комиссию. Вывести можно: при закрытии счета остаток переводится в другой банк, а практика удержания крупных комиссий в целом ушла в прошлое. До 2018 г. ряд банков действительно регулярно удерживал крупные комиссии при выводе средств после блокировки. Потом судебная практика признала такие действия банков незаконными.
Но есть исключение. Альфа-Банк с конца 2025 года предлагает клиентам, получившим запрос по 115-ФЗ, альтернативу: можно не отвечать на запрос, а просто закрыть счёт - но с удержанием 20% от остатка. По сути, это плата за «выход без разбирательств». Но как мы обсуждали выше, я никогда не рекомендую игнорировать запрос банка - всегда лучше отвечать на запрос.
Отдельно стоит сказать про валютные счета. Если у Вас есть остатки в иностранной валюте и банк принял решение о закрытии счёта - деньги могут быть конвертированы в рубли по внутреннему курсу банка. Этот курс как Вы понимаете, очень далёк от рыночного.
Что действительно важно: передача информации в налоговую
А вот это последствие, которое становится все более частым с каждым годом.
Ситуация меняется медленно, но шансы на передачу информации в ФНС тем не менее, растут с каждым годом. Мы фиксируем такие случаи в Т-Банке, Альфа-Банке, Сбербанке и Райффайзенбанке.
Для тех, кто платит налоги, это вообще не проблема - передавать нечего, все доходы задекларированы. А вот для тех, кто налоги не платил, блокировка по 115-ФЗ может стать триггером для налоговой проверки.
Отдельно про отчетность, которая появится позже: со 2 мая 2027 года в налоговую нужно будет подавать отчеты об операциях через кошельки, которые не администрируются российским цифровым депозитарием, и это касается как собственных кошельков, так и биржевых. Подробно разбирал этот вопрос в статье Уведомление о криптокошельке и отчет в ФНС: надо ли сообщать сегодня и что изменится со 2 мая 2027 года.
Передает ли банк сведения в Росфинмониторинг при операциях с криптовалютой?
Да, сведения об операциях клиентов в Росфинмониторинг передает банк, и происходит это в двух случаях:
- об операциях, которые подлежат обязательному контролю: с 1 сентября 2026 года к ним относится и купля-продажа цифровой валюты на сумму от 1 млн рублей, если она проходит через банк или иную организацию, которая осуществляет операции с денежными средствами;
- о подозрительных операциях, и здесь сумма значения не имеет.
Таким образом, Росфинмониторинг получает сведения от банка, а документы и пояснения у Вас запрашивает сам банк, и он же решает, отказать ли в проведении операции.
Однако у Росфинмониторинга есть и собственные полномочия: он вправе приостановить операции на срок до 30 суток (ч. 3 ст. 8 115-ФЗ). Запросы по операциям он при этом направляет банку, поэтому с вопросами к Вам приходит именно банк.
Итого: что реально грозит при блокировке по 115-ФЗ при продаже криптовалюты
По большому счёту - два последствия:
- Испорченные отношения с конкретным банком. Неприятно, но не критично. При грамотном подходе отношения с банком нередко удаётся восстановить спустя какое-то время.
- Риск того, что банк передаст информацию в налоговую.
Какие самые лояльные банки по 115-ФЗ при операциях с криптовалютой?
Исходя из нашей с клиентами практики, лучшая статистика снятия претензий по 115-ФЗ при операциях с криптовалютой сейчас в Т-Банке и Альфа-Банке. В Сбербанке положительные решения есть, но они сильно зависят от истории клиента в банке, а в ВТБ и Райффайзенбанке положительных решений практически нет.
Статистика может измениться в любой момент, так как банки периодически меняют внутреннюю политику, поэтому ниже разберем каждый банк отдельно.
6. Как ответить Т-Банку (Тинькофф) на запрос по 115-ФЗ при продаже криптовалюты? Что делать при запросе?
Т-Банк - один из двух банков, в которых на сегодняшний день лучшая статистика снятия претензий по 115-ФЗ при операциях с криптовалютой. Хотя ещё несколько лет назад ситуация была прямо противоположной - с марта 2022 по март 2023 года Тинькофф блокировал практически всех, кто совершал операции с криптовалютой, и статистика снятия претензий составляла на выше 15%.
Сейчас ситуация кардинально изменилась. Но это не значит, что запросов стало меньше - их стало больше. Просто банк стал готов рассматривать пояснения по существу.
Как выглядит запрос в Т-Банке
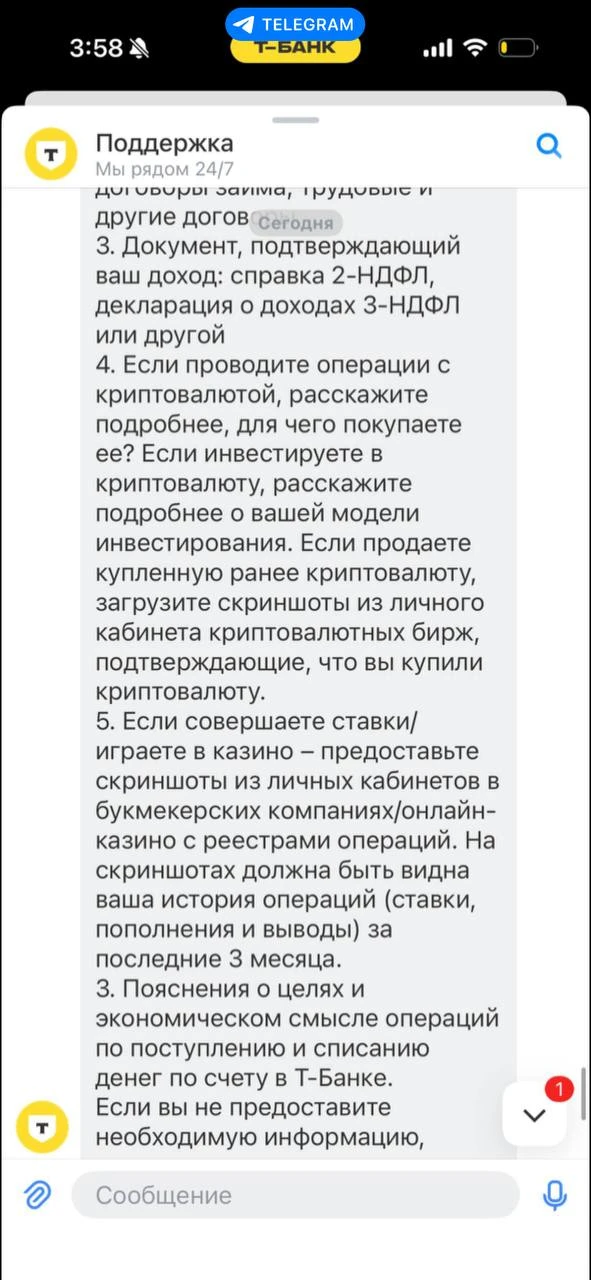
Главное преимущество Т-Банка - всё происходит дистанционно, в чате. Никаких «явитесь в отделение» - отделений у банка в принципе нет.
Типовой запрос приходит в чат и выглядит примерно так: банк сообщает, что обнаружил подозрительные операции по счёту, ссылается на рекомендации ЦБ и просит до определённой даты предоставить:
- Пояснения в свободной форме о назначении поступлений и списаний.
- Документы по поступлениям от третьих лиц за последние 3 календарных месяца - договоры, подтверждения и т.п.
- Документ, подтверждающий доход - 2-НДФЛ, 3-НДФЛ или иной.
- Если операции связаны с криптовалютой - подробности: зачем покупаете, какая модель инвестирования, скриншоты из личного кабинета биржи.
Важно, что последний пункт про криптовалюту на самом деле в Т-Банке (Тинькофф) получают и те, кто никогда никаких операций с криптовалютой не проводил.
Пороги срабатывания 115-ФЗ
По сути их нет. Формально с 1 сентября 2026 года купля-продажа цифровой валюты на сумму от 1 млн рублей через банк стала операцией обязательного контроля (об этом мы писали в разделе 1), но запрос по цепочке приходит и на гораздо меньшие суммы. Больше зависит не от сумм, а от того, кто Ваш контрагент. Пришли деньги от дропа, попавшего в список лиц, связанных с онлайн казино - запрос придет сразу независимо от суммы.
Ограничения на период проверки
Ещё одно отличие Т-Банка - на период рассмотрения запроса банк чаще всего не блокирует счет и не устанавливает ограничения по счёту. Вы продолжаете пользоваться картой, пока готовите ответ. Ограничения обычно ставятся только на следующий день после истечения срока для ответа - то есть если Вы вовремя предоставили документы, Вы можете вообще не почувствовать никаких неудобств.
Шансы на снятие претензий
Если Вы - обычный клиент, который не занимается P2P-арбитражем и не проводит сотни сделок в день, а просто продал или купил криптовалюту для своих целей, и при этом:
- У Вас есть обоснование источника происхождения средств.
- Нет других операций, которые могли бы вызвать вопросы банка.
- Пояснения и документы подготовлены грамотно.
То на текущий момент статистика снятия претензий в Т-Банке у нас очень хорошая - близка к 100%, за 2025 год было только 3 отрицательных решения, у каждого были свои причины.
Если же Вы занимались P2P-арбитражем и у Вас много одновременно входящих и исходящих операций с криптовалютой - шансы многократно ниже. Чем больше операций - тем ниже вероятность положительного исхода.
Что происходит после положительного решения
Если банк принял положительное решение - ограничения снимаются (если были), и Вы продолжаете работать в обычном режиме. Иногда банк при этом даёт рекомендации на будущее - например, не проводить определённые типы операций.
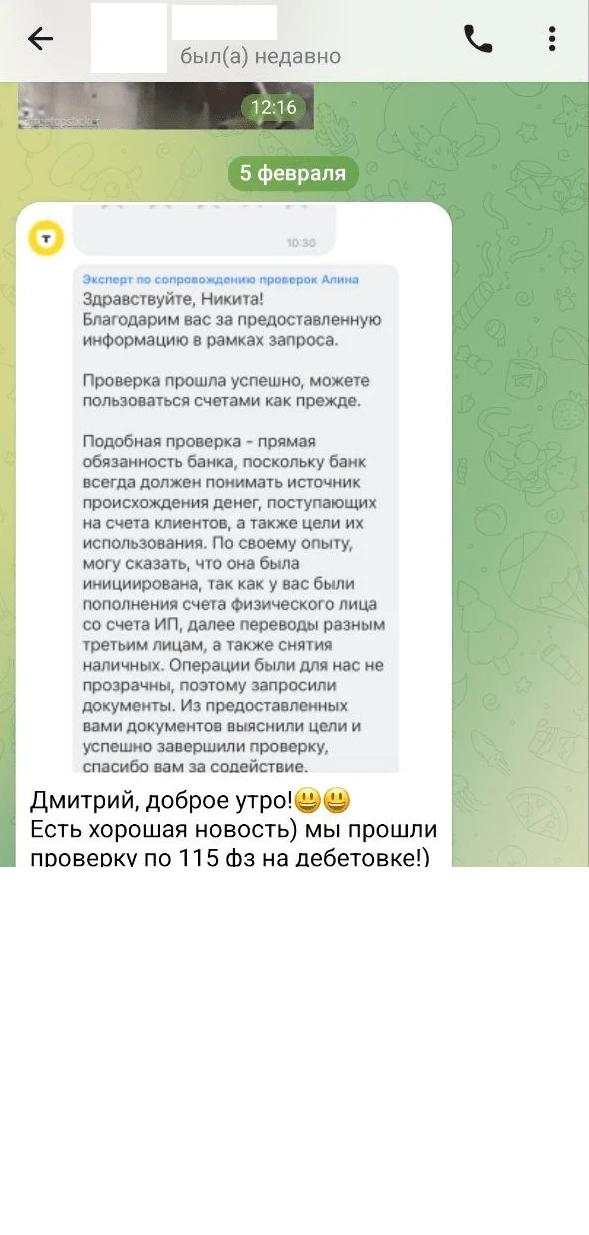
Но чаще всего просто снимает претензии без дополнительных комментариев.
7. Как ответить Альфа-Банку на запрос по 115-ФЗ при продаже криптовалюты? Что делать при запросе?
Альфа-Банк - второй банк с хорошей статистикой снятия претензий по 115-ФЗ. Но подход здесь заметно отличается от Т-Банка.
Главное отличие - блокировка счета по 115-ФЗ сразу
Если Т-Банк чаще всего не ставит ограничения на период проверки, то Альфа-Банк обычно блокирует счёт сразу при направлении запроса. Вы сначала получаете сообщение об ограничениях - и уже после этого готовите ответ.
Что касается самого запроса - иногда Альфа-Банк указывает конкретного контрагента, операция с которым вызвала вопросы, но так бывает не всегда. В основном запрос носит общий характер - аналогично Т-Банку.
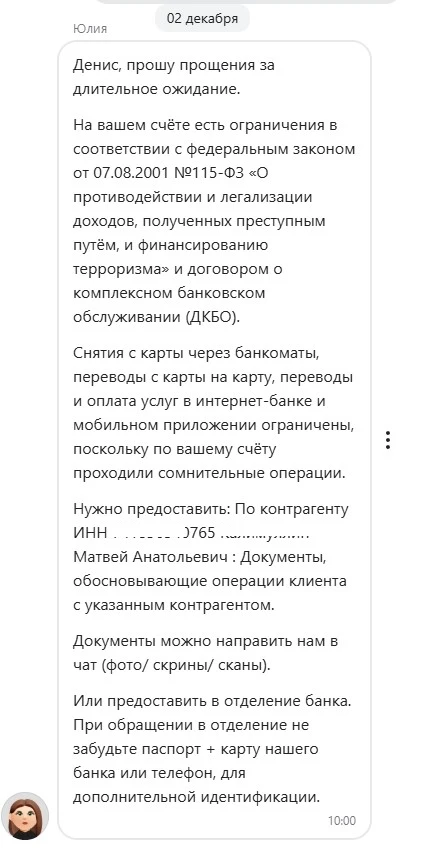
Двухэтапная процедура
У Альфа-Банка есть особенность, которой нет в других банках. После того как Вы предоставили пояснения и документы, банк нередко присылает второй запрос, в котором просит дополнительно подписать «Письменное обязательство» - по сути, обещание не проводить операции с криптовалютой через данный банк в будущем.
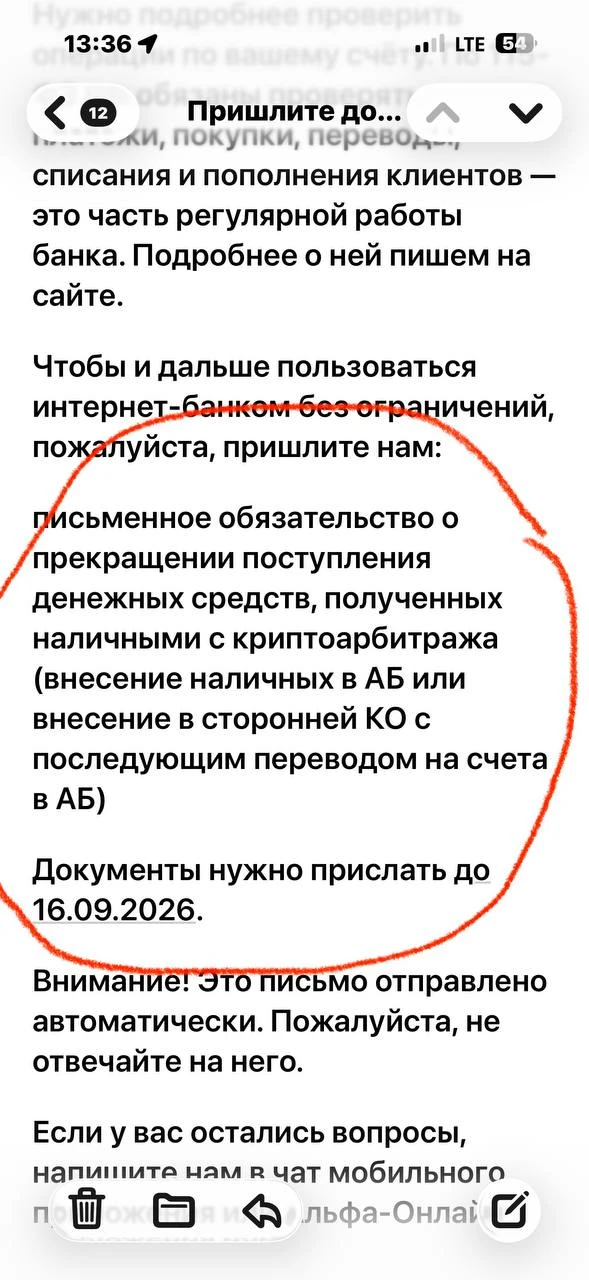
Вариант «выход со штрафом»
С 2025 года Альфа-Банк предлагает альтернативу: закрыть счёт без предоставления каких-либо документов, но с удержанием 20%. Свое мнение на счет таких вариантов выше я уже расписал.
8. Как ответить Сбербанку и ВТБ на запрос 115-ФЗ при продаже криптовалюты? Что делать при блокировке?
Сбербанк и ВТБ стоит рассмотреть вместе - у них похожий подход к работе с клиентами по 115-ФЗ, и этот подход существенно отличается от того, что мы видим в Т-Банке и Альфа-Банке.
Главная особенность - частое требование явиться в отделение
Если Т-Банк решает всё в чате, то Сбербанк и ВТБ всё чаще требуют личного визита в отделение. Причём нередко это выглядит не как запрос по 115-ФЗ, а как настойчивая рекомендация «прийти в офис для уточнения информации по счёту».
На практике бывают ситуации, когда клиент приходит в отделение, а сотрудник говорит: «Никакого запроса нет, мы просто хотим, чтобы Вы закрыли счёт». Клиент уходит, приходит повторно - и так может продолжаться несколько раз, пока наконец не выяснится, что запрос по 115-ФЗ всё-таки есть. Просто менеджер его не видел или не хотел видеть.
Это создаёт дополнительные сложности - теряется время, сроки на предоставление документов идут, а клиент даже не понимает, что именно от него требуется.
Сбербанк и «Письменные обязательства»
Сбербанк в своё время был лидером по части «Письменных обязательств» - документов, в которых клиент обещает не проводить определённые операции. Сейчас ситуация несколько изменилась по сравнению с тем, что было пару лет назад, но иногда в таком обязательстве смысл все еще есть.
Шансы на снятие претензий
Здесь важно разделять два банка.
- ВТБ - положительных кейсов по снятию претензий по 115-ФЗ при операциях с криптовалютой практически нет. Банк занимает крайне консервативную позицию и в подавляющем большинстве случаев не снимает блокировку счета.
- Сбербанк - положительные решения есть, но они сильно зависят от конкретной ситуации клиента. На практике шансы на снятие претензий имеют в первую очередь клиенты, у которых давние хорошие отношения с банком. В частности, если у Вас в Сбербанке крупная зарплата - это существенно повышает шансы.
9. Как ответить Райффайзенбанку на запрос по 115-ФЗ при продаже криптовалюты? Что делать при запросе?
Райффайзенбанк стоит особняком от всех остальных банков. И, к сожалению, не в лучшую сторону.
Статистика снятия претензий - практически 0%
У Райффайзенбанка предельно простое правило: если банк узнал, что Вы проводили операции с криптовалютой - отрицательное решение практически гарантировано. Не имеет значения, была ли это одна разовая операция на 100 тыс. руб. или регулярная деятельность. Не имеет значения, какой у Вас официальный доход - даже если он составляет 100 млн руб.
Банк просто не готов работать с клиентами, чьи операции связаны с криптовалютой. Это его внутренняя политика.
Проблема с валютными остатками
Отдельная боль для клиентов Райффайзенбанка - ситуация с остатками в иностранной валюте. При блокировке счёта банк разрешает вывести деньги, но только в рублях - с конвертацией по своему внутреннему курсу. Разница между этим курсом и рыночным существенная. Клиенты, у которых на момент блокировки были крупные остатки в долларах или евро, теряли на такой конвертации крупные суммы.
Что делать, если Вы пользуетесь Райффайзенбанком
Рекомендация простая: если Вы планируете проводить операции с криптовалютой - не используйте для этого Райффайзенбанк. Ни для получения платежей от P2P-сделок, ни для вывода средств через обменники. И тем более не храните в нём крупные валютные остатки, если проводите такие операции.
Если же запрос уже пришёл - отвечать всё равно нужно, по тем же причинам, которые мы разобрали выше. Но рассчитывать на положительное решение в данном банке очень сложно.
10. Есть ли смысл при отрицательном решении обжаловать действия банка в ЦБ (МВК)?
В интернете куча статей, где описывается, что "действия банка незаконны - иди в ЦБ". Ну и конечно полно услуг юристов, которые готовы с этим помочь.
Действительно формально такой механизм существует. Вы можете обратиться в Межведомственную комиссию при Банке России (МВК), которая рассматривает жалобы на действия банков по 115-ФЗ. Звучит обнадёживающе.
На практике - при операциях с криптовалютой это практически бесполезно.
Дело в том, что ЦБ сам является инициатором ужесточения контроля за криптовалютными операциями. Именно ЦБ разрабатывает методические рекомендации, на основании которых банки блокируют счета. Именно ЦБ расширяет перечень подозрительных операций и обязывает банки проверять клиентов.
Ожидать, что тот же ЦБ в рамках рассмотрения Вашей жалобы скажет банку «Вы неправы, разблокируйте счёт этому клиенту, который продавал криптовалюту через P2P» - мягко говоря, наивно.
Куда более эффективная стратегия - изначально подготовить грамотный ответ на запрос банка, чтобы до отрицательного решения дело не дошло. А если дошло - работать над восстановлением отношений с банком через повторное предоставление документов спустя время, либо просто перейти в другой банк и выстроить работу правильно с самого начала.
Но вот что происходит на практике. Суд - это длительный и не самый дешёвый процесс. Причём до подачи иска необходимо соблюсти досудебный порядок - направить в банк письменную претензию, ответ на которую занимает порядка месяца-полутора.
По моему опыту, за это время подавляющее большинство клиентов "остывают". В момент получения отрицательного решения человек огорчён, чувствует несправедливость и готов идти до конца. Но проходит месяц-полтора ожидания ответа на претензию - и клиент понимает, что ничего критичного не произошло. Другие банки работают, деньги доступны, жизнь продолжается. И тратить ещё полгода-год на судебные разбирательства с банком, в котором Вы больше не обслуживаетесь - желания уже нет. Проще забыть про этот банк и работать с другими.
11. Легализация криптовалютных доходов - единственный надёжный способ защиты от 115-ФЗ
Все инструкции, алгоритмы и грамотные пояснения - это хорошо. Но всё это работает в разы эффективнее, если у Вас изначально легализованы доходы от криптовалюты.
Легализация - это не про «заплатить государству». Это про защиту себя и своих денег.
Что даёт легализация на практике
- Готовый пакет документов для любого запроса. Если Вы платите налоги - у Вас уже есть декларация, подтверждение уплаты налога, при необходимости - документы ИП. Это именно то, что банк хочет увидеть в ответ на запрос по 115-ФЗ. Вам не нужно ничего придумывать, искать договоры займа или просить справки у родственников - всё уже есть.
- Защита от претензий налоговой. Как мы разобрали выше, банки всё чаще передают информацию о криптовалютных операциях в ФНС. Если налоги уплачены - передавать нечего, Вам не о чем беспокоиться. Если не уплачены - блокировка по 115-ФЗ может стать началом налоговой проверки.
Какие варианты легализации существуют
- ИП на УСН 6% «доходы». Подробно этот вариант рассматривали в статье Как ИП платить налоги с продажи криптовалюты на УСН: выбор 6%/15%, ОКВЭД, НДС
- 3-НДФЛ (декларация для физических лиц). Подробно этот вариант рассматривали в статье Как в 2026 году заполнить декларацию 3-НДФЛ при продаже криптовалюты: пошаговая инструкция и примеры.
Самозанятость (НПД) - этот вариант не подходит для операций с криптовалютой. На этот счет у нас была статья Можно ли самозанятому легально продавать криптовалюту и платить налоги
12. Как выводить криптовалюту без рисков по 115-ФЗ и 161-ФЗ через обменники на bestchange или p2p на криптобиржах (bybit)?
Как Вы уже поняли - при использовании обменников на bestchange или p2p на криптобиржах гарантированно безопасной схемы не существует: при p2p 115-ФЗ остается риском даже при одной сделке.
Проблема в самой механике P2P-рынка. Когда Вы продаёте криптовалюту через P2P на Bybit (хотя на bybit фактически уже нет нормального p2p) или другие криптобиржи или через обменники на Bestchange - Вы не контролируете, кто именно отправит Вам деньги. Вы не знаете, помечена ли карта отправителя в межбанковских списках.
Зато можно быть практически уверенным в том, что деньги придут с карты дропа со всеми вытекающими рисками.
Никакие правила вроде «не дробить суммы», «не проводить больше N операций в месяц» или «использовать отдельную карту» эту проблему сейчас не решают. Они могут снизить вероятность того, что робот банка сам обратит на Вас внимание. Но от запроса по цепочке - а это сейчас основная причина блокировок - они не защищают.
Альтернативные варианты вывода криптовалюты
- Лицензированные зарубежные сервисы с выводом в РФ. Это основной вариант, который мы сейчас используем с клиентами. Суть в том, что деньги поступают на Ваш российский счёт не от неизвестного физического лица, а от юридического лица с понятным статусом. Для банка такой перевод выглядит принципиально иначе - нет дроповской карты, нет межбанковских пометок, есть платёж от компании с документами. Конкретные сервисы и схемы подбираем индивидуально - они зависят от суммы, регулярности операций и налогового статуса клиента.
- Обмен за наличные. Сейчас это уже не вариант, а риск. С 1 сентября 2026 года криптовалюта отнесена к валютным ценностям, поэтому у расчета наличными за криптовалюту появился риск признания его незаконной валютной операцией со штрафом от 20 до 40 процентов от суммы, причем потенциально у каждой из сторон.
- Проверенные контрагенты. Если у Вас есть человек, которому Вы доверяете - знаете лично, уверены, что он не использует чужие карты и не связан с дроповскими схемами - то P2P-сделка с таким контрагентом несёт минимальные риски. Вы контролируете обе стороны сделки и исключаете главный фактор риска - случайную грязную карту. У нас с клиентами есть уже некий "пул" таких контрагентов - часто можно свести клиента, которому нужно покупать криптовалюту для оплаты китайцам за импорт и клиента, которому нужно продавать криптовалюту.
- Обмен за наличные - сейчас это уже не вариант, а риск. С 1 сентября 2026 года криптовалюта отнесена к валютным ценностям, поэтому у расчета наличными за криптовалюту появился риск признания его незаконной валютной операцией со штрафом от 20 до 40 процентов от суммы, причем потенциально у каждой из сторон.
- Обмен за наличные - сейчас это уже не вариант, а риск. С 1 сентября 2026 года криптовалюта отнесена к валютным ценностям, поэтому у расчета наличными за криптовалюту появился риск признания его незаконной валютной операцией со штрафом от 20 до 40 процентов от суммы, причем потенциально у каждой из сторон.
Оба оставшихся варианта в нынешнем виде работают до лета 2027 года. До 30 июня 2027 года p2p-сделки с проверенными контрагентами законны, а с 1 июля 2027 года резидент сможет совершать сделки с криптовалютой только через уполномоченных лиц или с ними, и банки будут обязаны отказывать в переводах неуполномоченным получателям.
Через иностранные сервисы покупать и продавать криптовалюту можно будет и дальше, но без участия российских банков. Подробно эти изменения, как и риск при расчетах наличными, я разбирал в статье Новый закон о криптовалюте 2026 (282-ФЗ): что меняется с 1 сентября и что будет с 1 июля 2027. Разбор адвоката.
Какой из вариантов подойдёт именно Вам - зависит от конкретной ситуации. Подробнее разбираем в рамках индивидуальных консультаций.
Нужна помощь юриста в легализации доходов от криптовалюты и настройки легальной схемы работы?
За 10+ лет практики мы настроили работу с криптовалютой для более 1000 клиентов, каждый год подаем более 200 деклараций. Правильно выстроенная схема работы позволяет легально платить налоги без претензий со стороны налоговой.
Если вам требуется помощь в настройке схемы легализации Вашего дохода от криптовалюты, включая как прошлые, так и будущие доходы - обращайтесь напрямую.
Разберем вашу ситуацию индивидуально, учтем все нюансы вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы с криптовалютой, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max - ссылка.
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Полезная информация по теме криптовалюты:
Все грамотно и понятно расписано