[Статья обновлена осенью 2026 года и будет регулярно обновляться сразу при любых изменениях в законодательстве]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам легализовать доходы от операций с криптовалютой и помогаю с банками по 115-ФЗ. За это время мы настроили работу для более 1000 предпринимателей, ежегодно подаём 200+ деклараций, а также еженедельно «отбиваем» 3–6 запросов по 115-ФЗ при операциях с криптовалютой.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Прошу прощения за эту рекламную вставку, надеюсь информация далее окупит потраченное время. Если нет - пишите свой вопрос в комментариях к статье, я отвечу.
Отдельно про новый закон: с 1 сентября 2026 года действует новый профильный закон о цифровых валютах, который многое поменял: вводится отчетность по кошелькам, вводится ответственность за "неправильный" способ продажи криптовалюты 20-40% по ч.1 ст.15.25 КоАП РФ. Сам закон я подробно разобрал в статье Новый закон о криптовалюте 2026 (282-ФЗ): что меняется с 1 сентября и что будет с 1 июля 2027. Разбор адвоката.
1. Можно ли самозанятому платить налог на профессиональный доход с продажи криптовалюты в 2026 г?
Нет, нельзя.
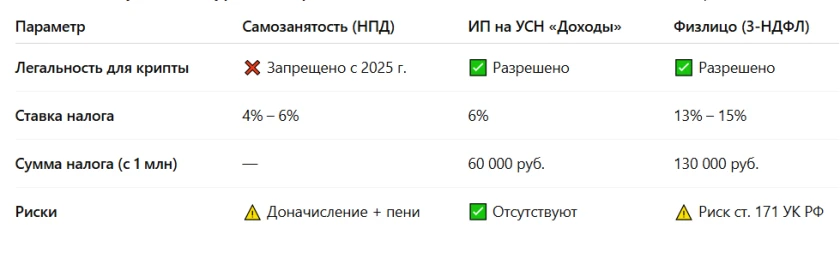
С 1 января 2025 года в закон о самозанятости внесен прямой запрет на любые операции с криптовалютой через режим НПД.
Запрет установлен в пункте 9 части 2 статьи 4 Федерального закона от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима "Налог на профессиональный доход"». Формулировка такая - "не вправе применять НПД лица, осуществляющие ... реализацию (приобретение) цифровой валюты".
Обратите внимание - формулировка максимально широкая. Закон не разделяет операции на "профессиональные" и "разовые", не делает исключений для мелких сумм, поэтому продажа криптовалюты самозанятым через НПД невозможна. Под запрет попадает всё:
А) Продажа криптовалюты (цифровой валюты): USDT, USDC и другие стейблкоины, биткоин (BTC), ETH и любые другие токены.
Б) p2p-арбитраж.
В) Инвестиции в криптовалюту.
Г) Стейкинг, доходы от DeFi-протоколов, CEX, DEX.
Д) Трейдер криптовалюты также не может быть самозанятым.
До 2025 года в законе такого запрета не было, хотя и тогда вопрос оставался спорным - для самозанятых действует также запрет на перепродажу товаров и как следствие все те, кто продавал ранее купленную криптовалюту тоже не могли использовать режим самозанятого.
Майнинг и самозанятость: можно ли майнить на НПД
Нет, легализовать майнинг самозанятым через НПД также не получится: майнинг цифровой валюты прямо назван в том же пункте 9 части 2 статьи 4 закона 422-ФЗ, поэтому самозанятый не может заниматься майнингом криптовалюты.
Заниматься майнингом можно как ИП или при соблюдении лимитов как физлицо.
Про претензии налоговой к майнерам, у которых есть ИП на упрощенке, у меня был отдельный разбор: ФНС снимает с УСН за майнинг криптовалюты как физлицо.
А если я буду продавать криптовалюту за наличные или через p2p выводить на карту как самозанятый, то никто же не узнает, что это крипта?
Теоретически да, вероятность обнаружения связи с криптовалютой тут на первый взгляд кажется низкой.
Но нужно учитывать 2 вещи:
- Риски указанных способов продажи - за продажу криптовалюты за наличные с 1 сентября 2026 г. грозит штраф 20-40%, так как криптовалюта признана валютной ценностью - писал об этом подробно как раз в статье про закон с 1 сентября. А при продаже через p2p у Вас есть хорошие шансы получить грязные деньги и попасть в черный список ЦБ. Об этом писал в статье Как ответить на запрос банка по 115-ФЗ при продаже криптовалюты и избежать блокировки карты?
- Даже если опустить первый пункт, не все так просто, поскольку по крипте с 2028 года появляется автообмен, что затронет часть каналов хранения крипты + у ФНС есть и другие механизмы - об этом писал подробно в разделе 7 статьи Уведомление о криптокошельке и отчет в ФНС: надо ли сообщать сегодня и что изменится со 2 мая 2027 года.
2. А если я фрилансер и получаю оплату за услуги / зарплату в крипте - могу ли платить НПД как самозанятый в 2026 году с такого дохода?
Нет, не можете.
Логика понятная, но закон работает иначе.
Во-первых, нужно учитывать, от кого Вы получаете оплату. С 1 сентября 2026 года получать оплату в криптовалюте от иностранного заказчика прямо разрешено законом, причем и физическому лицу, и ИП: расчеты в криптовалюте между резидентом и нерезидентом по внешнеторговому договору выведены из общего запрета. Про договор, налоги и валютный контроль по таким расчетам я подробно писал в статье Можно ли законно получать оплату за услуги или зарплату от иностранного заказчика в криптовалюте USDT.
А вот внутри России, как и раньше, нельзя принимать оплату криптовалютой за товары, работы и услуги (ч. 6 ст. 1 закона № 282-ФЗ), но теперь за это есть риск штрафа от 20 до 40 процентов от суммы.
Во-вторых, в момент, когда вы продаете полученные USDT за рубли, вы совершаете операцию по реализации цифровой валюты. А это уже тот самый пункт 9 части 2 статьи 4 закона 422-ФЗ, который мы разобрали выше. То есть даже если ваша основная деятельность - программирование, сам факт продажи крипты делает НПД неприменимым к этой части дохода.
Последствия простые - ФНС доначислит вам НДФЛ по ставке 13–15% (помним, что для криптовалюты ставка НДФЛ ограничивается 13-15%, ставка 13-22% не применима) вместо 4–6% НПД. То есть если вы, например, продали USDT на 500 000 рублей и заплатили 4% НПД (20 000 рублей), то при проверке вам доначислят разницу до 13% - это еще 45 000 рублей плюс пени.
3. Что делать, если самозанятость для крипты закрыта или почему ИП лучший вариант в 2026 году для большинства ситуаций?
Так как фактически выбора между ИП или самозанятостью для криптовалюты у нас нет, остаются 2 основных варианта:
А) Зарегистрировать ИП на УСН и платить 6% с дохода.
Б) Отчитываться как физлицо через декларацию 3-НДФЛ и платить НДФЛ 13–15% (не 13-22%).
Многие боятся, что ИП - это сложно, много отчетности, нужен бухгалтер. На практике всё совсем не так. Мы полностью автоматизируем отчетность, и по итогу за весь год на все формальности уходит максимум 1 час, а часто даже меньше. То есть по объему телодвижений разница с самозанятостью минимальная.
Подробный разбор о том, Как заполнить 3 НДФЛ с дохода от криптовалюты и задекларировать доход физлицу в нашей прошлой статье.
На конкретных цифрах: если вы продали криптовалюту на 1 000 000 рублей, как ИП на УСН 6% вы заплатите 60 000 рублей налога. Как физлицо через 3-НДФЛ - 130 000 рублей. Разница больше чем в два раза, и чем больше доход, тем ощутимее она становится.
Подробный разбор работы ИП с криптовалютой на УСН - выбор между 6% и 15%, ОКВЭД, НДС, отчетность, работа с банками - мы сделали в отдельной большой статье. Там расписано всё от регистрации до первой уплаты налога.
Нужна помощь в легализации доходов от криптовалюты?
За 10+ лет практики мы настроили работу с криптовалютой для более 1000 клиентов, каждый год подаем более 200 деклараций. Правильно выстроенная схема работы позволяет легально платить налоги без претензий со стороны налоговой.
Если вам требуется помощь в настройке схемы легализации Вашего дохода от криптовалюты, включая как прошлые, так и будущие доходы - обращайтесь напрямую.
Разберем вашу ситуацию индивидуально, учтем все нюансы вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы с криптовалютой, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Полезная информация по теме криптовалюты: