[Статья обновлена осенью 2026 года и будет регулярно обновляться сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам легализовать доходы от операций с криптовалютой и помогаю с банками по 115-ФЗ. За это время мы настроили работу для более 1000 предпринимателей, ежегодно подаём 200+ деклараций, а также еженедельно «отбиваем» 3–6 запросов по 115-ФЗ при операциях с криптовалютой.
С 2022 г. также занимаюсь настройкой схем получения оплаты из-за рубежа - не только в криптовалюте, но и через иностранные юрисдикции.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Также сегодня разберем очень частый вопрос - "я получаю зарплату в криптовалюте, но у меня нет договора и документов с иностранным клиентом, смогу ли я платить налоги законно" - краткий ответ - да, сможете, в деталях разберем в самой статье.
Отдельно про новый закон: с 1 сентября 2026 года действует новый профильный закон о цифровых валютах. Для тех, кто работает на иностранного заказчика, главное изменение в том, что получать оплату в криптовалюте теперь прямо разрешено законом, при этом сами налоги новый закон не изменил.
Сам закон я подробно разобрал в статье Новый закон о криптовалюте 2026 (282-ФЗ): что меняется с 1 сентября и что будет с 1 июля 2027. Разбор адвоката.
1. Законно ли получать оплату за услуги или зарплату в криптовалюте от иностранного заказчика в 2026 г?
Да, Вы можете с 1 сентября 2026 года получать зарплату в криптовалюте в России законно, если платит иностранная компания или иностранный заказчик.
Ранее расчеты в криптовалюте по ВЭД были возможны только в рамках экспериментального правового режима и только для узкого круга участников, обычному фрилансеру или малому бизнесу этот режим был недоступен.
С 1 сентября 2026 года ситуация изменилась. Новый закон о цифровых валютах выводит получение оплаты криптовалютой по внешнеторговому договору из общего запрета, поэтому теперь можно законно получать зарплату в криптовалюте от иностранного заказчика.
Смотрим закон, пункт 1 части 7 статьи 1 Федерального закона от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах»:
Таким образом, если Вы работаете на иностранного заказчика и получаете оплату за услуги в криптовалюте, то с 1 сентября 2026 года Вы можете это делать полностью законно и для случаев, если Вы получаете оплату в криптовалюте как ИП и как физлицо.
Это касается и «зарплаты» от иностранной компании, так как для российского права договор с ней является просто договором оказания услуг, а не трудовым договором (подробнее об этом в разделе 4).
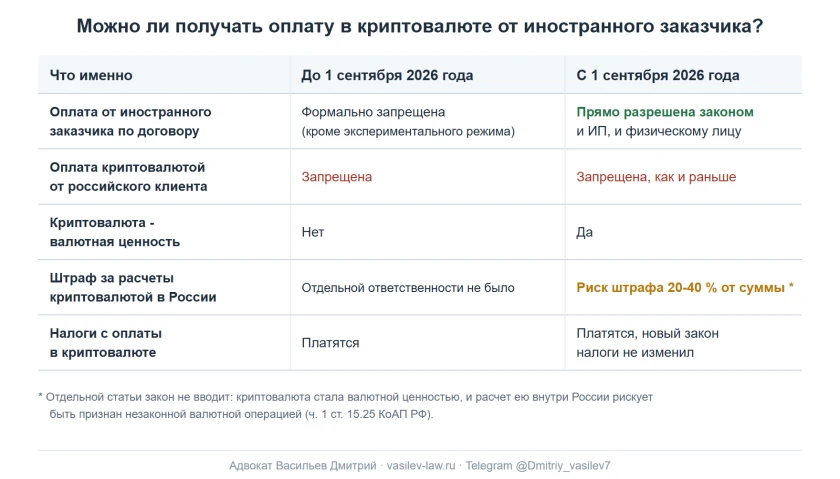
Самые важные моменты при получении оплаты в криптовалюте:
- Оплата налогов. Тут я думаю все понятно.
- Постановка контракта с оплатой в криптовалюте на учет. Если не поставить, то потенциально тоже можно получить штраф 20-40% за расчеты в крипте (даже если платеж поступил от иностранного контрагента), но здесь уже много нюансов, многое зависит от ситуации, так как не во всех случаях контракт нужно ставить на учет.
Оплата криптовалютой в России с 1 сентября 2026: что разрешено, а что запрещено
Исключение для ВЭД контрактов общего правила не отменяет: внутри страны по закону оплата криптовалютой запрещена.
Это касается и стейблкоинов (поясняю, так как правовой статус стейблкоинов в РФ до конца не определен): оплата в USDT в России подпадает под тот же запрет, что и оплата в биткоине от российского клиента.
Закон называет всего четыре исключения, на которые запрет оплаты криптовалютой не распространяется (ч. 7 ст. 1 закона № 282-ФЗ):
- оплата по внешнеторговому договору между резидентом и нерезидентом - обсудили выше;
- получение криптовалюты в результате майнинга;
- оплата комиссий сети;
- оплата криптовалютой ценных бумаг, других цифровых валют и цифровых прав.
При этом важно понимать правовую природу криптовалюты в России. Пункт 2 статьи 38 НК РФ квалифицирует цифровую валюту как имущество, но с 1 сентября 2026 года криптовалюта отнесена еще и к валютным ценностям, а операции с ней стали валютными операциями.
Отдельная история - распространять информацию, в том числе рекламу, об оплате в криптовалюте тоже запрещено (ч. 9 ст. 1 закона № 282-ФЗ). То есть нельзя на сайте для российских клиентов написать "принимаем оплату в USDT". При этом запрет не касается исключений из ч. 7 ст. 1, поэтому рассказывать об оплате в криптовалюте по договору с иностранным заказчиком можно (ч. 10 ст. 1 закона № 282-ФЗ).
2. Как платить налоги с оплаты за услуги и зарплаты в криптовалюте?
Налоги с зарплаты в криптовалюте и налоги с оплаты в криптовалюте за услуги будут одинаковыми, поскольку с точки зрения российского права это один и тот же доход - доход от оказания услуг иностранному заказчику (поскольку трудовой договор в любом случае не может быть оформлен по российскому праву).
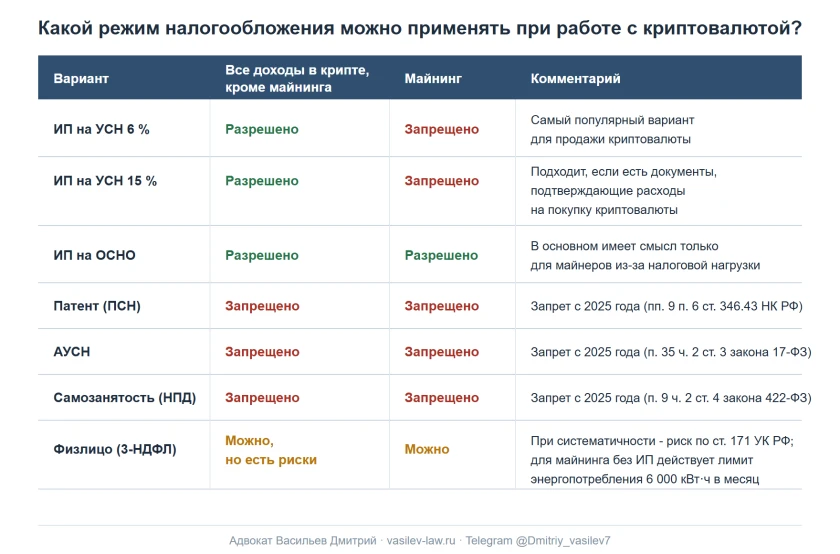
Вариантов в 2026 году осталось немного. Давайте пройдёмся по каждому.
- ИП на УСН 6% "доходы" - основной вариант, который мы используем с клиентами в 99% случаев. Ставка 6% от выручки, минимум отчётности.
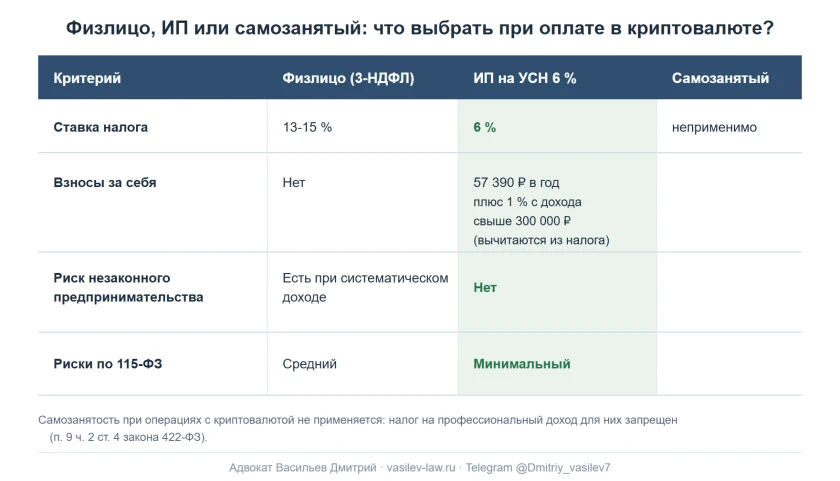
- 3-НДФЛ как физическое лицо - рабочий вариант, но значительно дороже. Ставка 13–15% (для криптовалюты как имущества применяется именно эта шкала, а не 13–22%). Плюс при систематическом доходе есть риск квалификации вашей деятельности как предпринимательской по ст. 171 УК РФ. На практике мы используем этот вариант почти исключительно для прошлых доходов - когда человек уже получил оплату, а ИП на тот момент не было. Зарегистрировать ИП задним числом нельзя, поэтому за прошлые периоды отчитываемся как физлицо, а на будущее - в основном открываем ИП.
3. Я получаю оплату в крипте / зарплату на кошелек, но продаю не сразу - в какой момент у меня возникает доход и обязанность платить налог?
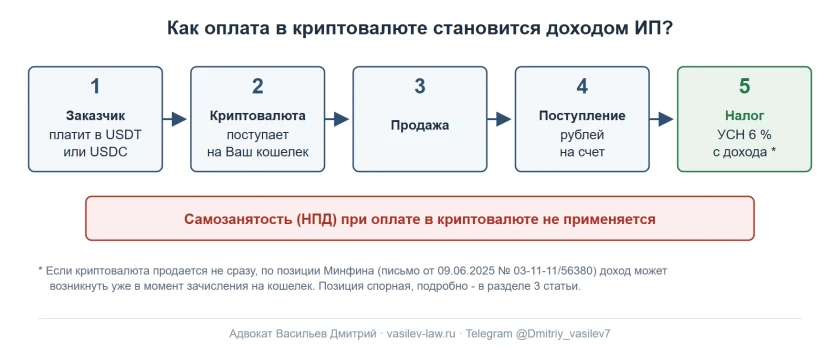
Это один из самых частых вопросов от клиентов, которые получают оплату за услуги в криптовалюте. Вы получили USDT от заказчика - налог нужно платить сразу или только когда продадите за рубли?
Помимо этого, сейчас рассматривается законопроект № 1222105-8 с новой статьей 214.12 Налогового кодекса, где операциями с цифровой валютой прямо названы «продажа и иное выбытие, включая мену»; первое чтение он прошел 9 июня 2026 года - то есть им хотят прямо закрепить, что обмен одной крипты на другую облагается налогом. С другой стороны, само по себе наличие такого законопроекта подтверждает, что сегодня налога с обмена одной криптовалюты на другую нет, а обязанность его платить только предлагают ввести.
Однако есть важное "но" - позиция Минфина по безвозмездному получению криптовалюты.
И вот здесь для тех, кто получает оплату за услуги в крипте, возникает серьёзный нюанс. Вы ведь криптовалюту не покупали - вам её перевёл заказчик в качестве оплаты. То есть расходов на приобретение у вас нет. А значит, по логике Минфина, доход формально может возникнуть уже в момент зачисления криптовалюты на ваш кошелёк.
Более того - даже если вы потом продадите эту криптовалюту дешевле, чем она стоила на момент получения (например, получили USDT по курсу 90 рублей, а продали по 80), этот убыток по позиции Минфина не учитывается.
Та же проблема касается тех, кто покупал криптовалюту, но не сохранил документы. Нет документов - нет подтверждения расходов - криптовалюта считается полученной безвозмездно. На УСН 15% это означает, что налоговая обложит всю сумму продажи без учёта расходов, как будто вы получили криптовалюту бесплатно.
На чём основана такая логика - не до конца понятно, потому что в самом НК РФ для реализации написано "налог платится с фактической цены реализации". Тем не менее разъяснения Минфина - это официальная позиция, которую налоговые органы будут применять на практике, поэтому приходится ее учитывать.
4. Почему ИП на УСН - лучший вариант для оплаты налогов с зарплаты по трудовому договору / оплаты за услуги в крипте?
Мы с клиентами в подавляющем большинстве случаев выбираем ИП на УСН 6% "доходы". Причём со многими клиентами мы отчитываемся уже по 7–8 лет подряд - ни одной претензии от налоговой за всё это время не было.
Даже если вы подписали с иностранной компанией документ, в шапке которого написано "employment agreement" или "трудовой договор" - с точки зрения российского законодательства это не трудовой договор по ТК РФ. Иностранная компания не выполняет обязанности работодателя в России - у неё нет российского ИНН, она не платит за вас страховые взносы, не обеспечивает защиту по ТК РФ. Фактически для российского права это договор оказания услуг с иностранным контрагентом. Поэтому ИП здесь полностью уместен.
По вопросу возможности применения УСН при работе с криптовалютой есть прямые разъяснения ФНС - Письмо №СД-4-3/6639@ от 26.05.2023, в котором чётко указано, что при продаже криптовалюты можно применять упрощённую систему налогообложения.
Теперь конкретно - почему ИП на УСН 6% выгоднее других вариантов.
- Ставка налога в 2–2,5 раза ниже, чем у физлица. ИП платит 6% от выручки. Физлицо через 3-НДФЛ - 13–15%. На конкретных цифрах: при доходе 1 000 000 рублей как ИП вы заплатите 60 000 рублей, как физлицо - 130 000 рублей. При доходе 5 000 000 рублей разница вырастает до 350 000 рублей в год. При 10 000 000 - это уже 850 000 рублей переплаты ежегодно. За несколько лет набегают миллионы.
- Отчётность занимает 30 минут в год. При этом мы полностью автоматизируем всю отчетность.
- Нужно платить страховые взносы, но они не увеличивают налоговую нагрузку. ИП без сотрудников на УСН 6% может полностью вычесть сумму страховых взносов из налога. То есть если правильно всё настроить - итоговая налоговая нагрузка так и остаётся на уровне 6%.
- Нет риска ст. 171 УК "Незаконная предпринимательская деятельность". Если вы систематически получаете доход от нескольких заказчиков и при этом не зарегистрированы как ИП - в ряде случаев может грозить ответственность за незаконную предпринимательскую деятельность.
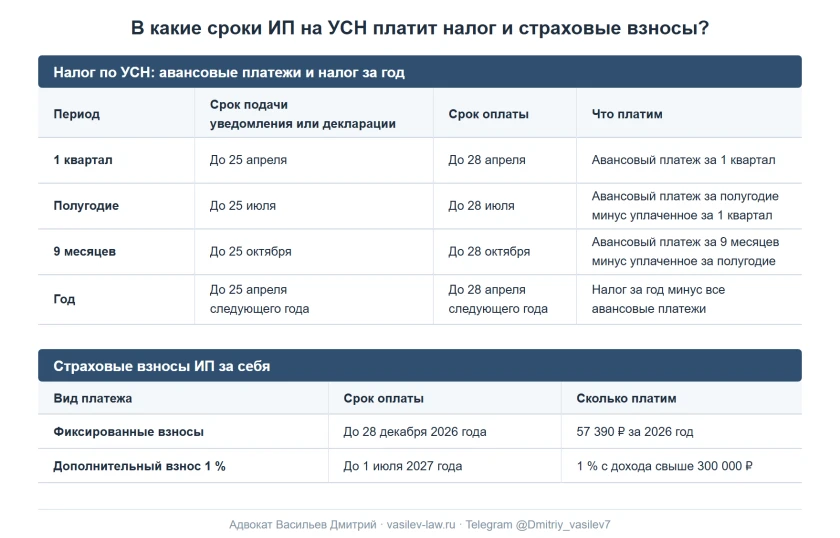
Подробный разбор всех деталей работы ИП с криптовалютой - выбор между УСН 6% и 15%, какой ОКВЭД указать, что делать с НДС при превышении лимита в 20 млн рублей, сроки уплаты налога, отчётность, работа с банками - мы сделали в отдельной большой статье.
5. Может ли самозанятый получать оплату за услуги и зарплату в криптовалюте?
Нет, не может.
Подробный разбор этой темы - почему самозанятость и криптовалюта несовместимы в том числе для фрилансеров - мы сделали в отдельной статье Самозанятость и криптовалюта: можно ли легально платить налог на профессиональный доход (НПД) с продажи криптовалюты
На практике правда часть клиентов применяет самозанятость, получая вознаграждение в USDT или USDC от зарубежного клиента / зарубежной платформы. Связано это с тем, как устроена отчетность, но подробно эти варианты я здесь разбирать не буду.
6. Можно ли платить налоги с зарплаты в криптовалюте как физлицо через подачу 3-НДФЛ?
Да, формально можно. Но с оговорками.
Вариант с 3-НДФЛ подходит не всем. Он работает только если в вашей деятельности нет признаков предпринимательской деятельности. На первый взгляд кажется - "я же просто получаю зарплату по трудовому договору, какое тут предпринимательство?". Но как мы уже разобрали выше, ваш договор с иностранной компанией - это не трудовой договор по ТК РФ, а фактически договор оказания услуг. А систематическое оказание услуг с целью получения дохода - это уже признаки предпринимательской деятельности.
На практике мои рекомендации такие:
- Если вы действительно работаете только с одной-двумя компаниями и по факту являетесь их сотрудником - в целом можно отчитываться как физлицо. В вашем случае это скорее работа по договору, а не предпринимательская деятельность.
- Если у вас один основной заказчик, но параллельно вы оказываете услуги разным компаниям и за год набирается ощутимое количество контрагентов - я рекомендую регистрировать ИП. В такой ситуации признаки предпринимательской деятельности уже есть, и работать как физлицо рискованно.
- Если Вы получаете оплату в криптовалюте от партнерских программ, привлекая им трафик - у Вас, например, есть свой сайт или телеграм канал, где Вы размещаете ссылки на сервис - это почти всегда в чистом виде предпринимательская деятельность.
Но даже в первом случае ИП почти всегда выгоднее - как мы обсуждали выше, ставка налога у физлица значительно выше + в ряде случаев будет риск по 171 УК РФ.
Более подробно вопрос Как заполнить 3 НДФЛ и отчитаться о доходе с криптовалюты физическому лицу рассмотрели в отдельной статье.
7. Грозит ли штраф по ст. 15.25 КоАП 20-40% за расчёты в криптовалюте с иностранным контрагентом по ВЭД?
Как мы уже обсуждали выше, с 1 сентября 2026 года криптовалюта отнесена к валютным ценностям, поэтому получение ее от иностранного заказчика является валютной операцией, однако по внешнеторговому договору расчет в криптовалюте прямо разрешен законом (п. 1 ч. 7 ст. 1 закона № 282-ФЗ). Поэтому за само получение оплаты от иностранного заказчика штраф по ч. 1 ст. 15.25 КоАП РФ не грозит.
Риск штрафа от 20 до 40 процентов от суммы остается в двух случаях: при расчетах криптовалютой внутри России, когда Вам платит российский клиент, и при расчетах наличными за криптовалюту (уже при ее продаже), так как такой расчет рискует быть признан незаконной валютной операцией.
При этом нужно разделять 2 отдельные операции:
- Получение оплаты в криптовалюте - сама по себе операция зачисления криптовалюты на кошелек в ответ на услугу / товар.
- Продажа криптовалюты как отдельная сделка.
С точки зрения закона это 2 разные операции.
По второй сделке у нас есть официальные разъяснения от банков, в которых они подтверждают, что на учет сам по себе договор купли-продажи криптовалюты ставить не нужно:
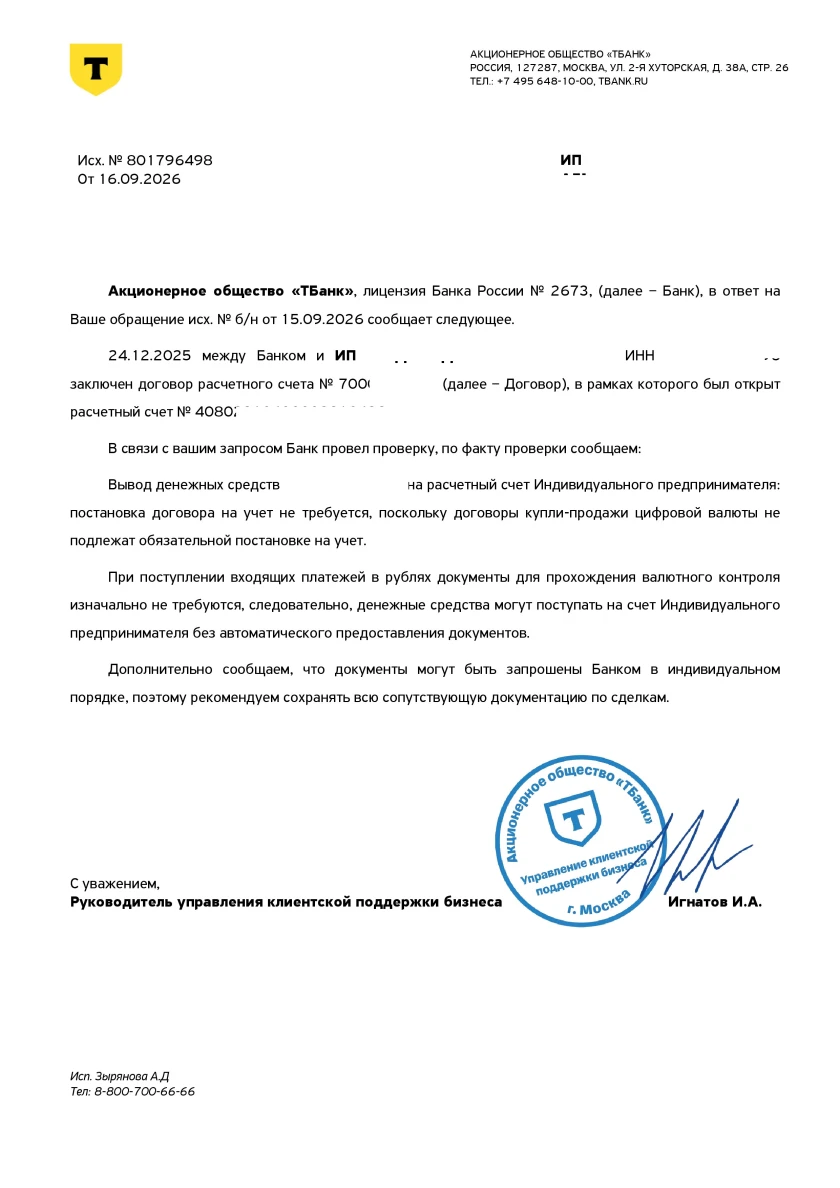
Но вот сам по себе контракт с иностранным заказчиком о получении оплаты в криптовалюте на учет ставить как раз нужно в общем порядке с заполнением всех документов валютного контроля:
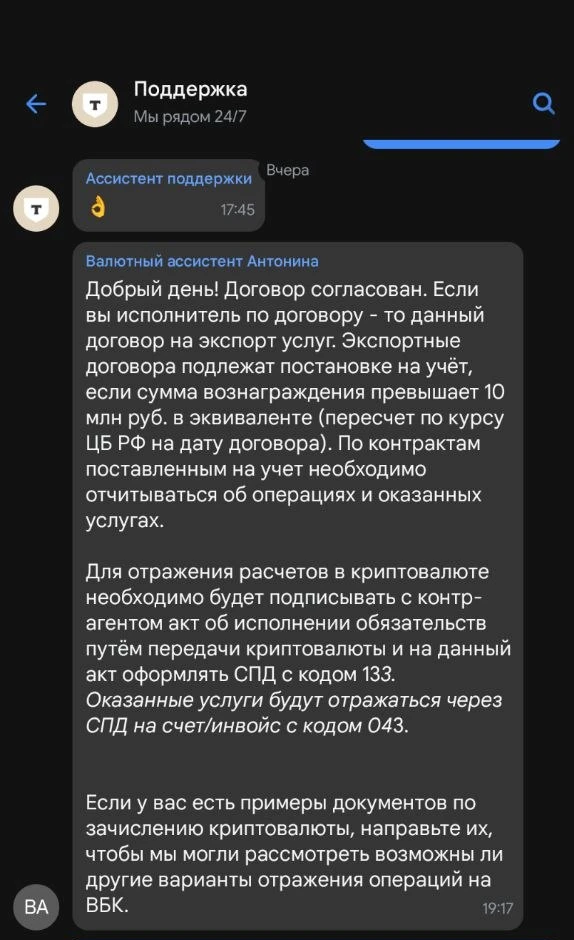
То есть сам расчет в криптовалюте по внешнеторговому договору закон разрешает, но риск здесь возникает по другому основанию - из-за нарушения порядка валютного контроля.
Таким образом, штраф за оплату криптовалютой грозит при расчетах с российскими клиентами и за продажу крипты за наличные, а не при оплате по договору с иностранным заказчиком.
8. Как безопасно выводить криптовалюту в фиат в 2026 г?
С 1 сентября 2026 года не все способы вывода криптовалюты законны.
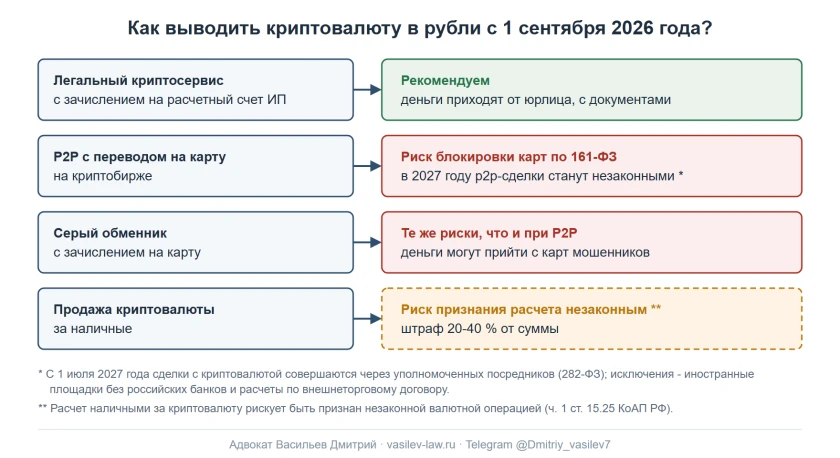
Ограничения, которые появились с 1 сентября 2026 года, касаются расчетов наличными и объема сделок: наличный расчет за криптовалюту рискует быть признан незаконной валютной операцией со штрафом от 20 до 40 процентов от суммы, а в 2027 году станут незаконными и p2p сделки.
Подробно разбирал этот вопрос в статье Новый закон о криптовалюте 2026 (282-ФЗ): что меняется с 1 сентября и что будет с 1 июля 2027. Разбор адвоката.
Что касается оплаты от иностранного заказчика, то получать ее в криптовалюте можно будет и после 1 июля 2027 года (п. 2 ч. 1 ст. 30 закона № 282-ФЗ): ограничение касается не получения оплаты, а дальнейшей продажи полученной криптовалюты.
При этом ключевой вывод, к которому мы пришли еще по итогам 2025 года - мы полностью отказались от P2P и серых обменников с выводом на карту. И рекомендуем всем клиентам сделать то же самое не дожидаясь официального запрета с 1 июля 2027 года.
Результат - блокировка карт во всех банках одновременно. Даже если вы ни в чём не виноваты.
Чем 161-ФЗ отличается от 115-ФЗ? Если коротко - масштабом проблемы. При 115-ФЗ у вас запрос от одного конкретного банка: система распознала операции как подозрительные, вы получаете запрос, предоставляете документы, живой человек принимает решение. При 161-ФЗ - блокировка во всех банках сразу, потому что кто-то заявил, что у него украли деньги и они ушли на ваш счёт. Разблокировать по закону должно быть легко - в реальности процесс стал крайне сложным, особенно с осени 2025 года.
И отдельно про выбор банка. В России есть банки лояльные к криптовалюте, а есть совсем нелояльные. Причём вторых значительно больше. Некоторые банки публикуют на сайте подробные статьи про налогообложение криптовалюты, менеджеры по телефону уверяют что "всё ок, открывайте счёт" - а в реальности блокируют счета всем, кто работает с криптой. Правильный выбор банка - это критически важный шаг, который мы всегда прорабатываем с клиентами индивидуально.
Отмечу, что легальность расчетов в криптовалюте с иностранным заказчиком, к сожалению, не значит, что банки готовы с ней работать.
Большинство банков по-прежнему не готово, и это нормально, так происходит во многих странах: в ОАЭ компании получают лицензии на работу с криптовалютой, но открыть после этого счет в хоть одном банке ОАЭ невозможно (открывают в других странах), в Грузии стоят криптоматы и криптовалюта легальна, но местные банки работать с ней не готовы. Причина тут в том, что у банков своя политика в части AML, свой контроль от ЦБ и т.д.
Вот здесь рассмотрели Как ответить банку на запрос по 115-ФЗ при операциях с криптовалютой и избежать блокировки счета.
9. Как налоговая может узнать о незадекларированной зарплате в крипте или оплате за услуги в USDT?
На сегодняшний день автоматического обмена данными между криптобиржами и ФНС нет, хотя с 2028 года частично он начнется. У налоговой нет прямого доступа к вашим криптокошелькам. Но это не значит, что можно спокойно работать без налогов - у ФНС достаточно косвенных механизмов, чтобы выйти на вас с вопросами:
- Покупка недвижимости или автомобиля. При каждой регистрации права собственности на квартиру или машину информация автоматически попадает в налоговую - для начисления имущественного и транспортного налога. Если при этом в базе ФНС у вас нет официального дохода, сопоставимого со стоимостью покупки - вам могут направить требование пояснить источник средств. Купили квартиру за 10 млн, а официального дохода нет - ждите вызов в инспекцию.
- Крупные суммы на вкладах и брокерских счетах. Банк и брокер являются вашими налоговыми агентами по доходам - они передают информацию в ФНС. Налоговая видит, что у вас на счетах крупные суммы, начисляются проценты - и задаётся вопросом "откуда деньги?". Дальше запрос в банк, получение выписки, и ФНС выходит на вас.
- Регулярный обмен валюты. Относительно новый механизм контроля. При обмене валюты на сумму свыше 40 000 рублей банк фиксирует данные паспорта. Если такие операции регулярные или в крупных суммах - информация может уйти в налоговую. Мы с клиентами за последние три года неоднократно сталкивались с вызовами в ФНС именно по этому основанию.
- Запросы банков по 115-ФЗ. Банки обязаны контролировать подозрительные операции. Регулярные поступления на карту без понятного источника - повод для запроса. Если вы не можете легально объяснить происхождение средств - информация может уйти в Росфинмониторинг, а оттуда в ФНС.
Отдельно про отчетность, которая появится позже: со 2 мая 2027 года в налоговую нужно будет подавать отчеты об операциях через кошельки, которые не администрируются российским цифровым депозитарием, и это касается как собственных кошельков, так и биржевых (ст. 12.1 закона № 173-ФЗ «О валютном регулировании и валютном контроле»). Подробно разбирал этот вопрос в статье Уведомление о криптокошельке и отчет в ФНС: надо ли сообщать сегодня и что изменится со 2 мая 2027 года.
И самое важное - перспективы. Контроль будет только усиливаться. Например, Bybit зарегистрирован в ОАЭ, а ОАЭ с 2028 года начнёт автоматический обмен информацией в рамках обновлённого стандарта CRS 2.0 - включая данные о криптоактивах. Евросоюз уже вводит обязанность автообмена для криптосервисов. То есть если сегодня налоговая ещё не видит ваши криптокошельки напрямую, то через 3–5 лет ситуация может кардинально измениться. И когда это произойдёт - вопросы зададут не только про текущие доходы, но и про прошлые периоды.
Мой совет - не ждать этого момента, а начать работать легально сейчас, пока есть возможность спокойно всё настроить без рисков со стороны ФНС.
10. Какая ответственность за неуплату налогов с зарплаты в крипте?
Разберём все уровни ответственности - от административной до уголовной.
- Штраф за неуплату налога - от 20 до 40% от неуплаченной суммы (ст. 122 НК РФ). 20% - если ФНС посчитает, что вы допустили ошибку. 40% - если докажут умысел, то есть что вы сознательно не платили. На практике почти всегда 20% "вешают", чтобы не доказывать умысел.
- Штраф за непредставление декларации - 5% от суммы неуплаченного налога за каждый месяц просрочки, но не более 30% и не менее 1 000 рублей (ст. 119 НК РФ).
- Пени за каждый день просрочки - одна трёхсотая ставки ЦБ (ст. 75 НК РФ). Сумма небольшая, но за несколько лет набегает ощутимо.
- Уголовная ответственность по ст. 198 УК РФ "Уклонение от уплаты налогов" - наступает при неуплате более 2 700 000 рублей за три года. Наказание - штраф до 300 000 рублей или лишение свободы до одного года. При сумме свыше 13 500 000 рублей - до трёх лет лишения свободы.
- Ст. 171 УК РФ "Незаконное предпринимательство" - если вы систематически получаете доход, не зарегистрировавшись как ИП. Порог - доход свыше 2 700 000 рублей. Штраф до 300 000 рублей или арест до шести месяцев.
И отдельно - самый популярный последнее время сценарий, который многие не учитывают.
Ключевое отличие от налоговых статей - по ст. 198 УК можно избежать ответственности, если погасить все долги по налогам и штрафам. По ст. 174.1 УК такой возможности нет - следствие доводит дело до суда, даже если вы всё полностью выплатили. Эта практика уже активно применяется к блогерам с незадекларированными доходами и постепенно распространяется на другие сферы.
Также у нас с клиентами в 2025-2026 годах были случаи, когда при обмене криптовалюты на наличные ФСБ получала доступ к базам обменников - с номерами кошельков и историей всех сделок, так как все эти сведения хранились на компьютере обменника, который был "накрыт" ФСБ.
Нужна помощь в легализации доходов от криптовалюты?
За 10+ лет практики мы настроили работу с криптовалютой для более 1000 клиентов, каждый год подаем более 200 деклараций. Правильно выстроенная схема работы позволяет легально платить налоги без претензий со стороны налоговой.
Если вам требуется помощь в настройке схемы легализации Вашего дохода от криптовалюты, включая как прошлые, так и будущие доходы - обращайтесь напрямую.
Разберем вашу ситуацию индивидуально, учтем все нюансы вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы с криптовалютой, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Полезная информация по теме криптовалюты:
Работаю с американской компанией, платят зарплату в USDT без договора. Никак не декларировал, выводил через обменник на bestchange на карту, после очередного вывода на Т-Банк получил блокировку по 161-ФЗ. Подал заявление в ЦБ, получал отказ. Сейчас понимаю, чтобы двигаться дальше в сторону суда в любом случае нужно сначала оплатить налог.
Оставил почту свою Вам - свяжитесь со мной, очень нужна ваша помощь.