[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую физических лиц, предпринимателей и компании по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса и релокации, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами, операциями с криптовалютой и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про уведомление об участии в иностранной компании в ФНС: кто его подает, от какой даты считать срок и как доказать, что налоговая его приняла.
Если Вы зарегистрировали компанию за рубежом, купили или продали долю либо поменяли структуру владения, в обычном случае на подачу есть три месяца с юридической даты события, то есть даты, когда участие возникло, изменилось или прекратилось по праву страны компании.
Пока ничего не меняется, повторно уведомление не подается. Организация направляет его только в электронной форме, физлицо может подать его также через личный кабинет или на бумаге. За пропуск срока или недостоверные сведения предусмотрен штраф 50 000 рублей по каждой иностранной организации, но по уведомлению о прекращении участия ФНС штраф за просрочку не применяет.
Ниже разберем, как проверить обязанность и посчитать долю через цепочку компаний, от какой даты считать срок при покупке, изменении доли и выходе, какой код и какие листы выбрать в форме и чем подтвердить, что налоговая уведомление приняла.
Также напоминаю, что недавно у меня были статьи:
- Уведомление о КИК: кто обязан подавать, сроки, документы и порядок подачи
- Как снизить штраф за просрочку или неподачу ежегодного уведомления о КИК в 2-10 раз?
Содержание:
- Кто подает уведомление об участии в иностранной организации и как посчитать долю?
- Какой срок подачи уведомления об участии в иностранной организации и что сообщать при изменении доли?
- Форма уведомления об участии в иностранных организациях: как заполнить КНД 1120411, подать и подтвердить прием?
1. Кто подает уведомление об участии в иностранной организации и как посчитать долю?
Уведомление об участии подаете Вы, если одновременно выполнены два условия: Вы налоговый резидент РФ - физическое лицо, в том числе ИП, или организация, и Ваша доля в иностранной организации больше 10% (подп. 1 п. 3.1 ст. 23, подп. 1 п. 1 ст. 25.14 НК РФ). Гражданство само по себе на эту обязанность не влияет: значение имеют налоговый статус и размер доли.
Обязанность зависит от следующих факторов:
- Налоговое резидентство. Физическое лицо признается налоговым резидентом РФ, если находилось в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ). Для этого уведомления статус проверяется на дату, когда возникло основание, например на дату регистрации компании. Резидентство организации определяется по ст. 246.2 НК РФ, российская организация признается налоговым резидентом РФ.
- Иностранная организация. Компания должна быть иностранным юридическим лицом по праву страны регистрации. Если структура по своему праву юрлицом не является, например траст или фонд, для нее действуют правила об ИСБОЮЛ ниже. Сведения о каждой иностранной организации отражаются на отдельном листе А уведомления. При этом в одном уведомлении можно указать несколько иностранных организаций.
- Доля строго больше 10%. Ровно 10% порог не превышают, поэтому при такой доле обязанность не возникает.
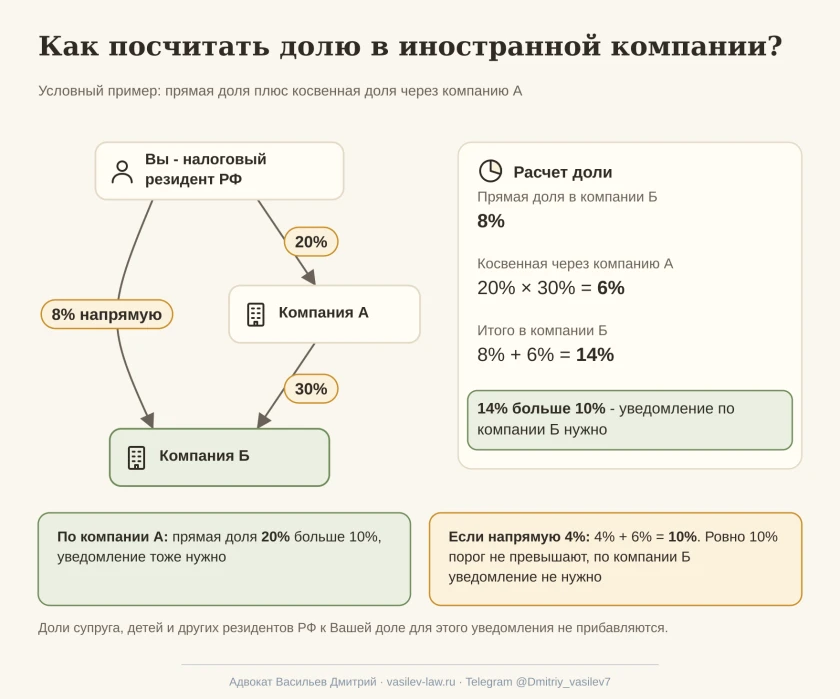
Доля считается по ст. 105.2 НК РФ как сумма прямого и косвенного участия. Прямая доля - это доля голосующих акций или доля в уставном (складочном) капитале (фонде), а если ее определить невозможно, она определяется пропорционально числу участников. Косвенная доля через цепочку компаний считается перемножением долей на каждом уровне, а результаты по разным цепочкам складываются.
Разберем на условном примере:
- Вам напрямую принадлежит 8% иностранной компании Б;
- еще Вам принадлежит 20% иностранной компании А, а компании А принадлежит 30% компании Б;
- Ваша косвенная доля в компании Б через компанию А: 20% × 30% = 6%;
- итоговая доля в компании Б: 8% + 6% = 14%.
Ни прямые 8%, ни косвенные 6% по отдельности порог не превышают, но в сумме 14% больше 10%, поэтому уведомление по компании Б нужно подать. По компании А Ваша прямая доля 20% тоже больше 10%, поэтому сообщать нужно и о ней.
Если бы напрямую у Вас было не 8%, а 4%, итог составил бы ровно 10%: 4% + 6%. Такая доля порог не превышает, поэтому уведомлять о компании Б не нужно.
Отдельное правило есть для доверительного управляющего. Если налоговый резидент РФ - доверительный управляющий передал имущество, находящееся в доверительном управлении, в капитал иностранной организации или в учрежденную им иностранную структуру без образования юридического лица, уведомление подает он (п. 3.3 ст. 23 НК РФ).
Уведомление об участии сообщает налоговой о самой доле и событиях с ней, а контролирующее лицо, кроме того, подает ежегодное уведомление о КИК со своими сроками и документами. Налог с прибыли КИК - третья, самостоятельная обязанность. Поэтому «уведомления об участии в КИК» как единого документа нет: по одной компании может понадобиться и уведомление об участии, и ежегодное уведомление о КИК.
Уведомление об учреждении иностранной структуры без образования юридического лица
ИСБОЮЛ - это, например, траст, фонд или партнерство, у которых по праву их страны нет статуса юридического лица. Название структуры здесь ничего не решает: есть ли у нее такой статус, определяется по ее личному закону, то есть праву страны, где она создана, и по учредительному документу (п. 2 ст. 11 НК РФ). Если структура оказалась юрлицом, к ней применяются общие правила о доле, если нет - правила ниже.
Об учреждении ИСБОЮЛ сообщает ее учредитель - налоговый резидент РФ, причем порога доли здесь нет (подп. 2 п. 3.1 ст. 23 НК РФ). Уведомить об учреждении нужно в течение трех месяцев с даты учреждения (п. 3 ст. 25.14 НК РФ). Для физлица, которое стало налоговым резидентом РФ только по итогам года, действует специальный срок до 1 марта, о нем в разделе 2.
Подается уведомление по той же форме: титульный лист, лист 002, если учредитель - физлицо, и лист В со сведениями о структуре, признаками учредительства и контроля. При учреждении на титульном листе ставится код основания 1.
Уведомление о ликвидации иностранной структуры без образования юридического лица подается с кодом основания 3 в течение трех месяцев с даты ликвидации. В поле 6 листа В отражается дата, когда прекратилось основание представлять сведения о структуре, при ликвидации это ее юридическая дата (п. 53 Порядка заполнения уведомления, утвержденного приказом ФНС № ММВ-7-13/338@).
В уведомлении по такой компании заполняются лист А о компании, лист В о структуре и лист Г о цепочке, а если в цепочке есть российская организация - еще и лист Б.
Если контроль над действующей структурой утрачен, а сама она не ликвидирована, единого кода на все случаи нет. По документам нужно установить, сохранился ли у Вас статус учредителя или участие через структуру и какое именно основание изменилось. От этого зависит, о чем сообщать.
2. Какой срок подачи уведомления об участии в иностранной организации и что сообщать при изменении доли?
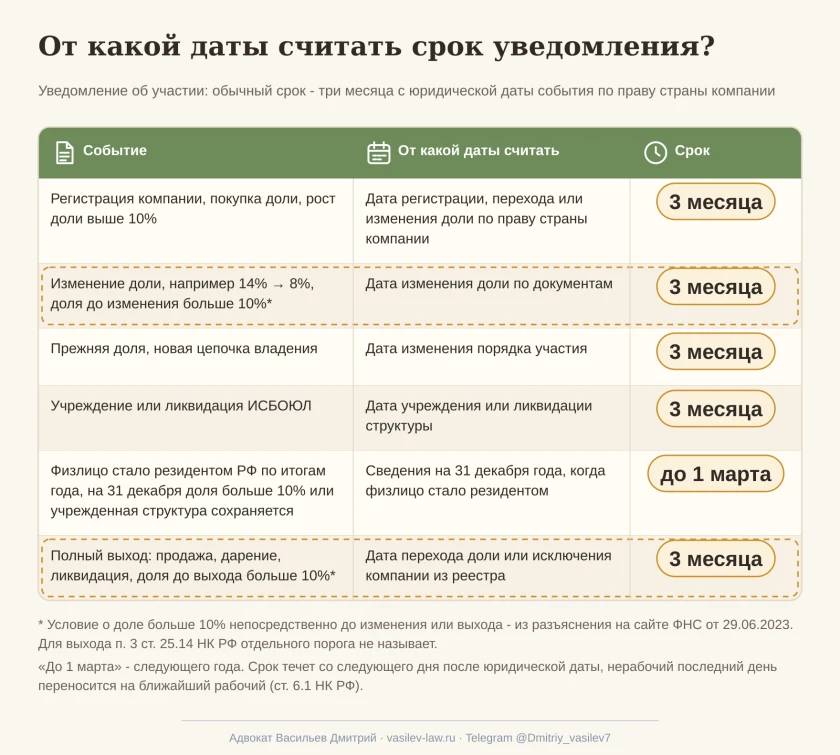
Уведомление подается не позднее трех месяцев с даты, когда участие возникло или изменилось, а при выходе - с даты прекращения участия (п. 3 ст. 25.14 НК РФ). Отсчет идет от юридической даты события, которую определяют право страны компании и документы о переходе прав: запись в реестре участников, регистрация компании, выписка.
Дата договора, дата оплаты и дата перехода прав могут не совпадать. Допустим, договор купли-продажи доли подписан 2 июня 2026 года, оплата прошла 10 июня 2026 года, а запись о новом участнике внесена в реестр 15 июня 2026 года. Если по праву страны компании доля переходит с момента записи, юридическая дата - 15 июня 2026 года.
Если Вы открыли новую компанию, в обычном случае юридической датой будет дата ее регистрации по выписке из реестра. Уведомление об открытии компании за рубежом подается в те же три месяца с этой даты.
При юридической дате 15 июня 2026 года уведомление нужно подать не позднее 15 сентября 2026 года. Если бы юридической датой было 31 марта 2026 года, срок истек бы 30 июня 2026 года, потому что 31-го числа в июне нет.
Например, если Ваша доля или цепочка владения изменилась в мае 2026 года, срок считается не от месяца в целом, а от конкретной даты, когда изменение вступило в силу по праву страны компании. При записи в реестре 20 мая 2026 года уведомление нужно подать не позднее 20 августа 2026 года.
Величина изменения доли определяется с математическим округлением до двух знаков после запятой (п. 3 ст. 25.14 НК РФ). Если доля изменилась с 14,001% до 14,004%, изменение 0,003% после округления равно нулю, поэтому сообщать о нем не нужно.
Пока основания не меняются, повторно уведомление не подается: ежегодной подачи у этой формы нет. Но новое событие с долей - рост выше порога, изменение доли, смена цепочки или выход - требует нового уведомления в свой трехмесячный срок, если выполнены условия, о которых ниже.
Что именно сообщать, зависит от того, что изменилось. На цифрах из примера раздела 1 это выглядит так:
- Доля выросла с 8% до 14%. Порог превышен впервые, поэтому трехмесячный срок считается с даты изменения доли. Код основания выбирается по фактическому событию и п. 11 Порядка заполнения.
- Доля снизилась с 14% до 8%, участие сохранилось. Это изменение доли: уведомление об изменении доли участия в иностранной организации подается в течение трех месяцев с указанием новой доли. По разъяснению, опубликованному на сайте ФНС, об изменении сообщают, если непосредственно до него доля была больше 10%, поэтому последующее снижение, например с 8% до 5%, сообщать уже не нужно.
- Доля осталась 14%, но изменилась цепочка. Например, косвенные 6% теперь проходят не через компанию А, а через другую Вашу компанию с теми же процентами. По разъяснению, опубликованному на сайте ФНС, уведомление об изменении порядка участия в иностранной организации подается в тот же трехмесячный срок.
- Полный выход. Продажа или дарение всей доли и ликвидация компании - это прекращение участия, о нем в разделе 2.1.
Есть несколько специальных правил, которые меняют срок или снимают обязанность:
- Стали налоговым резидентом РФ в том же году, когда возникло основание. Срок подачи уведомления об участии в иностранной компании, если Вы стали резидентом РФ по итогам того же года, - не позднее 1 марта следующего года. Условие: на дату, когда возникло основание, Вы не были резидентом, а на 31 декабря доля больше 10% или учрежденная структура сохраняются. Сведения указываются по состоянию на 31 декабря (п. 3 ст. 25.14 НК РФ).
- Доля куплена в прежние годы, резидентом Вы стали позже. Специальное правило п. 3 ст. 25.14 НК РФ рассчитано на основание, возникшее в том же году, но если долю купили раньше, а новых событий с ней не было, эту ситуацию оно прямо не охватывает. Ответ зависит от фактов: когда и в каком статусе возникло участие и что менялось после.
- Участие только через российские публичные компании. Если Вы участвуете в иностранной организации исключительно через российские публичные компании, уведомлять о таком участии не нужно. До 1 января 2029 года это исключение не действует, если публичная компания признана международной холдинговой компанией (п. 3 ст. 25.14 НК РФ).
- Международная компания. Сама международная компания, зарегистрированная в специальном административном районе РФ, сообщает о своих долях и структурах в течение месяца со дня регистрации, по состоянию на эту дату (п. 3 ст. 25.14 НК РФ).
На схеме ниже собраны события и даты, от которых считается срок.
2.1. Как подать уведомление о прекращении участия в иностранной организации после продажи или ликвидации?
Если Вы полностью вышли из иностранной компании, то есть продали или подарили всю долю либо компания ликвидирована, подается уведомление об участии с кодом основания 3: по этой компании заполняется лист А с датой прекращения в поле 12, без листа Г. Срок - не позднее трех месяцев с даты прекращения (п. 3 ст. 25.14 НК РФ). Если же доля снизилась, но участие сохранилось, например с 14% до 8%.
Дата прекращения определяется по праву страны компании и документам: договору, выписке или записи в реестре. При ликвидации начало процедуры само по себе датой прекращения участия не считается: дату берут по личному закону компании и выписке из реестра.
Пункт 3 ст. 25.14 НК РФ устанавливает трехмесячный срок для сообщения о прекращении участия и отдельного порога доли для него не называет. Однако в разъяснении об изменении и прекращении участия в иностранной организации от 29.06.2023, опубликованном на сайте ФНС, указано условие: непосредственно до выхода доля должна быть больше 10%. Поэтому при выходе из компании, где у Вас оставалось 8%, по этой позиции уведомлять о прекращении не нужно.
Отдельного уведомления о продаже доли в иностранной компании или о прекращении участия в КИК нет: о полном выходе, в том числе из Вашей КИК, сообщают уведомлением об участии с кодом основания 3.
Ликвидация иностранной структуры без образования юридического лица отражается на листе В с датой в поле 6.
Если иностранная компания перешла в специальный административный район РФ, ФНС считает датой прекращения участия в ней как в иностранной организации дату исключения компании из иностранного реестра (письмо ФНС от 13.12.2023 № ШЮ-4-13/15556@).
Если из-за запретительных или ограничительных мер в отношении иностранной компании введено принудительное внешнее управление, контролирующее лицо вправе сообщить о прекращении участия (п. 3 ст. 25.14 НК РФ).
Документы при прекращении участия в иностранной организации нужны прежде всего для подтверждения даты: договор купли-продажи или дарения, выписка из реестра после перехода доли, документ об исключении компании из реестра при ликвидации. Сохраните их вместе с поданным уведомлением, они понадобятся, если налоговая спросит о дате или доле. Финансовая отчетность компании в комплект уведомления об участии не входит.
Когда говорят об уведомлении о закрытии КИК, речь может идти о двух документах: об уведомлении об участии с кодом 3 о самом выходе, которое подается в течение трех месяцев, и о последнем ежегодном уведомлении о КИК.
Выход не отменяет обязанностей по КИК, которые уже возникли: за последний финансовый год ежегодное уведомление может понадобиться в зависимости от того, у кого был контроль на дату решения о распределении прибыли, а если решения не было - на 31 декабря следующего года (п. 3 ст. 25.15 НК РФ).
От той же даты зависит, к кому относится прибыль и у кого может возникнуть налог с прибыли КИК. Как провести проверку последнего ежегодного цикла уведомления о КИК, я разбирал отдельно.
3. Форма уведомления об участии в иностранных организациях: как заполнить КНД 1120411, подать и подтвердить прием?
Заполняются титульный лист, у физлица лист 002 и листы А-Г по фактам, а код основания выбирается по событию. Организация подает уведомление только в электронной форме, физлицо также через личный кабинет или на бумаге. Прием подтверждает квитанция налоговой или отметка инспекции.
Уведомление подается по форме КНД 1120411, утвержденной приказом ФНС от 05.07.2019 № ММВ-7-13/338@, в редакции приказов от 16.07.2020 № ЕД-7-2/448@ и от 18.11.2024 № ЕД-7-13/1043@. В приложении № 1 к приказу - бланк, в приложении № 3 - порядок заполнения уведомления об участии в иностранных организациях.
Скачать бланк КНД 1120411 и порядок заполнения можно на странице приказа № ММВ-7-13/338@ на сайте ФНС, а изменения порядка - на странице приказа № ЕД-7-13/1043@ (ссылки выше).
Уведомление состоит из титульного листа и листов, которые заполняются по фактам:
- лист 002 - сведения о физическом лице, его заполняет только физлицо;
- лист А - иностранная организация, по одному листу на каждую компанию;
- лист Б - российская организация, через которую проходит цепочка;
- лист В - иностранная структура без образования юридического лица;
- лист Г - косвенное участие, то есть цепочка, через которую идет доля.
Идентификаторы, присвоенные компаниям и структурам в первом уведомлении, сохраняйте и указывайте те же при следующих подачах по этим объектам.
Как выбрать код основания и листы
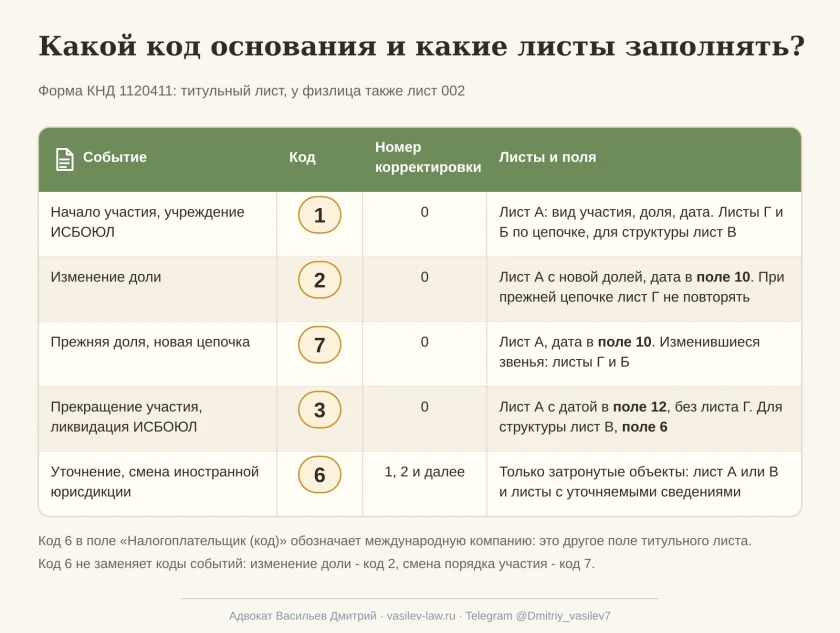
На титульном листе указываются основание подачи уведомления (код) и номер корректировки. По п. 8 и 11 Порядка заполнения код 1 означает начало участия или учреждение структуры, 2 - изменение доли, 3 - прекращение участия, 7 - изменение порядка участия при прежней доле. Для любого нового события номер корректировки - 0.
От кода зависит, какие листы и поля заполнять:
- Начало участия, код 1. Лист А с видом участия, долей, датой и идентификаторами компании, при косвенном участии - лист Г, при российском звене - лист Б, по структуре - лист В.
- Изменение доли, код 2. Лист А с новой долей и датой изменения в поле 10. Если цепочка прежняя, лист Г и ранее раскрытые звенья повторно не заполняются.
- Изменение порядка участия при прежней доле, код 7. Дата изменения - в поле 10 листа А (п. 33 Порядка заполнения), далее - изменившиеся звенья цепочки.
- Прекращение участия, код 3. Лист А по компании, из которой Вы вышли, с датой в поле 12, без листа Г. По структуре - лист В с датой в поле 6.
Код основания не путайте с полем «Налогоплательщик (код)» на том же титульном листе: там код 6 обозначает международную компанию и к основанию подачи отношения не имеет.
Код основания 6 означает уточнение. В уточненном уведомлении номер корректировки - 1, 2 и далее, а заполняются только затронутые объекты: обязательный лист А или В и листы с уточняемыми сведениями. После поправок приказа № ЕД-7-13/1043@ этот же код применяется, если изменились ранее заявленные сведения о компании, в том числе при ее редомициляции, то есть переносе регистрации из одной иностранной юрисдикции в другую.
Прежняя схема из письма ФНС 2022 года с подачей кодов 3 и 1 при смене иностранной юрисдикции заменена этим порядком. При этом код 6 не заменяет коды событий: изменение доли сообщается кодом 2, смена порядка участия - кодом 7, даже если по этой компании Вы уже подавали уведомление.
Как заполнить уведомление об участии в иностранных организациях на практике, покажу на условном примере из раздела 1. Физлицо - налоговый резидент РФ, 15 июня 2026 года в реестры внесены записи о его участии: 20% в компании А и 8% в компании Б, а компании А принадлежит 30% компании Б. В уведомлении это выглядит так:
- титульный лист: код основания 1, номер корректировки 0;
- лист 002: сведения о физлице;
- лист А по компании А: участие прямое, дата возникновения участия 15 июня 2026 года, доля 20%;
- лист А по компании Б: участие смешанное, дата возникновения участия 15 июня 2026 года, доля 14%;
- лист Г: цепочка «Вы → компания А (20%) → компания Б (30%)».
Подать такое уведомление нужно не позднее 15 сентября 2026 года.
Как подать уведомление об участии в иностранной организации
Уведомление подается в налоговую по месту нахождения организации или месту жительства физлица, а крупнейшие налогоплательщики подают его по месту учета в этом качестве (п. 4 ст. 25.14 НК РФ). Если места жительства в России нет, уведомление подается по месту пребывания (п. 9 Порядка заполнения).
Подать уведомление может и представитель по доверенности, оформленной по правилам ст. 29 НК РФ, но тогда на титульном листе указываются его данные и документ о полномочиях.
Организация подает уведомление только в электронной форме по утвержденному формату. Подается оно по телекоммуникационным каналам связи (ТКС) через оператора электронного документооборота с усиленной квалифицированной электронной подписью.
Физическое лицо подает уведомление об участии в иностранной организации любым из трех способов:
- на бумаге лично в инспекции или по почте;
- через личный кабинет налогоплательщика для физических лиц, где форму можно заполнить или загрузить готовым XML-файлом;
- по ТКС, так же как организация.
Отправку и прием уведомления подтверждают разные документы, поэтому сохранить нужно оба. Подтверждение отправки фиксирует только дату, когда Вы направили уведомление, а квитанция о приеме или отметка инспекции - что налоговая его приняла. Сохраните также копию уведомления в том виде, в котором оно было подано. По каждому способу это выглядит так:
- На бумаге лично - второй экземпляр уведомления с отметкой инспекции о приеме и датой.
- По почте - почтовый чек, опись вложения и данные о вручении письма инспекции.
- Через личный кабинет - подтверждение даты отправки формируется при размещении уведомления, а квитанция о приеме приходит в течение рабочего дня после того, как налоговая получит уведомление, дата получения указана в квитанции (пп. 23-26 Порядка, утвержденного приказом ФНС № ММВ-7-17/617@).
- По ТКС - подтверждение даты отправки от оператора и квитанция о приеме с подписью налоговой в течение шести рабочих дней со дня отправки (пп. 9-10, 16-19 Порядка, утвержденного приказом ФНС № ЕД-7-2/448@).
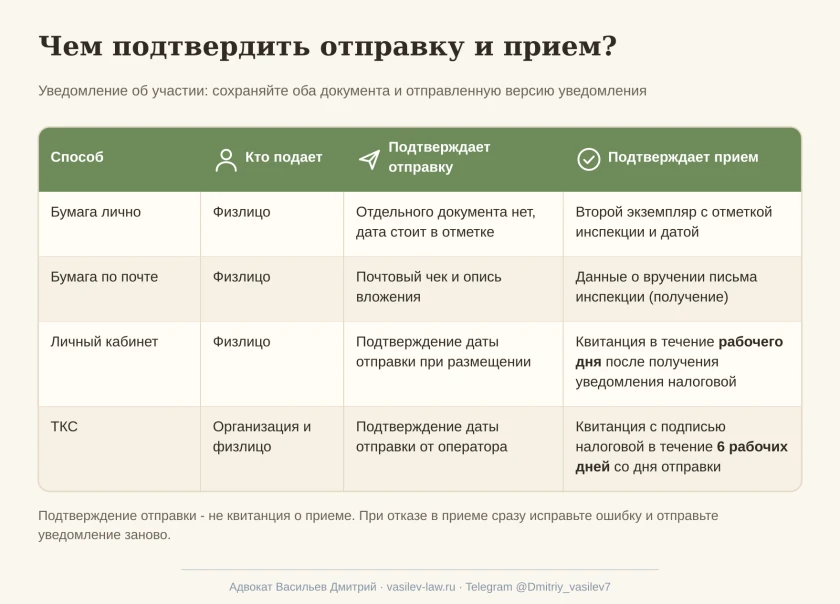
Если вместо квитанции пришло уведомление об отказе в приеме, документ не принят, даже если отправка подтверждена. В отказе указывается причина, например ошибка в коде инспекции, подписи или формате файла: исправьте ее и направьте уведомление повторно. Повторная отправка просрочку не отменяет, поэтому исправляйте ошибку и отправляйте уведомление заново сразу после отказа.
Как исправить ошибку или пропуск срока
Прежде чем что-то подавать, сопоставьте событие и компанию с тем, что налоговая уже приняла. Если сведения об этом событии есть в принятом уведомлении, Вы исправляете ошибку уточненным уведомлением с кодом 6. Если уведомление о событии не подавалось или не было принято, это первичная подача с опозданием: код ставится по самому событию.
Если ошибка обнаружена в уже принятом уведомлении, подается уточненное уведомление об участии в иностранных организациях с кодом основания 6. Уточнение, поданное до того, как Вы узнали, что налоговая сама установила недостоверность сведений, освобождает от штрафа за недостоверные сведения (п. 7 ст. 25.14 НК РФ). Сохраните квитанцию о приеме уточненного уведомления с датой.
Если срок пропущен, уточнением это не оформляется. Определите, по какому событию и какой компании обязанность была, и подайте уведомление с кодом этого события, а не с кодом 6. Соберите документы, которые подтверждают хронологию: дату события и дату подачи. Самостоятельная, но поздняя подача сама по себе от штрафа не освобождает.
ФНС в обязательном для инспекций письме от 29.04.2022 № ШЮ-4-13/5298@ указала, что штраф за несвоевременную подачу уведомления об участии в иностранной организации не применяется, если это уведомление с кодом 3 о прекращении участия. Но трехмесячный срок для такого уведомления сохраняется, а просрочка по прежним событиям, например по уведомлению о покупке доли, выходом из компании не устраняется.
С ИСБОЮЛ ситуация менее определенная. Управление ФНС по Волгоградской области относит нарушение обязанности уведомить об учреждении структуры к п. 2 ст. 129.6 НК РФ, хотя формула размера штрафа в этом пункте называет иностранную организацию. Разъяснение ФНС о коде 3 касается иностранной организации, поэтому рассчитывать на тот же исход при ликвидации структуры нельзя.
Штраф по ежегодному уведомлению о КИК другой: 500 000 рублей по каждой КИК (п. 1 ст. 129.6 НК РФ). Если речь о нем, пригодится моя статья, где разобрана защита от штрафа за ежегодное уведомление о КИК.
Если в Вашей ситуации сложная цепочка, неясна юридическая дата или налоговая уже отказала в приеме, я помогу определить обязанность, юридическую дату события и документы для заполнения уведомления.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).