[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения, помогаю определять российские обязанности владельцев иностранных компаний и готовить уведомления о контролируемых иностранных компаниях.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня обсуждаем все нюансы подачи уведомления о контролируемых иностранных компаниях.
Контролируемая иностранная компания (КИК) - это иностранная организация, которую контролирует налоговый резидент России: физическое лицо или российская организация. Контролирующее лицо каждый год сообщает налоговой о своих КИК специальным уведомлением, и в большинстве случаев еще и представляет финансовые документы компании.
Если коротко, уведомление о КИК подает налоговый резидент РФ, которому принадлежит больше 25% иностранной компании, больше 10% при совокупной доле налоговых резидентов РФ свыше 50% или который фактически контролирует компанию. Подавать его нужно каждый год, даже если компания не работала или получила убыток.
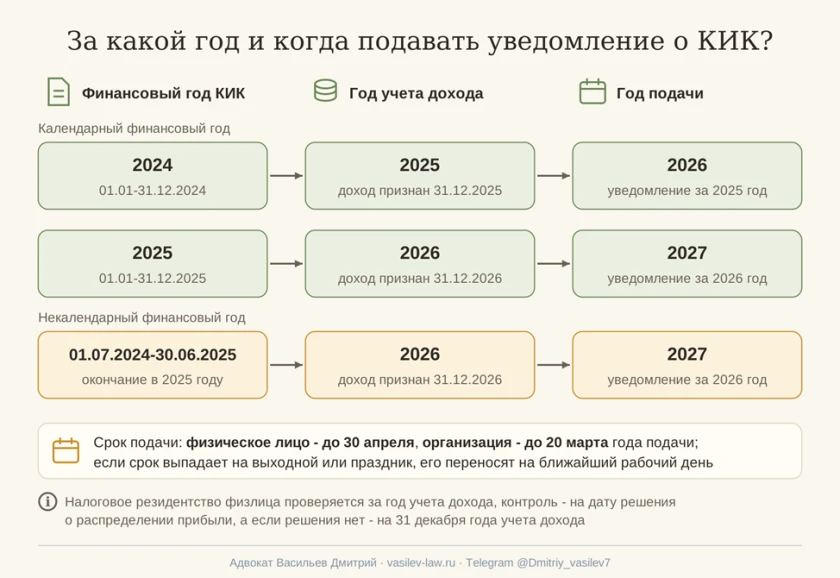
Подается уведомление за год, в котором прибыль компании признается доходом владельца, - это год, следующий за окончанием ее финансового года. Физлицо подает уведомление до 30 апреля следующего года, а организация - до 20 марта следующего года. Поэтому по компании с календарным финансовым годом, открытой в 2026 году, физлицо впервые подает уведомление в 2028 году. Исходя из нашей с клиентами практики, частая ошибка - неправильно определенный год первой подачи: путают год отчетности компании, год дохода и год подачи.
Ранее у меня вышла статья о том, как снизить штраф за нарушение срока уведомления о КИК. Сегодня разберем подробнее, как посчитать доли и год подачи, что указать в форме, какие документы приложить, как быть при убытке, переезде или продаже компании и что делать, если уведомление подано с ошибкой или не подано вовсе.
Содержание:
- Кто подает уведомление о контролируемых иностранных компаниях и когда возникает обязанность?
- Какой срок уведомления о КИК и за какой год его подавать?
- Заполнение уведомления о КИК: какие сведения указать и как подать форму в налоговую?
- Какую отчетность контролируемых иностранных компаний нужно представить в налоговую?
- Нужно ли уведомление о КИК без прибыли, после переезда и при прекращении контроля?
- Ошибка или пропуск срока: что делать и какой штраф за непредставление уведомления о КИК?
- Какой порядок подачи уведомления о КИК и что проверить перед отправкой?
1. Кто подает уведомление о контролируемых иностранных компаниях и когда возникает обязанность?
Обязанность подавать ежегодное уведомление возникает при одновременном выполнении двух условий: Вы контролирующее лицо иностранной компании и Вы налоговый резидент РФ в периоде, за который подается уведомление. Страна регистрации компании и наличие у нее прибыли на эту обязанность не влияют.
Контролируемой иностранной компанией признается иностранная организация, которая сама не является налоговым резидентом РФ и контролирующее лицо которой - российский налоговый резидент (п. 1-2 ст. 25.13 НК РФ).
1.1. Кто признается контролирующим лицом иностранной компании?
Контролирующим лицом иностранной компании Вы признаетесь, если выполняется хотя бы одно из следующих условий (п. 3 ст. 25.13 НК РФ):
- Ваша доля в компании больше 25%;
- Ваша доля больше 10%, и при этом совокупная доля всех налоговых резидентов РФ в компании больше 50%;
- Вы осуществляете или можете осуществлять определяющее влияние на решения о распределении прибыли компании, даже если Ваша доля меньше этих порогов.
Везде речь идет о доле больше порога. Доля ровно 25% под первое условие не подпадает. Так же ровно 10% и ровно 50% не соответствуют формуле «больше» по второму условию.
Для отдельных компаний предусмотрен специальный критерий контроля. В частности, контролирующим лицом международной компании, а также иностранной организации, в порядке редомициляции которой зарегистрирована такая международная компания, признается лицо с долей участия более 15% (п. 3.1 ст. 25.13 НК РФ).
При расчете доли учитывается и прямое, и косвенное участие. Косвенная доля через цепочку компаний считается умножением долей на каждом уровне (ст. 105.2 НК РФ). Разберем на условном примере:
- Вам принадлежит 40% иностранной компании А, а компании А принадлежит 50% иностранной компании Б;
- Ваша косвенная доля в компании Б: 40% × 50% = 20%;
- Вашему деловому партнеру, который тоже налоговый резидент РФ, напрямую принадлежит еще 40% компании Б.
Ваши 20% меньше 25%, поэтому по первому условию Вы не контролирующее лицо компании Б. Но совокупная доля российских резидентов в ней - 20% плюс 40%, то есть 60%, а это больше 50%. Поскольку Ваша доля больше 10%, Вы контролирующее лицо компании Б по второму условию. Компания А с Вашей прямой долей 40% - тоже Ваша КИК.
Отдельно про директора. Если у директора нет доли, то базово он не признаётся контролирующим лицом, но еще помним про признак фактического контроля: значение имеет, определяет ли он фактически решения о распределении прибыли компании. Если определяет, его могут признать контролирующим лицом по третьему условию.
1.2. Нужно ли подавать уведомление о КИК, если Вы не налоговый резидент РФ?
Ответ зависит от Вашего налогового статуса за тот год, в котором прибыль КИК признается Вашим доходом; статус на день подачи значения не имеет. Налоговым резидентом считается лицо, которое находилось в России не менее 183 календарных дней в течение 12 следующих подряд месяцев, с исключениями, названными в п. 2 ст. 207 НК РФ. Для ежегодного уведомления о КИК физлица важен итоговый статус за этот календарный год (п. 1-2 ст. 25.14, п. 1.1 ст. 223 НК РФ).
Допустим, финансовый год Вашей КИК - 2024, доход признается в 2025 году, а уведомление подается в 2026 году. Проверять нужно статус за 2025 год. Если в 2025 году Вы были налоговым резидентом РФ, а в 2026 году уехали и стали нерезидентом, уведомление в 2026 году подать все равно нужно.
Налоговая при этом не всегда знает, что Вы были нерезидентом. Если по Вашей компании есть сведения, например из ранее поданного уведомления об участии, налоговая может направить требование с вопросом, почему нет уведомления о КИК. На такое требование нужно ответить в срок, приложив расчет дней и документы о пребывании за рубежом. Подавать уведомление «на всякий случай», когда обязанности за период не было, не нужно.
1.3. Какие обязанности есть у владельца иностранной компании кроме уведомления о КИК?
У владельца иностранной компании может возникать четыре самостоятельные обязанности со своими условиями и сроками:
- Уведомление об участии в иностранной организации. Его нужно подать при доле больше 10%, обычно в течение трех месяцев с момента, когда участие возникло, изменилось или прекратилось. Каждый год повторно его подавать не нужно (п. 3 ст. 25.14 НК РФ).
- Ежегодное уведомление о КИК. Контролирующее лицо подает его каждый год, пока сохраняется контроль. Ему посвящена эта статья.
- Финансовые документы КИК. Это отчетность компании и иные документы о ее прибыли, которые представляются отдельно от самой формы уведомления. Их состав и сроки разберем в разделе 4.
- Налог с прибыли КИК. По общему правилу он возникает, если прибыль компании больше 10 млн рублей и к ней не применяется освобождение; у физлица, перешедшего на фиксированный режим, налог считается по другим правилам. Наличие или отсутствие налога на обязанность подавать уведомление не влияет.
Таким образом, уведомление об участии сообщает налоговой о самом факте владения компанией, а уведомление о КИК подается каждый год и связано с контролем и прибылью компании за конкретный период.
2. Какой срок уведомления о КИК и за какой год его подавать?
Срок уведомления о КИК отсчитывается от налогового периода, в котором прибыль КИК признается доходом контролирующего лица, и зависит от того, кто подает уведомление (п. 2 ст. 25.14 НК РФ):
- физическое лицо - до 30 апреля следующего года;
- российская организация - до 20 марта следующего года.
Если срок приходится на выходной или нерабочий праздничный день, его переносят на ближайший рабочий день (ст. 6.1 НК РФ).
Сложнее определить, за какой год подается уведомление. Здесь участвуют три разных года:
- Финансовый год КИК - период, за который компания составляет отчетность по законодательству своей страны.
- Год учета дохода - прибыль КИК признается доходом контролирующего физлица на 31 декабря года, следующего за годом, в котором закончился финансовый год компании (п. 1.1 ст. 223 НК РФ).
- Год подачи - уведомление нужно подать в году, следующем за годом учета дохода.
Если финансовый год компании совпадает с календарным, получается так: по финансовому 2024 году доход признается в 2025 году, а уведомление о КИК за 2025 год подается до 30 апреля 2026 года. По финансовому 2025 году доход признается в 2026 году, а уведомление нужно подать в 2027 году. Организация подает уведомление до 20 марта года подачи.
2.1. Когда подавать первое уведомление о КИК по новой или купленной компании?
Если Вы зарегистрировали новую компанию, первый цикл считается от окончания ее первого финансового года. Допустим, Вы открыли компанию в сентябре 2026 года, а ее первый финансовый год заканчивается 31 декабря 2026 года. Доход признается на 31 декабря 2027 года, а первое уведомление о КИК физлицо подает до 30 апреля 2028 года - через полтора года после регистрации.
Уведомление об участии по такой компании подается раньше и по своим правилам: в обычном случае в течение трех месяцев с даты регистрации, то есть в 2026 году.
Если Вы купили долю в действующей компании, первый цикл может наступить раньше. Доля и контроль для прибыли конкретного финансового года определяются на дату решения о распределении этой прибыли, принятого в следующем календарном году, а если такого решения нет - на 31 декабря этого следующего года (п. 3 ст. 25.15 НК РФ).
Для купленной компании нужно также проверить специальные правила о фактическом праве на прибыль (п. 3 ст. 25.15 НК РФ): от них зависит, кому относится прибыль, заработанная до покупки.
2.2. Как подавать уведомление о КИК, если финансовый год компании не совпадает с календарным?
Финансовый год иностранной компании может заканчиваться не 31 декабря, например 30 июня или 31 марта. В этом случае годом учета дохода будет календарный год, следующий за годом, на который приходится дата окончания финансового года.
Допустим, финансовый год Вашей КИК длится с 1 июля 2024 года по 30 июня 2025 года. Он заканчивается в 2025 году, поэтому доход физлица признается на 31 декабря 2026 года, а уведомление нужно подать до 30 апреля 2027 года. Весна 2026 года, ближайшая после окончания финансового года, для этого периода сроком подачи не является: доход признается только в конце 2026 года.
Для такого периода проверяется итоговое налоговое резидентство за 2026 год, наличие у Вас контроля на относимую дату и отсутствие специального исключения. Проверяется статус именно за 2026 год, а не за 2024-2025 годы и не на день заполнения уведомления.
2.3. Как подавать уведомление о КИК за прошлые годы?
Если КИК существует несколько лет, а уведомления не подавались, обязанность определяется отдельно за каждый год: по каждому периоду проверяются резидентство, контроль и финансовый год компании. За каждый год, где обязанность была, нужно подать отдельное уведомление.
Срок давности привлечения к ответственности - три года со дня нарушения (ст. 113 НК РФ). Он влияет только на возможность назначить штраф. Налоговая вправе отдельно истребовать документы по КИК за три предшествующих календарных года (ст. 25.14-1 НК РФ), но и это ограничение касается глубины запроса, а не самой обязанности. Поэтому сначала определите все периоды, где обязанность была, а последствия с учетом давности оценивайте уже после этого.
На схеме ниже собраны три цепочки годов: две для календарного финансового года и одна для некалендарного.
3. Заполнение уведомления о КИК: какие сведения указать и как подать форму в налоговую?
Ежегодное уведомление нужно подавать по форме с кодом по классификатору налоговой документации (КНД) 1120416, утвержденной приказом ФНС от 19.07.2021 № ЕД-7-13/671@ в редакции приказа от 09.10.2023 № ЕД-7-13/721@. Уведомление об участии подается по другой форме, поэтому уведомление о КИК нужно подать отдельно, даже если уведомление об участии уже подано.
3.1. Какие сведения нужны для формы уведомления о КИК?
Прежде чем заполнять форму, соберите сведения по каждой КИК и сверьте их с документами, из которых они берутся:
- сведения о компании - полное наименование, страна регистрации, регистрационный номер и налоговый идентификатор в стране регистрации при наличии, адрес. Источник: сертификат о регистрации, учредительные документы, выписка из реестра;
- основание контроля и доли - прямая, косвенная доля, участие вместе с супругом и несовершеннолетними детьми или с другими резидентами РФ. Источник: реестр участников, документы по каждой компании в цепочке;
- финансовый год компании - дата его начала и окончания, дата составления отчетности и, если есть, аудиторского заключения. Источник: сама отчетность и заключение;
- налоговый период уведомления - год, в котором прибыль признается Вашим доходом.
3.2. Когда в уведомлении о КИК ставится код 205?
Основание контроля и вид участия отражаются на листе А1. Особенность кода 205 в том, что он связан с конкретным основанием контроля, поэтому ставится не всем владельцам КИК.
Порядок заполнения уведомления, утвержденный приказом ФНС № ЕД-7-13/671@, связывает эти поля следующим образом (п. 6.3 Порядка):
- В поле 1.2 по коду 102 ставится значение 1, если Вы контролирующее лицо по подп. 2 п. 3 ст. 25.13 НК РФ: Ваша доля больше 10%, а совокупная доля налоговых резидентов РФ больше 50%.
- В этом случае в поле 2.1 по коду 205 ставится значение 1.
- В поле 2.6 указывается доля Вашего участия совместно с налоговыми резидентами РФ, которые не являются Вашим супругом или несовершеннолетними детьми.
Участие вместе с супругом и несовершеннолетними детьми отражается иначе - по коду 204 и в поле 2.5. Единоличные прямые и косвенные доли указываются в своих полях 2.2-2.4.
Брат здесь учитывается в поле 2.6: из этого поля исключаются только Ваши собственные супруг и несовершеннолетние дети. Если бы эти 10% принадлежали Вашей супруге или несовершеннолетнему ребенку, их участие отражалось бы по коду 204 и в поле 2.5.
Если же компания принадлежит Вам на 100%, Вы контролирующее лицо по доле больше 25%: в форме отражаются это основание контроля и Ваша единоличная доля в полях 2.2-2.4, а код 205, связанный с основанием 102, к Вам не относится.
3.3. Как подать уведомление о КИК в налоговую и подтвердить прием?
Способ подачи уведомления о КИК зависит от того, кто его подает (п. 4 ст. 25.14 НК РФ):
- физическое лицо вправе подать уведомление на бумаге либо в электронной форме, в том числе через личный кабинет налогоплательщика;
- организация подает уведомление только в электронной форме.
После подачи обязательно сохраните документ, который подтверждает, что налоговая получила уведомление, и дату подачи: при электронной подаче - квитанцию о приеме, при подаче на бумаге - экземпляр с отметкой налоговой или почтовые документы об отправке.
Сохраните также копию самого уведомления и всех приложений в том виде, в котором они были поданы. Если налоговая позднее задаст вопрос о сроке или составе подачи, именно эти документы подтвердят исполнение обязанности.
4. Какую отчетность контролируемых иностранных компаний нужно представить в налоговую?
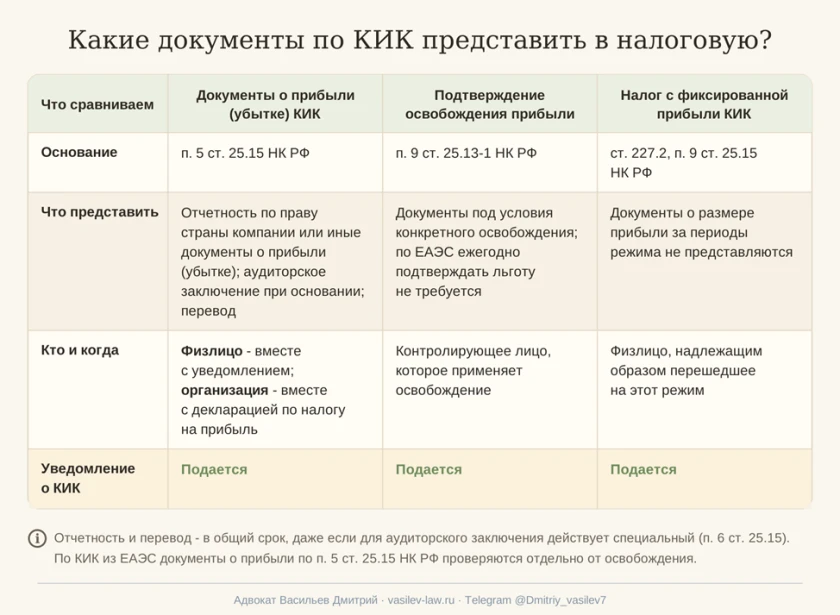
Финансовые документы по КИК - отдельная обязанность со своим основанием, сроком и санкцией. Уведомление сообщает о самой компании и контроле, а документы подтверждают размер ее прибыли или убытка. Поэтому вопрос, нужно ли прикладывать отчетность, решается отдельно от вопроса о самом уведомлении.
4.1. Какие документы о прибыли КИК подаются и в какой срок?
Документы, подтверждающие размер прибыли или убытка КИК, перечислены в п. 5 ст. 25.15 НК РФ:
- финансовая отчетность компании, составленная по законодательству страны ее регистрации, а если по этому законодательству отчетность не составляется - иные документы, подтверждающие прибыль или убыток;
- аудиторское заключение по этой отчетности, если обязательный аудит предусмотрен законодательством страны регистрации или учредительными документами компании, а также если аудит проводится добровольно;
- перевод на русский язык документов, составленных на иностранном языке.
Срок зависит от того, кто контролирующее лицо:
- физическое лицо представляет документы вместе с уведомлением о КИК, то есть до 30 апреля года, следующего за годом учета дохода;
- организация представляет документы вместе с декларацией по налогу на прибыль, обычный годовой срок подачи которой - до 25 марта года, следующего за налоговым периодом (п. 4 ст. 289 НК РФ), то есть позже срока самого уведомления организации.
Если по законодательству страны регистрации аудиторское заключение готовится позже, для него п. 6 ст. 25.15 НК РФ предусматривает специальный срок. Он касается только заключения: отчетность и перевод представляются в общий срок.
За непредставление документов в срок или представление заведомо недостоверных документов установлен самостоятельный штраф 500 000 рублей (п. 1.1 ст. 126 НК РФ). Он не зависит от штрафа за само уведомление и применяется, только если обязанность представить документы действительно была.
4.2. Нужны ли документы, если прибыль освобождена или применяется фиксированный режим?
Подтверждение освобождения прибыли и документы о размере прибыли - разные обязанности. Для освобождения прибыли КИК документы, подтверждающие выполнение его условий, нужно представить по отдельному основанию - п. 9 ст. 25.13-1 НК РФ. Состав этих документов зависит от вида освобождения.
Отдельно про страны Евразийского экономического союза (ЕАЭС). Прибыль компании, созданной по праву государства ЕАЭС и имеющей там постоянное местонахождение, освобождается от налога в России (подп. 2 п. 1 ст. 25.13-1 НК РФ). Ежегодно подтверждать именно это освобождение закон не требует (п. 9 ст. 25.13-1 НК РФ).
Но из этого не следует, что по такой КИК автоматически не нужны документы о размере прибыли по п. 5 ст. 25.15 НК РФ: это отдельная обязанность. Уведомление о КИК подается в любом случае.
Если физлицо надлежащим образом перешло на уплату налога с фиксированной прибыли КИК (ст. 227.2 НК РФ), документы о размере прибыли за периоды этого режима не представляются (п. 9 ст. 25.15 НК РФ). Ежегодное уведомление о КИК при этом подается как обычно.
4.3. Что делать, если отчетность КИК не составлена или ее невозможно получить?
Это две разные ситуации, и действовать в них нужно по-разному:
- Отчетность не составляется по законодательству страны регистрации. В этом случае п. 5 ст. 25.15 НК РФ допускает иные документы, подтверждающие прибыль или убыток компании. Подтвердить результат нужно ими.
- Отчетность составлена, но Вы не можете ее получить. Например, доступ к документам закрыт из-за ограничительных мер. Здесь нужно зафиксировать причину и собрать доказательства: запросы в компанию, регистратору или аудитору и ответы на них. Письмо в налоговую о том, что отчетность недоступна, само по себе гарантией освобождения не является.
Таким образом, в первом случае Вы заменяете отчетность другими документами, а во втором - доказываете, что получить ее не могли.
Специальные правила о штрафах за документы по КИК есть в п. 4-5 ст. 126 НК РФ. Рамки у них жесткие:
- за финансовые 2020 и 2021 годы эти штрафы не применяются;
- для финансовых 2022-2024 годов штраф не применяется, только если одновременно против контролирующего лица действуют ограничения, препятствующие получению документов, и КИК на 1-е число месяца установленного срока находится в недружественном государстве;
- на финансовые 2025-2026 годы эти правила не распространяются.
Документы за финансовый 2024 год при обычном цикле представляются в 2026 году, поэтому для них специальное правило еще может применяться при выполнении обоих условий. Но оно снимает только штраф за документы: сами документы и ежегодное уведомление о КИК подать все равно нужно.
На схеме ниже собраны три разных основания для документов по КИК.
5. Нужно ли уведомление о КИК без прибыли, после переезда и при прекращении контроля?
Обязанность подавать ежегодное уведомление зависит от контроля и резидентства. Результат работы компании ее не снимает, а переезд владельца и продажа компании влияют на нее через резидентство и контроль в конкретном периоде.
5.1. Нужно ли уведомление, если компания не работала, получила убыток или ее прибыль освобождена?
Да, нужно. Уведомление о КИК подается, даже если:
- компания не вела деятельность или только владеет имуществом, например недвижимостью;
- по итогам года у компании убыток;
- прибыль компании не превышает 10 млн рублей;
- прибыль освобождена от налога, в том числе как прибыль компании из страны ЕАЭС;
- физлицо перешло на уплату налога с фиксированной прибыли КИК.
Порог 10 млн рублей относится к прибыли КИК и определяет только, включается ли она в налоговую базу контролирующего лица (п. 7 ст. 25.15 НК РФ). Оборот компании и поступления на ее счет этим порогом не измеряются. Таким образом, и без налога к уплате уведомление подается, а документы о прибыли или убытке по общему правилу представляются.
5.2. Что меняется, если владелец КИК переехал за границу?
После переезда проверяется налоговое резидентство за тот год, в котором прибыль КИК признается Вашим доходом. Обязанности за прошлые периоды при этом сохраняются: если в 2025 году Вы были резидентом, уведомление за 2025 год нужно подать в 2026 году, даже если к этому времени Вы живете за границей.
5.3. Нужно ли уведомление о КИК после продажи или ликвидации компании?
После продажи доли ежегодная обязанность может сохраниться еще на один цикл. Для последнего цикла важно, у кого был контроль на дату решения о распределении прибыли последнего финансового года, а если решения не было - на 31 декабря следующего года (п. 3 ст. 25.15 НК РФ).
Например, компания с календарным финансовым годом, Вы продали ее 1 июня 2026 года.
- Если решение о распределении прибыли за 2025 год компания приняла в апреле 2026 года, когда доля еще была у Вас, прибыль 2025 года относится к Вам: доход признается 31 декабря 2026 года, и, если в 2026 году Вы налоговый резидент РФ, уведомление за 2026 год нужно подать до 30 апреля 2027 года.
- Если решения не было, контроль проверяется на 31 декабря 2026 года. На эту дату доли у Вас уже нет, поэтому прибыль 2025 года по общему правилу к Вам не относится.
Пункт 3 ст. 25.15 НК РФ при этом содержит специальные правила о фактическом праве на прибыль. Поэтому до того, как решить, что последнего уведомления нет, проверьте по документам даты продажи и решения о распределении прибыли и то, кому по договору продажи переходит право на нераспределенную прибыль.
При ликвидации логика та же: проверяется, сохранялся ли контроль на относимую дату по каждому еще не отраженному финансовому году. Если уведомления за прошлые годы не подавались, обязанность по ним после продажи или ликвидации остается. Специальное освобождение п. 13 ст. 25.14 НК РФ связано с редомициляцией и статусом недействующей организации по законодательству страны регистрации, требует подтверждающих документов и на обычную ликвидацию КИК автоматически не распространяется.
Отдельно от последнего уведомления о КИК при продаже или выходе из компании подается уведомление об участии о прекращении участия - по своим правилам и в течение трех месяцев.
6. Ошибка или пропуск срока: что делать и какой штраф за непредставление уведомления о КИК?
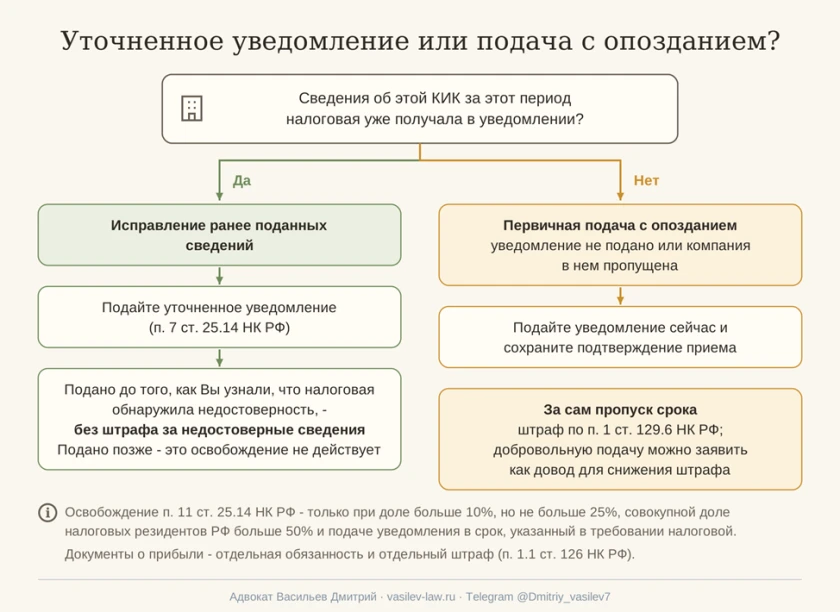
Прежде чем что-то подавать, сопоставьте конкретную КИК и конкретный период с тем, что налоговая уже приняла. От ответа на вопрос, сообщались ли сведения об этой компании за этот период раньше, зависит, исправляете Вы ошибку или подаете уведомление впервые с опозданием.
6.1. Как исправить ошибку в уже поданном уведомлении о КИК?
Если КИК за этот период уже была в принятом уведомлении, а Вы обнаружили ошибку, неполноту или недостоверные сведения, нужно подать уточненное уведомление (п. 7 ст. 25.14 НК РФ). Важен момент подачи: уточненное уведомление, поданное до того, как Вы узнали, что налоговая сама обнаружила недостоверность сведений, позволяет исправить ошибку без штрафа за недостоверные сведения.
Поэтому ошибку лучше исправлять сразу, как только Вы ее обнаружили, и сохранить подтверждение приема уточненного уведомления с датой.
6.2. Что делать, если уведомление о КИК не подано в срок?
Если сведения об этой КИК за этот период налоговая раньше не получала, это первичная подача с опозданием. Так же оценивается ситуация, когда Вы подали уведомление по одной компании и пропустили другую: по пропущенной компании сведения сообщаются впервые. Поэтому рассчитывать, что такая подача будет оценена как исправление ошибки по п. 7 ст. 25.14 НК РФ, не стоит, даже если форма помечена как уточненная.
При существующей обязанности первое, что нужно сделать, - подать уведомление сейчас и сохранить подтверждение приема. Ждать, пока налоговая выйдет на компанию сама, не стоит.
Отсутствие уведомления не делает компанию невидимой: налоговая может сопоставить его с ранее поданным уведомлением об участии, получить сведения по автоматическому обмену финансовой информацией или запросить их у иностранного налогового органа. О том, какие сведения передаются при обмене, я писал в статье про автоматический обмен финансовой информацией и риски зарубежного счета.
Есть одно узкое исключение для лица, которое контролирует компанию по подп. 2 п. 3 ст. 25.13 НК РФ: с долей больше 10%, но не больше 25%, при совокупной доле налоговых резидентов РФ больше 50%. Если налоговая направила ему требование о представлении уведомления (п. 8 ст. 25.14 НК РФ), он освобождается от штрафа при подаче уведомления в срок, указанный в требовании (п. 11 ст. 25.14 НК РФ).
Для владельца с долей больше 25% это исключение не работает.
6.3. Какие штрафы предусмотрены за уведомление о КИК и документы?
Штрафы привязаны к конкретной обязанности и конкретному периоду:
- за неподачу уведомления о КИК в срок - 500 000 рублей по каждой КИК (п. 1 ст. 129.6 НК РФ);
- за непредставление в срок финансовых документов по КИК - отдельно 500 000 рублей (п. 1.1 ст. 126 НК РФ), если обязанность их представить была и к ней не применяется специальное правило ст. 126 НК РФ для недоступной отчетности;
- за уведомление об участии - 50 000 рублей по каждой иностранной организации (п. 2 ст. 129.6 НК РФ). Это штраф за другую обязанность.
Поэтому сумма 1 млн рублей по одной КИК за период складывается, только если была и нарушена еще и самостоятельная обязанность представить документы. Если налоговая уже прислала требование, акт или решение о штрафе, пригодится моя статья о том, как снизить штраф за просрочку или неподачу ежегодного уведомления о КИК.
На схеме ниже собраны две ветви: исправление уже поданных сведений и первичная подача с опозданием.
7. Какой порядок подачи уведомления о КИК и что проверить перед отправкой?
Перед отправкой пройдите по цепочке от обязанности до подтверждения приема. По каждому пункту у Вас должен быть конкретный результат или документ:
- Обязанность за период. Рассчитайте налоговое резидентство за год учета дохода и доли - прямые, косвенные, вместе с супругом и несовершеннолетними детьми - либо зафиксируйте основание фактического контроля.
- Перечень КИК и периодов. Составьте список компаний и по каждой укажите финансовый год, год учета дохода и год подачи, включая прошлые годы, за которые уведомление не подавалось.
- Срок. Для физлица - 30 апреля, для организации - 20 марта года подачи; если срок приходится на нерабочий день, учтите перенос.
- Форма и сведения. Возьмите форму КНД 1120416 в редакции, действующей для этого периода, сверьте сведения о каждой компании с регистрационными документами, а коды основания контроля и вида участия - со структурой владения.
- Финансовые документы. Соберите отчетность или иные документы о прибыли, аудиторское заключение при наличии основания и перевод. Если документы о прибыли за период не нужны из-за фиксированного режима, зафиксируйте это; если отчетность недоступна, сохраните запросы и ответы.
- Сверка с прошлыми подачами. Проверьте, нет ли пропущенных КИК или периодов и ошибок, которые нужно исправить уточненным уведомлением.
- Подача и подтверждение. После подачи сохраните квитанцию о приеме, отметку налоговой или опись вложения, а также копию поданного комплекта.
Таким образом, если по каждому пункту есть документ или расчет, уведомление подано за правильный период, с правильными сведениями и подтвержденной датой подачи.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).