[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения и валютного законодательства, помогаю владельцам иностранных компаний выполнять обязанности по КИК, отвечать на требования налоговой и защищаться от штрафов.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня вопрос пойдет о возможности снижения штрафа за нарушение обязанности подавать уведомление о КИК.
Штраф за неподачу ежегодного уведомления о КИК составляет 500000 рублей по каждой компании, также еще 500000 рублей грозит за не предоставление отчетности к уведомлению - итого можно легко получить штраф в размере 1000000 рублей в год, а если не подавали уведомления несколько лет подряд, то штраф будет за каждый год отдельно.
На практике этот штраф часто можно снизить. Мы с клиентами добивались снижения таких штрафов и в два раза и в пять раз, а в отдельных случаях добивались снятия штрафа целиком (но это конечно касается ситуаций, когда он был изначально наложен незаконно).
Также нужно учитывать, что правила снижения недавно изменились. С 1 сентября 2026 года в статье 114 НК РФ установлен верхний предел уменьшения штрафа, а с 30 сентября 2026 года действует приказ ФНС о порядке учета смягчающих обстоятельств. Но эти правила применяются не ко всем нарушениям.
Частое заблуждение звучит так: «компания ничего не заработала, значит, штрафа не будет» или «я сейчас живу за границей, значит, меня это точно не коснется». На практике все сложнее:
- Отсутствие прибыли КИК никак не освобождает от подачи Уведомления, хотя при правильных действиях может быть использовано как смягчающее обстоятельство.
- а вот со статусом нерезидента по Уведомлению о КИК все интереснее - с точки зрения закона, естественно, нерезиденты, как Вы знаете, Уведомления о КИК подавать не должны. Но на практике штрафы нерезидентам приходят довольно часто, это также разберем далее в статье.
Сначала коротко о том, за что именно назначается штраф. У владельца иностранной компании могут возникать три разные обязанности, и за каждую предусмотрена своя санкция:
- уведомление об участии в иностранной организации. Его подает российский налоговый резидент (физлицо или организация) при доле участия, как правило, более 10%, в обычном случае - в течение трех месяцев с момента, когда возникло участие. Штраф за неподачу в срок или недостоверные сведения - 50 000 рублей по каждой иностранной организации (п. 2 ст. 129.6 НК РФ);
- ежегодное уведомление о КИК. Его подает налоговый резидент РФ, который является контролирующим лицом: физлицо - до 30 апреля, организация - до 20 марта соответствующего года. Год подачи определяется по п. 2 ст. 25.14 НК РФ, а не автоматически по году регистрации компании. Штраф - 500 000 рублей по каждой КИК (п. 1 ст. 129.6 НК РФ);
- финансовые документы КИК - отчетность компании по ее личному закону (при ее отсутствии - иные документы о прибыли или убытке), аудиторское заключение, если для него есть основание, и перевод. Физлицо представляет их вместе с уведомлением о КИК, организация - вместе с декларацией по налогу на прибыль (общий срок ее подачи сейчас 25 марта). За непредставление в срок или заведомо недостоверные документы установлен отдельный штраф 500 000 рублей (п. 1.1 ст. 126 НК РФ).
В рамках данной статьи речь пойдет о защите от штрафа именно за ежегодное уведомление о КИК. Если Ваша компания зарегистрирована в ОАЭ, общий перечень обязанностей конкретно по ОАЭ я разбирал в статье про уведомления, КИК и отчетность по компании и счетам в ОАЭ.
Также напоминаю, что недавно у меня были статьи:
- 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году
- Как ИП в 2026 году платить налоги с иностранного дохода на УСН и патенте (ПСН)?
Содержание:
- Не подали уведомление о КИК? Подайте его сейчас, если обязаны
- Как оспорить штраф по уведомлению о КИК, если обязанности не было, и когда просить о снижении?
- Какие обстоятельства помогут уменьшить штраф за уведомление о КИК?
- Как подготовить ходатайство о снижении штрафа за уведомление о КИК?
- Как заявить доводы по штрафу за уведомление о КИК до решения налоговой?
- Что делать, если налоговая отказала в снижении штрафа за уведомление о КИК?
- Когда обращаться в суд по штрафу за уведомление о КИК?
1. Что делать, если не подал Уведомление о КИК, а срок подачи уже прошел?
Если обязанность подать ежегодное уведомление о КИК у Вас была, а уведомление до сих пор не подано, практически всегда первое, что нужно сделать, - подать его, не дожидаясь, пока налоговая сама выйдет на компанию или пришлет документ. После подачи сохраните подтверждение приема с датой.
Также частая ошибка - клиенты неправильно определяют свою обязанность по подаче Уведомления, так как многие путают когда первый раз надо подавать Уведомление. Поэтому еще до подачи нужно определить, а точно ли вообще есть нарушение. Тут все еще зависит от страны, где открыта компания, какой там налоговый период и т.д.
1.1. Как ФНС может узнать об иностранной компании (КИК) если я не подавал Уведомление?
Рассчитывать на то, что без ежегодного уведомления налоговая о компании не узнает, не стоит. У ФНС есть несколько источников сведений:
- автоматический обмен финансовой информацией (CRS). Банк, в котором открыт счет компании, передает сведения о счете налоговому органу своей страны, а тот обменивается ими с партнерами по обмену. Если компания по правилам обмена относится к пассивным нефинансовым организациям (Passive NFE), в отчет могут попасть и контролирующие ее физлица, и тогда налоговая может увидеть связь компании с Вами. Для активных компаний раскрытие всех владельцев каждого корпоративного счета автоматически не происходит;
- банковские переводы на Ваши иностранные счета в странах, с которыми также есть автоматический обмен налоговой информацией.
Дальнейший порядок предусмотрен в п. 8-11 ст. 25.14 НК РФ. Если у налоговой есть информация, в том числе от иностранных налоговых органов, которая может свидетельствовать, что Вы контролирующее лицо, а уведомления нет, налоговая может сначала направить требование Вам, а, при отсутствии ответа, и в иностранный банк / налоговую.
1.2. Что делать, если претензии по уведомлению о КИК уже поступили?
Если налоговая уже прислала требование, акт или иной документ, и обязанность по подаче у Вас действительно была, уведомление нужно подать сейчас, причем желательно как можно быстрее. Сохраните подтверждение приема и все даты: когда Вы получили документ налоговой и когда подали уведомление.
Нарушение считается совершенным со следующего дня после последнего дня установленного срока подачи, а не когда налоговая о нем узнала, поэтому штраф тут, естественно, не отменяется, но как я писал выше, мы всегда "быстрое устранение нарушения" используем как основание для снижения штрафа.
Эти границы хорошо видны на примере решения ФНС от 26.01.2024 № БВ-4-9/743@, вынесенного по жалобе. Самостоятельное исправление не дало дополнительного снижения, поскольку этот же факт уже был учтен как признание вины. Ссылка на отсутствие ущерба и умысла не дала дополнительного результата, и владельцу с долей более 25% отказали в применении п. 11 ст. 25.14 НК РФ.
2. Как оспорить штраф по уведомлению о КИК, если обязанности не было, и когда просить о снижении?
Прежде чем просить налоговую уменьшить штраф, нужно проверить, была ли у Вас обязанность подать уведомление за спорный период.
Ежегодное уведомление о КИК подает налоговый резидент РФ независимо от гражданства, статус резидента определяется для конкретного уведомления и периода.
Если в спорном периоде Вы не были налоговым резидентом РФ, обязанности подать уведомление за этот период не было, но нее все так просто.
Если же обязанность по подаче была и срок действительно нарушен, тогда нужно сконцентрироваться на доводах о снижении штрафа и подтверждающих документах (ст. 112, 114 НК РФ).
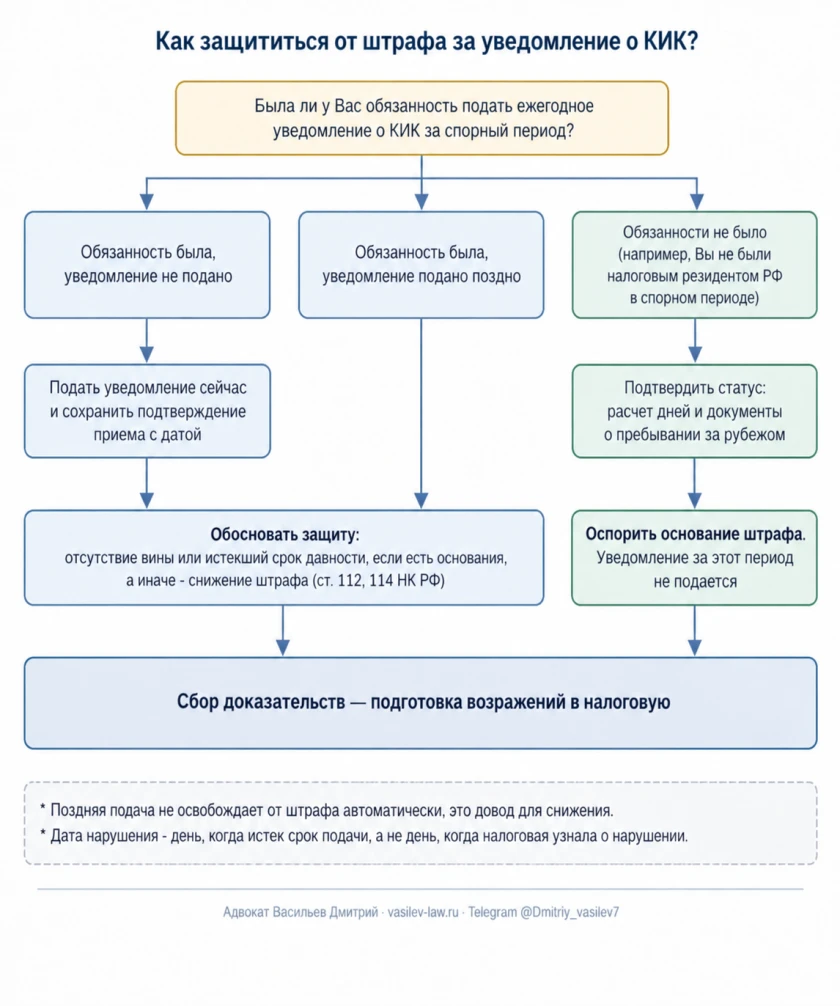
На схеме ниже собраны все три ситуации, о которых шла речь: неподача при существующей обязанности, поздняя подача и отсутствие обязанности за спорный период.
2.1. За какой период подтверждать статус нерезидента по уведомлению о КИК?
Для ежегодного уведомления о КИК физлица значение имеет итоговый статус за календарный год, за который подается уведомление, с учетом правил признания дохода КИК (п. 1-2 ст. 25.14, п. 1.1 ст. 223 НК РФ). В обычной ситуации последовательность такая:
- финансовый год КИК закончился в 2025 году;
- доход контролирующего физлица признается в 2026 году;
- уведомление за 2026 год подается в 2027 году.
В этом примере проверять нужно статус за 2026 год. Если к моменту подачи в 2027 году Вы уже живете за границей, это не играет роли.
А вот по уведомлению об участии статус проверяется на момент, когда возникло участие, а не за календарный год. Если на эту дату человек не был резидентом, но стал им по итогам того же года и сохранил соответствующую долю на 31 декабря, для него установлен специальный срок - до 1 марта следующего года (п. 3 ст. 25.14 НК РФ).
2.2. Как получить документы ФНС и не пропустить срок возражений на штраф по КИК?
На подачу возражений по акту налогового органа предоставляется один месяц со дня его получения (п. 6 ст. 100, п. 5 ст. 101.4 НК РФ). Поэтому необходимо контролировать поступление документов от налоговой.
Налоговая направляет документы физлицу по адресу места жительства или пребывания либо по адресу для направления документов, который Вы сообщили налоговой и который содержится в Едином государственном реестре налогоплательщиков (п. 5 ст. 31 НК РФ). Если ни того, ни другого в России нет, документы направляются по адресу принадлежащей Вам недвижимости, кроме земельных участков.
Дата получения зависит от канала:
- заказное письмо считается полученным на шестой рабочий день со дня отправки (п. 4 ст. 31, ст. 6.1 НК РФ). То, что Вы письмо не забрали, фактически ни на что не влияет - по закону Вы будете считаться уведомленным.
- документ в личном кабинете налогоплательщика считается полученным на следующий день после размещения. Обращайте внимание на дату размещения, а не только дату, когда Вы открыли документ.
Если срок все-таки пропущен, нужно проверить, надлежащим ли образом Вас известили, и собрать доказательства уважительных причин пропуска, если они конечно есть.
2.3. Какие правила снижения применяются к Вашему нарушению обязанности по подаче Уведомления о КИК?
Просрочка ежегодного уведомления считается совершенной в день, когда истек срок подачи.
Новое ограничение ухудшает положение нарушителя, поэтому к нарушениям, совершенным до 1 сентября 2026 года, оно не применяется (ст. 5 НК РФ). Уведомления, срок подачи которых истек в марте или апреле 2026 года, нарушены раньше этой даты, и для них действует прежний режим.
С 30 сентября 2026 года действует приказ ФНС от 24.07.2026 № ЕД-1-7/514@ о порядке учета смягчающих обстоятельств - сам он касается только ФНС, но для нарушений, к которым применяется новая редакция ст. 114 НК РФ, предел в десять раз обязателен в том числе для суда.
3. Какие обстоятельства помогут уменьшить штраф за уведомление о КИК?
Уменьшить штраф помогают конкретные обстоятельства, которые прямо прописаны в законе. Статья 112 НК РФ относит к смягчающим обстоятельствам:
- стечение тяжелых личных или семейных обстоятельств;
- совершение нарушения под влиянием угрозы, принуждения или в силу материальной, служебной или иной зависимости;
- тяжелое материальное положение физлица, привлекаемого к ответственности;
- иные обстоятельства, которые инспекция или суд признают смягчающими, например добровольное устранение нарушения (подп. 3 п. 1 ст. 112 НК РФ).
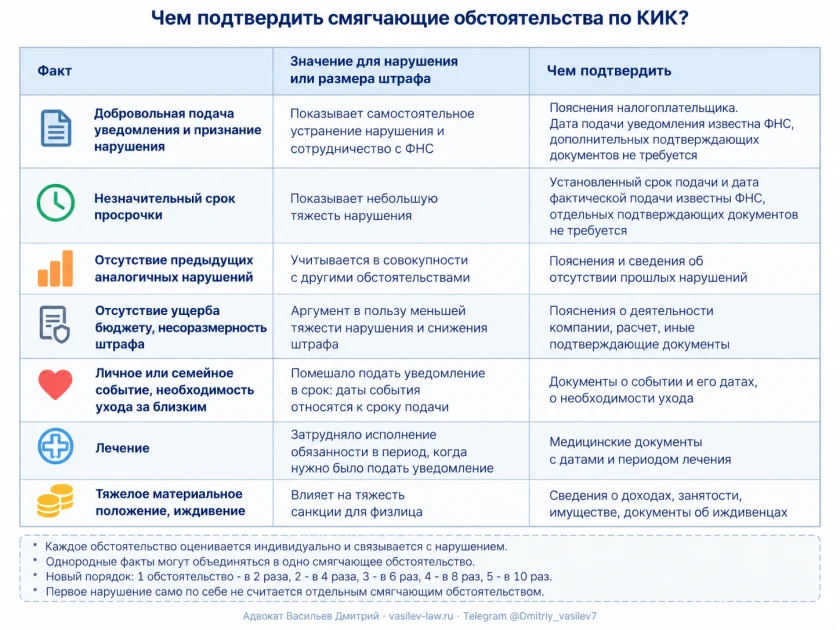
По каждому обстоятельству в обращении нужно показать три вещи: что произошло, как это повлияло на нарушение или его тяжесть и чем это подтверждается. Примеры таких фактов и подтверждений:
- личное или семейное событие, например необходимость ухода за близким, с датами, относящимися к сроку подачи;
- лечение в период, когда нужно было подать уведомление. Нужны медицинские документы с датами и периодом лечения;
- тяжелое материальное положение и иждивение. Подтверждают сведения о доходах, занятости, имуществе и документы об иждивенцах;
- добровольное устранение нарушения. Подтверждается документом о приеме уведомления с датой подачи.
На практике описанные выше пункты из закона используются реже, мы чаще всего используем:
- отсутствие ущерба для бюджета - например, если компания деятельность не вела, или вела, но никаких доп. налогов в российский бюджет все равно Вы не должны платить - например, дивиденды / зарплата от компании были, но налог с них Вы и так заплатили.
- добровольную подачу уведомления и признание нарушения. Если Вы самостоятельно представили просроченное уведомление, особенно до обнаружения нарушения налоговой, это можно использовать как аргумент для снижения штрафа;
- незначительный срок просрочки. Например, уведомление подано с опозданием на несколько недель;
- отсутствие предыдущих аналогичных нарушений. Если налогоплательщик ранее добросовестно исполнял налоговые обязанности, это можно привести в совокупности с другими обстоятельствами;
- несоразмерность штрафа тяжести нарушения. Например, штраф 500 000 рублей является чрезмерным с учётом небольшой просрочки, добровольного представления уведомления и других обстоятельств дела.
Если к Вашему нарушению применяется новый порядок (раздел 2.3), инспекция учитывает приказ ФНС № ЕД-1-7/514@. В нем:
- просрочка ежегодного уведомления до трех рабочих дней прямо названа примером незначительности нарушения;
- первое нарушение само по себе не учитывается как отдельное смягчающее обстоятельство в отрыве от оценки других фактов;
- однородные факты объединяются в одно обстоятельство;
- размер снижения зависит от числа признанных обстоятельств: одно - в 2 раза, два - в 4 раза, три - в 6 раз, четыре - в 8 раз, пять - в 10 раз.
4. Как подготовить ходатайство о снижении штрафа за уведомление о КИК?
Смягчающие обстоятельства можно заявить в возражениях на акт, в отдельном ходатайстве или в обоих документах. Мы с клиентами, как правило, просто все расписываем в возражениях - так проще.
Ходатайство / возражения нужно строить из следующих разделов:
- Адресат и заявитель: инспекция, которая рассматривает материалы, и Ваши данные.
- Предмет: какой акт или иной документ налоговой, за какой период и по какому уведомлению.
- Факты с датами: что произошло и как это связано со сроком подачи.
- С чем именно не согласны - обычно пишем, что не согласны с размером штрафа, так как не учтены смягчающие обстоятельства.
- Доводы, каждый со ссылкой на конкретный документ.
- Перечень приложений.
- Документ о полномочиях, если ходатайство подает представитель.
5. Как заявить доводы по штрафу за уведомление о КИК до решения налоговой?
Порядок рассмотрения зависит от того, в рамках чего налоговая выявила нарушение (ст. 100.1 НК РФ):
- если нарушение выявлено при камеральной или выездной проверке, применяется ст. 101 НК РФ;
- если в ходе иных мероприятий налогового контроля - ст. 101.4 НК РФ, за исключениями, предусмотренными законом.
То есть не каждое письмо налоговой означает камеральную проверку.
Если нарушение рассматривается по ст. 101.4 НК РФ, стадии идут в следующем порядке:
- Налоговая составляет акт в течение 10 рабочих дней после выявления нарушения.
- Возражения можно подать в течение месяца со дня получения акта.
- Материалы рассматриваются, и решение выносится в течение 10 рабочих дней после окончания этого месяца.
Если нарушение выявлено при проверке:
- На возражения по акту проверки дается месяц (п. 6 ст. 100 НК РФ).
- После этого материалы рассматриваются в течение 10 рабочих дней с возможным продлением не более чем на месяц (п. 1 ст. 101 НК РФ).
- Если по итогам рассмотрения назначены дополнительные мероприятия налогового контроля и составлено дополнение к акту, на возражения по нему отдельно дается 15 рабочих дней, после чего выносится решение.
6. Что делать, если налоговая отказала в снижении штрафа за уведомление о КИК?
Если Вы полагаете, что у Вас были реальные доводы для снижения штрафа, но ФНС их не учла, то далее нужно подать жалобу в вышестоящую ФНС, а если и она отказала Вам в Ваших доводах - далее уже идет суд.
Вид жалобы и срок зависят от процедуры:
- решение по ст. 101.4 НК РФ вступает в силу со дня вручения или со дня, когда оно считается полученным. Месячного срока на апелляционную жалобу здесь нет, подается обычная жалоба. Срок на нее - год со дня вынесения решения (абз. 2 п. 2 ст. 139 НК РФ), но подавать ее лучше сразу;
- решение по ст. 101 НК РФ можно обжаловать апелляционной жалобой до вступления в силу. По общему правилу оно вступает в силу через месяц после вручения;
- на вступившее в силу решение о привлечении к ответственности, которое не обжаловали в апелляционном порядке, жалобу можно подать в течение года со дня вынесения решения (абз. 2 п. 2 ст. 139 НК РФ).
Подавать жалобу лучше сразу после вручения решения, не дожидаясь конца срока. Если срок пропущен по уважительной причине, можно просить его восстановить, если конечно есть для этого доводы.
Жалоба подается в вышестоящий налоговый орган через инспекцию, которая вынесла решение, и инспекция направляет ее туда в течение 3 рабочих дней. Вышестоящий орган рассматривает жалобу:
- на решение по ст. 101 НК РФ - в течение месяца со дня получения, с продлением не более чем на месяц;
- на решение по ст. 101.4 НК РФ - в течение 15 рабочих дней, с продлением не более чем на 15 рабочих дней.
Если представляются дополнительные документы, отсчет срока меняется (п. 6 ст. 140 НК РФ). Новые доказательства, которые Вы не представили раньше, нужно сопровождать объяснением, почему их не удалось представить своевременно (п. 4 ст. 140 НК РФ).
Отдельно про приостановление исполнения. С 1 ноября 2025 года для физлица, которое не является ИП, подача жалобы приостанавливает исполнение решения о привлечении к ответственности в обжалуемой части сумм, не уплаченных на дату получения жалобы, включая штраф. Приостановление действует до вступления в силу судебного акта об их взыскании (п. 5.2 ст. 138 НК РФ).
Для организаций действует другой механизм - приостановление по заявлению с банковской гарантией (п. 5.1 ст. 138 НК РФ).
7. Когда обращаться в суд по штрафу за уведомление о КИК?
Обращаться в суд по решению о штрафе можно после обязательного досудебного обжалования в вышестоящий налоговый орган. Порядок зависит от характера спора:
- если спор касается личной обязанности гражданина и не является экономическим, подается административный иск по гл. 22 Кодекса административного судопроизводства РФ (КАС РФ), обычно в районный суд;
- если спор экономический (организация), подается заявление по гл. 24 Арбитражного процессуального кодекса РФ (АПК РФ) в арбитражный суд субъекта.
Общий срок обращения в суд - три месяца (ст. 219 КАС РФ, ст. 198 АПК РФ во взаимосвязи с п. 3 ст. 138 НК РФ). Он отсчитывается с момента, когда Вы узнали о решении вышестоящего налогового органа, либо с момента, когда истек срок на принятие этого решения, если в срок его не приняли (п. 6 ст. 140 НК РФ).
Если срок пропущен по уважительной причине, можно просить суд восстановить его, но тут все зависит от ситуации.
Для суда понадобятся:
- акт и решение о привлечении к ответственности;
- жалоба и решение по ней либо подтверждение того, что срок на ее рассмотрение истек;
- документы о подаче и получении: когда Вы получили акт и решение, когда подали возражения и жалобу;
- документы об обстоятельствах, на которых строится позиция.
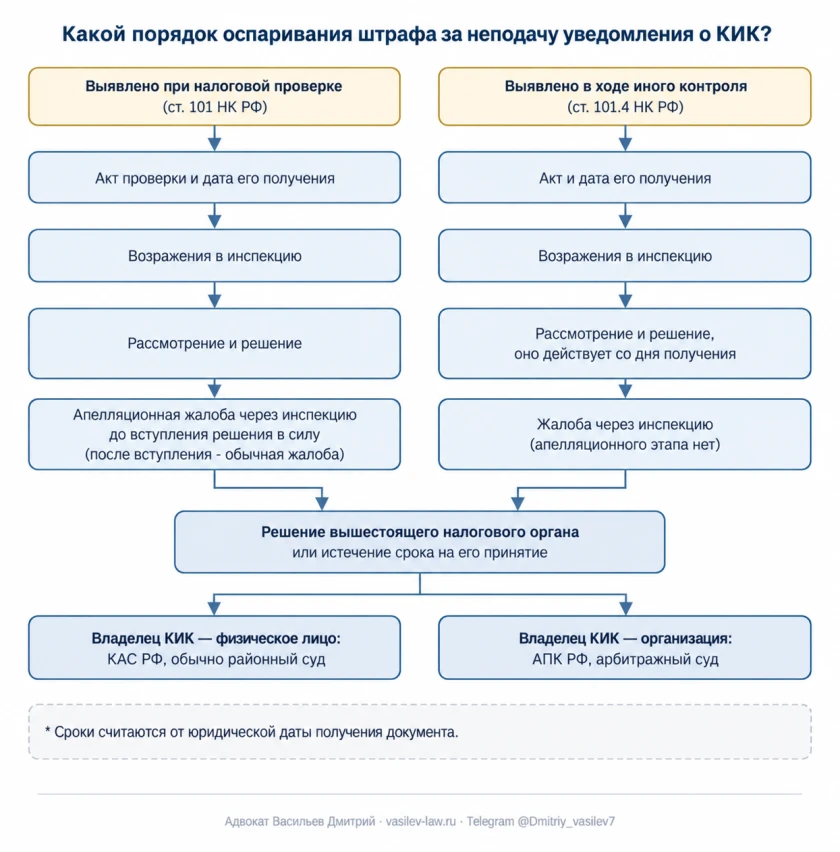
Весь путь защиты, от акта до суда, собран на схеме ниже.
Нужна помощь юриста со снижением штрафа за нарушение срока подачи уведомления о КИК?
Если Вы не подали уведомление о КИК вовремя или уже получили требование, акт или решение о штрафе - обращайтесь напрямую, я лично изучу Вашу ситуацию, оценю что можно сделать и помогу со снижением штрафа.
Для консультации напишите мне сообщение с кратким описанием ситуации:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Или оставляйте заявку на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).