[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения и валютного законодательства, помогаю разобраться, какие налоговые обязанности в России возникают при доходах из-за рубежа, какие документы для этого нужны и есть ли основания зачесть налог, уже уплаченный в другой стране.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодняшняя статья будет для налоговых резидентов России, которые в 2026 году получали зарплату или роялти от иностранной компании или дивиденды от своей собственной иностранной компании.
Если же доход из-за рубежа Вы получаете как предприниматель, он облагается по правилам Вашего режима ИП. Этот вопрос я подробно разбирал отдельно: как ИП платить налоги с иностранных доходов. Здесь речь только о личной декларации физического лица.
Здесь обычно несколько специриев:
- Вы просто работаете по договору на иностранную компанию как обычный работник.
- У Вас своя компания в Казахстане / ОАЭ / Армении / Киргизии и т.д. и Вы от нее получаете зарплату и дивиденды.
Часто в таких ситуациях деньги поступают на счет в иностранном банке, часто с Вас удержали при этом какой-то налог у источника. В России при этом нужно подать декларацию, посчитать все в рублях, по своим кодам правильно вычесть налог за рубежом (хотя это не всегда можно сделать).
Сегодня разберем по порядку, в каких случаях декларация обязательна, какие документы собрать, по какой дате и какому курсу пересчитывать доход, как заполнить приложение 2 и оформить зачет иностранного налога, а также что делать, если подтверждение налога пришло позже:
- Когда физическому лицу нужно подать 3-НДФЛ по иностранному доходу?
- Какую форму 3-НДФЛ с приложением 2 использовать для доходов за 2026 год?
- Какие сведения и документы нужны для 3-НДФЛ по доходу от иностранной компании?
- Какую дату и какой курс для пересчета иностранного дохода брать в 3-НДФЛ?
- Как заполнить приложение 2 к 3-НДФЛ по зарплате и дивидендам?
- Какие коды дохода и код валюты указать в 3-НДФЛ?
- Какие документы подтверждают налог, уплаченный за рубежом?
- Как оформить зачет иностранного налога в 3-НДФЛ?
- Образец расчета для приложения 2 к 3-НДФЛ: зарплата и дивиденды иностранной компании
- Как собрать и подать декларацию 3-НДФЛ по иностранному доходу целиком?
- Какой срок подачи 3-НДФЛ по иностранному доходу и уплаты налога за 2026 год?
- Как заявить зачет налога, уплаченного за рубежом, если документы пришли позже?
1. Когда физическому лицу нужно подать 3-НДФЛ по иностранному доходу?
Декларацию по иностранным доходам физическое лицо подает само, если одновременно выполняются три условия:
- За 2026 год Вы налоговый резидент России (п. 2 ст. 207 НК РФ).
- Доход получен от источника за пределами России.
- Налог с этой выплаты не исчислил и не удержал налоговый агент, то есть тот, кто по НК РФ обязан удерживать НДФЛ при выплате.
В этом случае налог Вы исчисляете самостоятельно и подаете 3-НДФЛ (подп. 3 п. 1 и п. 3 ст. 228 НК РФ), а иностранный доход отражаете в приложении 2. Заполняют его только налоговые резиденты России: нерезидент обычный доход от иностранного источника не декларирует, так как не обязан платить налог с такого дохода.
1.1. Зарплата от иностранной компании в 3 НДФЛ: где выполнена работа и кто удерживает налог?
Чтобы понять, нужно ли отражать в 3-НДФЛ доход от иностранной компании и в каком именно Приложении, сначала смотрим на место, где Вы фактически работаете, адрес работодателя здесь вторичен. Иностранная компания сама по себе не означает иностранный источник дохода.
По Налоговому кодексу источник зарплаты определяется так:
- работа выполняется в России, даже по договору с иностранной компанией: это доход от российского источника (подп. 6 п. 1 ст. 208 НК РФ), приложение 2 для него не заполняется;
- работа выполняется за пределами России у иностранной компании: это доход от иностранного источника (подп. 6 п. 3 ст. 208 НК РФ), при отсутствии налогового агента его нужно задекларировать самостоятельно;
- дистанционная работа по договору с российской организацией или российским подразделением иностранной компании: это доход от российского источника, где бы Вы ни находились (подп. 6.2 п. 1 ст. 208 НК РФ), кроме прямо названных в этой норме случаев работы на зарубежное подразделение российской организации.
Отдельные правила действуют для работ и услуг, которые выполняются через интернет с использованием российской инфраструктуры (подп. 6.3 п. 1 и подп. 6.1 п. 3 ст. 208 НК РФ). Там источник зависит не только от места работы, но и от дополнительных условий: налогового резидентства физического лица, счета в российском банке, названного в норме российского плательщика.
Второй вопрос - есть ли у выплаты налоговый агент. Если у иностранной компании есть российское подразделение или постоянное представительство, НДФЛ удерживает оно (п. 1 ст. 226 НК РФ). Кроме того, по отдельным вознаграждениям за работу через интернет налоговыми агентами могут быть и сами иностранные компании (п. 1.1 ст. 226 НК РФ).
1.2. Дивиденды собственной иностранной компании в 3 НДФЛ: какой доход отражаем?
3-НДФЛ по иностранным дивидендам подается за тот год, в котором дивиденды Вам фактически выплачены. Дивиденды от иностранной организации относятся к доходам от иностранного источника (подп. 1 п. 3 ст. 208 НК РФ). То есть в декларации отражается именно состоявшаяся выплата по решению о распределении прибыли.
Здесь важно не путать три разные вещи:
- деньги на счете компании принадлежат компании и Вашим личным доходом не являются, даже если Вы ее единственный владелец;
- дивиденды - это прибыль, которую компания решила распределить и фактически Вам выплатила;
- прибыль контролируемой иностранной компании (КИК) - самостоятельный вид дохода со своими правилами: владение компанией не превращает каждую выплату в прибыль КИК.
Для отражения дивидендов нужны документы о распределении прибыли и сама выплата. Помимо этого, у владельца иностранной компании есть отдельные обязанности по уведомлениям, а при определенных условиях и налог с ее нераспределенной прибыли.
Если Вы получаете роялти от иностранной компании, для заполнения 3-НДФЛ сначала нужно определить источник дохода. Для вознаграждения за использование авторских или смежных прав имеет значение место их использования, а при предоставлении прав через интернет действуют специальные правила статьи 208 НК РФ. Сам по себе иностранный плательщик еще не означает, что доход нужно отражать именно в приложении 2.
1.3. Нужно ли подавать декларацию, если доплачивать в России нечего?
Да, нужно. Если иностранный налог законно зачтен и доплата в России получилась нулевой, обязанность подать декларацию от этого не исчезает: уплата налога за рубежом не заменяет российское декларирование (ст. 228, 229 и 232 НК РФ).
2. Какую форму 3-НДФЛ с приложением 2 использовать для доходов за 2026 год?
Доходы за 2026 год декларируются в 2027 году. Для этого применяется обновлённая форма 3-НДФЛ, утверждённая приказом ФНС от 20.10.2025 № ЕД-7-11/913@ с изменениями, внесёнными приказом от 25.05.2026 № ЕД-1-11/333@, вступившими в силу 1 сентября 2026 года.
При заполнении декларации необходимо учитывать действующую на момент подачи редакцию формы и порядок её заполнения, поскольку ФНС периодически вносит в них изменения.
Сами сведения, которые нужны для декларации, указывает Налоговый кодекс: дата получения дохода, курс ЦБ, полная сумма выплаты и иностранный налог.
3. Какие сведения и документы нужны для 3-НДФЛ по доходу от иностранной компании?
Перед заполнением декларации соберите документы по каждой выплате и сведите их в одну таблицу. Документы по зарплате и по дивидендам отличаются.
По зарплате понадобятся:
- трудовой или иной договор с иностранной компанией, из которого видно, где выполняется работа;
- справка или расчетные сведения работодателя о начисленной сумме, удержанном налоге и выплатах по месяцам;
- выписка по счету, на который поступила зарплата.
По дивидендам понадобятся:
- решение компании о распределении прибыли и выплате дивидендов;
- документ, подтверждающий Ваше участие и долю в компании;
- выписка о поступлении дивидендов на счет;
- документ компании об удержанном налоге, если налог удерживался.
Дальше по каждой выплате выпишите в таблицу:
- дату фактического получения;
- валюту;
- полную сумму дохода до удержания налога;
- сумму иностранного налога и дату его уплаты;
- сумму, которая фактически пришла на счет.
В декларацию идет полная сумма дохода, удержанный иностранный налог отражается отдельно (п. 1 и 5 ст. 210 НК РФ).
Важно отметить, что документы о доходе и документы для зачета иностранного налога - это разные пакеты. Первые подтверждают, что и когда Вы получили. Вторые нужны, только если Вы заявляете зачет: для них в ст. 232 НК РФ установлены свои требования, включая нотариальный перевод.
4. Какую дату и какой курс для пересчета иностранного дохода брать в 3-НДФЛ?
Иностранный доход пересчитывается в рубли по официальному курсу ЦБ на дату фактического получения дохода (п. 5 ст. 210 НК РФ). Иностранный налог пересчитывается отдельно, по курсу ЦБ на дату его уплаты (п. 3 ст. 232 НК РФ). Это две разные даты и часто два разных курса.
Поэтому по каждой выплате Вам нужны четыре показателя:
- дата получения дохода;
- курс ЦБ на эту дату;
- дата уплаты иностранного налога;
- курс ЦБ на дату уплаты налога.
Курс валюты для 3-НДФЛ берется именно официальный, установленный Банком России. Курс банка, по которому Вы конвертировали деньги, среднегодовой курс или курс на 31 декабря для обычной зарплаты и дивидендов не применяются.
4.1. Как определить день получения зарплаты или дивидендов?
Для обычного денежного дохода днем получения считается день зачисления денег на Ваш счет, в том числе счет в иностранном банке (подп. 1 п. 1 ст. 223 НК РФ).
Например, зарплата поступила на счет в иностранном банке 8 октября, а в Россию Вы перевели ее в декабре. Дата дохода все равно 8 октября: последующий перевод между своими счетами не влияет на дату получения дохода. Дата акта, дата начисления и дата конвертации в банке тоже не влияют на дату получения дохода. Начисленная, но еще не выплаченная зарплата или объявленные, но не выплаченные дивиденды сами по себе полученным денежным доходом не являются.
Для отдельных видов дохода, например по операциям с ценными бумагами, дата определяется по своим правилам.
4.2. Почему для иностранного налога нужен отдельный курс в 3 НДФЛ?
Дата, когда налог удержали из Вашей выплаты, и дата, когда его уплатили в бюджет другой страны, не обязательно совпадают. Для пересчета берется дата уплаты налога, подтвержденная документом, и курс ЦБ на эту дату (п. 3 ст. 232 НК РФ).
5. Как заполнить приложение 2 к 3-НДФЛ по иностранной зарплате и дивидендам?
Приложение 2 Вы заполняете отдельно по каждому источнику и каждому виду дохода. Зарплата и дивиденды даже от одной компании отражаются отдельно, то есть несколько выплат от одного источника показываются каждая по своей дате и своему курсу. Курс за год не усредняется.
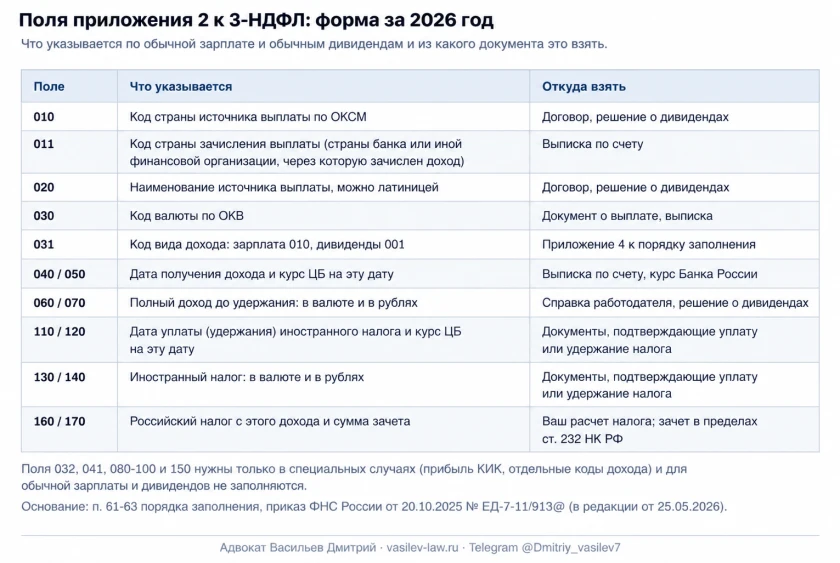
При декларировании доходов за 2026 год приложение 2 формы 3-НДФЛ для иностранной зарплаты и дивидендов заполняется следующим образом (п. 61-63 порядка заполнения декларации, утвержденного приказом ФНС от 20.10.2025 № ЕД-7-11/913@, в редакции от 25.05.2026):
- 010 - код страны источника выплаты по ОКСМ;
- 011 - 011 - код страны зачисления выплаты (страны налогового резидентства финансовой организации, через которую зачислен доход, например иностранного банка или брокера);
- 020 - наименование источника выплаты;
- 030 - код валюты по ОКВ;
- 031 - код вида дохода;
- 040 - дата получения дохода;
- 050 - курс ЦБ на дату получения дохода;
- 060 и 070 - сумма дохода в валюте и в рублях;
- 110 и 120 - дата уплаты иностранного налога и курс ЦБ на эту дату;
- 130 и 140 - сумма налога, уплаченного за рубежом, в валюте и в рублях;
- 160 и 170 - сумма налога, исчисленная в России с этого дохода, и сумма налога, подлежащая зачету.
Сведения для строк 010-031 берутся из договора или решения о дивидендах и из выписки по счету, для строк 040-070 из выписки и справки работодателя или решения о дивидендах, для строк 110-140 из документа об уплате иностранного налога. Курсы берутся с сайта Банка России. Поля 032, 041, 080-100 и 150 предназначены для специальных случаев, о них в подразделе 5.2.
5.1. Страна источника, страна зачисления и название компании
В строке 010 указывается страна, где находится источник выплаты, то есть работодатель или компания, выплатившая дивиденды. В строке 011 указывается страна банка, куда поступили деньги. Если иностранная компания платит Вам на счет в банке третьей страны, то коды как Вы понимаете будут разными.
Коды стран берутся из Общероссийского классификатора стран мира (ОКСМ), а коды валют - из Общероссийского классификатора валют (ОКВ).
Наименование источника в строке 020 можно указать латиницей, так, как оно написано в договоре или в решении о дивидендах. Если источник по документам установить невозможно, порядок заполнения допускает указать вид операции.
5.2. Какие специальные поля не нужны обычной выплате?
Для обычной зарплаты и обычных дивидендов часть полей приложения 2 не заполняется:
- 032 - только если отражается доход в виде прибыли КИК;
- 041 - ставка налога, которая указывается только для кодов дохода 025 и 046 в целях устранения двойного налогообложения;
- 080, 090 - сумма и код освобождения от налогообложения в отдельных случаях, предусмотренных ст. 217 НК РФ, в том числе при операциях с иностранными компаниями; 100 - порядок определения прибыли КИК;
- 150 - российский налог с прибыли КИК.
Таким образом, при обычной выплате дивидендов собственной компании строка 032 остается пустой.
6. Какие коды дохода и код валюты указать в 3-НДФЛ?
В декларации используются три разных справочника кодов:
- трехзначный код вида дохода, который ставится в строке 031 приложения 2;
- двузначный код группы доходов в строке 001 раздела 2;
- четырехзначные коды доходов, которые встречаются в справках налоговых агентов и в некоторых программах.
Четырехзначные коды вроде 1010, 1011 или 1530 в строку 031 механически не переносятся: это другой справочник. Коды видов дохода для декларации приведены в приложении 4 к порядку заполнения, утвержденному приказом № ЕД-7-11/913@.
6.1. Код вида дохода: зарплата, дивиденды и роялти
В форме за 2026 год для наших двух выплат коды такие:
- зарплата от иностранного работодателя - код вида дохода 010, код группы доходов 01;
- фактически выплаченные дивиденды иностранной компании - код вида дохода 001, код группы доходов 02.
- роялти от источника за пределами России - код вида дохода 012, код группы доходов 01.
Разные группы означают, что в разделе 2 зарплата и дивиденды считаются раздельно, каждая в своей налоговой базе.
6.2. Код валюты в 3-НДФЛ
Код валюты указывается цифрами по ОКВ: доллар США - 840, евро - 978, казахстанский тенге - 398.
7. Какие документы подтверждают налог, уплаченный за рубежом?
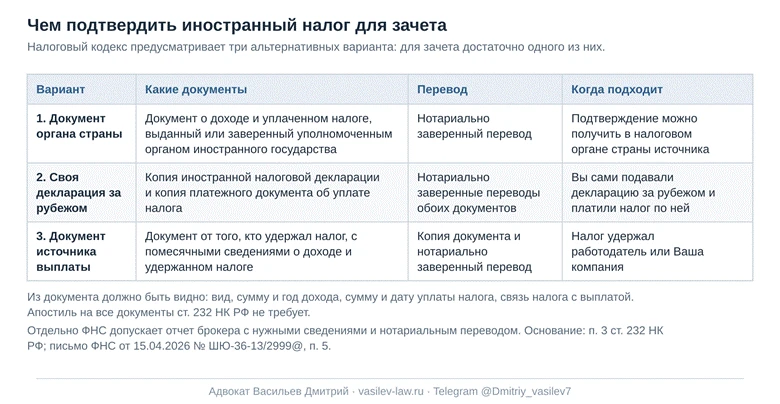
Чтобы зачесть налог, уплаченный за рубежом, его нужно подтвердить документами. Налоговый кодекс предусматривает три альтернативных варианта, для зачета достаточно одного из них (п. 3 ст. 232 НК РФ):
- Документ о полученном доходе и уплаченном налоге, выданный или заверенный уполномоченным органом иностранного государства, с нотариально заверенным переводом на русский язык.
- Копия налоговой декларации, поданной в иностранном государстве, и копия платежного документа об уплате налога, обе с нотариально заверенными переводами.
- Если налог удержал источник выплаты, документ от него с помесячными сведениями о доходе и удержанном налоге, его копия и нотариально заверенный перевод.
Если налог с зарплаты или дивидендов удержал работодатель или сама компания, проще всего использовать третий вариант: документ об удержании выдает тот, кто удерживал налог. Первый вариант подходит, когда подтверждение можно получить в налоговом органе страны источника. Второй подходит, когда Вы сами подавали декларацию за рубежом и платили налог по ней. Отдельно ФНС допускает в качестве подтверждения отчет брокера с нужными сведениями и нотариальным переводом (письмо ФНС от 15.04.2026 № ШЮ-36-13/2999@, п. 5).
Собирать все три пакета одновременно не нужно, а апостиль на все документы ст. 232 НК РФ не требует. Главное, чтобы из документа было видно:
- вид дохода, его сумму и год получения;
- сумму налога и дату его уплаты;
- связь налога с конкретной выплатой.
Таким образом, документ с помесячной разбивкой дохода и налога лучше запросить у работодателя или компании заранее и сразу сделать нотариальный перевод, если документ не на русском языке.
8. Как оформить зачет иностранного налога в 3-НДФЛ?
Зачет иностранного налога возможен не в каждой ситуации. Поэтому прежде чем уменьшать российский налог, проверьте условия по порядку (ст. 232 НК РФ; письмо ФНС от 15.04.2026 № ШЮ-36-13/2999@, п. 1-5):
- Есть ли у России соглашение об избежании двойного налогообложения со страной источника и действовало ли оно в 2026 году.
- Распространяется ли соглашение на этот налог: не любой иностранный сбор или взнос является подоходным налогом.
- Какой статьей соглашения регулируется этот вид дохода и какая страна вправе его облагать. Для зарплаты и дивидендов в соглашениях действуют разные статьи. Если облагать доход по Соглашению вправе только Россия, удержание налога за рубежом само по себе права на зачет не дает.
- Ограничивает ли соглашение ставку налога в стране источника: зачет не может превышать этого договорного предела.
- Подтверждена ли уплата налога одним из вариантов из раздела 7.
Если иностранный налог удержан сверх договорной ставки, Россия естественно эту разницу не возмещает.
Зачет налога, уплаченного в Армении, Киргизии или любой другой стране зависит от соглашения, вида дохода и документов.
Проблема еще заключается в том, что на практике добиться от иностранного работодателя неудержания налога бывает крайне сложно. Бухгалтеры казахстанских и армянских компаний не любят учитывать положения международных соглашений и предпочитают удерживать налог во избежание претензий местных налоговых органов.
Пока такие отказы в нашей практике встречаются сравнительно редко, и в большинстве случаев нам удается добиться зачета иностранного налога. Тем не менее этот риск необходимо учитывать заранее, особенно при дистанционной работе на иностранную компанию.
Отдельно про соглашения, действие которых частично приостановлено. Указом Президента РФ от 08.08.2023 № 585 приостановлено действие только отдельных статей ряда соглашений. Для доходов, полученных с 8 августа 2023 года, ФНС направляет к позиции Минфина в письме от 03.10.2025 № 03-04-07/96092 (письмо ФНС № ШЮ-36-13/2999@, п. 4).
На практике в большинстве случаев действие конкретной нормы, которая позволяет засчитывать удержанный за рубежом налог, сохраняется, поэтому в основном налог можно зачесть.
В приложении 2 полная сумма дохода и иностранный налог показываются в разных строках. В форме за 2025 год в строке 160 указывается российский налог с этого дохода, а в строке 170 - зачет налога, уплаченного в иностранном государстве, в пределах российского налога. Дальше сумма зачета уменьшает налог к уплате по разделу 2.
9. Образец расчета для приложения 2 к 3-НДФЛ: зарплата и дивиденды иностранной компании
Ниже два примера: они показывают, какие сведения и в каком виде переносятся из документов в приложение 2. Страна источника и реальная ставка налога в примерах не заданы, удержание 10% условное, поскольку это наиболее популярный вариант.
9.1. Зарплата от иностранного работодателя в 3 НДФЛ
Вы налоговый резидент России и в 2026 году работаете за рубежом по договору с иностранной компанией, у которой нет российского подразделения, то есть налогового агента нет. 8 апреля 2026 года на Ваш счет поступает зарплата, а документ работодателя подтверждает, что удержанный налог уплачен 15 апреля 2026 года.
Исходные данные:
- полный доход до удержания - 2 000 долларов США;
- удержанный налог - 200 долларов;
- поступило на счет - 1 800 долларов;
- дата получения дохода - 08.04.2026, курс ЦБ - 78,7496 рубля за доллар;
- дата уплаты налога - 15.04.2026, курс ЦБ - 75,8532 рубля за доллар.
Пересчет в рубли:
- доход: 2 000 × 78,7496 = 157 499,20 рубля;
- иностранный налог: 200 × 75,8532 = 15 170,64 рубля.
В приложение 2 по форме за 2025 год эти данные идут так: код валюты 840, код вида дохода 010, дата дохода 08.04.2026 со своим курсом, доход 2 000 долларов и 157 499,20 рубля, дата налога 15.04.2026 со своим курсом, налог 200 долларов и 15 170,64 рубля. В разделе 2 доход попадает в группу 01. Сумма 1 800 долларов, которая пришла на счет, в качестве дохода не указывается.
9.2. Выплата дивидендов собственной иностранной компании в 3 НДФЛ
Вы налоговый резидент России и владеете иностранной компанией. Компания приняла решение о распределении прибыли и 8 апреля 2026 года перечислила Вам дивиденды, удержав налог. Документ подтверждает уплату этого налога 15 апреля 2026 года, поэтому и здесь в расчете будут две даты и два курса.
Исходные данные:
- полный доход до удержания - 5 000 евро;
- удержанный налог - 500 евро;
- поступило на счет - 4 500 евро;
- дата получения дохода - 08.04.2026, курс ЦБ - 91,0279 рубля за евро;
- дата уплаты налога - 15.04.2026, курс ЦБ - 89,2556 рубля за евро.
Пересчет в рубли:
- доход: 5 000 × 91,0279 = 455 139,50 рубля;
- иностранный налог: 500 × 89,2556 = 44 627,80 рубля.
В приложение 2 по форме за 2025 год: код валюты 978, код вида дохода 001, в разделе 2 доход попадает в группу 02. Это фактически выплаченные дивиденды, поэтому строка 032 для прибыли КИК не заполняется. Налог на прибыль самой компании в этот расчет не входит, как я писал в разделе 8.
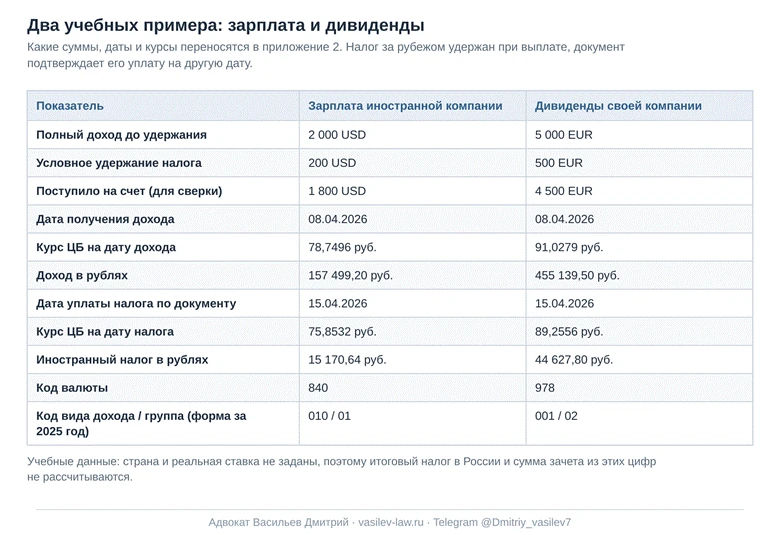
Таким образом, в обоих примерах в декларацию идут полная сумма дохода и иностранный налог раздельно, каждая со своей датой и своим курсом. Дальше по этим суммам в разделе 2 рассчитывается российский налог, а возможность и размер зачета проверяются по порядку из раздела 8.
10. Как собрать и подать декларацию 3-НДФЛ по иностранному доходу?
Когда сведения для приложения 2 собраны, Вы заполняете декларацию целиком:
- Титульный лист с Вашими данными и отчетным периодом 2026 год.
- Приложение 2, заполненное отдельно по каждому источнику и коду дохода.
- Другие приложения, если они нужны по Вашим доходам. Например, приложение 8 нужно при расходах по операциям с ценными бумагами, для обычной зарплаты или дивидендов оно не требуется.
- Раздел 2 с расчетом налога по каждой группе доходов: зарплата попадает в одну группу, дивиденды в другую.
- Раздел 1 с итоговой суммой налога.
Дальше декларацию нужно подписать и подать удобным способом: лично в инспекцию, почтой с описью вложения или через личный кабинет налогоплательщика. Если Вы заявляете зачет, приложите документы, которые подтверждают доход и иностранный налог.
После подачи сохраните подтверждение приема: при личной подаче это отметка инспекции на втором экземпляре, при отправке почтой опись и квитанция, при подаче онлайн сведения о получении в личном кабинете.
11. Какой срок подачи 3-НДФЛ по иностранному доходу и уплаты налога за 2026 год?
По доходам 2026 года сроки такие:
- подать декларацию нужно до 30 апреля 2027 года (п. 1 ст. 229 НК РФ);
- уплатить налог нужно до 15 июля 2027 года (п. 4 ст. 228 НК РФ).
Если последний день срока выпадает на нерабочий день, срок переносится на ближайший рабочий (ст. 6.1 НК РФ), но переносы выходных дней в 2027 году (постановление Правительства РФ от 17.09.2026 № 1187) эти даты не затрагивают.
Эти сроки относятся к обязательной декларации.
При этом опоздание с подачей декларации и опоздание с уплатой налога - разные нарушения с разными последствиями.
11.1. Если срок пропущен: какой штраф за 3-НДФЛ по иностранному доходу?
Если срок подачи пропущен, декларацию нужно подать как можно скорее, а налог, если он есть, и пени уплатить сразу.
Штраф за несвоевременную подачу зависит от того, есть ли по декларации налог к уплате:
- если налог к уплате есть, штраф составляет 5% от неуплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% и не менее 1 000 рублей (п. 1 ст. 119 НК РФ);
- если по поздней декларации налога к уплате нет, с 26 июня 2026 года штраф по п. 1 ст. 119 НК РФ не применяется (п. 3 ст. 119 НК РФ).
Норма не ограничивает это освобождение случаями, когда дохода вообще не было. Поэтому, если доход показан полностью, а законный и подтвержденный зачет иностранного налога исключил налог к уплате, освобождение по п. 3 ст. 119 НК РФ тоже применяется.
Новое правило применяется и к прежним нарушениям, в том числе к просрочке подачи декларации за 2025 год (п. 3 ст. 5 НК РФ). ФНС подтвердила это в сообщении от 28.07.2026. А вот автоматический возврат уже уплаченного штрафа не гарантирован.
Пени начисляются только при недоимке, то есть когда налог не уплачен до 15 июля 2027 года. Для физического лица это, как правило, 1/300 действующей ключевой ставки ЦБ за каждый день просрочки (ст. 75 НК РФ). Если налога к уплате нет, пени за одно только опоздание с декларацией не начисляются.
Штраф по ст. 122 НК РФ за любое опоздание автоматически не начисляется: эта статья применяется при занижении налоговой базы, неправильном расчете налога или других неправомерных действиях. Если доход задекларирован верно, а налог просто уплачен позже, само по себе это состава ст. 122 НК РФ не образует.
12. Как заявить зачет налога, уплаченного за рубежом, если документы пришли позже?
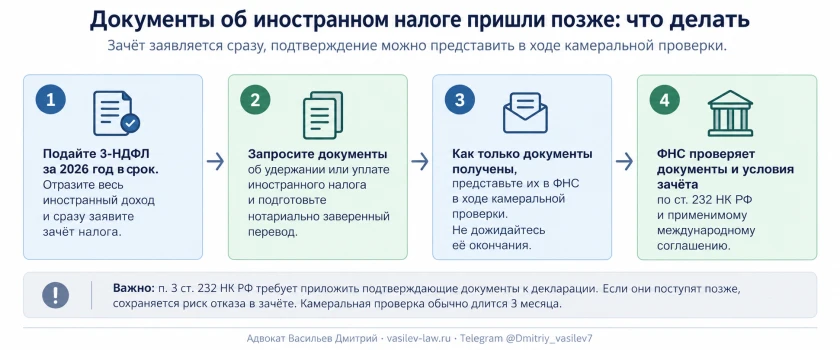
Если срок подачи 3 НДФЛ уже подошел, но на руках у Вас до сих пор нет документа, подтверждающего зачет налога в другой стране или других документов, это в целом не страшно - в этом случае нужно просто подать 3 НДФЛ, документы можно предоставить позже (срок камеральной проверки декларации - 3 месяца).
Если документ есть к сроку подачи, зачет Вы заявляете сразу в первичной декларации за 2026 год.
Нужна помощь в подаче 3-НДФЛ с иностранных доходов?
Если Вы в 2026 году получали зарплату, дивиденды, роялти или иные доходы от иностранной компании, я могу помочь:
- определить, какие документы по доходу и для зачета нужны в Вашей ситуации;
- проверить, есть ли основания для зачета иностранного налога по соглашению, в каком размере и каким пакетом документов его подтвердить;
- если декларация подается с нарушением срока (мы с клиентами такие подаем постоянно) - я могу помочь составить индивидуальный план действий с минимизацией рисков и правовых последствий.
Для получения консультации и проверки Вашей ситуации Вам нужно написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max - ссылка.
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Полезная информация по теме: