[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, помогаю разбираться с обязанностями по зарубежным счетам и иностранным компаниям, веду споры с ФНС по данным вопросам.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про CRS (Common Reporting Standard) - международный стандарт автоматического обмена информацией о финансовых счетах для налоговых целей.
Чаще всего вопросы про CRS возникают у клиентов в следующих ситуациях:
- иностранный банк прислал анкету CRS (она же Заявление о налоговом резидентстве (Self-Certification, в банковской практике также называется "самосертификацией"));
- в новостях написали, что с какой-то страной начался автоматический обмен налоговой информацией;
- либо Вы уже получили «письмо счастья» от налоговой по зарубежному счету.
Во всех трех случаях человек хочет понять одно: что именно ФНС о нем узнала или может узнать ФНС и что ему теперь делать.
Материал будет полезен владельцам личных банковских и брокерских счетов за рубежом, в том числе тем, кто переехал и сменил налоговое резидентство, а также владельцам иностранных компаний с корпоративными счетами.
Сегодня разберем:
- Как работает автоматический обмен финансовой информацией и как ФНС получает сведения о зарубежном счете?
- Чем отличаются FATCA и CRS и при чем здесь обмен сведениями по протоколу СНГ?
- Какие сведения о зарубежном счете включает отчетность CRS?
- Как иностранный банк определяет налоговое резидентство для CRS?
- Зачем иностранный банк запрашивает самосертификацию CRS и что в ней проверить?
- Как проверить перечень стран автоматического обмена и направление обмена с Россией за нужный год?
- Какие обязанности по зарубежному счету и доходам за рубежом владелец исполняет сам?
- Когда возникает ответственность за неуплату налога с иностранного дохода и другие нарушения по зарубежному счету?
1. Как работает автоматический обмен финансовой информацией в рамках CRS и как ФНС получает сведения о зарубежном счете?
Иностранный банк по стандарту CRS (Common Reporting Standard) напрямую не отправляет сведения в ФНС. Чтобы понять, как налоговая узнает об иностранном счете, разберем всю цепочку: в ней три звена:
- Банк или другая финансовая организация (брокер / платежная система) определяет счета, по которым нужно передавать информацию, по правилам своей страны: смотрит, налоговым резидентом какой страны является владелец, и по итогам календарного года готовит отчет.
- Отчет банк / иная организация передает налоговому органу своей страны в срок, который установлен местным правом.
- Далее уже налоговый орган страны банка передает сведения налоговому органу страны, резидентом которой в анкете указан владелец, если между этими странами работает автоматический обмен в рамках CRS за соответствующий год.
По типовому соглашению компетентных органов (Model CAA) международный обмен за год предусмотрен в пределах девяти месяцев после окончания календарного года при соблюдении законодательных и договорных условий (раздел 3 Model CAA).
Также здесь нужно разделять 3 разных канала получения ФНС информации об иностранных счетах:
- автоматический обмен по CRS - ежегодный, с установленным стандартом составом данных о финансовых счетах;
- обмен по запросу - налоговый орган запрашивает сведения у иностранного коллеги по конкретному делу, причем состав сведений здесь может быть иным - ФНС может запросить и выписку и в целом более подробные детали;
- региональный автоматический обмен по протоколу СНГ - отдельный канал передачи информации в рамках которого состав сведений другой.
То есть CRS - это механизм, по которому налоговый орган раз в год получает определенный набор сведений о счете (раздел I стандарта CRS). Налог и обязанности возникают уже по праву страны, где владелец является налоговым резидентом, и зависят от его конкретных доходов и операций.
Схема 1. Как сведения о зарубежном счете доходят до налогового органа по CRS
2. Чем отличается автообмен налоговой информацией в рамках FATCA, CRS и обмен сведениями по протоколу СНГ?
FATCA и CRS - это разные механизмы, помимо них есть еще обмен в рамках Протокола СНГ. У каждого свой критерий того, кто попадает в отчетность, и свой получатель сведений.
Разберем подробнее:
- CRS - это международный стандарт ОЭСР: финансовые организации участвующих стран выявляют счета налоговых резидентов других стран, сообщают о них своему налоговому органу, а тот обменивается сведениями с партнерами. Отчетный статус в CRS связан с налоговым резидентством владельца по национальному праву, а не с гражданством.
- FATCA - американский закон о налоговой отчетности по счетам со статусом американского налогоплательщика (US person) по правилам США, причем для американских правил имеет значение и гражданство США (поскольку в США налоги платятся не только по принципу "резидентства", но и по принципу гражданства). Сведения в рамках FATCA предназначены налоговой службе США (IRS).
- Протокол СНГ - это автоматический обмен между налоговыми органами участников по протоколу от 02.11.2018, который действует для России с 11.04.2020. По этому каналу ежегодно передаются сведения о доходах физических лиц и организаций, об уплаченных налогах и об имуществе - недвижимости и транспортных средствах. Участниками являются налоговые органы Азербайджана, Армении, Беларуси, Казахстана, Кыргызстана, Таджикистана, Узбекистана и России.
У протокола своя правовая основа, свой предмет и свои критерии. ФНС также сообщает о подготовке расширения сведений данными о долевом участии, но пока это только проект.
Отдельно про многостороннюю конвенцию MLI (Multilateral Instrument или Многосторонняя конвенция по выполнению мер, относящихся к налоговым соглашениям, в целях противодействия размыванию налоговой базы и выводу прибыли из‑под налогообложения).
Обмен по CRS идет на основании CRS MCAA - многостороннего соглашения компетентных органов об автоматическом обмене информацией о финансовых счетах.
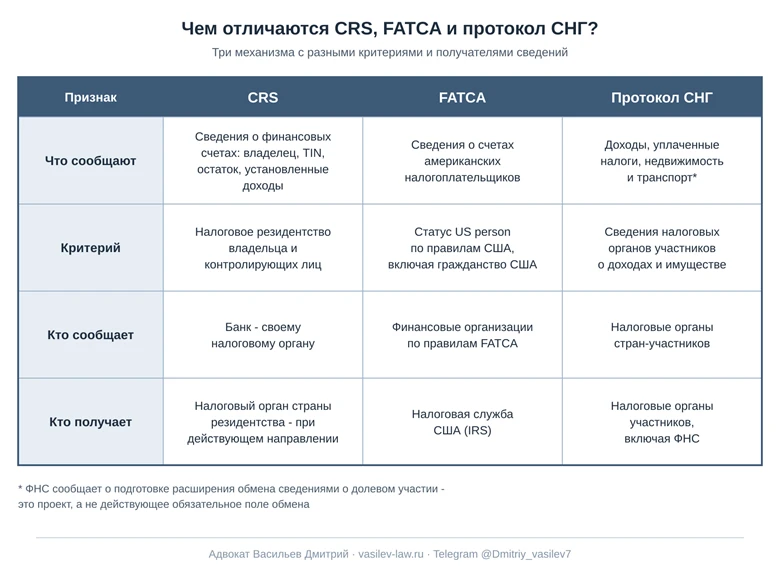
Схема 2. Чем отличаются CRS, FATCA и обмен по протоколу СНГ
3. Какие сведения о зарубежном счете включает отчетность CRS?
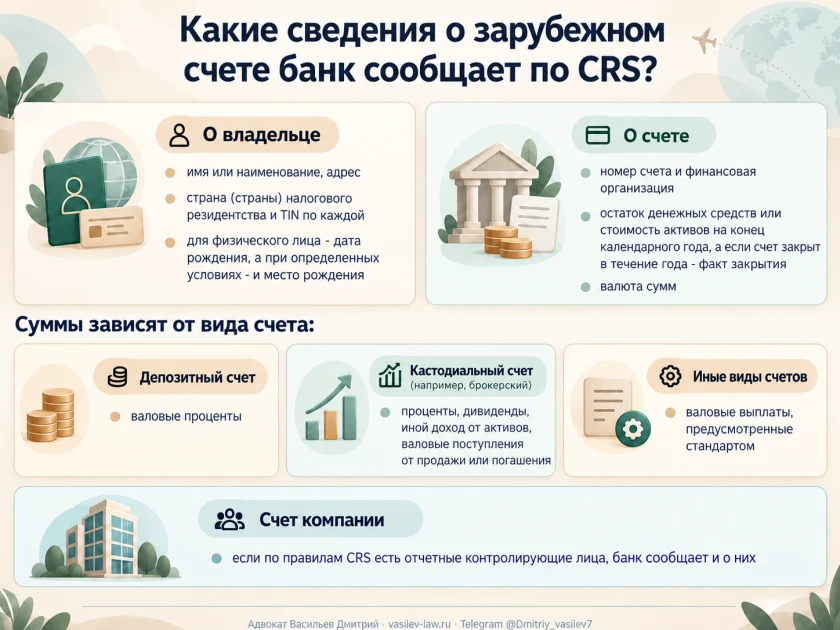
Отчетность CRS по зарубежному счету состоит из трех групп сведений: данные о владельце, данные о самом счете и суммы, набор которых зависит от вида счета (раздел I.A стандарта CRS).
О владельце банк сообщает:
- имя или наименование и адрес;
- страну или страны налогового резидентства и TIN (налоговый идентификационный номер) по каждой из них;
- для физического лица - дату рождения, а при условиях стандарта и место рождения.
О счете банк сообщает:
- номер счета, наименование и идентификационный номер финансовой организации;
- остаток денежных средств или стоимость финансовых активов на конец календарного года, а если счет был закрыт в течение года - сведения о его закрытии;
- валюту сумм.
Какие именно суммы банк передает по CRS, зависит от вида счета:
- По обычному банковскому счету или депозиту - общую сумму процентов, выплаченных или зачисленных за отчетный год. При этом поступления зарплаты, оплаты за услуги, роялти и других переводов здесь не отражаются как самостоятельные категории доходов.
- По брокерскому и другим счетам, на которых хранятся ценные бумаги и финансовые активы - отдельно общие суммы процентов, дивидендов, иных доходов от активов, а также поступлений от продажи или погашения финансовых активов.
- По другим видам финансовых счетов, подпадающим под CRS, - предусмотренные стандартом суммы выплат или зачислений.
Если счет принадлежит компании и по правилам CRS у нее есть "подотчетные" контролирующие лица, банк добавляет в отчет сведения и о них.
Как Вы понимаете, это значит, что в рамках автообмена ФНС получает по большинству Ваших операций недостаточно информации, чтобы предъявить Вам претензии - даже если по счету были определенные доходы, сам по себе формат CRS в большинстве случаев не подтверждает для ФНС что поступление определенных сумм - это обязательно доход и доход какой именно категории.
Таким образом, сведения, полученные ФНС по CRS, сами по себе еще не позволяют определить Ваши реальные налоговые обязательства. Например:
- Продажа ценных бумаг. Банк может сообщить общую сумму поступлений от продажи ценных бумаг, но не Вашу фактическую прибыль. Для расчета НДФЛ необходимо учитывать расходы на приобретение активов и другие предусмотренные законом обстоятельства. Поэтому налоговая не может автоматически приравнивать всю переданную сумму к налогооблагаемому доходу.
- Остаток на банковском счете. Даже если на конец года на счете находится крупная сумма, это не означает, что она является доходом за отчетный год. Деньги могли быть накоплены ранее, переведены с другого собственного счета или получены в результате операций, не образующих налогооблагаемого дохода.
- Поступления от работы или предпринимательской деятельности. Такие платежи обычно вообще не выделяются в CRS как отдельные доходы.
В сводной редакции стандарта CRS 2025 года ОЭСР предусмотрела дополнительные сведения, которые должны включаться в отчетность: тип финансового счета, его статус как ранее открытого или нового, сведения о совместных владельцах, роль контролирующего лица компании, а также информацию о наличии действительного заявления клиента о налоговом резидентстве (Self-Certification).
При этом сроки применения обновленных требований различаются по странам, поэтому нельзя утверждать, что все эти дополнительные сведения уже передаются в рамках CRS повсеместно.
Отдельно отвечу на вопрос про криптовалюту, в том числе про обмен между Россией и ОАЭ. Сейчас CRS не предполагает автоматической передачи всех операций с криптовалютой. Для криптоактивов ОЭСР разработала отдельную систему - CARF (Crypto-Asset Reporting Framework): сведения о криптооперациях собирают отчетные криптосервисы, а затем ими обмениваются налоговые органы.
Сроки внедрения CARF между странами различаются, но надо учитывать, что ОАЭ уже объявили, что планируют начать автообмен по крипте с 2028 г. Помним, что в ОАЭ зарегистрированы Bybit и Telegram wallet.
4. Как иностранный банк определяет налоговое резидентство для автообмена в рамках CRS?
Для CRS банк определяет налоговое резидентство владельца по национальному праву соответствующих стран. При этом в отдельных случаях у человека может быть статус налогового резидента сразу в нескольких странах, в таком случае раскрывать нужно все (разъяснения ОЭСР о налоговом резидентстве).
Тут также важно не путать 3 разных статуса:
- налоговое резидентство для CRS - по праву каждой страны; российский тест для физического лица - не менее 183 календарных дней нахождения в России за 12 следующих подряд месяцев с предусмотренными исключениями (ст. 207 НК РФ);
- валютное резидентство - граждане РФ остаются валютными резидентами независимо от места жительства, длительное пребывание за рубежом влияет только на исключения из отдельных обязанностей (ст. 1 Федерального закона № 173-ФЗ). С CRS статус валютного резидента вообще никак не связан;
- статус US person для FATCA - определяется по американским правилам, с учетом гражданства США.
Разберем условный пример. Гражданин РФ переехал, например, в Казахстан и по итогам расчета является налоговым резидентом только Казахстана, при этом он имеет счета в ОАЭ. Формально российский паспорт тут не должен играть роли, важно, что он резидент Казахстан и банк ОАЭ должен передавать информацию именно в Казахстан, а не в РФ.
4.1. Как определяется CRS статус компании и ее контролирующие лица при автоматическим обмене налоговой информацией?
У корпоративного счета банк отдельно устанавливает три вещи: статус самой компании по CRS, ее налоговое резидентство и резидентство предусмотренных правилами контролирующих лиц. Сама компания тоже может быть отчетным лицом.
От статуса компании зависит, кого банк проверяет дальше:
- пассивная нефинансовая компания (Passive NFE) - банк выявляет ее контролирующих лиц и их налоговые резидентства;
- активная нефинансовая компания (Active NFE) - это категория, которая определяется по фактическим критериям стандарта, то есть по составу доходов, активов и деятельности;
- инвестиционная компания под профессиональным управлением из неучаствующей юрисдикции для этих процедур может рассматриваться как пассивная.
Таким образом, автоматически графа «бенефициар» в анкете еще не отвечает на вопрос, будут ли сообщены сведения о конкретном человеке в ФНС.
5. Зачем иностранный банк запрашивает самосертификацию CRS и что в ней проверить?
Самосертификация CRS, или самосертификация налогового резидентства, - это заявление владельца счета о своем налоговом статусе: в каких странах он является налоговым резидентом и какой TIN у него в каждой из них. Банк запрашивает ее, чтобы определить, отчетный ли это счет и для какой страны. Самосертификация сообщает банку актуальный статус налогового резидента.
Когда банк запросил анкету по CRS, он делает с ней следующее:
- при открытии нового счета получает самосертификацию и сверяет ее с данными, которые собрал при проверке клиента по правилам противодействия отмыванию денег (KYC);
- если знает или имеет основания полагать, что документ неверен или ненадежен, полагаться на него не вправе и запрашивает уточнение: новую достоверную самосертификацию либо разумное объяснение с подтверждающими документами;
- по ранее открытым счетам оценивает признаки в своих записях: старый адрес, телефон, определенные платежные распоряжения и иные данные.
Универсальной CRS формы нет: форма зависит от банка и страны, ОЭСР публикует лишь пример формы самосертификации. Если банк прислал смешанную анкету FATCA и CRS, в ней совмещены вопросы для двух режимов: отвечать на них нужно по разным критериям. То, что иногда называют «CRS декларацией» в банке, - это именно самосертификация.
Российское гражданство в перечне электронных признаков для ранее открытых счетов (раздел III.B(2) стандарта) самостоятельным признаком не указывается. Это не запрещает банку спрашивать о гражданстве в рамках KYC, но гражданство не равно налоговому резидентству России.
Ну и конечно, куда больше таких ситуаций у нас было в ОАЭ - в ОАЭ все открывают счета по местному ВНЖ - emirates ID, поскольку без него счета россиянам не открывают в принципе, тем не менее даже при заявлении себя как резидента ОАЭ, банки активно передают информацию в ФНС, особенно платежка WIO и NBD. Более подробно про это писал в статье Резидент РФ открыл счета и компанию в ОАЭ в 2026 году: уведомления, КИК, отчётность и штрафы.
Аналогичная ситуация с Израилем - много кейсов, когда клиенты с новыми паспортами Израиля открывают счета в израильских банках (естественно по местному паспорту), но банк Израиля видя "место рождения - Москва" также запрашивает российский паспорт и передает информацию в ФНС. Хотя так происходит не всегда, все зависит даже не только от конкретного банка, но и от конкретного отделения банка - например тот же Дисконт Банк (Israel Discount Bank) по части клиентам передавал информацию в ФНС, а по части нет.
6. Как проверить перечень стран автоматического обмена и направление обмена с Россией за нужный год?
Автоматический обмен налоговой информацией действует между многими странами мира, однако для владельца зарубежного счета важно прежде всего понимать, передаются ли сведения именно в Россию.
- Общий международный перечень стран, между которыми действует автоматический обмен по CRS, можно проверить на официальном сайте ОЭСР. На этой странице можно выбрать страну, из которой передаются сведения (From Jurisdiction), и страну-получателя (To Jurisdiction), например Россию. Здесь отображаются действующие соглашения об обмене информацией между конкретными государствами.
- Что касается непосредственно России, у нас действует отдельный перечень стран, с которыми осуществляется автоматический обмен финансовой информацией. Актуальный перечень утвержден приказом ФНС России от 14.10.2025 № ЕД-7-17/883@. В действующий перечень включены 71 государство и 9 территорий, в том числе Казахстан, Армения, ОАЭ, Сингапур и Гонконг.
При этом нужно учитывать несколько важных обстоятельств:
- Наличие страны в перечне CRS не означает, что ФНС автоматически получает сведения о каждом счете в этой стране. Банк должен определить, что счет подлежит передаче информации в Россию, в частности исходя из налогового резидентства владельца. Кроме того, при проверке конкретного периода необходимо учитывать, действовал ли обмен за соответствующий отчетный год.
- Отсутствие страны в российском перечне CRS тоже не означает, что автоматический обмен налоговой информацией с ней вообще отсутствует. Например, Кыргызстан не включен в российский перечень CRS, однако между Россией и Кыргызстаном действует другой механизм автоматического обмена - по Протоколу СНГ от 02.11.2018. В его рамках налоговые органы ежегодно обмениваются сведениями о доходах физических лиц и организаций, уплаченных налогах и имуществе. Подробнее об этом механизме я рассказывал в разделе 2. При этом состав передаваемых сведений отличается от отчетности CRS.
- Отсутствие автоматического обмена также не исключает получения информации по отдельному запросу ФНС. Налоговые органы могут запрашивать сведения у иностранных коллег в рамках действующих международных соглашений о налоговом сотрудничестве. При наличии соответствующих оснований объем полученной информации может быть куда более подробным, чем стандартная отчетность CRS.
Таким образом, для оценки риска получения ФНС сведений о зарубежном счете необходимо учитывать не только российский перечень CRS, но и другие действующие механизмы международного обмена, а также конкретный отчетный период.
7. Какие обязанности по зарубежному счету и доходам за рубежом владелец исполняет сам?
Независимо от того, получает ФНС сведения о Вашем зарубежном счете в рамках CRS или нет, обязанности по уведомлению о счете, представлению отчетности и уплате налогов необходимо исполнять самостоятельно.
Здесь важно разделять три группы обязанностей, поскольку каждая из них возникает при своих условиях.
1. Уведомление об открытии зарубежного счета
По общему правилу граждане России обязаны уведомлять ФНС об открытии, закрытии и изменении реквизитов счетов в иностранных банках и других финансовых организациях.
Срок подачи уведомления - один месяц со дня открытия, закрытия счета или изменения его реквизитов (ч. 2 ст. 12 Федерального закона № 173-ФЗ).
Однако предусмотрено исключение: если физическое лицо находится за пределами России более 183 дней в календарном году, обязанность уведомлять ФНС о зарубежных счетах на него не распространяется.
2. Отчет о движении средств по зарубежному счету (ОДДС)
Помимо уведомления об открытии счета, в определенных случаях необходимо ежегодно представлять в ФНС отчет о движении денежных средств и иных финансовых активов.
Срок подачи отчета для физических лиц - до 1 июня года, следующего за отчетным.
В отчете указываются остатки денежных средств и финансовых активов, их поступление и списание за соответствующий период. Именно этим отчет отличается от сведений, которые ФНС получает в рамках CRS.
При этом отчет требуется не всегда. Основные исключения:
- Пребывание за рубежом более 183 дней в календарном году. В этом случае физическое лицо освобождается от подачи отчета за соответствующий год.
- Счет открыт в стране ЕАЭС или стране автоматического обмена с Россией. Отчет можно не подавать, если соблюдаются установленные законом ограничения по оборотам и остатку на счете. В частности, применяется порог 600 000 рублей в год (ч. 7 ст. 12 Закона № 173-ФЗ).
Если счет открыт в стране, которая не входит в ЕАЭС и не участвует в предусмотренном законом автоматическом обмене финансовой информацией с Россией, освобождение по порогу 600 000 рублей не применяется.
3. Налоги с доходов, полученных за рубежом
Если Вы являетесь налоговым резидентом России, по общему правилу в России облагаются как российские, так и иностранные доходы (ст. 209 НК РФ), в том числе:
- проценты по счетам и депозитам в иностранных банках;
- дивиденды от иностранных компаний;
- доходы от продажи иностранных ценных бумаг;
- доходы от работы, предпринимательской деятельности и других операций, если они подлежат налогообложению в России.
При наличии обязанности декларировать соответствующие доходы декларация 3-НДФЛ представляется, как правило, до 30 апреля следующего года, а налог уплачивается до 15 июля.
В случае, если данные о Вашем зарубежном счете уже поступили в ФНС и Вы получили письмо из налоговой, сначала посмотрите, за какой период запрошены пояснения и какие суммы нужно подтвердить. Затем сопоставьте эти сведения с выписками по счету, отчетами и декларациями, которые Вы подавали.
На этот счет у меня были статьи:
- 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году.
- Как ИП в 2026 году платить налоги с иностранного дохода на УСН и патенте (ПСН)?
8. Когда возникает ответственность за неуплату налога с иностранного дохода и другие нарушения по зарубежному счету?
Потенциальное количество нарушений здесь может быть довольно большим, все зависит от ситуации.
По налогам:
- Несвоевременная подача налоговой декларации (ст. 119 НК РФ). Если по декларации отсутствует налог к уплате, с 26 июня 2026 года штраф за ее несвоевременное представление не применяется (п. 3 ст. 119 НК РФ). Если налог к уплате есть, штраф по общему правилу составляет 5% от не уплаченной в установленный срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% и не менее 1 000 рублей.
- Пени (ст. 75 НК РФ) начисляются на недоимку, если она есть. Для физического лица по общему правилу это 1/300 действующей ключевой ставки за каждый день просрочки.
- Штраф за неуплату (ст. 122 НК РФ) - от 20 до 40% от суммы неоплаченного налога.
По валютному законодательству (ст. 15.25 КоАП РФ):
- не подано уведомление о счете - штраф 4 000-5 000 рублей;
- уведомление подано с опозданием - 1 000-1 500 рублей;
- нарушения по отчету о движении средств - от 300 до 3 000 рублей в зависимости от нарушения.
По иностранной компании: за неподачу уведомления об участии штраф 50 000 рублей по каждой организации (п. 2 ст. 129.6 НК РФ), за неподачу уведомления о КИК - 500 000 рублей (п. 1 ст. 129.6 НК РФ).
По анкетам последствия ненадлежащего соблюдения FATCA и CRS зависят от того, о ком речь - о клиенте или о финансовой организации, и по праву какой страны.
Российская финансовая организация по ст. 142.4 НК РФ запрашивает у клиента сведения о налоговом резидентстве, а клиент обязан их предоставить; при нарушении этого обязательства банк вправе отказать в заключении договора, в проведении операции или расторгнуть договор.
Нужна помощь юриста, чтобы разобраться с Вашими иностранными счетами и обязательствам по ним?
Если Вам нужна помощь, чтобы разобраться в Ваших иностранных счетах, обязанностях по ним, потенциальных допущенных нарушениях - обращайтесь, я смогу помочь.
Для получения консультации и проверки Вашей ситуации Вам нужно написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max - ссылка.
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Полезная информация по теме: