[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, помогаю владельцам бизнеса подбирать юрисдикцию для регистрации бизнеса и выстроить законную структуру владения компанией и получения доходов.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
30 сентября 2026 года Правительство внесло в Госдуму законопроект № 617-9. В доступном тексте проекта из п. 3 ст. 224 НК РФ исключается абзац второй, то есть именно исключение 15% для дивидендов. В результате обычные дивиденды нерезидента подпадают под общую ставку 30%, если не действует международный договор или специальная норма. Отдельно в проекте предусмотрены 35% для дивидендов, которые перечисляются на счет типа «С».
Мы разберем три законных способа, которые позволяют снизить налог на дивиденды для нерезидентов: смену личного налогового резидентства, иностранный холдинг и передачу доли другому человеку. По каждому посчитаем всю цепочку до денег у конечного владельца, включая налог страны, где он живет. Отдельно разберем подводные камни и вывод денег за границу.
Краткое содержание:
1. Три способа снизить налог с дивидендов
2. Смена резидентства учредителя: ОАЭ, Казахстан и Киргизия
3. Иностранный холдинг: налоги, расходы и риски
4. Как сохранить УСН при передаче доли холдингу
5. Дарение или продажа доли: налоги и последствия
6. Выплата дивидендов и перевод денег за границу
1. Какие три варианта снизить налог на дивиденды 30% есть у владельца российской компании (WHT)?
Законно изменить налог на дивиденды, которые Вы получаете от российского ООО, можно тремя способами:
- сменить личное налоговое резидентство на страну, договор с которой ограничивает удержание российского налога - у России подписаны Налоговые соглашения со многими странами - ОАЭ, Казахстан, Киргизия и т.д., но мы в первую очередь тут разберем ОАЭ;
- перевести долю в иностранный холдинг и получать дивиденды через иностранный холдинг в СНГ, ОАЭ, Гонконге или других странах;
- подарить или продать долю другому физлицу, родственнику или партнеру, передав ему права собственности (далее отдельно обсудим реальность такой передачи и риски).
Сначала разберем каждый путь по всей цепочке, затем отдельно последствия для УСН и сам перевод денег.
2. Снижение 30% налога на дивиденды для нерезидента через смену личного налогового резидентства
Если Вы становитесь налоговым резидентом страны, с которой у России действует соглашение об избежании двойного налогообложения (СОИДН), российский налог с обычных дивидендов может быть ограничен договорной ставкой. Например, для ОАЭ, Казахстана и Киргизии это 10%. Для Армении эта ставка вообще может быть снижена до 5% если резидент Армении напрямую владеет не менее 25% уставного капитала российской компании.
Чтобы ООО удержало налог по договорной ставке, должны сойтись несколько условий:
- Вы не являетесь налоговым резидентом России: по общему правилу резидентом считается тот, кто провел в стране не менее 183 дней за 12 месяцев подряд, а итоговый статус определяется по итогам года (ст. 207 НК РФ). Для нашей задачи Важен только финальный статус по итогам года. Иностранное гражданство или ВНЖ для определения статуса резидента никакой роли не играют;
- Вы резидент новой страны по ее внутреннему праву и по договору. Если обе страны считают Вас своим резидентом, договор решает это путем определения статуса по нескольким факторам: доступное постоянное жилье, центр жизненных интересов, обычное место проживания, гражданство и затем согласование компетентных органов;
- у Вас есть фактическое право на доход (ФПД): дивиденды принадлежат Вам без обязательства передавать их кому-то дальше;
- до выплаты ООО получило подтверждение Вашего статуса от компетентного органа иностранного государства с нотариальным переводом (п. 6 ст. 232 НК РФ). Если подтверждение пришло после удержания, п. 7 ст. 232 НК РФ допускает возврат излишне удержанного налога через ООО по ст. 231 НК РФ.
2.1. Какой налог в России платит резидент ОАЭ с дивидендов российской компании?
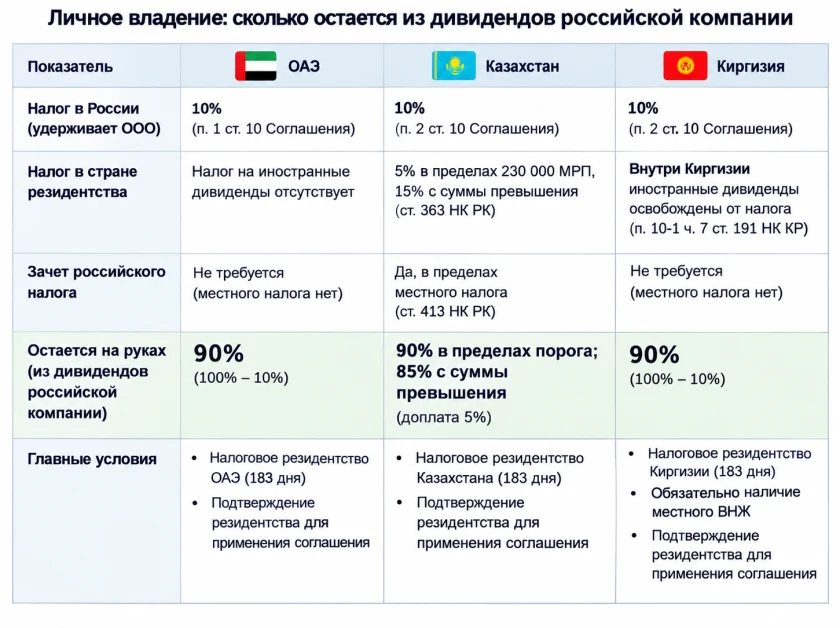
Новое соглашение России и ОАЭ подписано 17.02.2025 г. и применяется с 01.01.2026 г. Налог на дивиденды резидента ОАЭ, у которого есть фактическое право на доход, в России ограничен 10% (второй абзац п. 1 ст. 10 соглашения) без какого-либо порога доли. ФНС подтвердила, что это правило применяется и к физлицу (письмо от 03.09.2026 № БС-36-11/7747@).
Резидентство ОАЭ договор определяет по местному налоговому праву (подп. «a» п. 1 ст. 4 соглашения). По законам ОАЭ правила определения налогового резидентства установлены Cabinet Decision No. 85 of 2022:
- обычное или основное место проживания и центр финансовых и личных интересов в ОАЭ;
- 183 дня в ОАЭ за 12 последовательных месяцев (п. 2 ст. 4);
- 90 дней за 12 последовательных месяцев (п. 3 ст. 4), но только при дополнительных условиях: для иностранца, в том числе россиянина, это действительный Residence Permit и постоянное доступное жилье либо работа или бизнес в ОАЭ.
Напоминаю, ранее у меня была более подробная статья на тему налогов физлица в ОАЭ - Налоги физлиц-россиян в ОАЭ (Дубае) в 2026: НДФЛ, дивиденды, зарплата и налоги в РФ с дохода из ОАЭ
Отдельно про сертификат налогового резидентства (Tax Residency Certificate, TRC). Актуальная процедура FTA, налоговой службы ОАЭ, обновлена 11.08.2026 и при расхождениях имеет приоритет над прежним руководством: сертификат для целей договора выдается по критериям конкретного договора, при этом на будущий период его, как и везде, не выдают.
В самих ОАЭ личные инвестиционные дивиденды физлица корпоративным налогом (UAE CT) не облагаются, это разъяснено в руководстве FTA по регистрации физлиц (раздел 3.2.5).
2.2. Какой налог у источника на дивиденды в России будет у налогового резидента Казахстана?
Конвенция России и Казахстана от 18.10.1996 ограничивает российский налог 10% для фактического владельца дивидендов (п. 2 ст. 10), порога доли для физлица в ней нет. Налоговым резидентом Казахстана по новому Налоговому кодексу Республики Казахстан (НК РК) считается тот, кто провел в стране 183 дня в последовательном 12-месячном периоде, либо тот, у кого там центр жизненных интересов (ст. 222 НК РК).
При этом помимо российских 10%, налог еще нужно будет платить в Казахстане.
Как рассчитывается налог на дивиденды из России в Казахстане?
В Казахстане для налоговых резидентов действует следующая шкала налогообложения дивидендов (подп. 3 ст. 363 НК РК):
- 5% - с годовой суммы дивидендов в пределах 230 000 МРП;
- 15% - с суммы превышения этого порога.
В 2026 году один МРП составляет 4 325 тенге. Таким образом, 230 000 МРП - это 994 750 000 тенге, или примерно 2,2 млн долларов США.
Пример. Дивиденды в пределах установленного порога.
Предположим, российская компания выплачивает Вам дивиденды в размере 1 млн рублей.
1 000 000 ₽ → налог в России 10% (100 000 ₽) → Вам поступает 900 000 ₽.
В Казахстане налог с этого дохода составляет 5%, или 50 000 ₽. Однако ранее удержанный в России налог засчитывается в счет казахстанского, поэтому доплачивать ничего не требуется.
Итого: 100 000 ₽ налога в России + 0 ₽ в Казахстане = 900 000 ₽ у Вас на руках.
2.3. Какой налог у источника на дивиденды в России будет у налогового резидента Киргизии?
Соглашение России и Киргизии тоже ограничивает российский налог 10% для фактического владельца-физлица без порога доли (п. 2 ст. 10). Сложность здесь в другом.
В Киргизии есть важная особенность. Если гражданин России прожил в Киргизии более 183 дней, он может стать ее налоговым резидентом. Однако для применения пониженной ставки 10% с дивидендов российской компании этого недостаточно.
Дело в том, что по ст. 185–186 НК Киргизии иностранный гражданин без местного ВНЖ, даже будучи налоговым резидентом, по общему правилу облагается подоходным налогом только с доходов из Киргизии. При этом соглашение России и Киргизии об избежании двойного налогообложения исключает из числа договорных резидентов лиц, налогообложение которых ограничено исключительно местными доходами (п. 1 ст. 4).
В самой Киргизии иностранные дивиденды освобождены от налога: п. 10 ч. 7 ст. 191 НК КР распространяется на гражданина или резидента, а п. 10-1 - отдельно на иностранца-резидента независимо от ВНЖ или кайрылмана (введен законом от 29.10.2025 № 243, применяется с 01.01.2026). Поэтому при праве на льготу и применении этого освобождения у Вас будет 10% в России и 0% в Киргизии.
Если же права на льготу по Договору нет, Россия удержит обычную ставку 30% с 2027 года.
Сведем три страны в одну таблицу:
3. Может ли нерезидент снизить налог у источника на дивиденды в России 30% через иностранный холдинг?
Да, может, но только соблюдении большого количества требований.
Просто фиктивный холдинг "ради льгот" ничего Вам не даст.
Холдинг ставит между российским ООО и Вами отдельную компанию. Российский налог при выплате ей может снизиться по договору страны холдинга, но появляется второй этап: холдинг выплачивает дивиденды Вам, а Ваш доход облагается в стране, где Вы живете. Поэтому эта цепочка сложнее - нужно учитывать условия Соглашения не только между РФ и страной холдинга, но и между страной холдинга и страной Вашего резидентства и еще здесь возникает куча подводных камней.
Может ли ФНС отказать в налоговой льготе, если иностранный холдинг создан ради снижения налогов?
Да. В большинстве современных налоговых соглашений России предусмотрены положения, направленные против злоупотребления налоговыми льготами. В частности, они позволяют отказать иностранной компании в применении пониженной ставки налога на дивиденды, если получение налоговой льготы было одной из основных целей создания или использования соответствующей структуры.
Такое правило называется тестом основной цели сделки (Principal Purpose Test, PPT). Для многих налоговых соглашений оно предусмотрено ст. 7 Многосторонней конвенции MLI, а в отдельных соглашениях содержится непосредственно в их тексте.
Важно, что риск существует даже в отношении реально работающего холдинга. Наличие зарегистрированной иностранной компании, банковского счета, директора, офиса и бухгалтерии само по себе не гарантирует право на пониженную ставку налога.
При проверке имеют значение реальные деловые цели холдинга: управление несколькими активами, привлечение инвесторов, централизованное финансирование группы, самостоятельное принятие решений и распоряжение полученными дивидендами.
При этом само по себе желание снизить налог не означает автоматического отказа в льготе. Оцениваются все обстоятельства создания и деятельности холдинга, а также соответствие предоставления льготы целям налогового соглашения.
3.1. Как передать холдингу уже существующую долю российского ООО?
Сначала как Вы понимаете холдинг должен стать владельцем доли. Это отдельная сделка, которая сама по себе влечет налоговые последствия. Передать долю можно по-разному, с разными последствиями:
- при продаже доли холдингу доход от продажи возникает у Вас как у продавца, в России и, возможно, в стране, где Вы живете; плюс холдингу нужны собственные деньги на покупку и их еще надо внести на компанию;
- вклад доли в капитал холдинга.
Для любой формы входа нужно проверить:
- рыночную и первоначальную стоимость доли, от них зависит налог при отчуждении;
- устав, согласия участников, согласие супруга, нотариальное удостоверение и запись в ЕГРЮЛ;
- нужно ли разрешение Правительственной комиссии по Указу № 618;
- позволяет ли местное право страны холдинга приобрести российский актив.
Также нужно учитывать сроки. Договорные условия о сроке владения, например 365 дней по MLI для армянских 5%, холдинг выполняет сам: прежнее владение физлица ему автоматически не засчитывается.
3.2. Какой будет налог у источника на дивиденды в России если дивиденды получает холдинг из Армении?
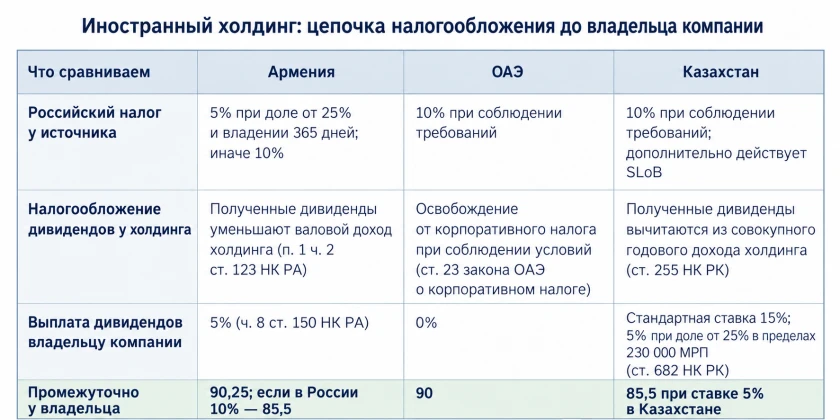
По соглашению России и Армении российский налог снижается до 5%, если холдинг прямо владеет не менее 25% капитала и выполнены остальные требования (ст. 10 соглашения в редакции протокола 2011 года), иначе ставка 10%.
С 01.01.2025 к удержаниям по этому соглашению применяется MLI: проверяются тест основной цели и владение 365 дней по ст. 8 MLI, причем этот период включает день выплаты.
В Армении полученные холдингом дивиденды уменьшают его валовой доход для налога на прибыль (п. 1 ч. 2 ст. 123 Налогового кодекса Республики Армения, НК РА). При выплате холдингом дивидендов физлицу удерживается 5% (ч. 8 ст. 150 НК РА).
Корпоративные налоги армянской компании я подробно разбирал в статье [2026] Налоги ООО в Армении для россиян: налог на прибыль, НДС, УСН (налог с оборота), дивиденды, КИК и отчетность в РФ.
3.3. Какой будет налог у источника на дивиденды в России если дивиденды получает холдинг из ОАЭ?
Для компании-резидента ОАЭ российский налог у источника тоже ограничен 10% при ФПД и соблюдении "антизлоупотребительных" условий соглашения. Внутри ОАЭ входящие дивиденды могут подпасть под освобождение от участия (participation exemption) по ст. 23 Federal Decree-Law No. 47 of 2022 и Ministerial Decision No. 302 of 2024, то есть автоматически они тоже не освобождаются.
Поэтому, если российское ООО применяет ОСНО и платит налог на прибыль по ставке 25%, это условие, как правило, выполняется. Также существуют дополнительные требования к правам на прибыль и имуществу дочерней компании (ст. 23 Federal Decree-Law № 47/2022, Ministerial Decision № 302/2024).
При выплате дивидендов из холдинга в ОАЭ физическому лицу налог у источника составляет 0%. Если полученные холдингом дивиденды российского ООО освобождены от корпоративного налога в ОАЭ, расчет будет следующим.
Предположим, российская компания выплачивает холдингу в ОАЭ 1 млн рублей дивидендов:
- Россия удерживает налог 10% — 100 000 рублей.
- Холдинг в ОАЭ получает 900 000 рублей. Дополнительного налога в ОАЭ нет.
- При выплате физическому лицу холдинг перечисляет все 900 000 рублей без удержания налога.
Корпоративные налоги ОАЭ у меня подробно разобраны в статье [2026] Налоги компании в ОАЭ: ставки, льготы и отчетность.
3.4. Какой будет налог у источника на дивиденды в России если дивиденды получает холдинг из Казахстана?
Для обычной компании Казахстана российская ставка тоже ограничена 10% по конвенции, но кроме ФПД и теста основной цели здесь действует SLoB (письмо ФНС от 06.08.2024 № ШЮ-4-13/8897@). Пассивный холдинг, которым целиком владеет физлицо из третьей страны, автоматически льготу не получает.
Входящие дивиденды казахстанская компания вправе вычесть из совокупного годового дохода (СГД) (подп. 1 п. 1 ст. 255 НК РК), с оговоркой для отдельных постоянных учреждений нерезидентов.
При выплате компанией дивидендов физлицу-нерезиденту Казахстана обычно удерживается 15%. Ст. 682 НК РК допускает 5% при прямой или косвенной доле от 25% в пределах 230 000 МРП и 15% с превышения, также еще нужно смотреть уже налоговое соглашение Казахстана со страной Вашего резидентства.
Если затем холдинг выплачивает эти 900 000 рублей Вам как физическому лицу — налоговому нерезиденту Казахстана, при выполнении условий для ставки 5% расчет будет следующим:
1 000 000 ₽ → налог в России 100 000 ₽ → холдинг получает 900 000 ₽ → налог в Казахстане 45 000 ₽ (5%) → Вам остается 855 000 ₽.
При этом если Вы являетесь налоговым резидентом другой страны, полученные дивиденды могут дополнительно облагаться налогом в этой стране с учетом возможного зачета налога, удержанного в Казахстане.
3.5. Что еще нужно учесть: управление, КИК и расходы холдинга
Даже при выгодной цепочке ставок холдинг создает три дополнительных риска:
- место управления: если ключевые решения холдинга фактически принимаются из страны, где Вы живете, эта страна может признать компанию своим налоговым резидентом;
- контролируемые иностранные компании (КИК): страна Вашего резидентства может иметь свои правила КИК, которые часто могут облагать доходы Вашего холдинга как Ваш личный доход даже без распределения дивидендов;
- текущие расходы компании. Это думаю очевидно, хотя разница в уровне расходов между разными странами может быть очень большой.
4. Сохранится ли УСН после передачи доли холдингу
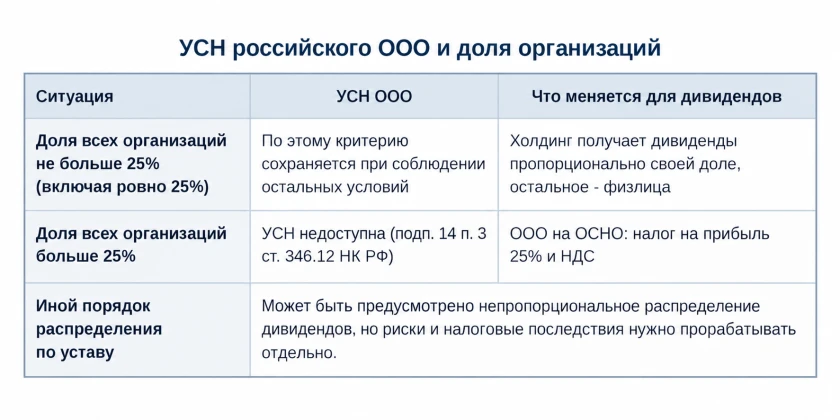
В России действует правило: если другим организациям (российским или иностранным) принадлежит в совокупности более 25% уставного капитала ООО, оно по общему правилу не вправе применять упрощённую систему налогообложения (УСН). Это ограничение предусмотрено подп. 14 п. 3 ст. 346.12 НК РФ.
Поэтому при передаче доли иностранному холдингу важно учитывать не только налоги на дивиденды, но и последствия для налогообложения самого российского ООО. Если доля холдинга превышает 25%, компания, как правило, теряет право на УСН.
5. Может ли нерезидент снизить налог у источника на дивиденды в России 30% через передачу доли родственнику или партнеру: через дарение или продажу?
Подарить или продать долю другому физлицу можно, но только если это будет настоящая смена собственника.
Если после смены собственника новый собственник все дивиденды будет "дарить Вам" рассчитывая на то, что дарение денежных средств налогом не облагается - налоговые риски, а то и уголовно правовые риски обвинений в уклонении от уплаты налогов у Вас будут высокие.
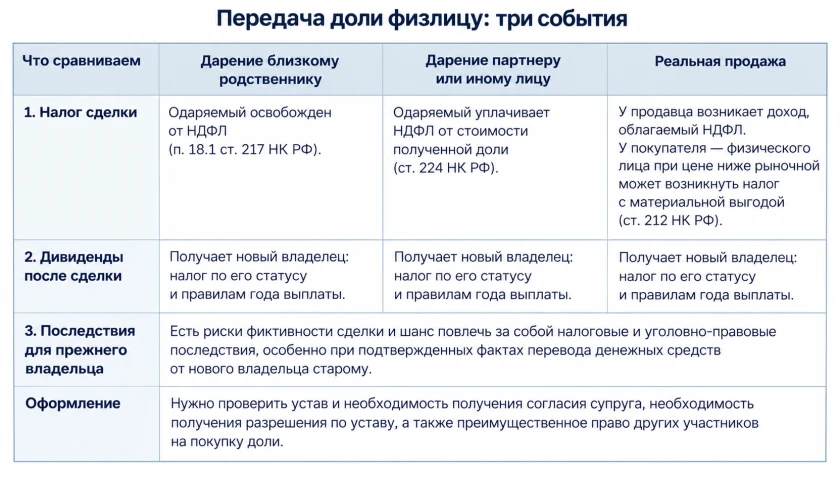
При этом Дарение доли ООО нерезидентом родственнику или ее продажа запускают три самостоятельных события, у каждого свои налоги:
- Сама сделка с долей: налог при дарении зависит от того, кто получает долю, а при продаже доход возникает у продавца (подробнее об этом ниже).
- Дивиденды нового владельца. Если новый владелец резидент России, сейчас его дивиденды облагаются по шкале 13-15%, с 2027 г. эту шкалу планируют поднять до 13-22%.
- Подарок денег прежнему владельцу. Настоящий денежный подарок от физлица освобожден от НДФЛ независимо от родства (письмо ФНС от 10.07.2012 № ЕД-4-3/11325@). Но если передача денег происходит в обмен на долю, это уже не дарение (ст. 572 ГК РФ): учитывается действительная договоренность сторон. Про фиктивную передачу доли уже описал выше.
Про налог самой сделки:
- При дарении близкому родственнику одаряемый освобожден от НДФЛ (п. 18.1 ст. 217 НК РФ): это супруги, родители и дети, включая усыновителей и усыновленных, бабушки, дедушки и внуки, полнородные и неполнородные братья и сестры, причем освобождение от резидентства сторон не зависит.
- Партнер, дальний родственник или иное лицо права на такую льготу не имеют: у них возникает доход в размере стоимости доли.
При продаже доли доход возникает у продавца. При этом, если доля принадлежала ему более пяти лет, доход от её продажи базово освобождается от НДФЛ (п. 17.2 ст. 217 НК РФ). Но с 2026 года льгота доступна только налоговым резидентам России, при условии, что не более 50% активов компании прямо или косвенно приходится на российскую недвижимость. Освобождение действует в пределах 50 млн рублей дохода за год.
Для любой формы сделки нужно проверить:
- устав ООО, запреты и согласия на отчуждение, а при продаже - преимущественное право других участников (ст. 21 Федерального закона «Об обществах с ограниченной ответственностью»);
- согласие супруга, если доля - общее имущество (ст. 35 СК РФ).
- разрешение Правительственной комиссии, если сделка с долей подпадает под Указ № 618.
Как я уже указывал выше, если стороны заранее договорились, что новый владелец лишь принимает дивиденды и обязан передать их прежнему, есть риск признания сделки мнимой или притворной (пп. 86-88 постановления Пленума ВС РФ от 23.06.2015 № 25) и налоговой переквалификации по ст. 54.1 НК РФ.
Сравним три формы передачи в одной таблице:
6. Можно ли выплатить дивиденды нерезиденту и перевести деньги за границу?
Можно, но с соблюдением ряда ограничений и правил.
В России действуют разные правила выплаты дивидендов иностранным участникам в зависимости от их статуса:
- Получатели из дружественных государств (например, Армении, Казахстана и ОАЭ) по общему правилу могут получать дивиденды без специальных разрешений. Однако ограничения могут возникнуть, если иностранная компания контролируется лицами из недружественных государств.
- Получатели из недружественных государств могут подпадать под специальный порядок выплаты дивидендов, предусмотренный Указами Президента РФ № 95 и № 254. При превышении установленного порога в 10 млн рублей за календарный месяц выплата осуществляется через специальный рублёвый счёт типа «С» либо в ином разрешённом порядке. При этом предусмотрены отдельные исключения.
При передаче доли российского ООО иностранному холдингу дополнительно необходимо учитывать Указ Президента РФ № 618, предусматривающий получение разрешения Правительственной комиссии для отдельных сделок с участием лиц из недружественных государств.
Нужна помощь в выборе структуры получения дивидендов?
Чтобы сопоставить варианты, нужно учесть налоговое резидентство владельца, режим российского ООО, всю цепочку налогов, расходы структуры и нюансы перевода денег. Я помогаю владельцам российского бизнеса, которые уже переехали или планируют переезд, подобрать оптимальный вариант для их индивидуального случая.
Для индивидуального разбора Вашей задачи напишите мне сообщение с кратким описанием своей ситуации:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).