[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса и релокации. За это время мы помогли более 1000 клиентам разобраться с международным налогообложением и валютным законодательством, ежегодно подаем более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сейчас по-прежнему часто ко мне обращаются клиенты, которые переехали в условную Грузию, Армению, ОАЭ или другую страну и продолжают работать на российскую компанию. Задача обычно звучит примерно так: «если я налоговый резидент Грузии, а работаю в российской компании, какой налог я должен платить и где?».
Правила за последние годы изменились, попробуем в данной статье разобрать в каких случаях какие налоги возникают, что и как можно оптимизировать законно.
Также напоминаю, что ранее у меня вышли статьи:
- Как легально с 2027 года снизить 30% налог на дивиденды для нерезидентов в России?
- Как ИП в 2026 году платить налоги с иностранного дохода на УСН и патенте (ПСН)?
- 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году
Краткое содержание:
- От чего зависят налоги при работе из-за границы?
- Какой НДФЛ платит удаленный сотрудник за границей?
- Что должен сделать российский работодатель?
- Как указать место работы за границей в трудовом договоре?
- Чем трудовой договор отличается от ГПХ?
- Можно ли оформить ИП или НПД вместо трудового договора?
- Что сотрудник должен сообщить работодателю и проверить сам?
- Можно ли получать зарплату на иностранный счет?
- Что делать, если налог с зарплаты возникает и за границей?
1. Работаю за границей на российскую компанию: от чего зависят налоги?
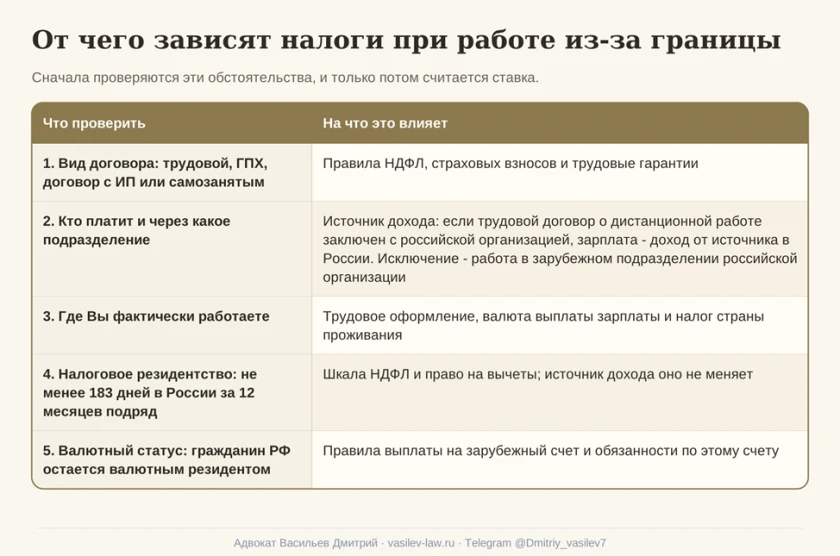
Налоги при работе из-за границы зависят от нескольких обстоятельств, которые нужно проверить до любого расчета.
Проверить нужно следующее:
- Вид договора. Трудовой договор о дистанционной работе, гражданско-правовой договор (ГПХ) на услуги, договор с ИП или самозанятым - у каждого из них свои правила по налогам и страховым взносам.
- Кто платит и через какое подразделение. Если трудовой договор о дистанционной работе заключен с российской организацией, зарплата по нему - доход от источника в России. Отдельное исключение предусмотрено для работы в зарубежном подразделении российской организации (подп. 6.2 п. 1 ст. 208 НК РФ).
- Где Вы фактически работаете. От страны пребывания зависят трудовое оформление, валютные правила выплаты зарплаты и то, возникнет ли налог еще и за границей.
- Налоговое резидентство. Оно определяет шкалу НДФЛ и право на вычеты.
- Валютный статус. Гражданин РФ остается валютным резидентом и за границей, поэтому выплата зарплаты во всех случаях от российской компании возможна только в рублях.
Таким образом, сначала нужно определить, какой у Вас договор и кто Вам платит. Только после этого можно считать ставку налога.
1.1. Что влияет на НДФЛ сотрудника за границей: налоговое резидентство, место работы, источник дохода?
Каждый из этих факторов по-разному влияет на Ваши обязательства по НДФЛ:
- Налоговое резидентство влияет на то, по каким правилам облагаются Ваши доходы. Налоговым резидентом РФ считается физическое лицо, которое находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев, с исключениями, которые предусмотрены кодексом (ст. 207 НК РФ). Но при этом за каждый год по итогу определяется Ваш финальный статус налогового резидента. Гражданство здесь значения не имеет, на налоги влияет только статус резидента.
- Источник дохода показывает, какой стране «принадлежит» доход для целей налога. Для дистанционной работы здесь есть специальное правило: зарплата по трудовому договору о дистанционной работе с российской организацией - это доход от источника в России, где бы ни находился сотрудник (подп. 6.2 п. 1 ст. 208 НК РФ). Поэтому российский НДФЛ с такой зарплаты платит в том числе нерезидент.
- Место работы важно для трудового оформления, для валютных правил выплаты зарплаты и потенциально для определения Ваших налоговых обязательств в стране проживания, так как там Вы можете также стать налоговым резидентом.
Статус валютного резидента - отдельная категория. Граждане РФ остаются валютными резидентами независимо от того, где они живут (п. 6 ч. 1 ст. 1 закона № 173-ФЗ). Длительное пребывание за границей влияет только на исключения из отдельных обязанностей, но сам статус валютного резидента не прекращает.
2. Какой НДФЛ платит удаленный сотрудник за границей, если он работает на российскую компанию?
Если Вы работаете по трудовому договору о дистанционной работе с российской организацией, НДФЛ с Вашей зарплаты удерживает и перечисляет работодатель, как и раньше. Зарплата остается доходом от источника в России (подп. 6.2 п. 1 ст. 208 НК РФ), поэтому страна, из которой Вы работаете, на российский налог по общему правилу не влияет. Например, Вы живете в Тбилиси и работаете программистом в московской компании по трудовому договору о дистанционной работе - НДФЛ с Вашей зарплаты по-прежнему удерживает компания.
Исключение предусмотрено для работы в зарубежном подразделении российской организации: на такой доход специальное правило о дистанционной работе не распространяется.
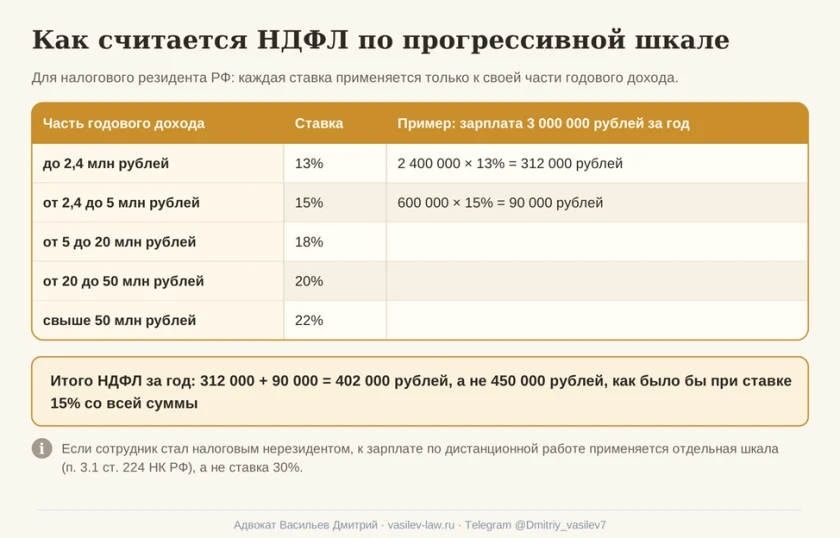
К зарплате налогового резидента РФ применяется прогрессивная шкала (п. 1 ст. 224 НК РФ). Каждая ставка действует только для своей части годового дохода:
- 13% - с части годового дохода до 2,4 млн рублей;
- 15% - с части от 2,4 до 5 млн рублей;
- 18% - с части от 5 до 20 млн рублей;
- 20% - с части от 20 до 50 млн рублей;
- 22% - с части свыше 50 млн рублей.
То есть повышенная ставка применяется только к той части дохода, которая превысила порог.
Если же сотрудник стал налоговым нерезидентом, ставка 30% к такой зарплате не применяется: для доходов нерезидентов от дистанционной работы предусмотрена отдельная шкала (п. 3.1 ст. 224 НК РФ).
2.1. Сотрудник уехал за границу: НДФЛ и вычеты после утраты налогового резидентства
Если сотрудник провел за пределами России столько времени, что перестал быть налоговым резидентом РФ, его дистанционная зарплата по трудовому договору с российской организацией все равно остается доходом от источника в России. Работодатель продолжает удерживать с нее НДФЛ.
Меняются две вещи:
- ставка: к такой зарплате нерезидента применяется специальная шкала из п. 3.1 ст. 224 НК РФ;
- вычеты: налоговые вычеты нерезиденту автоматически не предоставляются.
Чтобы работодатель правильно применил ставку и вычеты, сотруднику нужно сообщить в бухгалтерию даты выезда и возвращения: налоговый статус определяется по фактическим дням пребывания в России.
Таким образом, после выезда налог с российской зарплаты по прежнему надо платить - меняются только применимая шкала и право на вычеты.
3. Что должен сделать российский работодатель, если сотрудник работает из другой страны?
Российская организация остается налоговым агентом по НДФЛ и по общему правилу плательщиком страховых взносов, даже если сотрудник уже несколько месяцев работает из-за границы. При этом обязательства по НДФЛ и взносам определяются по разным правилам: для налога важны источник дохода и налоговый статус сотрудника, для взносов - гражданство, страховой статус, вид договора.
3.1. Когда работодатель удерживает и перечисляет НДФЛ?
Работодатель исчисляет НДФЛ, удерживает его при выплате зарплаты и перечисляет в бюджет. Срок перечисления зависит от дня, когда налог удержан (п. 6 ст. 226 НК РФ):
- налог, удержанный с 1-го по 22-е число месяца, работодатель перечисляет не позднее 28-го числа этого же месяца;
- налог, удержанный с 23-го по последнее число месяца, - не позднее 5-го числа следующего месяца;
- налог, удержанный с 23 по 31 декабря, - не позднее последнего рабочего дня года.
Если последний день срока приходится на нерабочий день, он переносится по общим правилам ст. 6.1 НК РФ. Как налоговый агент работодатель отражает этот налог в расчете 6-НДФЛ и в уведомлениях по единому налоговому платежу (ЕНП).
3.2. Нужно ли платить страховые взносы за сотрудников за рубежом?
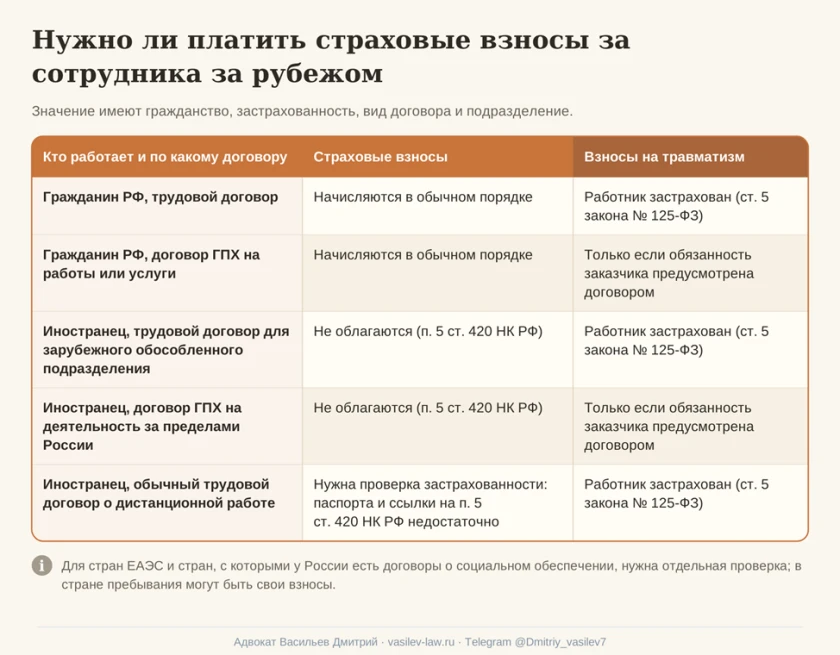
Обязанность платить взносы за сотрудника за рубежом зависит от его гражданства, страхового статуса, вида договора и от того, через какое подразделение он работает.
Разберем основные случаи:
- Гражданин РФ по трудовому договору или договору ГПХ на работы и услуги. Взносы начисляются в обычном порядке, в том числе при работе из-за границы.
- Иностранный гражданин или лицо без гражданства. Выплаты не облагаются взносами в двух случаях, которые прямо названы в п. 5 ст. 420 НК РФ: трудовой договор заключен для работы в зарубежном обособленном подразделении российской организации либо договор ГПХ заключен на деятельность за пределами России.
- Иностранный гражданин по трудовому договору о дистанционной работе за пределами России. Если иностранец фактически работает за границей и не проживает и не пребывает в России, выплаты ему не облагаются российскими страховыми взносами на пенсионное, медицинское и социальное страхование. Это связано с тем, что такой работник не относится к числу застрахованных лиц в РФ (п. 1 ст. 420 НК РФ, законы № 167-ФЗ, № 255-ФЗ и № 326-ФЗ). Данный подход подтвержден письмом Минфина России от 03.03.2017 № 03-15-06/12031.
Также нужно учитывать, что в стране пребывания у сотрудника могут возникнуть собственные обязанности по социальному страхованию, а для стран Евразийского экономического союза (ЕАЭС) и стран, с которыми у России есть договоры о социальном обеспечении, действуют свои правила. Этот вопрос проверяется по конкретной стране.
4. Как указать место работы за границей в трудовом договоре и что говорят трудовые ведомства?
При дистанционной работе из-за границы важно не только правильно рассчитать налоги, но и оформить трудовые отношения с учетом требований российского законодательства. В трудовом договоре обязательно указываются место работы и дистанционный характер выполнения трудовой функции (ст. 57 и 312.1 ТК РФ).
При этом вопрос о возможности постоянной работы из другой страны по российскому трудовому договору остается спорным. Минтруд и Роструд придерживаются позиции, согласно которой заключать трудовые договоры о дистанционной работе с лицами, постоянно работающими за пределами России, не допускается.
В том же ответе указано, что сам по себе переезд работника трудовой договор не прекращает. Для постоянной дистанционной работы прекращение договора из-за смены местности допустимо только в том случае, если сотрудник не может исполнять обязанности на прежних условиях (ст. 312.8 ТК РФ). То есть основанием становится невозможность работать так, как предусмотрено договором.
Если стороны решили сохранить трудовой договор, в документах нужно проверить:
- дистанционный режим закреплен в трудовом договоре или дополнительном соглашении;
- место работы указано так, чтобы было понятно, где сотрудник фактически работает;
- описано, как сотрудник получает задания, сдает работу и обменивается документами с работодателем;
- определено, как работодатель обеспечивает сотрудника оборудованием, программами и доступами;
- сотрудник письменно сообщил работодателю о переезде и стране пребывания.
5. Трудовой договор или ГПХ за границей: чем они отличаются с точки зрения налогов, взносов и гарантий?
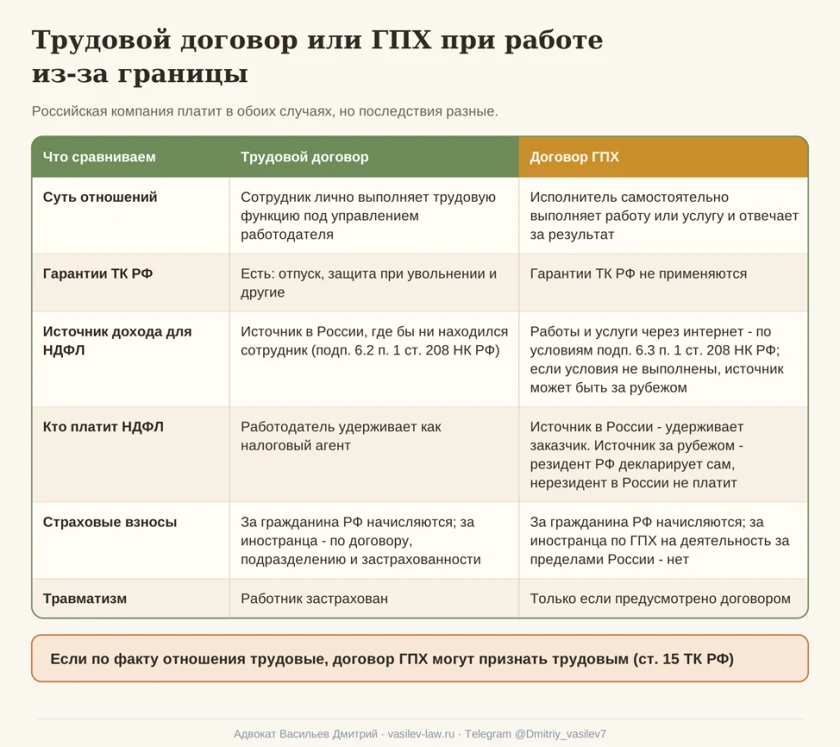
С точки зрения нашего вопроса разница между трудовым договором и ГПХ в следующем:
- Суть отношений. По трудовому договору сотрудник лично выполняет трудовую функцию под управлением и контролем работодателя. По договору ГПХ исполнитель самостоятельно (можно сказать независимо) выполняет работу или оказывает услугу и отвечает за результат.
- Гарантии. Отпуск, защита при увольнении и другие гарантии Трудового кодекса есть только у работника по трудовому договору.
- Источник дохода для НДФЛ. Правило о дистанционной работе (подп. 6.2 п. 1 ст. 208 НК РФ) касается только трудового договора. Для работ и услуг по ГПХ через интернет действует свое правило (подп. 6.3 п. 1 ст. 208 НК РФ): доход считается российским, если используется российская информационная инфраструктура и выполнено хотя бы одно дополнительное условие - исполнитель является налоговым резидентом РФ, вознаграждение поступает на счет в российском банке или его выплачивает российская организация.
- Кто платит НДФЛ. Если доход по ГПХ относится к российскому источнику, НДФЛ удерживает российская организация как налоговый агент; для нерезидента к такому доходу тоже применяется шкала п. 3.1 ст. 224 НК РФ. Если условия подп. 6.3 не выполнены, доход по ГПХ может относиться к источнику за рубежом: тогда налоговый резидент РФ декларирует его сам (ст. 228 НК РФ), а нерезидент российский НДФЛ с него не платит.
- Страховые взносы и травматизм. За гражданина РФ по ГПХ на работы и услуги взносы начисляются и при работе из-за границы, за иностранца по ГПХ на деятельность за пределами России - нет (п. 5 ст. 420 НК РФ). Взносы на травматизм по ГПХ платятся, только если это предусмотрено договором.
6. Можно ли оформить ИП вместо трудового договора, если Вы работаете из-за границы?
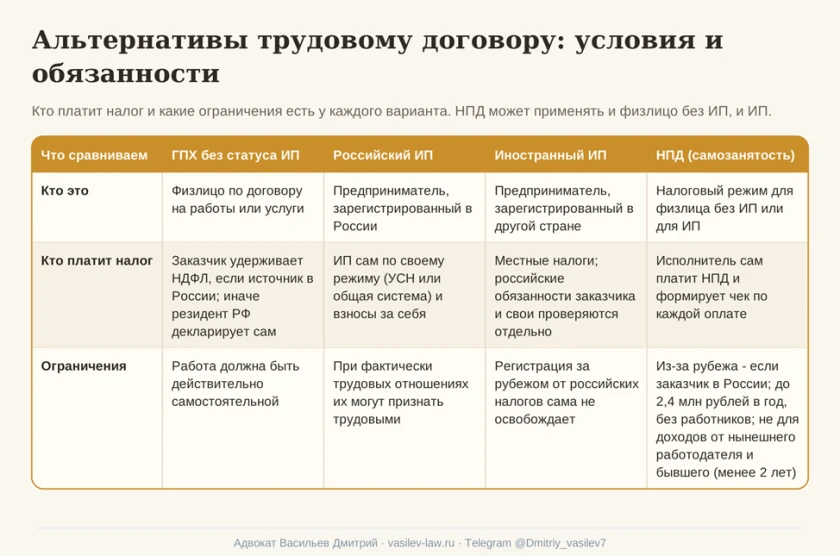
Да, можно, если Вы действительно работаете самостоятельно: сами организуете работу, сдаете результат и отвечаете за него. Если же по факту Вы сотрудник компании, то после регистрации ИП или самозанятости отношения все равно могут признать трудовыми (ст. 15 ТК РФ).
6.1. Российский или иностранный ИП: что меняет регистрация?
Российский ИП сам платит налог по своему режиму (например, по УСН или общей системе налогообложения), а также страховые взносы за себя (ст. 430 НК РФ).
Еще часто возникают идеи "открыть ИП за рубежом для получения оплаты от российской компании", но тут нужно учитывать 2 важных фактора:
- есть ли у российского заказчика обязанности налогового агента по Вашему вознаграждению / а они в 99% случае будут.
- какие налоги возникают в стране регистрации с учетом Вашего налогового статуса.
Как облагается в России доход от ИП, зарегистрированного в другой стране, я подробно разбирал в статье Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году?
6.2. Самозанятый нерезидент РФ живет за границей: какие условия НПД нужно соблюдать?
Налог на профессиональный доход (НПД) - это специальный налоговый режим, который может применять как физическое лицо без регистрации ИП, так и ИП. То есть применять НПД можно и без ИП, и будучи российским ИП.
Работать как самозанятый из-за границы на российские компании можно. ФНС в официальных ответах на сайте npd.nalog.ru указывает, что онлайн-услуги из-за пределов России допустимы, если заказчик находится в России: место ведения деятельности при дистанционной работе определяется по месту нахождения исполнителя либо заказчика.
Кроме того, нужно соблюдать общие условия режима:
- Вы и Ваша деятельность подходите под условия НПД;
- у Вас нет работников по трудовым договорам;
- доход, который учитывается для НПД, не превышает 2,4 млн рублей за календарный год;
- Вы стоите на учете как плательщик НПД и формируете чек по каждой оплате.
7. Что сотрудник за границей должен сообщить работодателю и проверить сам?
Если Вы работаете по трудовому договору с российской организацией и она корректно удерживает НДФЛ, подавать 3-НДФЛ по этой зарплате после переезда Вам не нужно.
Но несколько действий остаются за Вами:
- сообщите работодателю даты выезда и возвращения, страну и фактическое место работы: от этого зависят Ваш налоговый статус, ставка и трудовое оформление;
- передайте в бухгалтерию сведения о своем налоговом статусе и актуальные реквизиты для выплаты зарплаты;
- храните трудовой договор или договор ГПХ, дополнительные соглашения и документы о выплатах;
- храните документы, по которым можно подтвердить дни пребывания в России и за границей;
- если зарплата или другие деньги поступают на зарубежный счет, разберитесь с обязанностями по нему: как проверить такую выплату, разберем в разделе 8;
- разберитесь с налоговыми правилами страны, где Вы живете: что делать, если налог с зарплаты возникает и там, разберем в разделе 9.
8. Можно ли получать зарплату от российской компании на иностранный счет и что для этого проверить?
Можно, но с учетом ограничений валютного законодательства.
По общему правилу зарплата выплачивается в рублях (ст. 131 ТК РФ), а выплата в иностранной валюте возможна, только если это допускает валютное законодательство. Для удаленных сотрудников за границей такое исключение есть: российская организация может выплачивать зарплату в иностранной валюте работнику - валютному резиденту, который исполняет трудовые обязанности за пределами России (п. 26 ч. 1 ст. 9 закона № 173-ФЗ).
Зачисление денег на счет в иностранном банке регулирует отдельная статья 12 закона № 173-ФЗ: она определяет, какие поступления на зарубежные счета допустимы, а также обязанности по уведомлениям и отчетам и исключения из них.
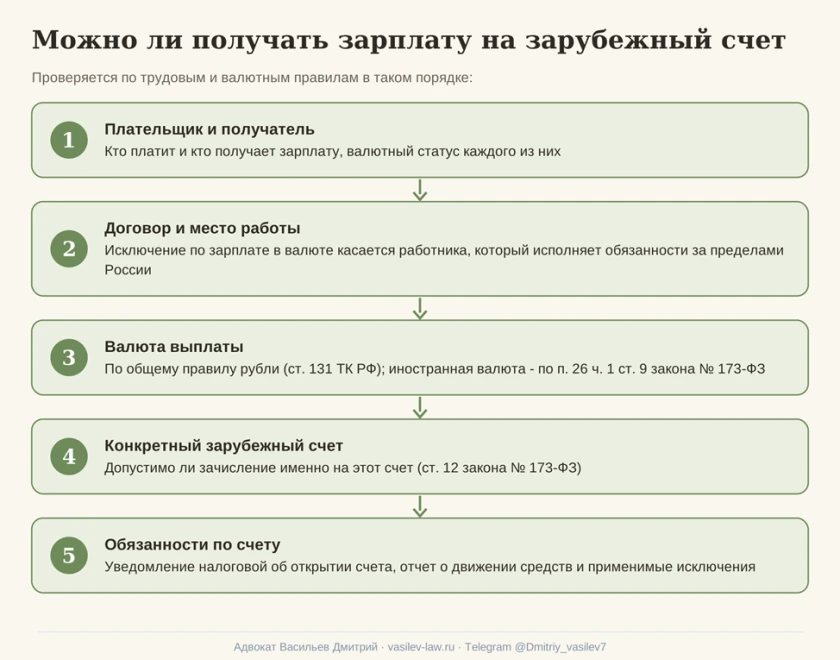
Проверяйте выплату в следующем порядке:
- Определите плательщика и получателя зарплаты и валютный статус каждого из них. Гражданин РФ остается валютным резидентом и после переезда.
- Сверьте договор и фактическое место работы: исключение по зарплате в валюте касается работника, который исполняет обязанности за пределами России.
- Выберите валюту выплаты: рубли или иностранная валюта, если это позволяет исключение закона № 173-ФЗ.
- Учтите обязанности по самому счету: уведомление налоговой об открытии счета, отчет о движении средств и применимые исключения.
9. Что делать, если с российской зарплаты возникает налог и за границей?
Если Вы живете в другой стране, она может облагать Вашу зарплату по своим правилам, даже если зарплату платит российская компания и в России с нее уже удержан НДФЛ. Двойное налогообложение зарплаты в такой ситуации возможно, если между странами нет налогового соглашения.
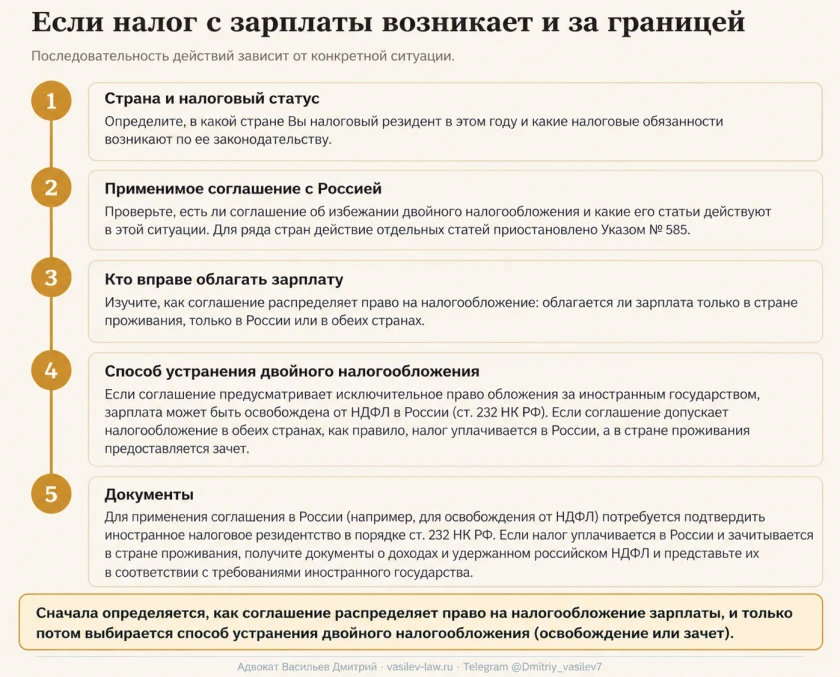
Что нужно учесть:
- Страна и год. Определить, в какой стране Вы были налоговым резидентом в этом году и какие обязанности возникают у Вас по ее правилам.
- Соглашение об избежании двойного налогообложения. Проверить, есть ли у России соглашение с этой страной и какие его статьи действуют для этого года. С рядом стран действие отдельных статей приостановлено (Указ Президента РФ от 08.08.2023 № 585), но соглашение при этом не перестает действовать целиком.
- Кто устраняет двойное налогообложение. По соглашению определить, какая страна вправе облагать зарплату и какая должна учесть уже уплаченный налог. Если Вы стали нерезидентом, двойное налогообложение устраняется по соглашению и правилам страны проживания.
- Пределы зачета налога. Применимое соглашение об избежании двойного налогообложения может предусматривать два основных варианта: российский НДФЛ уплачивается (часто по сниженной ставке, например, 10%), а страна проживания засчитывает его при расчете местного налога, либо доход освобождается от налогообложения в России полностью, поскольку право его обложения предоставлено иностранному государству. Конкретный порядок зависит от положений действующего соглашения.
- Документы. Если сотрудник стал налоговым резидентом иностранного государства, для применения соглашения об избежании двойного налогообложения может потребоваться подтверждение его иностранного налогового резидентства. Если соглашение предусматривает освобождение зарплаты от НДФЛ в России (или снижение размера НДФЛ у источника), подтверждающие документы представляются российскому работодателю в порядке ст. 232 НК РФ (сертификат налогового резидента). Если же налог уплачивается в России и засчитывается в стране проживания, сотруднику необходимо получить документы о доходах и удержанном российском НДФЛ, а затем представить их в соответствии с законодательством иностранного государства.
Таким образом, прежде чем платить налог в двух странах или рассчитывать на зачет, нужно определить по соглашению, какая страна облагает зарплату и как устраняется двойное налогообложение.
Нужна помощь юриста с налогами при работе на российскую компанию из-за границы?
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).