[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, ВЭД, криптовалюты, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
С Арменией я работаю с 2022 года, когда туда уехала первая большая волна релокантов. Сегодня разберем, как устроены налоги армянского ООО и его российского владельца: какой режим выбрать, как считать налог с оборота и налог на прибыль, что происходит с налогами по иностранным договорам и зарплатам, когда сдавать отчетность и сколько остается владельцу после дивидендов.
Также обсудим самые частые ошибки тех, кто открывает ООО в Армении, в частности, многие упускают агентский НДС и агентский налог на прибыль и после этого часто прилетают огромные доначисления с оплат иностранным подрядчикам.
Вопросы налогообложения ИП в Армении я разбирал в отдельной статье - Налоги ИП в Армении для россиян: сколько платить на Налоге с оборота (УСН), микробизнес и страховые взносы
1. Почему при ООО в Армении налогов больше, чем при ИП в Армении? Что выбрать - ИП или ООО?
Для многих ответ очевидный, поскольку ситуация одинаковая и в Армении и в России и в других странах, но на практике клиенты периодически задают этот вопрос, поэтому кратко разберу его.
Если в случае с ИП - Вы - это и есть сам ИП, поэтому после получения денег на ИП в Армении Вы дальше можете сразу ими спокойно пользоваться и у Вас нет никакого налога помимо основной системы налогообложения для ИП (ну кроме еще обязанности в России тоже оплатить налоги с этого дохола), то в случае с ООО нужно учитывать, что ООО - это самостоятельный налогоплательщик. Поэтому налоги компании в Армении и налоги владельца - это разные обязанности, которые возникают в разные моменты.
При ООО налоги платятся следующим образом:
- сначала компания платит налог со своего оборота или прибыли, НДС по облагаемым операциям, а также выполняет обязанности налогового агента по договорам с иностранцами;
- далее когда учредитель хочет вывести деньги на свой счет, он распределяет дивиденды и платит налог еще с них. В Армении налог на дивиденды физлицу составляет 5% (ч. 8 ст. 150 НК РА), а налоговый резидент РФ платит еще НДФЛ в России.
Таким образом, при расчете налогов ООО сначала платится налог самой компанией, а затем уже учредителем с суммы распределенных дивидендов.
2. Как выбрать режим налогообложения ООО в Армении?
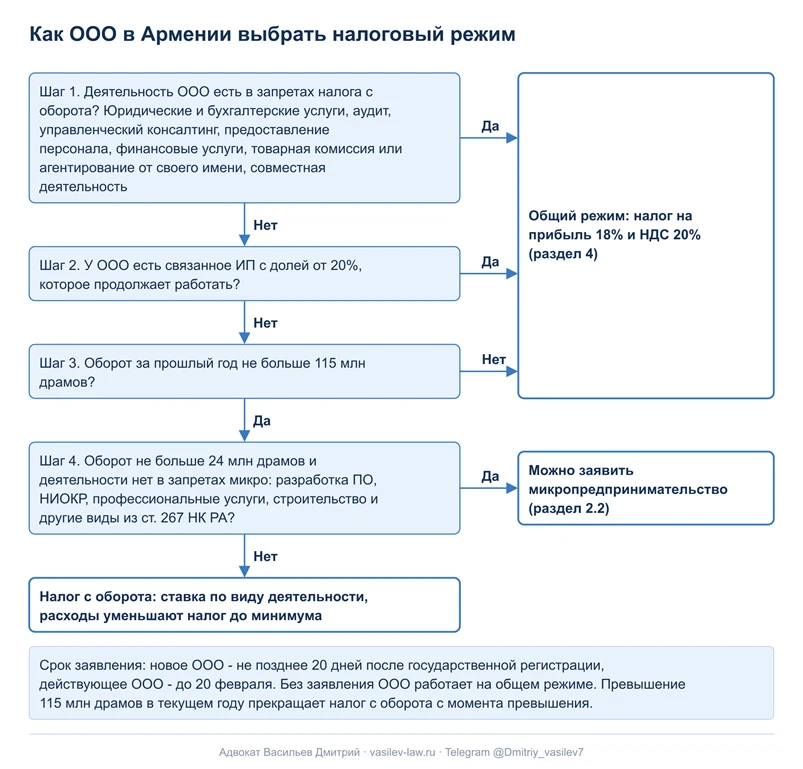
У ООО в Армении доступны три режима налогообложения:
- микропредпринимательство - при обороте до 24 млн драмов и узком круге разрешенных видов деятельности;
- налог с оборота - при обороте до 115 млн драмов. Он заменяет НДС и (или) налог на прибыль в пределах лимита специального режима (ч. 2 ст. 253 НК РА);
- общий режим - налог на прибыль 18% и НДС 20%.
Самое важное здесь - срок. Новое ООО должно подать заявление о переходе на налог с оборота не позднее 20-го дня, следующего за датой государственной регистрации (п. 2 ч. 1 ст. 254 НК РА). Действующее ООО может подать заявление до 20 февраля (п. 1 ч. 1 ст. 254 НК РА). Без заявления ООО работает на общем режиме. Поэтому режим лучше определить еще до регистрации компании.
2.1. Когда ООО в Армении не может применять налог с оборота?
Помимо того, что Вы должны уложиться в лимит дохода, в НК РА есть прямые запреты по виду деятельности и по связям компании с другими лицами.
Налог с оборота не вправе применять:
- организации финансовой сферы и ряда профессиональных категорий, включая аудит и адвокатскую деятельность (п. 3 ч. 3 ст. 254 НК РА);
- с 1 июля 2025 года - организации из групп классификатора 69, 70, 78.2 и 78.3: это не только юридическая и бухгалтерская деятельность, но и консультирование по вопросам управления и предоставление персонала (п. 3.1 ч. 3 ст. 254 НК РА);
- стороны договоров о совместной деятельности, а по товарам - стороны договоров комиссии и агентских договоров, по которым агент выступает от своего имени (п. 7 ч. 3 ст. 254 НК РА);
- ООО, связанное с ИП, у которого доля в компании 20% и больше (п. 5 ч. 3 ст. 254 и п. 1 ч. 1 ст. 30 НК РА).
У двух последних запретов есть границы. Ограничение по агентированию касается только названных товарных договоров, где агент действует от своего имени, а не любой агентской услуги. Но это не значит, что любой посреднический бизнес автоматически может применять налог с оборота: остальные ограничения режима продолжают действовать.
Запрет по ИП с долей от 20% действует для обоих - и для ИП, и для ООО. Исключение: ИП подал заявление о прекращении деятельности и фактически ее не ведет. Обычное физлицо, которое владеет одним ООО, под этот запрет не подпадает.
2.2. Может ли ООО в Армении применять микропредпринимательство при обороте до 24 млн драмов?
Может, но только при соблюдении всех условий ст. 267 НК РА. Порог - 24 млн драмов реализации за предыдущий год (ч. 3 ст. 267 НК РА). Заявление новое ООО подает в те же 20 дней после регистрации, действующее - до 20 февраля. При превышении порога режим теряется (ст. 268 НК РА).
Перечень запретов для микропредпринимательства (ч. 5 ст. 267 НК РА) заметно шире, чем для налога с оборота. В него входят:
- финансовые и ряд других специальных сфер;
- перечисленные профессиональные услуги, разработка программного обеспечения и НИОКР;
- строительство и другие названные в законе виды деятельности;
- группы 70, 78.2 и 78.3;
- комиссионные и агентские договоры по товарам;
- сдача имущества в аренду, получение роялти и процентов (с исключением для процентов по остатку на банковском счете).
Микропредпринимательство освобождает от основных налогов и от большинства обязанностей налогового агента (ч. 1 ст. 269 НК РА), но с исключениями (ч. 2 ст. 269 НК РА). Сохраняются, в частности, налоги при ввозе товаров и обязанности по доходам физических лиц. Это значит, что налоги с зарплат сотрудников ООО на микропредпринимательстве платит. Плюс раз в год, до 1 февраля, ООО подает расчет оборота (ст. 270 НК РА).
Таким образом, IT-компании, которая разрабатывает программное обеспечение, микропредпринимательство недоступно. Ей остаются налог с оборота или общий режим.
3. Как ООО в Армении рассчитать налог с оборота и учесть расходы?
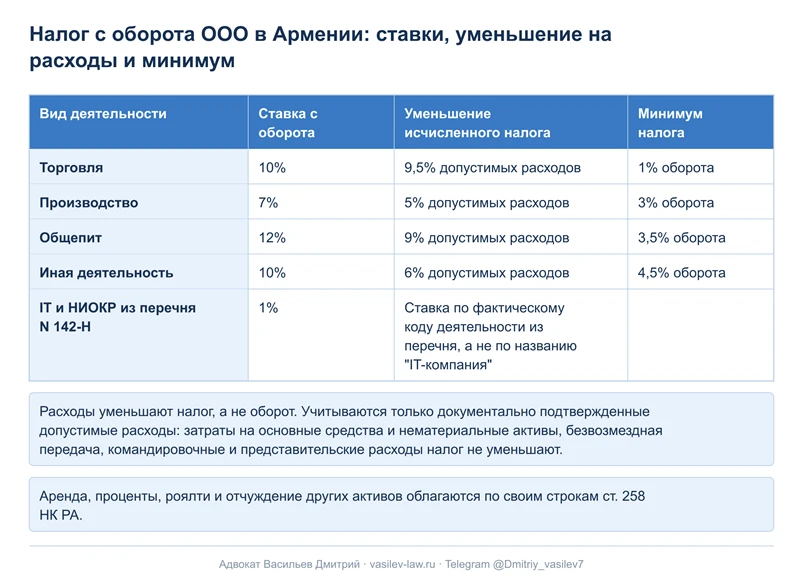
Ставка налога с оборота зависит от вида деятельности (ч. 1 ст. 258 НК РА):
- торговля - 10%;
- производство - 7%;
- общепит - 12%;
- иная деятельность - 10%;
- IT и НИОКР по правительственному перечню - 1% (раздел 3.1).
Аренда, проценты, роялти и отчуждение других активов облагаются по своим строкам той же статьи. Поэтому формула «все услуги - 10%» неверна: сначала нужно понять, к какой строке относится Ваш доход.
С 2025 года налог с оборота можно уменьшать на расходы. Сначала налог считается по ставке Вашего вида деятельности, затем из полученной суммы вычитается процент допустимых документально подтвержденных расходов. При этом налог не может опуститься ниже минимума от оборота:
- торговля - минус 9,5% расходов, минимум 1% оборота (ч. 2 ст. 258 НК РА);
- производство - минус 5% расходов, минимум 3% оборота (ч. 3 ст. 258 НК РА);
- общепит - минус 9% расходов, минимум 3,5% оборота (ч. 4 ст. 258 НК РА);
- иная деятельность - минус 6% расходов, минимум 4,5% оборота (ч. 5 ст. 258 НК РА).
Расходы уменьшают сам налог, а не оборот. Учитываются расходы, которые прямо связаны с реализацией, а также допустимые административные и сбытовые расходы (ч. 6 ст. 258 НК РА). Но не все: в частности, налог не уменьшают затраты на основные средства и нематериальные активы, расходы по безвозмездно полученным активам, работам и услугам, командировочные и представительские расходы.
Разберем на примере. Допустим, ООО оказывает маркетинговые услуги, которые относятся к иной деятельности. Оборот за квартал - 10 000 000 драмов, подтвержденных допустимых расходов - 4 000 000 драмов:
- налог по ставке: 10 000 000 × 10% = 1 000 000 драмов;
- уменьшение: 4 000 000 × 6% = 240 000 драмов;
- налог к уплате: 1 000 000 - 240 000 = 760 000 драмов;
- минимум: 10 000 000 × 4,5% = 450 000 драмов, налог выше минимума, поэтому ООО платит 760 000 драмов.
3.1. Когда IT-компания в форме ООО в Армении вправе платить налог с оборота 1%?
Ставка 1% привязана не к названию «IT-компания», а к фактической деятельности из перечня, утвержденного постановлением Правительства РА N 142-Н от 13.02.2025 (строка 8 ч. 1 ст. 258 НК РА). Само положение кодекса о ставке 1% действует до 31.12.2031 включительно.
Для нашей темы в перечне наиболее важны:
- J62.01.0 - разработка программного обеспечения;
- J58.21.0 и J58.29.0 - издание компьютерных игр и другого программного обеспечения;
- названные в перечне виды IT-консультирования (J62.02.1, J62.02.9), а также J62.03.0 и J62.09.0;
- J63.11.1, J63.11.3 и J63.12.0;
- НИОКР - M72.11.0, M72.19.1, M72.19.2, M72.20.0.
Перечень шире разработки: в него входит и ряд производственных кодов. Но IT-консалтинг из перечня нельзя путать с управленческим консультированием по коду 70, которому налог с оборота недоступен (раздел 2.1).
Прежний отмененный IT-сертификат для ставки 1% не нужен: льготы по нему отменены, и действующая конструкция - это кодекс плюс утвержденный перечень, то есть ни на какие льготы подаваться не требуется. Также нужно учитывать, что 1% относится только к налогу с оборота компании. На зарплаты IT-сотрудников эта льгота не распространяется (раздел 6), а микропредпринимательство разработчику недоступно (раздел 2.2).
4. Как ООО в Армении платит налог на прибыль и НДС на общем режиме?
На общем режиме налоги компании в Армении - это налог на прибыль 18% (ч. 1 ст. 125 НК РА) и НДС 20% (ч. 1 ст. 63 НК РА). У этих налогов разные базы.
Налог на прибыль считается не с выручки, а с налоговой прибыли: доходы минус расходы, которые разрешает учитывать НК РА. Расходы должны быть подтверждены документами, и не все из них уменьшают базу.
В течение года ООО на общем режиме платит авансы по налогу на прибыль, а по итогам года подает годовой расчет. Размер авансов и сроки - в разделе 7.
Ставка налога на прибыль ИП 23% к компании отношения не имеет: для ООО действует 18%.
5. Какие налоги возникают у ООО в Армении по договорам с иностранными компаниями?
Налоги ООО в Армении по иностранному договору зависят от того, продает компания услугу или покупает. Значение имеют также вид услуги, место реализации, источник дохода, режим самого ООО и соглашение об избежании двойного налогообложения.
5.1. Когда ООО в Армении не платит НДС при продаже услуг иностранному клиенту?
Этот вопрос возникает только у ООО на общем режиме: налог с оборота и микропредпринимательство сами по себе заменяют НДС.
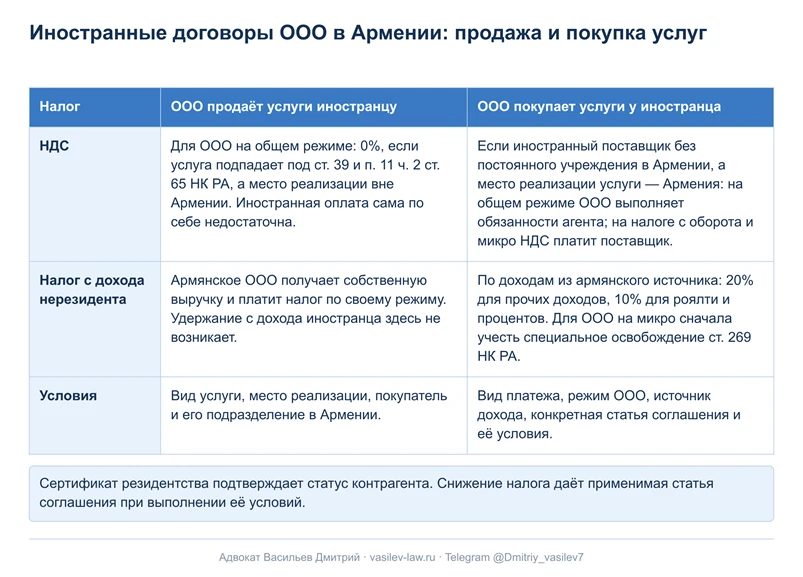
Для ряда услуг место реализации определяется по специальным правилам (п. 4 ч. 1 и ч. 2 ст. 39 НК РА). В перечень входят разработка программного обеспечения, консультационные, юридические, бухгалтерские, аудиторские, инжиниринговые, рекламные и маркетинговые, информационные услуги и НИОКР - они определяются на месту нахождения покупателя. Если по этим правилам место реализации находится вне Армении, применяется нулевая ставка НДС (п. 11 ч. 2 ст. 65 НК РА). То есть покупатель вне Армении = местом реализации Армения не является.
Но нулевой НДС действует не для любой продажи иностранцу. Оплата из-за рубежа сама по себе не гарантирует, что местом реализации считается не Армения. Нужно смотреть, какая это услуга, кто покупатель и нет ли у него признаков постоянного представительства в Армении, поэтому в этом правиле достаточно исключений и лучше каждый кейс разбирать индивидуально.
5.2. Когда ООО удерживает налог у источника в Армении при оплате иностранцу?
Обратная ситуация - армянская ООО платит иностранной компании: зарубежному подрядчику, онлайн-сервису или правообладателю. Здесь у ООО может появиться сразу две обязанности налогового агента.
Первая - агентский НДС. Если ООО покупает у иностранной организации без постоянного учреждения в Армении услугу, местом реализации которой считается Армения, во многих случаях возникает агентский НДС, но тут еще все зависит от режима налогообложения армянской компании (ч. 2 ст. 70 НК РА):
- ООО на общем режиме удерживает НДС как налоговый агент;
- у ООО на налоге с оборота или на микропредпринимательстве этой обязанности нет: по п. 5 ч. 2 ст. 70 НК РА НДС должен заплатить сам иностранный поставщик.
То есть во втором случае обязанности нет у покупателя, но сама операция от НДС не освобождена. Вычет агентского НДС у покупателя требует отдельных условий ст. 71 НК РА.
Вторая - налог на прибыль у источника в Армении с дохода иностранца. К доходам из армянского источника относятся, в частности, консультационные, юридические, бухгалтерские, управленческие, экспертные, маркетинговые, рекламные, переводческие, инженерные и подобные услуги, оказанные армянскому заказчику (ч. 4 ст. 107 НК РА). Для нерезидента без постоянного учреждения ставки установлены ч. 4 ст. 125 НК РА: 20% по прочим доходам из армянского источника, 10% по роялти и процентам и отдельные ставки по другим категориям.
Соглашение об избежании двойного налогообложения может исключить налог, но только по конкретной статье для конкретного вида дохода и при выполнении ее условий. Для применения Соглашений потребуется получить от контрагента Сертификат налогового резидента.
Поэтому до первой оплаты зарубежному контрагенту я рекомендую определить, что именно ООО покупает: услугу, лицензию или доступ к сервису, наличие или отсутствие налога зависит от классификации услуги в договоре.
6. Какие налоги работодателя в Армении платит ООО с зарплаты сотрудников?
Налоги работодателя в Армении зависят не только от суммы зарплаты, но и от статуса работника: возраста, гражданства и права проживания в Армении.
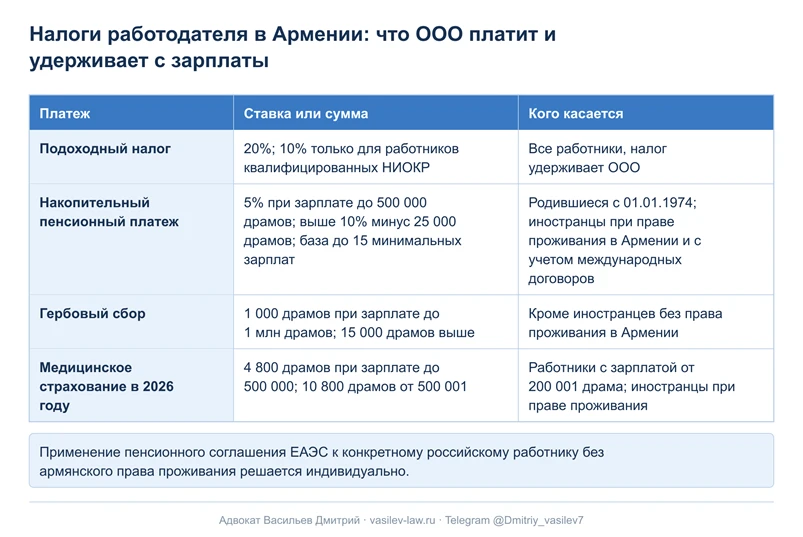
С зарплаты ООО как налоговый агент удерживает и перечисляет:
- подоходный налог - 20% (ч. 1 ст. 150 НК РА). Специальная ставка 10% (ч. 1.1 ст. 150 НК РА) действует только для работников, которые заняты квалифицированными научными исследованиями и экспериментальными разработками и отвечают условиям нормы, а не для любого IT-сотрудника;
- накопительный пенсионный платеж - 5% при зарплате до 500 000 драмов включительно, при большей зарплате 10% минус 25 000 драмов. Максимальная база - 15 минимальных месячных зарплат (ст. 5-7 закона РА о накопительных пенсиях). Обязательность зависит от даты рождения (общая группа - родившиеся с 01.01.1974) и статуса; для иностранцев закон учитывает право проживания и международные договоры;
- гербовый сбор - 1 000 драмов при зарплате до 1 млн драмов включительно и 15 000 драмов при большей зарплате (п. 1 ч. 1 ст. 12 закона РА № ՀՕ-245-Ն). Иностранцы без права или статуса проживания в Армении его не платят (п. 3 ч. 2 ст. 11 того же закона);
- медицинское страхование - в 2026 году 4 800 драмов в месяц при зарплате до 500 000 драмов и 10 800 драмов при зарплате от 500 001 драма (ч. 9 ст. 46 закона РА «О всеобщем медицинском страховании»).
С медицинским страхованием есть переходные условия. В 2026 году оно охватывает работников с зарплатой от 200 001 драма у работодателя, для остальных следующий этап начнется с 2027 года. Момент подключения зависит от месяца, в котором зарплата достигла порога. Если зарплата потом снизится, страхование не прекращается автоматически: закон предусматривает двенадцатимесячный период. Иностранцы входят в охват только при статусе проживания в Армении (п. 2 ч. 1 ст. 11 закона).
7. Когда ООО в Армении должно сдавать налоговую отчетность и платить налоги?
Сроки сдачи отчетности ООО в Армении зависят от выбранного режима налогообложения:
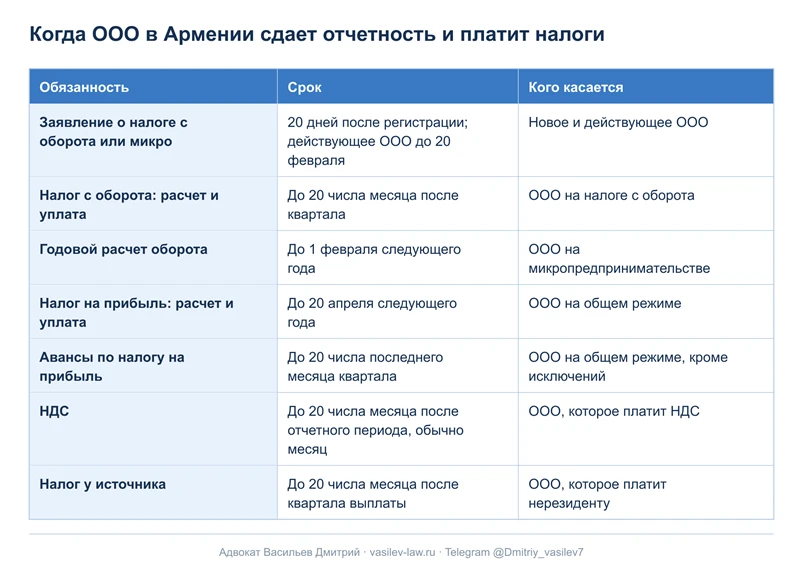
- налог с оборота: ООО сдает расчет и платит налог раз в квартал, до 20 числа месяца, следующего за кварталом (ст. 259, 261, 262 НК РА). За I квартал - до 20 апреля, за II - до 20 июля, за III - до 20 октября, за IV - до 20 января;
- микропредпринимательство: ООО подает годовой расчет оборота до 1 февраля следующего года (ст. 270 НК РА);
- налог на прибыль: ООО на общем режиме подает годовой расчет и платит налог до 20 апреля следующего года (ч. 1 ст. 134 и ч. 1 ст. 136 НК РА);
- авансы по налогу на прибыль: ООО на общем режиме платит их до 20 числа последнего месяца квартала;
- НДС: обычно отчетный период - месяц (ст. 69 НК РА), расчет ООО подает до 20 числа следующего месяца (ст. 75 НК РА);
- налог у источника с выплат нерезидентам: квартальный расчет, перечисление до 20 числа месяца после квартала выплаты (раздел 5.2).
Размер аванса по налогу на прибыль часто считают неверно. По ч. 1 ст. 135 НК РА аванс - это меньшая из двух сумм: 20% налога на прибыль за прошлый год либо 2% доходов от реализации за предыдущий квартал. Формула "не меньше 2% оборота" неверна, и у ст. 135 есть свои исключения. У ООО на налоге с оборота авансов по налогу на прибыль нет (ст. 263 НК РА).
Обязанности по зарплатам сотрудников сохраняются на любом режиме, в том числе на микропредпринимательстве.
По выплатам работникам ООО подает месячный расчет подоходного налога, включающий сведения о социальных платежах, не позднее 20 числа следующего месяца (ч. 1 ст. 156 НК РА). Подоходный налог перечисляется также не позднее 20 числа месяца, следующего за отчетным периодом (ч. 1 ст. 158 НК РА).
8. Как облагаются дивиденды армянского ООО в Армении и в России если учредитель - резидент РФ?
С прибыли, которую ООО выплачивает владельцу-физлицу, в Армении удерживается налог на дивиденды 5% (ч. 8 ст. 150 НК РА).
ООО принимает решение о распределении не чаще раза в квартал. Распределение ограничено, пока уставный капитал не оплачен полностью или если чистых активов недостаточно. Выплату компания должна провести в установленный срок (ст. 24-25 закона РА об ООО).
Для владельца - налогового резидента РФ это еще не все налоги. Дивиденды от иностранного ООО облагаются в России по ставке 13% до 2,4 млн рублей и 15% с превышения (312 000 рублей плюс 15% суммы свыше 2,4 млн), п. 1.1 ст. 224 НК РФ. Порог 2,4 млн рублей не считается заново по каждой компании или выплате: дивиденды считаются вместе в соответствующей базе (подп. 3 п. 6 ст. 210 и п. 2 ст. 214 НК РФ).
8.1. Как владельцу ООО в Армении зачесть армянский налог на дивиденды в России?
Армянский налог с дивидендов можно зачесть в России, если он фактически удержан или уплачен. Зачет ограничен суммой российского налога с того же дохода (ст. 10 и 22 соглашения России и Армении об избежании двойного налогообложения от 28.12.1996, п. 2 ст. 214 и ст. 232 НК РФ).
Автоматически 5% из НДФЛ не вычитаются. Для зачета в декларации нужны документы о доходе и уплаченном налоге (ст. 232 НК РФ). Это документ компетентного органа Армении либо декларация и платежный документ, а если налог удержан у источника - документ от источника выплаты с помесячными сведениями.
Кстати, предел 5% в самом соглашении действует только при прямом владении не менее 25% капитала, в остальных случаях договорный предел - 10%. Но это максимальные ставки по Соглашению, а по внутреннему армянскому законодательству налог на дивиденды физлицу и так составляет 5%.
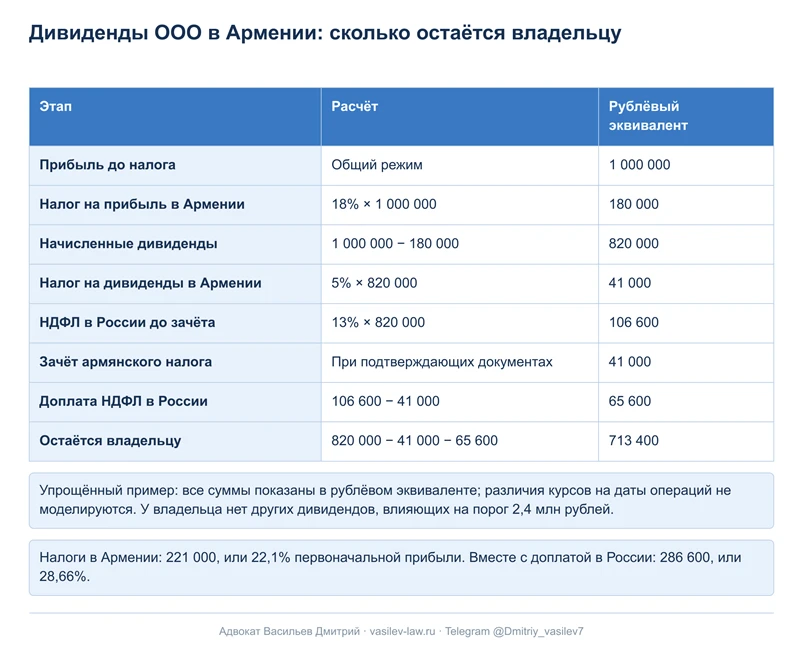
Ниже упрощённый расчёт: прибыль ООО до налога - 1 000 000 рублей в эквиваленте. Все суммы показаны в рублёвом эквиваленте; различия курсов на даты операций здесь для простоты не берем. Исходим из того, что у владельца нет других дивидендов, влияющих на порог 2,4 млн рублей, поэтому в примере применяется ставка НДФЛ 13%:
- налог на прибыль 18%: 180 000, к выплате владельцу остается 820 000;
- налог на дивиденды в Армении 5%: 41 000;
- НДФЛ в России 13% с 820 000: 106 600, минус зачет 41 000 при наличии документов, к доплате 65 600;
- владельцу остается 820 000 - 41 000 - 65 600 = 713 400.
Итого налог в Армении - 221 000 (22,1% прибыли), а вместе с Россией - 286 600 (28,66%).
9. Какие обязанности перед ФНС есть у российского владельца ООО в Армении?
Обязанности в России зависят от налогового резидентства владельца, а не от его гражданства. По общему правилу налоговый резидент РФ - человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ). Для годовых обязанностей окончательный статус определяется по итогам налогового периода. Если гражданин РФ не является налоговым резидентом России, описанные ниже обязанности владельца по участию и КИК по общему правилу у него не возникают (но, естественно, они могут возникнуть в другой стране).
Резидент РФ обязан сообщать в ФНС об участии в компании в Армении, если доля больше 10%. А при доле больше 25% и в ряде других случаев владелец ежегодно подает еще и уведомление о КИК.
Для сравнения: иностранное ИП не является КИК, а его доход облагается в России как Ваш личный доход. Подробно об этом в статье Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году.
9.1. Когда владелец ООО в Армении должен подавать уведомление об участии и уведомление о КИК?
У налогового резидента РФ две разные обязанности с разными порогами и сроками:
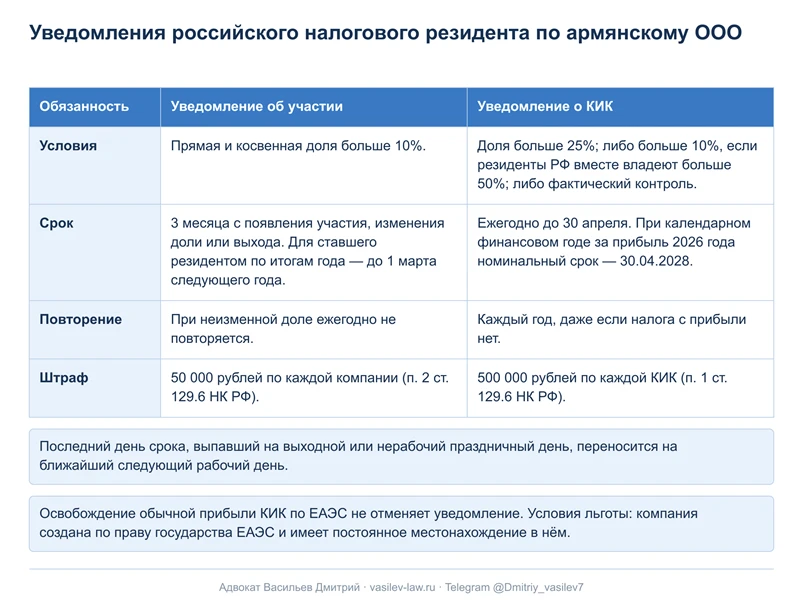
- Уведомление об участии. Нужно, если прямая и косвенная доля в иностранной организации больше 10%. Срок - 3 месяца с момента, когда участие возникло, доля изменилась или участие прекратилось (п. 3.1 ст. 23, п. 1 и 3 ст. 25.14 НК РФ). Если доля не меняется, отправлять уведомление каждый год не нужно. Если на момент возникновения основания для уведомления человек не был налоговым резидентом РФ, но стал им по итогам этого календарного года, уведомление подается не позднее 1 марта следующего года при наличии доли участия более 10% на 31 декабря.
- Уведомление о КИК. ООО в Армении становится Вашей КИК, если Ваша доля больше 25%, или больше 10% при совокупном участии российских налоговых резидентов больше 50%, или если Вы фактически контролируете компанию, например определяете, как распределять прибыль (ст. 25.13 НК РФ). Доля считается вместе с долями супруга и несовершеннолетних детей. Уведомление о КИК владелец подает ежегодно, до 30 апреля, даже если налога к уплате нет (п. 2 ст. 25.14 НК РФ).
Налог с прибыли армянской КИК платить не нужно. Обычная прибыль КИК освобождается, если компания создана по законодательству государства ЕАЭС и имеет постоянное местонахождение в этом государстве (подп. 2 п. 1 ст. 25.13-1 НК РФ). Армения входит в ЕАЭС, поэтому для армянского ООО эти условия автоматически выполняются.
При этом освобождение снимает налог, но не уведомление: уведомление о КИК владелец все равно подает. Прикладывать к нему финансовую отчетность и аудиторское заключение для подтверждения именно этой льготы не требуется (п. 9 ст. 25.13-1 НК РФ).
Штрафы за эти нарушения разные:
- 50 000 рублей по каждой иностранной организации - за неподачу уведомления об участии в срок или недостоверные сведения (п. 2 ст. 129.6 НК РФ);
- 500 000 рублей по каждой КИК - за нарушение по уведомлению о КИК (п. 1 ст. 129.6 НК РФ).
Таким образом, единого штрафа «за иностранное ООО» нет: сумма зависит от того, какая обязанность и за какой период нарушена.
9.2. Когда управление ООО в Армении из России создает налоговые риски?
По общему правилу компания в Армении является нерезидентом для РФ. Но если исполнительный орган ООО регулярно работает из России или текущее руководство компанией преимущественно ведется из России, иностранную организацию могут признать налоговым резидентом РФ (ст. 246.2 НК РФ). Тогда налог на прибыль у нее возникнет уже в России (25%).
Есть и второй риск - постоянное представительство. Если ООО ведет деятельность через постоянное место в России или через зависимого представителя, у него может появиться постоянное представительство в РФ. Двойное резидентство организации по соглашению с Арменией разрешается взаимосогласительной процедурой с учетом места управления, места регистрации и других факторов (ст. 4 соглашения).
Таким образом, армянская регистрация и освобождение прибыли КИК по ЕАЭС не означают, что у компании не может быть никаких российских налогов. Если директор ООО живет в России и руководит компанией оттуда, этот вопрос лучше разобрать индивидуально.
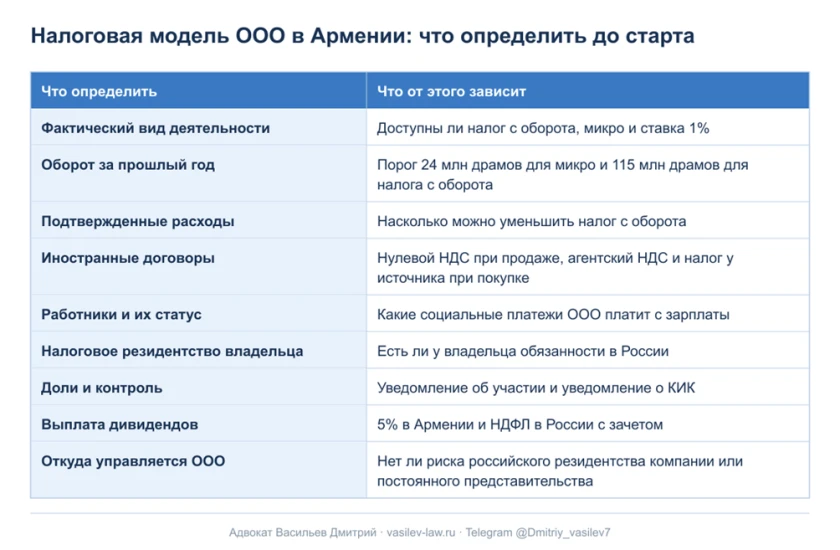
Нужна помощь по налогам ООО в Армении?
За 10+ лет практики мы помогли более 1000 клиентам разобраться с международным налогообложением, валютным законодательством и криптовалютой, настроить схемы совершения международных платежей. Каждый год подаем более 200 деклараций, сопровождаем все налоговые проверки.
Если Вы решаете, какой режим подойдет Вашему ООО в Армении, как посчитать налоги компании и дивиденды и что нужно сделать в России как владельцу, - обращайтесь напрямую.
Разберем Вашу ситуацию индивидуально, учтем все нюансы Вашей деятельности, иностранных договоров и выплат и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).