[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения и валютного законодательства, помогаю с подбором юрисдикции для бизнеса, а владельцам компаний в ОАЭ - разобраться как с налогами в самих ОАЭ, так и с российскими последствиями регистрации компании и оптимизацией налогов.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Как Вы знаете, ОАЭ с 2022 года стали одной из наиболее популярных юрисдикций для регистрации бизнеса и релокации капитала. Тогда еще не было корпоративного налога и мало кто задумывался об оптимизации - задача была быстрым и понятным образом открыть компанию там, где "точно все будет работать".
Но по состоянию на текущий момент наиболее популярные запросы консультации по ОАЭ лично у меня изменились:
- Самый популярный запрос об уже наболевшем - "я открыл компанию в ОАЭ, регистраторы обещали "Россия никогда не узнает" и вот получил запрос из ФНС.
- Второй популярный запрос - "у меня компания в ОАЭ, но все так дорого, слышал про Гонконг и Сингапур, можно ли там сделать тоже самое, но дешевле". К слову, в большинстве случаев ответ "да, можно".
ОАЭ по прежнему хорошая юрисдикция для отдельных задач, но тем не менее до сих пор самый частый ответ на вопрос "почему Вы открыли компанию именно в ОАЭ" звучит примерно так "ну дак у меня друзья Вася, Петя и Сережа, у всех крупный бизнес, все в ОАЭ открылись тоже, вот и я там", что в целом неплохо - действительно проще иметь дело с юрисдикцией про которую много информации и больше контактов.
Сегодня мы разберем в чем действительно плюсы и минусы ОАЭ.
Налог компании и налоги владельца - отдельные обязательства. В этой статье речь идет только о налогах самой компании. О российских обязанностях владельца я писал отдельно - уведомления, КИК и отчетность российского владельца компании в ОАЭ.
Также, напоминаю, ранее у меня была статья Налоги физлиц-россиян в ОАЭ (Дубае) в 2026: НДФЛ, дивиденды, зарплата и налоги в РФ с дохода из ОАЭ
Краткое содержание:
- Налоги в ОАЭ для юридических лиц: база, расчет и ставки налога на прибыль, перенос убытков и SBR.
- Налоги компании во фризоне ОАЭ: условия нулевой ставки и IT-услуги иностранным клиентам.
- НДС компании в ОАЭ: регистрация, ставки и расчет налога к уплате.
- Учет и декларация компании в ОАЭ: финансовый год, сроки деклараций, аудит и публикация отчетности.
1. Налоги в ОАЭ для юридических лиц: с какой базы и по каким ставкам компания платит налог на прибыль?
Налог на прибыль компании в ОАЭ считается не с выручки, а с прибыли или более правильно сказать - с налоговой базы (Taxable Income). Отправная точка - бухгалтерский результат компании по финансовой отчетности, который затем корректируется по правилам закона о корпоративном налоге (п. 2 ст. 20 Federal Decree-Law No. 47 of 2022, далее - закон о CT).
Для обычной компании действует следующая шкала (подп. «a» и «b» п. 1 ст. 3 закона о CT, п. 1 ст. 2 и ст. 3 Cabinet Decision No. 116 of 2022):
- 0% - с части налоговой базы до 375 000 AED за налоговый период;
- 9% - только с той части базы, которая превышает 375 000 AED.
Корпоративный налог в ОАЭ установлен федеральным законом, поэтому налоги компании в Дубае, Рас-эль-Хайме и других эмиратах определяются по единым федеральным правилам. Конкретный режим зависит от статуса компании и условий ее деятельности.
Между бухгалтерской прибылью и налоговой базой стоят налоговые корректировки. Нужно учитывать, что далеко не каждая оплата со счета компании уменьшает налог:
- деловые расходы уменьшают базу, если они связаны с деятельностью компании и подтверждены документами (п. 1 ст. 28 закона о CT);
- личные расходы владельца базу не уменьшают, а смешанные, частично личные и частично деловые, распределяются, и в расходы идет только деловая часть (подп. «a» п. 2 и п. 3 ст. 28 закона о CT);
- дивиденды и другие распределения прибыли участникам - не расход компании (п. 4 ст. 33 закона о CT);
- представительские расходы, на которые распространяется ст. 32 закона о CT, учитываются в размере 50% (п. 1 ст. 32 закона о CT);
- штрафы базу не уменьшают, но компенсацию ущерба или выплату за нарушение договора нужно отличать от штрафа (п. 2 ст. 33 закона о CT);
- по процентам по займам действуют специальные ограничения (ст. 30 и 31 закона о CT);
- капитальные затраты, например покупка оборудования, не списываются полностью только потому, что их оплатили: как и когда они признаются, зависит от применимых правил учета и амортизации (п. 1 ст. 28 закона о CT).
Таким образом, налоговая база - это результат учета, а не арифметика «поступления минус списания со счета», как в принципе, и везде.
Отдельно про сделки со связанными лицами в ОАЭ.
Если компания платит владельцу, директору или другой своей компании, налоговая будет смотреть, рыночные ли это условия (трансфертное ценообразование, transfer pricing, TP; п. 1 ст. 34 закона о CT).
Также нужно учитывать, что рыночный принцип и обязанность готовить специальные документы по трансфертному ценообразованию (master file, local file) - разные требования (п. 1 ст. 34 и п. 2 ст. 55 закона о CT). Даже если документы компании не нужны, произвольные цены между связанными лицами все равно недопустимы.
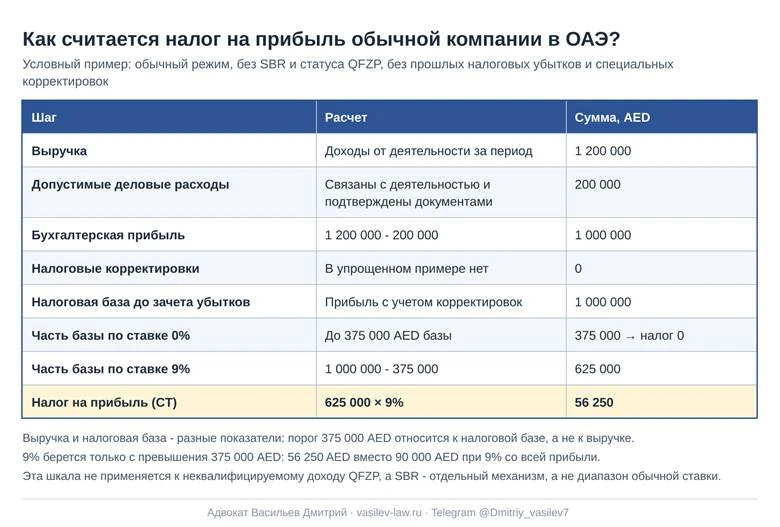
Разберем на условном примере. Компания работает на обычном режиме, без SBR, без статуса QFZP, без прошлых налоговых убытков и без иных специальных корректировок:
- выручка за год - 1 200 000 AED;
- допустимые документально подтвержденные деловые расходы - 200 000 AED;
- бухгалтерская прибыль - 1 000 000 AED; дополнительных налоговых корректировок в примере нет, поэтому налоговая база до зачета прошлых убытков тоже 1 000 000 AED;
- по ставке 0% облагается 375 000 AED;
- по ставке 9% облагается 1 000 000 - 375 000 = 625 000 AED;
- налог: 625 000 × 9% = 56 250 AED.
1.1. Можно ли компании в ОАЭ уменьшить налог за счет прошлых убытков?
Да, собственный налоговый убыток можно перенести на будущие периоды, но с ограничениями:
- зачет убытков уменьшает налоговую базу будущего периода максимум на 75% базы до зачета убытков - не на 75% налога и не на 75% прибыли сверх 375 000 AED (п. 2 ст. 37 закона о CT);
- собственный налоговый убыток переносится, если он получен после начала применения корпоративного налога и в статусе налогоплательщика; убытки до этого момента и убытки от освобожденной деятельности не подходят (п. 3 ст. 37 закона о CT). Передача убытков между компаниями возможна отдельно при соблюдении условий ст. 38 закона о CT;
- нужно соблюсти одно из условий: те же лица непрерывно владеют не менее чем 50% компании, либо после смены владельцев более чем на 50% компания продолжает тот же или сходный бизнес; для компаний, акции которых обращаются на признанной бирже, есть исключение (п. 1 и 3 ст. 39 закона о CT);
- допустимый перенесенный убыток используется в следующем периоде, где есть база, и дальше переносится только остаток, поэтому рассчитывать на то, что убыток можно произвольно отложить «на потом», не стоит (п. 4 ст. 37 закона о CT).
Здесь есть два важных ограничения. В периоде, когда компания выбрала SBR, обычный переносимый убыток не образуется, а накопленные ранее убытки в этом периоде не используются (ст. 4 Ministerial Decision No. 73 of 2023, подробнее в следующем разделе). У компании со статусом QFZP общего запрета на перенос убытков нет, но облагаемую и квалифицируемую части деятельности нельзя смешивать: убыток по квалифицируемому доходу не уменьшает облагаемый доход, не переносится на будущие налоговые периоды и не передается другой компании (раздел 5.5.1 руководства FTA Free Zone Persons).
1.2. Small Business Relief: когда компании в ОАЭ можно не рассчитывать налог на прибыль?
Small Business Relief (SBR) - льгота для малого бизнеса, но устроена она иначе, чем ставка 0% до 375 000 AED. Если компания выбрала SBR, считается, что налоговой базы за этот период у нее нет, и налог не рассчитывается (п. 1 ст. 21 закона о CT). Ставка 0% на обычном режиме, наоборот, применяется к уже рассчитанной базе.
Применять SBR можно при соблюдении следующих условий (Ministerial Decision No. 73 of 2023 в редакции Ministerial Decision No. 131 of 2026, далее - решение о SBR):
- льготой пользуются только налоговые резиденты ОАЭ (Resident Persons; п. 1 ст. 21 закона о CT);
- выручка (Revenue) не превышает 3 млн AED в соответствующем периоде и в каждом предшествующем; если порог превышен в одном периоде, в последующих периодах выбрать SBR уже нельзя (п. 1 и 3 ст. 2 решения о SBR);
- льгота выбирается отдельно за каждый налоговый период, автоматически она не применяется (п. 1 ст. 21 закона о CT);
- SBR недоступна компании со статусом QFZP и участникам международных групп компаний (MNE), указанным в решении (п. 1 и 2 ст. 3 решения о SBR);
- льгота действует для налоговых периодов, которые начинаются с 01.06.2023 и заканчиваются не позднее 31.12.2029 (п. 2 ст. 2 решения о SBR в редакции ст. 1 Ministerial Decision No. 131 of 2026).
Важно, что 3 млн AED - это порог выручки, а 375 000 AED на обычном режиме - порог налоговой базы (то есть фактически прибыли). Это разные показатели, и смешивать их нельзя. Искусственное дробление бизнеса на несколько компаний ради льготы тоже не работает: в решении есть отдельное правило против такого разделения (п. 1 ст. 6 решения о SBR).
В интернете до сих пор встречается утверждение, что SBR заканчивается в 2026 году. Эта дата устарела: продление на периоды, которые заканчиваются не позднее 31.12.2029, закреплено ст. 1 Ministerial Decision No. 131 of 2026.
Нужно учитывать и то, как SBR влияет на убытки. Убыток периода, в котором применялась SBR, не становится обычным переносимым налоговым убытком, а накопленные ранее убытки в период SBR не используются. При этом ранее накопленные убытки при соблюдении условий могут сохраниться для будущих периодов, когда компания будет работать без льготы (п. 1 и 2 ст. 4 решения о SBR). Поэтому если компания ожидает убыточный год или у нее есть накопленные убытки, выбор SBR стоит оценить заранее, а не по принципу «раз можно - значит выбираем».
2. Налоги компании во фризоне ОАЭ: когда действует нулевая ставка?
Компания в свободной зоне ОАЭ платит налог на прибыль по общим правилам, если не соответствует условиям режима Qualifying Free Zone Person, QFZP (п. 1 ст. 18 закона о CT).
Регистрация во фризоне сама по себе ставку 0% не дает: нулевая ставка доступна только компании, которая соответствует всем условиям QFZP, и только по квалифицируемому доходу (qualifying income). Налоги компании в RAKEZ (Ras Al Khaimah Economic Zone), расположенной в эмирате Рас-эль-Хайма, также зависят от статуса компании. RAKEZ предлагает регистрацию как компаний свободной зоны, так и компаний вне этого режима. Для компании свободной зоны RAKEZ ставка 0% по квалифицируемому доходу возможна при соблюдении всех условий QFZP, которые разберем ниже. Сама регистрация в Рас-эль-Хайме права на эту льготу не дает.
Для QFZP действуют две ставки (п. 2 ст. 3 закона о CT):
- 0% - на квалифицируемый доход;
- 9% - на остальной налогооблагаемый доход, причем обычный необлагаемый диапазон 375 000 AED к этой специальной ставке не применяется.
Чтобы применять режим QFZP, компания должна одновременно выполнять все условия (п. 1 ст. 18 закона о CT, Cabinet Decision No. 100 of 2023, Ministerial Decision No. 229 of 2025):
- иметь реальное присутствие (substance): основная деятельность, которая приносит доход, ведется во фризоне или designated zone, и там же у компании есть адекватные активы, квалифицированные сотрудники и операционные расходы соразмерно деятельности (подп. «a» п. 1 ст. 18 закона о CT, п. 1 ст. 8 Cabinet Decision No. 100 of 2023). Основные функции, приносящие доход, можно передать подрядчику во фризоне или designated zone, в зависимости от требований к деятельности, при достаточном надзоре самой компании (п. 2 ст. 8 Cabinet Decision No. 100 of 2023). Для qualifying IP действует исключение: подрядчик может находиться в любой части ОАЭ, а за пределами ОАЭ - только если он не является связанным лицом (п. 3 ст. 8 Cabinet Decision No. 100 of 2023);
- получать квалифицируемый доход: от сделок с другими лицами фризоны, если такое лицо является фактическим получателем (beneficial recipient) и деятельность не входит в исключенные, либо от квалифицирующих видов деятельности из перечня Ministerial Decision No. 229 of 2025 с лицами вне фризоны; доход от квалифицируемой интеллектуальной собственности (qualifying IP) считается по отдельной формуле (подп. «b» п. 1 ст. 18 закона о CT, подп. «a»-«c» п. 1 и п. 2 ст. 3 Cabinet Decision No. 100 of 2023, п. 1 ст. 2 Ministerial Decision No. 229 of 2025);
- не выбирать обычный режим налогообложения (подп. «c» п. 1 ст. 18 закона о CT);
- соблюдать правила трансфертного ценообразования: рыночный принцип в сделках со связанными лицами, о котором шла речь в разделе 1 (п. 1 ст. 34 закона о CT), и применимые требования к раскрытию информации и документации (п. 1-2 ст. 55 закона о CT) - этого прямо требует подп. «d» п. 1 ст. 18 закона о CT;
- каждый год готовить аудированную финансовую отчетность, независимо от размера выручки (подп. «b» п. 1 ст. 5 Ministerial Decision No. 229 of 2025, подп. «b» п. 1 ст. 2 Ministerial Decision No. 84 of 2025);
- укладываться в тест de minimis (подп. «a» п. 1 ст. 5 Ministerial Decision No. 229 of 2025).
Тест de minimis означает, что неквалифицируемая выручка за период не должна превышать меньшую из двух величин: 5% общей выручки или 5 млн AED (п. 1 ст. 4 Cabinet Decision No. 100 of 2023, ст. 3 Ministerial Decision No. 229 of 2025). Именно меньшую, а не любую на выбор. Например, при общей выручке 20 млн AED предел - 1 млн AED (5%), а при выручке 200 млн AED - 5 млн AED, хотя 5% от нее составили бы 10 млн AED.
Если тест de minimis соблюден, соответствующий прочий доход включается в qualifying income и также подпадает под ставку 0% (подп. «d» п. 1 ст. 3 Cabinet Decision No. 100 of 2023). Это правило не распространяется на доходы, для которых установлено отдельное налогообложение, в частности на облагаемый доход постоянных представительств, определенные доходы от недвижимости и доход от неквалифицируемой интеллектуальной собственности, а также часть дохода от qualifying IP, превышающая квалифицируемый доход, рассчитанный по специальной формуле: они облагаются по ставке 9% (ст. 5, 6 и п. 2 ст. 7 Cabinet Decision No. 100 of 2023).
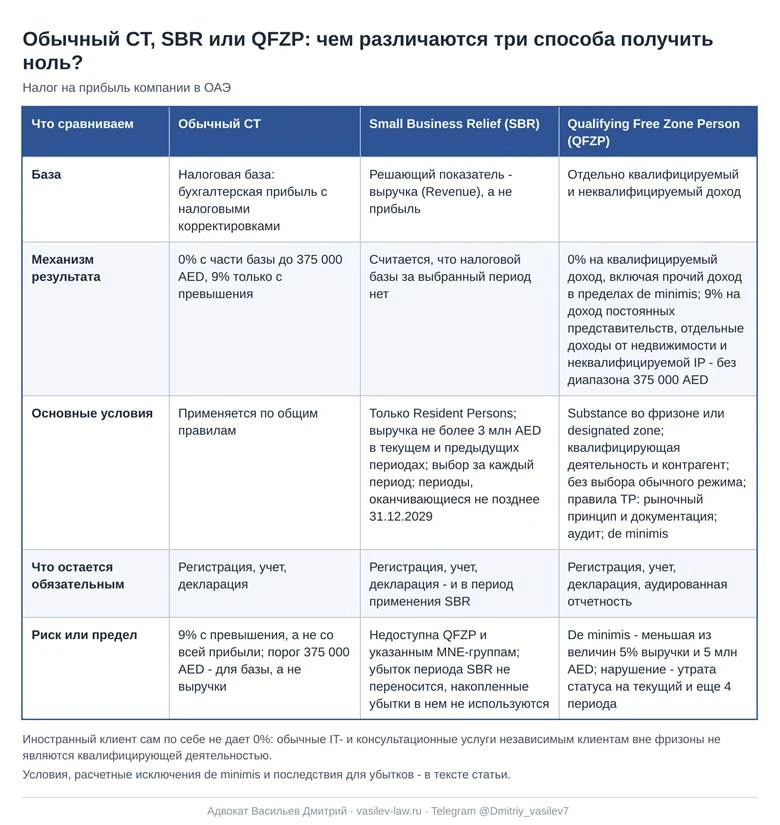
Таким образом, мы рассмотрели три распространенных способа получить нулевой результат по налогу на прибыль у компании в ОАЭ, и у каждого своя база и свои условия:
- обычный режим: 0% только с части налоговой базы до 375 000 AED, остальное облагается по ставке 9%;
- SBR: при выручке не более 3 млн AED налог за выбранный период не рассчитывается;
- QFZP: 0% только по квалифицируемому доходу при выполнении всех условий режима.
Называть все три механизма «льготой фризоны» неверно, и ни один из них не отменяет регистрацию, учет и декларацию.
2.1. IT и консалтинг иностранному клиенту: всегда ли налог компании во фризоне равен нулю?
Нет, не всегда. Логика «клиент иностранный - значит доход квалифицируемый и ставка 0%» не всегда верна, закон работает иначе.
Обычные IT-услуги и общий консалтинг для независимых клиентов вне фризоны не названы в перечне квалифицирующих видов деятельности (подп. «b» п. 1 ст. 3 Cabinet Decision No. 100 of 2023, п. 1 ст. 2 Ministerial Decision No. 229 of 2025). Иностранный адрес клиента не заменяет вид деятельности, которого в перечне нет. Если вся выручка компании - такие услуги и другого основания для квалифицируемого дохода нет, этот доход не становится квалифицируемым, а при 100% такой выручки не соблюдается и тест de minimis (п. 1 ст. 4 Cabinet Decision No. 100 of 2023). В итоге компания не соответствует условиям QFZP и платит налог на прибыль по общим правилам.
При этом сам вид деятельности еще не дает окончательного ответа. Отдельно проверяются:
- клиент тоже является лицом фризоны (Free Zone Person) - тогда применяются другие правила, и доход может быть квалифицируемым, если этот клиент является фактическим получателем (beneficial recipient) услуги и деятельность не входит в исключенные (подп. «a» п. 1 и п. 2 ст. 3 Cabinet Decision No. 100 of 2023);
- доход от qualifying IP, в том числе от программного обеспечения, защищенного авторским правом, - для него отдельная формула и условия, и не любая оплата разработки является таким доходом (подп. «c» п. 1 ст. 3 и п. 1 ст. 7 Cabinet Decision No. 100 of 2023, ст. 4 Ministerial Decision No. 229 of 2025);
- специальные виды деятельности из перечня, например управленческие услуги головной компании (headquarter services) связанным лицам, - любой консалтинг ими не становится, а вспомогательная деятельность учитывается, только если она связана с конкретной квалифицирующей деятельностью (подп. «i» и «n» п. 1 ст. 2 Ministerial Decision No. 229 of 2025);
- небольшая посторонняя выручка, которая может уложиться в de minimis (подп. «d» п. 1 ст. 3 Cabinet Decision No. 100 of 2023).
Поэтому вывод по IT-компании во фризоне делается только по фактам: кто клиент, что именно продается и как устроены договоры. Как этот же договор облагается НДС - вопрос отдельный, его разберем в следующем разделе.
3. НДС компании в ОАЭ: когда нужна регистрация, какие ставки и как считать налог?
НДС (VAT) - отдельный от корпоративного налог. Компания может платить налог на прибыль по ставке 0% и при этом быть обязанной зарегистрироваться по НДС, и наоборот. Стандартная ставка НДС в ОАЭ - 5% (ст. 3 Federal Decree-Law No. 8 of 2017, далее - закон об НДС).
Регистрироваться по НДС нужно в следующих случаях:
- обязательная регистрация: облагаемые поставки и импорт за предшествующие 12 месяцев превысили 375 000 AED либо ожидается, что они превысят этот порог в следующие 30 дней (подп. «a» и «b» п. 1 ст. 13 закона об НДС, п. 1, 4 и 5 ст. 7 Executive Regulation по НДС);
- добровольная регистрация возможна при превышении 187 500 AED облагаемых поставок или облагаемых расходов за те же периоды (п. 1-2 ст. 17 закона об НДС, п. 1 ст. 8 Executive Regulation по НДС);
- заявление о регистрации нужно подать в течение 30 дней после того, как возникла обязанность зарегистрироваться (п. 2 ст. 7 Executive Regulation по НДС).
Обратите внимание, что здесь два разных срока по 30 дней: один - горизонт прогноза превышения порога, второй - срок подачи заявления. И 12 месяцев - это скользящий период, а не календарный год. Порог 375 000 AED для НДС считается по облагаемым поставкам и импорту, собственные капитальные активы в расчет не включаются (ст. 19-20 закона об НДС), и с порогом налоговой базы по налогу на прибыль он не связан, хотя цифра совпадает.
Нужно учитывать и обратную сторону: компания, получившая исключение, не подает декларации по НДС, но и входной НДС не возвращает. К тому же ставка 0% по экспорту услуг сама по себе не гарантирована - об этом ниже.
Также нужно учитывать, что фризона для корпоративного налога и designated zone для НДС - не одно и то же. Статус компании во фризоне или статус QFZP сам по себе от НДС не освобождает, а режим designated zone для НДС - отдельное понятие со своими условиями (разъяснение FTA TAXP010).
Для расчета НДС важно различать три категории операций, хотя внешне во всех трех налога в счете нет:
- 0% - это облагаемая поставка: она учитывается в расчете порога регистрации и при соблюдении условий сохраняет право на вычет входного НДС (ст. 45 и п. 1 ст. 54 закона об НДС);
- освобожденная поставка (exempt) - другой режим: расходы, которые к ней относятся, по общему правилу права на вычет не дают (ст. 46 и п. 1 ст. 54 закона об НДС);
- операции вне территориальной сферы НДС ОАЭ нельзя автоматически приравнивать к освобожденным: по подп. «b» п. 1 ст. 54 закона об НДС вычет по определенным поставкам за пределами ОАЭ возможен.
НДС к уплате - это исходящий НДС с Ваших облагаемых поставок минус разрешенный к вычету входной НДС, а не любой НДС, указанный в счетах поставщиков (п. 1 ст. 53 закона об НДС). Чтобы входной НДС можно было зачесть, нужно (ст. 54 и п. 1 ст. 55 закона об НДС):
- иметь надлежащие документы от поставщика;
- подтвердить связь покупки с облагаемой деятельностью компании;
- соблюсти условия об оплате;
- если у компании есть и облагаемые, и освобожденные операции, брать вычет только в допустимой доле.
Разберем на условном примере компании, у которой вся деятельность облагается НДС, без обратного начисления и специальных корректировок. За налоговый период компания оказала услуги на территории ОАЭ на 400 000 AED и начислила исходящий НДС 20 000 AED (5%). За тот же период она купила для этой деятельности услуги на 100 000 AED и получила от поставщиков надлежащие счета с НДС 5 000 AED. НДС к уплате: 20 000 - 5 000 = 15 000 AED.
Отдельно отмечу, что новая методика пропорционального вычета входного НДС, предусмотренная Cabinet Decision No. 149 of 2026, вводится с первого налогового года после 01.10.2027 (ст. 3 Cabinet Decision No. 149 of 2026), поэтому в 2026 году по ней не считают.
Теперь вернемся к IT-компании из раздела 2.1. Для НДС ее договор с иностранным клиентом проверяется отдельно, и иностранная регистрация заказчика сам по себе ставку 0% не гарантирует. Обычный тест экспорта услуг проверяет (ст. 31 Executive Regulation по НДС):
- что получатель не является резидентом ОАЭ или другого государства, применяющего НДС по соглашению стран Залива (Implementing State);
- что получатель находится за пределами ОАЭ в момент оказания услуг; если он находится в ОАЭ менее 30 дней и его присутствие не связано с услугой, возможна особая оценка;
- что услуга не оказывается непосредственно в связи с недвижимостью в ОАЭ либо движимыми активами, находящимися в ОАЭ в момент оказания услуги, и не признается оказанной в ОАЭ или designated zone по специальным правилам п. 3–8 ст. 30 и ст. 31 закона об НДС;
- что услугу в ОАЭ фактически не получает другое лицо: такое исключение срабатывает при одновременном выполнении двух условий п. 3 ст. 31 Executive Regulation по НДС, включая отсутствие у этого лица полного права на вычет входного НДС.
Для электронных услуг дополнительно смотрят, где они фактически используются, а не только страну договора или платежа.
Таким образом, по одному и тому же договору компания может платить налог на прибыль по общей шкале и при этом применять 0% по НДС, или наоборот: это два независимых теста.
4. Учет и декларация компании в ОАЭ: что обязательно даже при нулевом налоге?
Нулевая сумма налога не отменяет обязанностей компании. Даже если компания применяет SBR, получает 0% как QFZP или не выходит за порог 375 000 AED, у нее остаются:
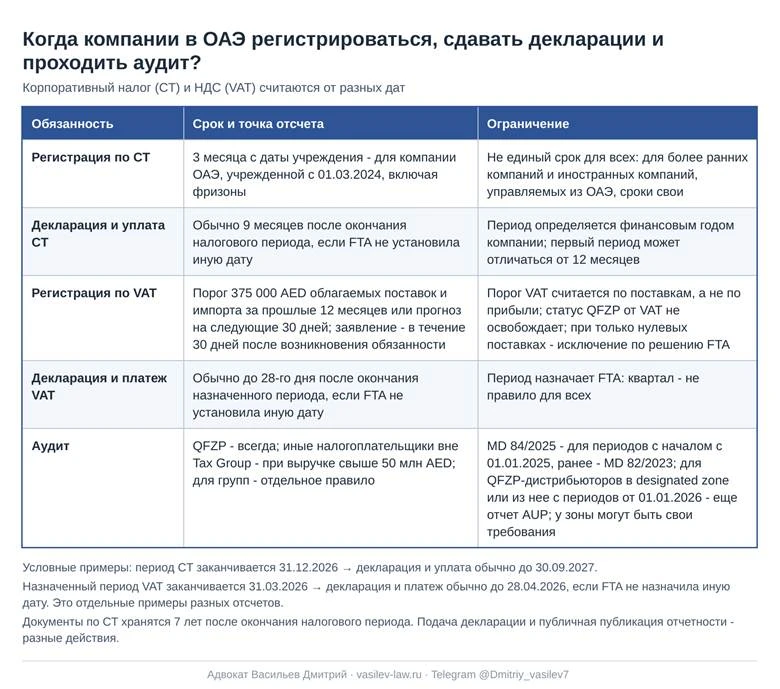
- регистрация по корпоративному налогу: компания, учрежденная в ОАЭ с 01.03.2024, включая компании во фризонах, должна подать заявление в течение трех месяцев с даты учреждения (п. 3 ст. 3 FTA Decision No. 3 of 2024) - срок считается от учреждения, а не от первого дохода; для компаний, учрежденных раньше, и для иностранных компаний, управляемых из ОАЭ, сроки установлены отдельно;
- ежегодная декларация по корпоративному налогу (п. 1 ст. 53 закона о CT);
- регистрация и отчетность по НДС, если пройден порог, - это отдельный учет;
- финансовая отчетность, на которой строится налоговая база, а в случаях из раздела 4.3 - аудит;
- хранение документов.
Налоговая база и декларация подтверждаются первичными документами и финансовыми данными: договорами, счетами, банковскими выписками, бухгалтерскими регистрами и финансовой отчетностью.
Документы по корпоративному налогу нужно хранить 7 лет после окончания соответствующего налогового периода (п. 1 ст. 56 закона о CT). Этот срок относится именно к корпоративному налогу, и автоматически переносить его на все документы по НДС нельзя.
4.1. Как определить финансовый год компании в ОАЭ?
От финансового года зависит крайний срок декларации и уплаты налога на прибыль, поэтому с него начинается весь календарь. Налоговый период по корпоративному налогу, как правило, совпадает с финансовым годом компании (п. 1 ст. 57 закона о CT).
Если Вы не знаете, в каком документе указан финансовый год компании в ОАЭ, начните с учредительных документов: финансовый год определяется ими и принятым финансовым годом компании, финансовая отчетность составляется за этот же период.
Первый налоговый период новой компании может отличаться по продолжительности от обычных 12 месяцев, а поменять уже принятый налоговый период можно только по заявлению в налоговую (ст. 58 закона о CT). Поэтому срок декларации нельзя взять «как у знакомых»: у двух компаний одной фризоны он может быть разным.
4.2. Когда компании в ОАЭ подавать декларацию и платить налог?
Отчетность компании из ОАЭ сдают не по единому календарю: у налога на прибыль, НДС и финансовой отчетности разные даты подачи.
По НДС декларацию нужно подать, а налог должен поступить в налоговую обычно не позднее 28-го дня после окончания назначенного налогового периода, если налоговая не установила иную дату (ст. 62 и 64 Executive Regulation по НДС).
По частоте налоговая отчетность компании в Дубае и других эмиратах устроена так: декларацию по корпоративному налогу нужно подавать раз в год по финансовому году, а декларацию по НДС - за каждый назначенный период.
Срок 9 месяцев - налоговый: он относится к декларации и уплате налога на прибыль. Финансовые данные, на которых строится декларация, к этому моменту уже нужны, но готовность финансовой отчетности, аудит и налоговая подача - разные действия, и универсальным сроком готовности для всех корпоративных отчетов этот срок не является: у зоны или регулятора могут быть свои требования к отчетности.
4.3. Когда нужен аудит компании в ОАЭ?
Для налоговых целей аудированная финансовая отчетность нужна в двух случаях:
- каждой компании со статусом QFZP - без какого-либо порога выручки (подп. «b» п. 1 ст. 2 Ministerial Decision No. 84 of 2025);
- иным налогоплательщикам, которые не входят в налоговую группу (Tax Group), - если выручка за период превышает 50 млн AED (подп. «a» п. 1 ст. 2 Ministerial Decision No. 84 of 2025); для налоговых групп установлено отдельное правило (п. 2 ст. 2 того же решения).
Это правило действует для налоговых периодов, которые начинаются с 01.01.2025, а к более ранним периодам применяется прежнее Ministerial Decision No. 82 of 2023 (ст. 3 и 4 Ministerial Decision No. 84 of 2025).
Для QFZP, осуществляющих квалифицирующую дистрибуцию товаров или материалов в designated zone либо из нее, с налоговых периодов, начинающихся с 01.01.2026, дополнительно требуется отчет независимого аудитора о согласованных процедурах (agreed-upon procedures, AUP; п. 1 ст. 2 FTA Decision No. 6 of 2026). Обычный аудит его не заменяет.
Важно, что речь идет о налоговом требовании. Корпоративные правила зоны или регулятора могут требовать аудит дополнительно, поэтому отсутствие налоговой обязанности еще не означает, что аудит не потребуется по другим основаниям.
4.4. Нужно ли публиковать финансовую отчетность компании в ОАЭ?
Подача декларации и публичная публикация отчетности - разные действия. Сама по себе подача декларации и финансовых данных в налоговую не означает, что отчетность становится публичной. Есть ли у конкретной компании обязанность публиковать отчетность, зависит от ее формы и требований зоны или регулятора.
Нужна помощь по налогам в ОАЭ?
Если Вам нужно рассчитать налог на прибыль компании в ОАЭ, проверить, подходит ли компания под SBR или статус QFZP, определить обязанность по НДС и выстроить календарь деклараций и аудита - обращайтесь напрямую. Я помогаю владельцам и руководителям компаний в ОАЭ разобраться как в налогах ОАЭ, так и оптимизировать налогообложение (и в ОАЭ и в РФ).
Разберем вашу ситуацию индивидуально, учтем все нюансы вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
max - ссылка.
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).