[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, ВЭД, криптовалюты, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Налоги ИП в Киргизии для россиян чаще всего интересуют фрилансеров, IT-специалистов, дизайнеров, маркетологов и консультантов, которые работают на иностранных или российских заказчиков, а также тех, кто продает товары.
С Кыргызстаном я активно работаю больше четырех лет. Сейчас регистраций у нас с клиентами в Кыргызстане примерно столько же, сколько в Армении и Гонконге.
То, что базовые ставки налогов в Киргизии выглядят интересно, знают многие, но вот немногие знают, что при оплате иностранным подрядчикам и сервисам у ИП в Кыргызстане возникает агентский НДС 12 % и иногда еще может возникать агентский налог на прибыль 10 %.
Отдельно про изменения: Налоговый кодекс Киргизии (НК КР) изменен Законом № 145 от 06.08.2026, причем новая редакция действует задним числом, с 1 января 2026 года. Поэтому обзоры, написанные до августа 2026 года, могут быть устаревшими.
Как платить налог в России с дохода киргизского ИП, я подробно разбирал в статье Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году?
Сегодня разберем киргизскую часть: какие налоги и взносы платит ИП в Кыргызстане, какой режим выбрать при регистрации, когда ставка бывает 0 % и как отчитываться.
Краткое содержание:
- Как устроено налогообложение ИП в Киргизии в 2026 году и какие налоговые режимы можно выбрать?
- Единый налог в Кыргызстане (УСН) для ИП: какие ставки действуют в 2026 году?
- Патент для ИП в Кыргызстане: кому он подходит и сколько стоит?
- Какие страховые взносы ИП в Кыргызстане платит за себя?
- Отчетность ИП в Киргизии: как часто сдавать отчеты и можно ли подавать их самому?
- Какие налоги платит ИП в Кыргызстане, который оказывает услуги российской компании вместо работы в штате?
- Налоги ИП в Кыргызстане: частые вопросы
1. Как устроено налогообложение ИП в Киргизии в 2026 году и какие налоговые режимы можно выбрать?
Налоговые режимы Киргизии для ИП - это единый налог, патент и общий режим, а для отдельных видов деятельности есть еще два льготных статуса:
- упрощенная система налогообложения на основе единого налога - аналог российской УСН: налог платится с выручки по ставке, которая зависит от вида деятельности и формы оплаты;
- патент - фиксированная сумма за период вместо единого налога, но только для видов деятельности из перечня Кабинета министров;
- общий режим - налог на прибыль и НДС;
- Парк высоких технологий (ПВТ) - льготы для IT-предпринимателей и компаний, которые работают на экспорт;
- Парк креативных индустрий (ПКИ) - льготная ставка для резидентов этого парка.
Подоходный налог со своей прибыли ИП в Кыргызстане не платит (ч. 3 ст. 185 НК КР): на общем режиме предприниматель платит налог на прибыль, а на специальных режимах - единый налог или патент.
На практике мои клиенты с ИП в Кыргызстане обычно работают на едином налоге, при этом часть IT-специалистов становится резидентами ПВТ.
1.1. Какие налоги платит ИП в Кыргызстане в 2026 году на каждом режиме?
Налог ИП в Киргизии зависит от режима и вида деятельности, а взносы в Социальный фонд за себя ИП платит отдельно (раздел 4).
Цифры 2026 года по режимам такие:
- единый налог - процент с выручки без вычета расходов: 2 % для разработки программного обеспечения, торговли и производства, 4 % для большинства услуг при безналичной оплате (при оплате наличными ставки выше); заменяет налог на прибыль, налог с продаж и НДС, лимита выручки нет;
- патент - фиксированная сумма за 15, 30, 90, 180 или 365 дней; применять его нельзя при выручке больше 8 млн сомов за 12 месяцев (кроме торговли), при импорте и экспорте;
- общий режим - налог на прибыль 10 % с разницы между доходами и расходами и НДС 12 %;
- ПВТ - освобождение от налога на прибыль, налога с продаж и НДС, взамен резидент отчисляет Парку 1 % выручки; статус получают только IT-предприниматели и компании, которые работают на экспорт.
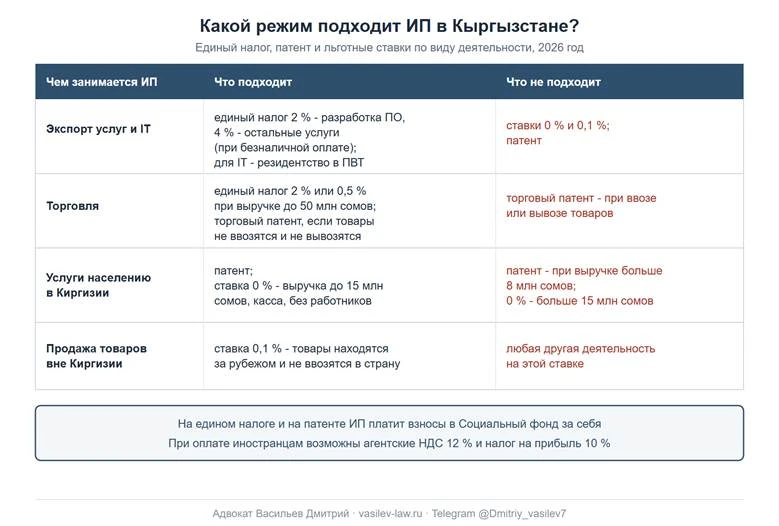
Какой режим подходит, зависит от того, чем Вы занимаетесь:
- экспорт услуг и IT - единый налог 2 % для разработки программного обеспечения или 4 % для большинства других услуг, для IT еще интересен вариант ПВТ;
- торговля - единый налог 2 % или 0,5 % при выручке до 50 млн сомов, а также торговый патент, если Вы не ввозите и не вывозите товары;
- услуги населению внутри страны - патент или ставка 0 % при выручке до 15 млн сомов, с кассой и без работников;
- продажа товаров, которые находятся за пределами Кыргызстана и не ввозятся в него, - ставка 0,1 %.
Таким образом, при экспорте услуг налоги в Киргизии для ИП - это единый налог по ставке 2 % или 4 % либо статус резидента ПВТ. Ставки 0 % и 0,1 %, а также патент при экспорте услуг не подходят (почему - в разделах 2.2 и 3).
1.2. Какой налоговый режим выбрать ИП в Кыргызстане и когда это нужно сделать?
Режим нужно выбрать сразу, еще до регистрации ИП. С 1 января 2026 года ставку единого налога ИП указывает прямо в регистрационном заявлении (ч. 2 ст. 420 НК КР).
Прежнего правила, по которому заявление о переходе на единый налог подавалось в течение 5 рабочих дней после регистрации, больше нет: его отменили с 1 января 2026 года.
Поэтому до подачи документов стоит определиться с видом деятельности, формой оплаты и тем, подходите ли Вы под льготные ставки: от этого зависит, какую ставку указать в заявлении.
У моих клиентов с экспортом услуг выбор обычно один - единый налог по ставке для безналичной оплаты, так как деньги от иностранных заказчиков приходят на счет.
1.3. Когда ИП в Киргизии оказывается на общем режиме и платит налог на прибыль 10 % и НДС 12 %?
На общем режиме оказывается ИП, который не применяет ни единый налог, ни патент, например потому, что его вид деятельности входит в перечень тех, кому единый налог применять нельзя (раздел 2.3).
На общем режиме ИП платит два основных налога:
- налог на прибыль 10 % с разницы между доходами и расходами (ст. 240 НК КР);
- НДС 12 % (ст. 254 НК КР), причем порога для регистрации плательщиком НДС нет (ст. 255 НК КР).
НДС при экспорте услуг зависит от вида услуги. Для консультационных, юридических, бухгалтерских, рекламных, дизайнерских, маркетинговых услуг, разработки программного обеспечения и услуг в электронной форме местом поставки считается страна покупателя (п. 4 ст. 263 НК КР).
Для фрилансера без расходов общий режим означает 10 % почти со всей выручки против 2-4 % на едином налоге, поэтому такой режим ему обычно невыгоден.
2. Единый налог в Кыргызстане (УСН) для ИП: какие ставки действуют в 2026 году?
На едином налоге работает большинство предпринимателей в Кыргызстане: ставка зависит от вида деятельности и от того, как Вам платят - безналично или наличными.
Полное название режима - упрощенная система налогообложения на основе единого налога, поэтому в обзорах его часто называют УСН в Киргизии, по аналогии с российской упрощенкой.
Как мы уже обсудили выше, единый налог заменяет три налога - налог на прибыль, налог с продаж и НДС (ч. 1 ст. 418 НК КР). Базой служит выручка, расходы из нее не вычитаются (ч. 1 ст. 422 НК КР).
Ставки единого налога в Кыргызстане в 2026 году следующие (ст. 423 НК КР):
- разработка программного обеспечения - 2 % при безналичной оплате и 4 % наличными;
- туроператоры и турагенты - 2 % безналично и 4 % наличными;
- остальные услуги - 4 % безналично и 6 % наличными;
- торговля и производство - 2 % безналично и 4 % наличными;
- торговля при выручке до 50 млн сомов за 12 месяцев - 0,5 %;
- общепит в Бишкеке и Оше - 4 % безналично и 6 % наличными, в остальных городах и районах - 2 % и 4 %; с 1 января 2027 года - 5 % и 3 % без деления по форме оплаты;
- лотереи, бильярд и операции с виртуальными активами - 8 %;
- продажа «обезличенному субъекту», как это называет кодекс, - 4 %.
В 2026 году оплата по QR-коду, через мобильное приложение или электронный кошелек тоже считается безналичной, поэтому для нее действует ставка ниже.
Также нужно учитывать, что единый налог для ИП в Киргизии не отменяет других обязанностей: в случаях, установленных кодексом, предприниматель применяет контрольно-кассовую машину (ККМ) и выписывает счета-фактуры (ч. 2 ст. 418 НК КР), а обязанности налогового агента при этом за ним сохраняются (ч. 3 ст. 418 НК КР, раздел 2.4).
2.1. Какие налоги платит ИП в IT-сфере: 2 % единого налога или Парк высоких технологий Киргизии (ПВТ) 1%?
Для IT есть два варианта: единый налог по ставке 2 % (так облагается разработка программного обеспечения при безналичной оплате) или статус резидента ПВТ.
ПВТ в Киргизии регулирует закон КР «О Парке высоких технологий Кыргызской Республики» от 08.07.2011 № 84. Однако стать резидентом можно только при соблюдении двух условий (ст. 6 закона):
- не меньше 90 % доходов - от IT-видов деятельности из перечня закона;
- не меньше 80 % доходов - от экспорта.
Резидент ПВТ получает следующие льготы:
- освобождение от налога на прибыль, налога с продаж и НДС (ст. 434 НК КР);
- освобождение от обязанности удерживать агентский НДС при оплате иностранцам (ч. 8 ст. 53 НК КР, раздел 2.4);
- подоходный налог с зарплаты работников - 5 % (ст. 197 НК КР).
Взамен резидент отчисляет Парку 1 % выручки (ст. 7 закона), статус с 2024 года бессрочный (Закон КР № 176 от 11.11.2024).
Поэтому ПВТ особенно интересен тем, кто много платит иностранным подрядчикам и сервисам: резидент освобожден от агентского НДС 12 %.
Отдельно про Парк креативных индустрий (ПКИ): его резиденты с 1 августа 2026 года по 31 июля 2031 года платят единый налог по ставке 0 % (ч. 6 ст. 423 НК КР). Условия резидентства и отчисления в пользу парка устанавливает отдельный закон.
2.2. В каком случае налог ИП в Кыргызстане 0 % и кому подходит ставка 0,1 %?
Ставка 0 % в Кыргызстане есть, но только для работы с населением. К экспорту услуг она не относится.
Применять ставку 0 % ИП может при соблюдении следующих условий (ч. 8 ст. 423 НК КР):
- продает товары, работы или услуги населению;
- работает с контрольно-кассовой машиной;
- не нанимает работников, а в торговле нанимает не больше двух;
- выручка не больше 15 млн сомов за последние 12 месяцев подряд.
Ставка 0 % не применяется к продаже лекарств и медицинских изделий, горюче-смазочных материалов, к дистрибьюторам и при дроблении бизнеса.
Если выручка превысила 15 млн сомов, ИП переходит на обычные ставки единого налога. Вернуться на 0 % он сможет не раньше чем через 2 календарных года (ч. 11, 12 ст. 423 НК КР).
Ставка 0,1 % действует с 1 января 2026 года и касается только продажи товаров, которые находятся за пределами Кыргызстана и не ввозятся в него (ч. 6-1 ст. 423 НК КР). Другую деятельность ИП на этой ставке вести не вправе, а заявление о ее применении нужно было подать до 1 марта 2026 года.
Дело в том, что под деятельностью вне территории Кыргызской Республики кодекс понимает именно продажу товаров и связанные с ней работы и услуги (п. 4 ч. 1 ст. 419 НК КР). Поэтому экспорт услуг, IT и ИП, которое в Кыргызстане просто зарегистрировано, под ставку 0,1 % не подпадают.
2.3. Есть ли у ИП в Кыргызстане лимиты для упрощенного налогового режима?
Нет, лимита выручки нет. Для единого налога его убрали из кодекса Законом КР № 78 от 03.04.2023, а порога, после которого нужно регистрироваться плательщиком НДС, у ИП на едином налоге тоже нет (ст. 255 НК КР).
Цифра «30 млн сомов» - это лимит из редакции кодекса 2022 года, сейчас он не действует.
Суммы выручки в кодексе при этом остались, но значат они другое:
- 8 млн сомов за 12 месяцев - до этой суммы ИП сдает отчет по единому налогу раз в квартал, выше - раз в месяц; это же лимит для патента, кроме торговли;
- 15 млн сомов - предел для ставки 0 % (раздел 2.2);
- 50 млн сомов - предел для ставки 0,5 % в торговле.
Применять единый налог нельзя только отдельным видам бизнеса (ч. 2 ст. 419 НК КР), например банкам и страховым компаниям. Ограничения касаются редких видов деятельности, поэтому большинство фрилансеров и IT-специалистов может применять единый налог.
2.4. Когда ИП в Киргизии удерживает агентский НДС и налог на прибыль при оплате иностранцам?
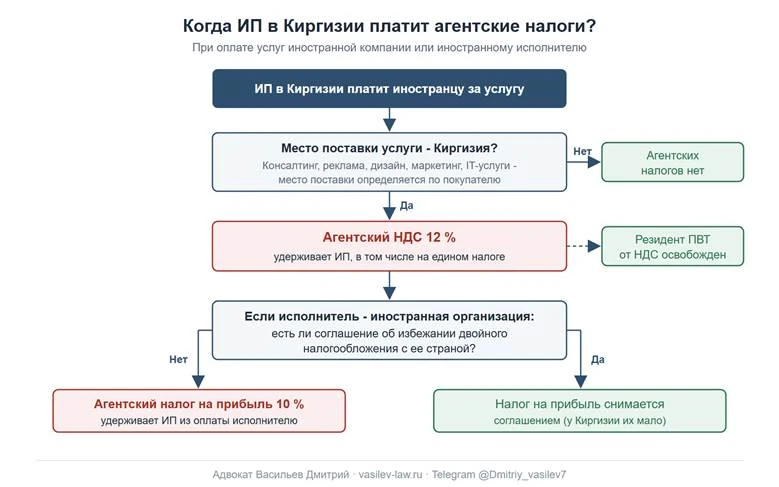
Агентские налоги возникают в обратной ситуации. Это когда ИП в Кыргызстане сам платит иностранцу: за рекламу в зарубежных сервисах, хостинг, подписки или услуги иностранного подрядчика.
Дело в том, что для многих услуг место поставки определяется по покупателю (п. 4 ст. 263 НК КР). Поэтому если такие услуги покупает ИП в Кыргызстане, услуга считается оказанной в Кыргызстане.
В этом случае у ИП возникают две обязанности налогового агента:
- агентский НДС 12 % - ИП удерживает его из оплаты иностранцу и перечисляет в бюджет Киргизии (ч. 2 ст. 53, ст. 253 НК КР); на едином налоге эта обязанность сохраняется (ч. 3 ст. 418 НК КР), освобожден от нее только резидент ПВТ (ч. 8 ст. 53 НК КР);
- агентский налог на прибыль 10 % - с оплаты иностранной организации за работы и услуги, выполненные в Киргизии (ст. 248, п. 4 ч. 2 ст. 249 НК КР), но эта обязанность существует только по определенным видам деятельности, в большинстве случаев агентского налога на прибыль не будет; удерживать его не нужно также, если между Киргизией и страной контрагента действует соглашение об избежании двойного налогообложения, но таких соглашений у Киргизии мало.
3. Патент для ИП в Кыргызстане: кому он подходит и сколько стоит?
Патент для ИП в Киргизии - это фиксированный налог за период вместо единого налога: сумма не зависит от выручки, но применять патент можно только по видам деятельности из перечня Кабинета министров (ст. 416 НК КР, постановление Кабинета министров КР № 84 от 18.02.2022).
Применять патент нельзя в следующих случаях (ч. 4 ст. 416 НК КР):
- выручка больше 8 млн сомов за 12 месяцев подряд, кроме торговли;
- ИП занимается импортом или экспортом;
- ИП работает дистрибьютором;
- у бизнеса есть признаки дробления;
- одновременно с патентом ИП применяет другой налоговый режим.
ИП может взять патент в Кыргызстане на 15, 30, 90, 180 или 365 дней. На длинные сроки действует скидка от 5 до 15 % (ч. 2 ст. 417 НК КР).
Стоимость патента в Кыргызстане зависит от вида деятельности и места: базовые суммы установлены за 30 дней и составляют от 300 до 50 000 сомов. Действует патент только на той территории, где он выдан.
Для иностранцев к сумме патента применяется повышающий коэффициент, однако к гражданам стран Евразийского экономического союза (ЕАЭС), в том числе России, он не применяется. То есть россиянин платит базовую сумму.
Также в 2025 году вернули торговый патент (постановление Кабинета министров КР № 575 от 09.09.2025), а прежнего деления патентов на обязательные и добровольные больше нет.
Отдельно отмечу, что ИП на патенте освобожден от единой налоговой декларации (раздел 5).
4. Какие страховые взносы ИП в Кыргызстане платит за себя?
Взносы в Социальный фонд за себя ИП платит каждый месяц. Режим на это не влияет: платить их нужно и на едином налоге, и на ставке 0 %, и на патенте.
Размер взноса - не меньше 6 % среднемесячной зарплаты, которая сложилась в Вашем районе или городе за прошлый календарный год (п. 1 ст. 6 Закона КР от 24.01.2004 № 8 о тарифах страховых взносов). Поэтому сумма у каждого ИП своя и меняется каждый год.
Иностранцы, в том числе россияне, платят взносы за себя по тем же правилам, что и граждане Киргизии.
От взносов за себя освобождены пенсионеры и инвалиды I и II групп (ч. 2 ст. 11 закона). Поэтому ИП-пенсионер, который резидент Кыргызстана и торгует онлайн, взносы за себя не платит, а единый налог платит по ставке своего вида деятельности.
Итого минимальный ежемесячный платеж ИП в Кыргызстане - это взносы в Социальный фонд, а налог добавляется к ним в зависимости от выручки и режима.
5. Отчетность ИП в Киргизии: как часто сдавать отчеты и можно ли подавать их самому?
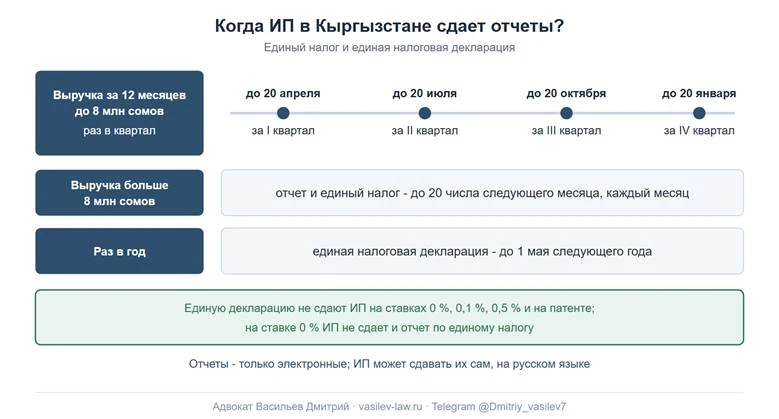
ИП на едином налоге сдает отчет и платит налог раз в квартал, если выручка за 12 месяцев подряд не больше 8 млн сомов, и раз в месяц, если больше (ст. 424, 426 НК КР). Срок в обоих случаях - до 20 числа месяца, следующего за кварталом или месяцем.
Кроме этого, раз в год, до 1 мая, ИП сдает единую налоговую декларацию (п. 3 ч. 6 ст. 106 НК КР). Налоговая декларация ИП в Кыргызстане не нужна только в двух случаях:
- если ИП работает на ставке 0 %, 0,1 % или 0,5 %;
- если ИП работает на патенте.
На ставке 0 % ИП не сдает и отчет по единому налогу (ч. 5 ст. 426 НК КР).
Многие мои клиенты так и делают - подают отчеты сами, на русском. В этом Киргизия отличается от Армении, где ИП отчитывается через бухгалтера, - об этом я писал в статье [2026] Налоги ИП в Армении для россиян: сколько платить на Налоге с оборота (УСН), микробизнес и страховые взносы.
6. Какие налоги платит ИП в Кыргызстане, который оказывает услуги российской компании вместо работы в штате?
В Киргизии такой ИП платит единый налог по обычной ставке своего вида деятельности, но в России при оплате его услуг российской компании придется удержать агентский НДС 22 %. НДФЛ компания при этом не удерживает.
Налогообложение при оказании услуг ИП из Киргизии российскому заказчику определяет право ЕАЭС. Россия и Киргизия входят в Евразийский экономический союз, поэтому место реализации услуг между ними определяет Договор о ЕАЭС (ст. 72 Договора, п. 28 и 29 приложения 18 к нему). Для разработки программного обеспечения, консалтинга и похожих услуг местом реализации считается страна покупателя, то есть Россия.
Поэтому российская компания, которая платит ИП в Кыргызстане за такие услуги, обязана как налоговый агент удержать НДС 22 % и заплатить его в бюджет РФ (ст. 161 НК РФ). Делать это нужно при любой системе налогообложения компании, в том числе на УСН (п. 5 ст. 346.11 НК РФ).
Вся эта схема имеет смысл, только если бывший сотрудник перестал быть налоговым резидентом РФ. Если он остается резидентом, с дохода киргизского ИП ему нужно платить налог еще и в России (раздел 7).
7. Налоги ИП в Кыргызстане: частые вопросы
Нужно ли ИП в Киргизии еще платить налоги в России?
Да, если Вы налоговый резидент РФ. Россия облагает налогом весь мировой доход своих резидентов, в том числе доход ИП за рубежом (ст. 209 НК РФ). Зачесть в России киргизский единый налог нельзя: соглашение России и Киргизии об избежании двойного налогообложения от 13.01.1999 на специальный налоговый режим не распространяется.
Об открытии ИП в Кыргызстане ФНС уведомлять не нужно, так как иностранное ИП не является контролируемой иностранной компанией (КИК). А вот об открытии счета в киргизском банке уведомить нужно. По этому счету также нужно регулярно подавать отчет о движении средств.
Какой способ платить налог в России выгоднее, я сравнивал в статье про налоги в России при наличии ИП в Армении, Киргизии или Грузии.
Нужно ли ИП в Кыргызстане сдавать нулевые отчеты, если год нет движения?
Нет, нулевые отчеты не нужны. Если сведений для отчета нет, отчетность, кроме единой налоговой декларации, ИП не сдает (ч. 2 ст. 99 НК КР). То есть если у ИП в Киргизии год нет движения, единую декларацию до 1 мая подать все равно нужно.
Если пропустить срок, ИП в Киргизии грозит штраф за каждый просроченный отчет, а за единую декларацию он больше (ст. 163 НК КР). А ИП, которое не ведет деятельность, налоговая может признать бездействующим по своим критериям и снять с учета (ст. 47, 115 НК КР).
Как платить налоги ИП, если не провести 183 дня в Киргизии и не стать ее резидентом?
Так же, как и резиденту. Налоговым резидентом Киргизии считается человек, который находился в стране 183 дня и больше в любые 12 месяцев подряд (ч. 2 ст. 24 НК КР), хотя в Киргизии при этом на оплату налогов еще влияет наличие гражданства и ВНЖ.
Но для ИП этот статус значения не имеет: налоги для ИП в Кыргызстане - единый налог по тем же ставкам и взносы в Социальный фонд - от резидентства не зависят. Норм, которые связывали бы их со 183 днями, в кодексе нет. Отдельной ставки для нерезидентов тоже нет: 0,1 % за деятельность вне Киргизии касается только продажи товаров (раздел 2.2).
Можно ли быть ИП в Киргизии и в России одновременно?
Да, можно, одно другому не мешает. Для российской налоговой ИП в Кыргызстане отдельным субъектом не является: доход, который Вы получаете как киргизский ИП, - это просто Ваш доход из-за рубежа.
Если Вы откроете ИП в Киргизии, открывать ИП в России не обязательно. Если же российское ИП у Вас уже есть, то как ему платить налоги с иностранного дохода, я разбирал в статье Как ИП в 2026 году платить налоги с иностранного дохода на УСН и патенте (ПСН)?
Нужна помощь по налогам ИП в Киргизии?
За 10+ лет практики мы помогли более 1000 клиентам разобраться с международным налогообложением, валютным законодательством и криптовалютой, настроить схемы совершения международных платежей. Каждый год подаем более 200 деклараций, сопровождаем все налоговые проверки.
Если Вы решаете, нужен ли Вам ИП в Киргизии, какой режим подойдет Вашему виду деятельности, как учесть агентские налоги и как законно платить налоги в двух странах, - обращайтесь напрямую.
Разберем Вашу ситуацию индивидуально, учтем все нюансы Вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно: написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).