[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую физических лиц, предпринимателей и компании по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса и релокации, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами, операциями с криптовалютой и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про налоги компании в Турции. Разберем две основные формы турецких компаний: Limited Şirket (Ltd. Şti.) - турецкий аналог российского ООО, и Anonim Şirket (A.Ş.) - аналог акционерного общества.
Статья написана для владельцев и финансовых руководителей таких компаний: и тех, у кого турецкая компания уже работает, и тех, кто только собирается ее открыть. Российские обязанности разберем для владельца - налогового резидента РФ отдельно: физического лица или российской организации.
Сначала разберем, какие налоги платит компания и в какие сроки отчитывается, как облагается прибыль, как выплатить дивиденды владельцу из России и сколько налога он доплатит в России, а также НДС и платежи за сотрудников. В завершение разберем, как открыть компанию в Турции: какую форму выбрать, какие документы подготовить, что сделать после регистрации и какие обязанности при этом возникают у владельца в России.
Также разберём риски признания турецкой компании налоговым резидентом России и обложения её 25% корпоративным налогом РФ в случае, если управление компанией осуществляется с территории России.
Также, напоминаю, ранее у меня вышли следующие статьи:
- Какие налоги платит компания в ОАЭ: ставки, льготы и отчётность
- Как россиянину открыть ТОО в Казахстане: регистрация, налоги и дивиденды
- Кто должен подавать ежегодное уведомление о КИК и что делать, если пропущен срок
- Как задекларировать иностранные дивиденды в 3‑НДФЛ и зачесть налог, уплаченный за рубежом
Краткое содержание:
- Какие налоги платит компания в Турции и когда отчитывается
- Налог на прибыль, выплаты и дивиденды владельцу из России
- НДС турецкой компании
- Налоги и взносы за сотрудников
- Как открыть компанию в Турции: форма, документы, счет и обязанности в России
1. Какие налоги платит компания в Турции?
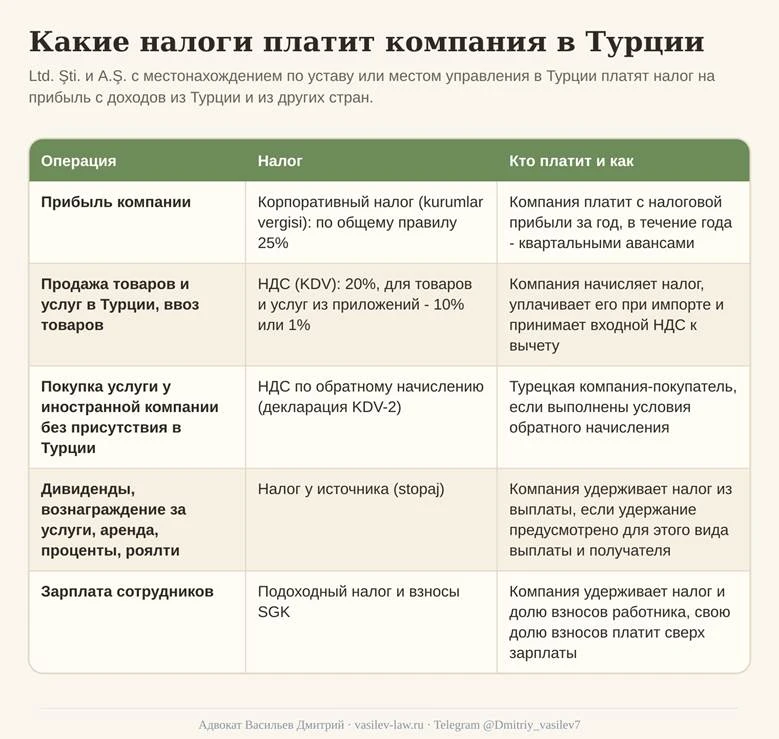
Турецкая Ltd. Şti. и A.Ş. платят корпоративный налог на прибыль (kurumlar vergisi) и налог на добавленную стоимость (Katma Değer Vergisi, KDV) по своим операциям. Кроме того, при выплатах другим лицам и при выплате зарплаты компания удерживает налоги как налоговый агент и платит взносы в систему социального страхования Турции (Sosyal Güvenlik Kurumu, SGK).
Турецкая компания платит следующие налоги со следующих операций:
- Прибыль компании - корпоративный налог. Его платит сама компания с налоговой прибыли за год, а в течение года - квартальными авансами.
- Продажа товаров и услуг в Турции и ввоз товаров - НДС. Компания начисляет налог по своим облагаемым операциям, уплачивает его при импорте и принимает к вычету входной НДС.
- Покупка услуги у иностранной компании без присутствия в Турции - НДС по обратному начислению. Если условия обратного начисления выполнены, налог за иностранного поставщика начисляет и уплачивает турецкая компания-покупатель.
- Выплата дивидендов, вознаграждения за услуги, аренды, процентов и роялти - налог у источника (stopaj). Если для этого вида выплаты и получателя закон предусматривает удержание, компания удерживает налог из выплаты и перечисляет его в бюджет за получателя.
- Зарплата сотрудников - подоходный налог и взносы SGK. Налог и долю взносов работника компания удерживает из зарплаты, а свою долю взносов платит сверх нее.
С каких доходов компания платит налог на прибыль, зависит от ее налогового резидентства. Если в Турции находится местонахождение компании по уставу (kanuni merkez) или место ее фактического управления (iş merkezi), она несет в Турции полную "налоговую обязанность": налог на прибыль платится с доходов и из Турции, и из других стран (ст. 1-3 Закона № 5520 о корпоративном налоге, KVK). Если и то, и другое находится за пределами Турции, в Турции облагаются только доходы из турецких источников.
У Ltd. Şti. и A.Ş., зарегистрированных в Турции, местонахождение по уставу находится в Турции, поэтому они платят налог на прибыль со всех своих доходов.
1.1. Календарь налогов и деклараций
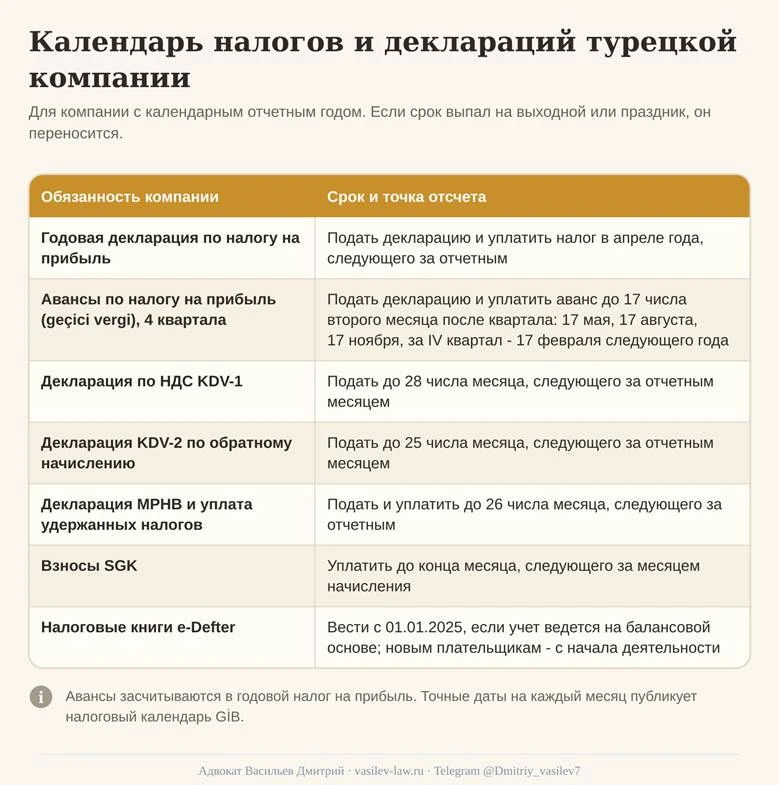
Для компании, у которой отчетный год совпадает с календарным, основные сроки такие:
- Годовая декларация по налогу на прибыль (Kurumlar Vergisi Beyannamesi). Компания подает декларацию и уплачивает налог в апреле года, следующего за отчетным (руководство Налоговой администрации Турции (GİB) по налогу на прибыль).
- Авансовые платежи по налогу на прибыль (geçici vergi). С учетных периодов 2025 года их снова четыре в год (Закон № 7566): декларация подается и аванс уплачивается до 17 числа второго месяца после квартала: за I квартал - 17 мая, за II - 17 августа, за III - 17 ноября, за IV - 17 февраля следующего года. Уплаченные авансы засчитываются в годовой налог.
- Декларация по НДС KDV-1. Подается до 28 числа месяца, следующего за отчетным месяцем.
- Декларация KDV-2 по НДС с обратным начислением. Подается до 25 числа месяца, следующего за отчетным месяцем.
- Декларация по удержанным налогам и взносам (muhtasar ve prim hizmet beyannamesi, MPHB). Подается до 26 числа месяца, следующего за отчетным, в тот же срок уплачиваются удержанные налоги.
- Взносы SGK. Уплачиваются до конца месяца, следующего за месяцем начисления.
Если последний день срока приходится на выходной или праздник, срок переносится. Точные даты на каждый месяц публикует налоговый календарь GİB.
Налоговый учет компания ведет в электронных книгах e-Defter: с 01.01.2025 это обязательно для всех, кто ведет учет на балансовой основе (bilanço esası), а новые плательщики ведут e-Defter с начала деятельности (правила e-Defter, п. 3.2.1).
2. Налог на прибыль компаний в Турции
Налог на прибыль в Турции (корпоративный налог) считается не с выручки, а с налоговой прибыли за период: это бухгалтерская прибыль с корректировками, учетом расходов и вычетов, которые разрешает KVK (ст. 6).
Ставка налога на прибыль в Турции по общему правилу составляет 25% (ст. 32 KVK).
Для отдельных организаций и видов прибыли закон устанавливает другие ставки:
- 30% - для банков, страховых компаний и других финансовых организаций, перечисленных в ст. 32 KVK, а также для отдельных проектов государственно-частного партнерства;
- 20% - для экспортной прибыли, если она соответствует условиям ст. 32 KVK;
- 24% - для прибыли от промышленного производства при соблюдении условий той же статьи.
Два снижения ставки к одной и той же прибыли одновременно не применяются.
Отдельно про минимальный корпоративный налог в Турции.
С учетных периодов 2025 года действует внутренний минимальный корпоративный налог (yurt içi asgari kurumlar vergisi): налог на прибыль не может быть меньше 10% специальной базы, которая рассчитывается по ст. 32/C KVK с предусмотренными исключениями. Минимум применяется и к авансовым платежам.
Отдельно про экспорт услуг.
С 2026 года по решению Президента Турции № 11257 компания вправе уменьшить налоговую базу на 100% прибыли от услуг, перечисленных в ст. 10(1)(ğ) KVK (в их числе разработка программного обеспечения, инжиниринг, архитектура и дизайн). Для этого нужно соблюдать следующие условия:
- услуги оказаны из Турции нерезиденту и используются только за рубежом;
- счет выставлен на имя иностранного заказчика;
- эта деятельность указана в уставе компании в числе основных;
- вся такая прибыль поступила в Турцию до срока подачи годовой декларации (решение № 11257).
Минимальный налог при этом сохраняется: базу для расчета 10% по ст. 32/C KVK этот вычет не уменьшает.
С учетных периодов 2027 года Закон № 7582 (ст. 8 и 14(c)) вводит ставку 12,5% для соответствующей производственной и сельскохозяйственной прибыли (официальный текст закона).
2.1. Удержания с выплат и дивиденды
Когда турецкая компания платит деньги другому лицу, налог у источника зависит от вида выплаты и от того, кто получатель: где он является налоговым резидентом, откуда получен доход и применяется ли соглашение об избежании двойного налогообложения.
Отдельно облагаются выплаты директору и владельцу:
- вознаграждение директора за управление или работу - как оплата его труда;
- выплаты владельцу по займу - как возврат займа и проценты по нему, по сделкам со связанными лицами с учетом правил трансфертного ценообразования (ст. 13 KVK).
Налог на дивиденды в Турции при выплате иностранному физическому лицу или иностранной организации по внутреннему праву составляет 15% (подп. b п. 6 ст. 94 Закона № 193 о подоходном налоге, GVK, и п. 3 ст. 30 KVK). Эта ставка действует с 22.12.2024 (решение № 9286).
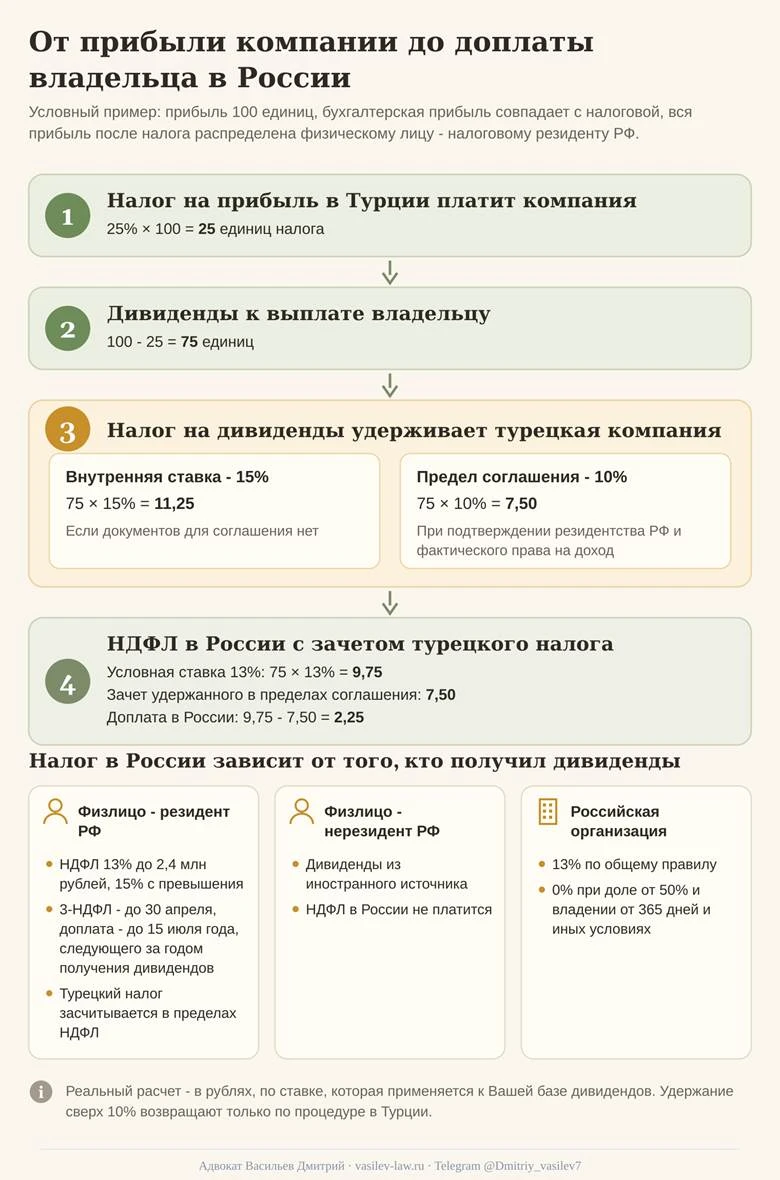
Разберем на условном примере компании, у которой нет льгот, а бухгалтерская прибыль до налога совпадает с налоговой и составляет 100 единиц:
- Налог на прибыль 25%: 100 × 25% = 25 единиц.
- Остаток к распределению: 100 - 25 = 75 единиц, участники решили распределить его полностью.
- Налог на дивиденды по внутренней ставке 15%: 75 × 15% = 11,25 единицы.
2.2. Дивиденды владельцу из России
Сколько налога с турецких дивидендов заплатит владелец из России, зависит от того, кто получает дивиденды, и от соглашения России и Турции об избежании двойного налогообложения от 15.12.1997 (далее - соглашение). Соглашение применяется с 01.01.2000. Турции нет в перечне государств, с которыми Россия приостановила отдельные положения соглашений (Указ № 585, Закон № 598-ФЗ).
По п. 2 ст. 10 соглашения Турция вправе удержать с дивидендов не больше 10% валовой суммы, если получатель - налоговый резидент России и фактический получатель дохода (текст соглашения на сайте ФНС). Минимальной доли для этого предела соглашение не требует. Исключение - доля, которая действительно связана с постоянным представительством получателя в Турции (п. 5 ст. 10): тогда предел 10% не применяется.
Чтобы турецкая компания сразу удержала 10%, а не 15%, в бухгалтерию заранее нужно передать:
- подтверждение налогового резидентства РФ за период выплаты с удостоверенным переводом на турецкий язык;
- документы, подтверждающие фактическое право получателя на доход.
Если компания все же удержала больше 10%, в России засчитывается налог в пределах, предусмотренных соглашением, а вернуть превышение можно только по процедуре в Турции для конкретной выплаты.
Дальше налог в России зависит от того, кто получил дивиденды.
1. Физическое лицо - налоговый резидент РФ.
Дивиденды облагаются НДФЛ по ставке 13% в пределах 2,4 млн рублей по соответствующей базе и 15% с превышения (п. 1.1 ст. 224 НК РФ), в рубли пересчитывается валовая сумма до турецкого удержания. Декларацию 3-НДФЛ нужно подать до 30 апреля года, следующего за годом получения дивидендов, а доплатить налог - до 15 июля этого года, с учетом переноса сроков с выходных.
Налог, удержанный в Турции, засчитывается в пределах российского налога с того же дохода (ст. 22 соглашения, ст. 214 и 232 НК РФ). Для зачета нужен документ турецкой компании о валовой сумме дивидендов по месяцам и удержанном налоге, его копия и нотариальный перевод на русский язык.
2. Физическое лицо - не налоговый резидент РФ.
Дивиденды турецкой компании - доход из иностранного источника, поэтому российский НДФЛ с них не платится.
3. Российская организация.
По общему правилу налог на прибыль с дивидендов составляет 13%. Ставка 0% применяется, если на дату решения о выплате организация непрерывно не менее 365 календарных дней владеет долей не меньше 50% и выполняет иные условия НК РФ.
Продолжим пример для физического лица - налогового резидента РФ:
- Налог в Турции по пределу соглашения 10%: 75 × 10% = 7,50 единицы.
- НДФЛ по условной ставке 13% с валовой суммы: 75 × 13% = 9,75 единицы.
- Доплата в России после зачета: 9,75 - 7,50 = 2,25 единицы.
Итого налоги со 100 единиц прибыли составят 25 + 7,50 + 2,25 = 34,75 единицы, а владельцу останется 75 - 7,50 - 2,25 = 65,25 единицы.
Если бы компания удержала 15% (11,25 единицы), в России засчитали бы те же 7,50, к доплате также осталось бы 2,25, а 3,75 единицы пришлось бы возвращать по турецкой процедуре. Реальный расчет делается в рублях по правилам НК РФ и по ставке, которая применяется к Вашей базе дивидендов.
Как заполнить декларацию по таким доходам, я разбирал в статье 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году.
3. НДС турецкой компании
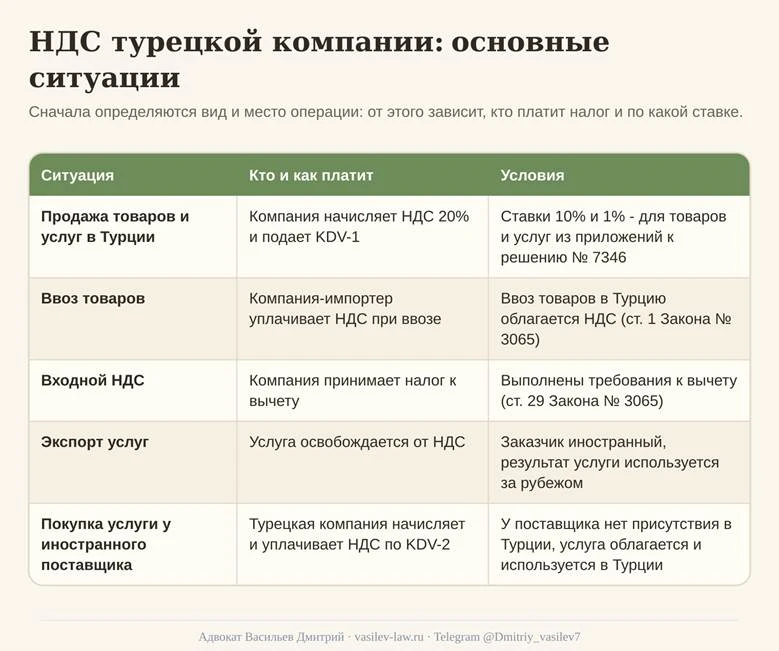
НДС в Турции (KDV) компания платит с облагаемых операций внутри страны и при импорте (ст. 1 Закона № 3065 о НДС). Общая ставка - 20%, а ставки 10% и 1% применяются к товарам и услугам, перечисленным в приложениях к решению № 7346 (таблица ставок GİB).
По каждой операции сначала определяется ее вид и место: от этого зависит, кто и по какой ставке платит налог. Основные ситуации у турецкой компании такие:
- Продажа товаров и услуг в Турции. Компания начисляет НДС по ставке 20% или по пониженной ставке, если товар или услуга есть в приложениях к решению № 7346, и подает декларацию KDV-1.
- Ввоз товаров. Компания-импортер уплачивает НДС при ввозе.
- Входной НДС. Компания принимает к вычету НДС по своим покупкам и импорту, если выполнены требования к вычету (ст. 29 Закона № 3065).
- Экспорт услуг. Услуга освобождается от НДС, если заказчик иностранный и результат услуги используется за рубежом (ст. 11 и 12 Закона № 3065).
- Покупка услуги у иностранного поставщика, у которого нет присутствия в Турции. Если услуга облагается НДС и используется в Турции, условия обратного начисления выполнены: налог начисляет и уплачивает сама турецкая компания по декларации KDV-2 (ст. 9 Закона № 3065).
4. Налоги и взносы за сотрудников
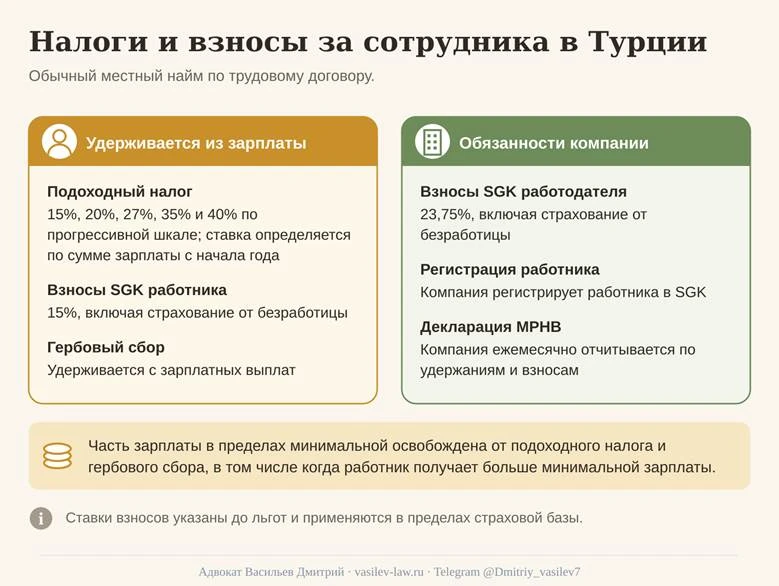
Налог в Турции на зарплату работника по обычному местному найму удерживает компания-работодатель, а сверх зарплаты она платит свою долю взносов в SGK.
Из зарплаты компания удерживает:
- подоходный налог по прогрессивной шкале 15%, 20%, 27%, 35% и 40% (ст. 94 и 103 GVK). Ставка определяется по сумме зарплаты с начала года, поэтому к концу года она может вырасти;
- взносы SGK работника - 15%, включая страхование от безработицы;
- гербовый сбор (damga vergisi) с зарплатных выплат.
Сверх зарплаты компания с 2026 года платит взносы SGK работодателя - 23,75%, включая страхование от безработицы (ставки взносов SGK). Обе ставки взносов указаны до льгот и применяются в пределах страховой базы.
Часть зарплаты в пределах минимальной освобождена от подоходного налога (п. 18 ст. 23 GVK) и от гербового сбора, причем освобождение действует и тогда, когда работник получает больше минимальной зарплаты.
У компании как работодателя также есть обязанности по регистрации работника в SGK, удержанию налогов и ежемесячной подаче декларации MPHB.
5. Как открыть компанию в Турции?
Иностранец открывает компанию в Турции на тех же условиях, что и турецкий инвестор. Сначала учредители выбирают форму и готовят сведения для учредительного документа, затем собирают документы учредителя, подают заявление в торговый реестр и получают выписку. После регистрации компания встает на налоговый учет, открывает счет и выполняет первые обязанности, а у владельца - налогового резидента РФ появляются обязанности в России.
5.1. Кто может открыть компанию и какую форму выбрать?
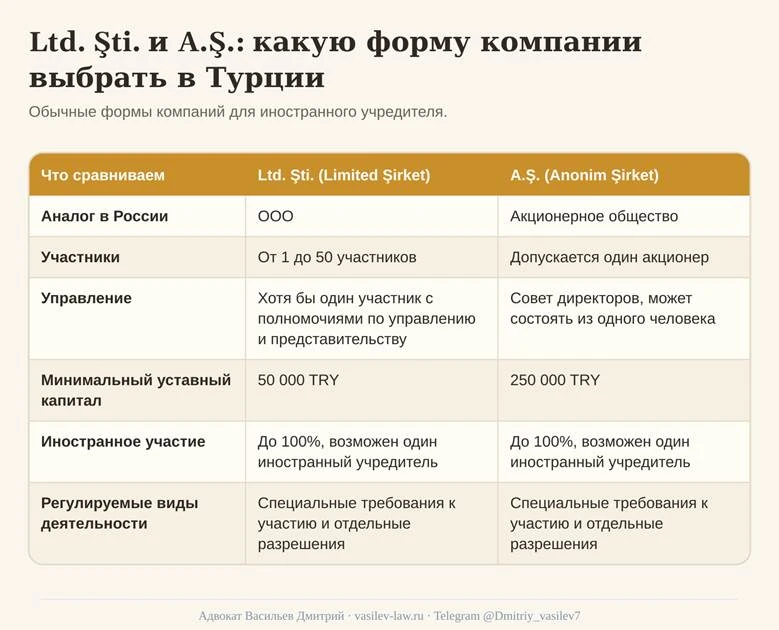
По ст. 3 Закона № 4875 об иностранных инвестициях иностранные инвесторы пользуются в Турции национальным режимом (текст закона). Поэтому учредить обычную Ltd. Şti. или A.Ş. может и один иностранный учредитель, физическое или юридическое лицо, со 100% иностранным участием, без турецкого партнера.
Для регулируемых видов деятельности, например теле- и радиовещания, действуют специальные требования к участию и отдельные разрешения.
Разберем обе формы:
- Limited Şirket в Турции (Ltd. Şti.). Участников может быть от 1 до 50, при этом хотя бы один участник должен иметь полномочия по управлению и представительству компании (ст. 623 Торгового кодекса Турции № 6102, TTK). Минимальный уставный капитал - 50 000 турецких лир (TRY).
- Anonim Şirket (A.Ş.). Допускается один акционер, а совет директоров может состоять из одного человека. Минимальный уставный капитал обычной A.Ş. - 250 000 TRY (Минторг Турции о минимальном капитале).
У обеих форм при регистрации указываются местонахождение и адрес компании в Турции: от местонахождения зависит и то, в какой торговый реестр подается заявление.
Таким образом, выбор между Ltd. Şti. и A.Ş. зависит прежде всего от числа участников, устройства управления и размера уставного капитала, который учредители готовы внести.
5.2. Документы, доверенность и подача
Регистрация компании в Турции начинается со сведений, которые войдут в учредительный документ: местонахождение и адрес, вид деятельности и разрешения, если деятельность регулируемая, данные и идентификационные номера иностранных участников и руководителей, размер капитала и полномочия.
Если учредитель - физическое лицо из России, понадобятся:
- паспорт (удостоверение личности или загранпаспорт) с удостоверенным переводом;
- доверенность, если документы подает представитель.
Если учредитель - российская компания, понадобятся:
- документ о регистрации компании и полномочиях ее руководителя;
- корпоративное решение об участии в турецкой компании;
- документы представителя и доверенность, если от имени компании действует представитель.
Документы из России, которые требуют удостоверения, оформляются с апостилем (Россия и Турция участвуют в Гаагской конвенции 1961 года) либо с применимым консульским удостоверением, а затем переводятся на турецкий язык с заверенным переводом.
Дальше регистрация проходит в следующем порядке:
- Учредители и руководители получают идентификационные номера, а сведения о компании вносятся в MERSİS (Merkezi Sicil Kayıt Sistemi) - центральную электронную систему торгового реестра Минторга Турции.
- Учредители подписывают учредительный договор, подписи удостоверяются.
- Заявление с документами подается в торговый реестр по местонахождению компании, по общему правилу в течение 30 дней после удостоверения подписей или после получения разрешения, если оно требуется.
- Реестр вносит компанию в торговый реестр, компания получает выписку, а сведения о регистрации публикуются в Бюллетене торгового реестра Турции (Türkiye Ticaret Sicili Gazetesi).
Подать документы можно через представителя: например, торговая палата Стамбула (ITO) принимает доверенность с установленными реквизитами (перечень документов ITO для Ltd. Şti.). Нужна ли личная явка конкретного руководителя, зависит от его роли, способа оформления подписи и требований реестра.
5.3. Первые действия и корпоративный счет
Сведения о новой компании торговый реестр передает в налоговую и SGK, но ряд обязанностей компания выполняет сама. Что нужно сделать после регистрации:
- Сведения о бенефициаре. Компания подает в налоговую первичные сведения о бенефициаре в течение месяца после постановки на налоговый учет.
- Электронные уведомления (e-Tebligat). Плательщик налога на прибыль, поставленный на учет после 11.10.2026, подключается к системе электронных уведомлений в течение 15 дней со дня начала деятельности (VUK Tebliğ № 596).
- Электронные корпоративные книги. Компании, учрежденные с 01.01.2026, ведут книгу долей и книгу протоколов общего собрания в электронной системе торговых книг Минторга Турции (Elektronik Ticari Defter Sistemi, ETDS).
- Сведения об иностранных инвестициях. В электронной системе сведений об иностранном капитале (Elektronik Teşvik Uygulama ve Yabancı Sermaye Bilgi Sistemi, E-TUYS) компания с иностранным участием ежегодно до конца мая подает сведения о деятельности, а после поступления вклада, если это требуется, в течение месяца подает сведения о нем.
- Корпоративный счет. Банк проводит собственную проверку клиента (KYC, Know Your Customer): саму компанию, полномочия руководителей и представителей, бенефициара, вид деятельности и ожидаемые операции. Откроет ли банк счет и можно ли пройти его процедуру дистанционно или через представителя, он решает сам по итогам этой проверки.
- Сотрудники. При найме работника компания регистрирует его в SGK.
- Разрешение на работу. Если иностранный участник Ltd. Şti. или иностранный член совета директоров A.Ş. будет сам работать в Турции и управлять компанией, ему нужно разрешение на работу либо подходящее освобождение от него (критерии Минтруда Турции). Для участника, который компанией не управляет, и для члена совета A.Ş., который не проживает в Турции, Минтруд Турции применяет отдельные правила.
5.4. Участие, КИК и управление из России турецкой компанией
Обязанности в России у владельца турецкой компании зависят от его налогового резидентства. Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года. Подробнее о том, как проверить налоговое резидентство в России, я писал отдельно.
У налогового резидента РФ, который владеет турецкой компанией, возникают следующие обязанности и вопросы.
1. Уведомление об участии в турецкой компании.
Уведомление нужно подать в налоговую, если Ваша прямая и косвенная доля больше 10%, в течение трех месяцев с момента, когда участие возникло или доля изменилась (ст. 25.14 НК РФ).
2. Уведомление о КИК в Турции.
Турецкая компания становится Вашей контролируемой иностранной компанией (КИК), если:
- Ваша доля больше 25%;
- или больше 10%, если все налоговые резиденты РФ вместе владеют больше чем 50%;
- или Вы фактически контролируете компанию (ст. 25.13 НК РФ).
Уведомление о КИК подается ежегодно, даже если у компании нет прибыли. Физическое лицо подает его до 30 апреля года, следующего за периодом, в котором признается доход в виде прибыли КИК, а организация - до 20 марта того же года. Подробно о том, когда и как подать уведомление о КИК, я разбирал в отдельной статье.
3. Налог с прибыли КИК в Турции.
На общем режиме прибыль КИК больше 10 млн рублей включается в налоговую базу владельца, если к ней не применяется освобождение. Для турецкой компании основные освобождения такие:
- активная иностранная компания - доля пассивных доходов не больше 20% и выполнены остальные условия;
- освобождение по эффективной ставке - фактическая ставка налога компании не ниже 75% средневзвешенной российской ставки и выполнены остальные условия.
Турции нет в перечне государств, не обеспечивающих обмен информацией для целей КИК (приказ ФНС России от 30.10.2024 № ЕД-7-17/914@), поэтому эти освобождения для турецкой компании в принципе доступны. Выполняются ли их условия, показывает расчет по данным конкретной компании за конкретный период.
Если налог с прибыли КИК все же возникает, в его счет засчитывается иностранный налог по правилам ст. 309.1 НК РФ.
4. Управление турецкой компанией из России.
Если компанией фактически руководят из России, ее могут признать налоговым резидентом РФ по критериям места фактического управления (ст. 246.2 НК РФ). При двойном резидентстве компании соглашение отдает приоритет государству, где находится ее зарегистрированный офис (п. 3 ст. 4 соглашения).
Второй вопрос - постоянное представительство: если компания ведет деятельность в России через постоянное место деятельности, в России может облагаться прибыль, которая относится к такому представительству (ст. 5 и 7 соглашения). Владение долей в компании постоянного представительства не образует.
5. Оплата уставного капитала турецкой компании из России.
Если уставный капитал турецкой компании оплачивает валютный резидент РФ переводом из России, к платежу применяются правила валютного контроля. С 01.07.2026 без индивидуального разрешения Банка России резидент вправе оплатить долю в уставном капитале иностранной компании, если общая сумма платежей в пользу одной компании, включая платежи с 01.04.2024, не превышает эквивалент 30 млн рублей по курсу Банка России на дату платежа (решение Банка России от 01.06.2026 № ПРГ-43-11/1199).
Нужна помощь юриста с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).