[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса и релокации. За это время мы помогли более 1000 клиентам разобраться с международным налогообложением и валютным законодательством, ежегодно подаем более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Cегодня говорим про налоговое резидентство России.
Налоговое резидентство РФ - это статус физического лица для определения его обязанностей по НДФЛ: от него зависит, какие доходы человека облагаются налогом в России и по какой ставке.
Вопрос о статусе возникает, когда человек уехал за границу, вернулся в Россию или часто ездит, «я еще налоговый резидент или уже нет и какой НДФЛ с меня удержат?». При этом российская компания, которая платит ему зарплату или арендную плату, удерживает НДФЛ по статусу на дату выплаты, а по итогам года налог может оказаться другим.
В статье разберем, как считать дни, чем их подтвердить и что происходит с НДФЛ, если за год статус поменялся.
Также напоминаю, что ранее у меня вышли статьи:
- 3-НДФЛ по иностранным доходам: как заполнить приложение 2 по зарплате и дивидендам
- Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году?
- Резидент РФ открыл счета и компанию в ОАЭ в 2026 году: уведомления, КИК, отчетность и штрафы
Краткое содержание:
- Кто считается налоговым резидентом России
- Как считать 183 дня
- Как связаны налоговый статус, гражданство, ВНЖ и валютное резидентство
- Как подтвердить налоговое резидентство
- Как налоговый статус влияет на НДФЛ
- Что делать, если статус за год изменился
1. Кто считается налоговым резидентом России?
Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года.
Формулировка «не менее 183 календарных дней» означает, что ровно 183 дня для статуса уже достаточно. Соответственно, по итогам года нерезидентом считается человек, который провел в России меньше 183 дней с 1 января по 31 декабря, с учетом исключений ст. 207 НК РФ.
При этом статус оценивают дважды: российский налоговый агент (работодатель, арендатор или другая организация) - на дату каждой выплаты, а налог за весь год зависит от статуса за календарный год.
Если по итогам года Вы одновременно считаетесь налоговым резидентом России и другой страны, то для применения соглашения об избежании двойного налогообложения между ними статус определяется уже по правилам самого соглашения.
2. Как считать 183 дня: какой период брать, учитываются ли дни въезда и выезда и какие есть исключения?
Для статуса считаются календарные дни, которые Вы фактически провели в России. Чтобы считаться налоговым резидентом РФ, нужно набрать 183 дня за 12 месяцев подряд, но сами дни не обязательно идут подряд: все периоды пребывания внутри этих 12 месяцев складываются.
Дальше важно, на какую дату Вы считаете дни. Периода для подсчета два, причем на одних и тех же датах они могут дать разный результат:
- 12 месяцев на дату выплаты. Российский налоговый агент определяет статус на дату фактического получения дохода (п. 3 ст. 226 НК РФ). Для обычной денежной выплаты, в том числе зарплаты, это дата выплаты (подп. 1 п. 1 ст. 223 НК РФ). Агент берет 12 месяцев, которые заканчиваются этой датой, поэтому такое окно может захватывать и прошлый календарный год.
- Календарный год. Окончательный налоговый статус для целей исчисления НДФЛ за налоговый период определяется исходя из общего количества дней фактического пребывания в России с 1 января по 31 декабря соответствующего года, с учетом предусмотренных ст. 207 НК РФ исключений. Такой подход подтвержден письмом ФНС России от 27.12.2023 № ШЮ-4-17/16342@ и письмом Минфина России от 04.09.2024 № 03-04-05/83900.
Например, если зарплату за декабрь 2025 года выплатили в январе 2026 года, датой получения дохода будет январская дата выплаты: агент определит статус на эту дату, а итоговый налог по этой зарплате будет зависеть от статуса за 2026 год.
Поэтому в течение года агент удерживает налог по предварительному статусу, а окончательный ответ дает подсчет за календарный год. На это различие указывал и Конституционный Суд РФ в постановлении от 25.06.2015 № 16-П.
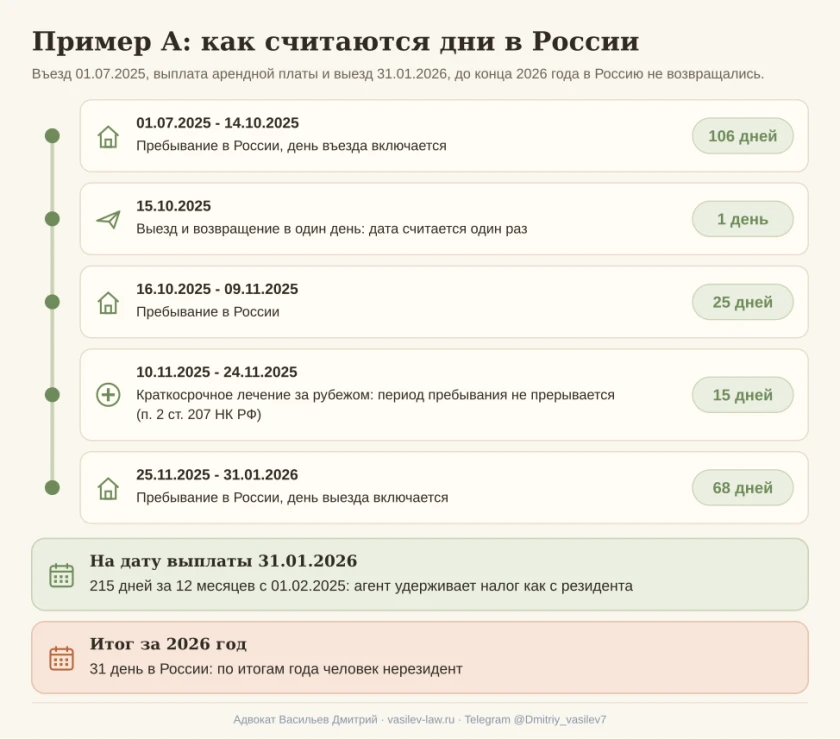
По периодам дни складываются так:
- с 01.07.2025 по 14.10.2025 - 106 дней, включая день въезда;
- 15.10.2025, выезд и возвращение в один день, - 1 день;
- с 16.10.2025 по 09.11.2025 - 25 дней;
- с 10.11.2025 по 24.11.2025, краткосрочное лечение за рубежом, - 15 дней: период пребывания на время такой поездки не прерывается (п. 2 ст. 207 НК РФ);
- с 25.11.2025 по 31.01.2026 - 68 дней, включая день выезда.
То есть на дату выплаты 31.01.2026 у Вас 215 учитываемых дней, поэтому агент удержит НДФЛ как с резидента. Но за 2026 год в России будет только 31 день, поэтому по итогам года Вы нерезидент.
Пример Б показывает обратную ситуацию. Допустим, в феврале 2026 года Вы получили от российской организации арендную плату, а в предыдущие 12 месяцев в России не были: на дату этой выплаты учитываемых дней 0, поэтому агент удержит налог как с нерезидента. С 01.03.2026 Вы живете в России до конца года. 183-й день пребывания приходится на 30.08.2026, а всего за 2026 год набирается 306 дней, поэтому по итогам года Вы резидент.
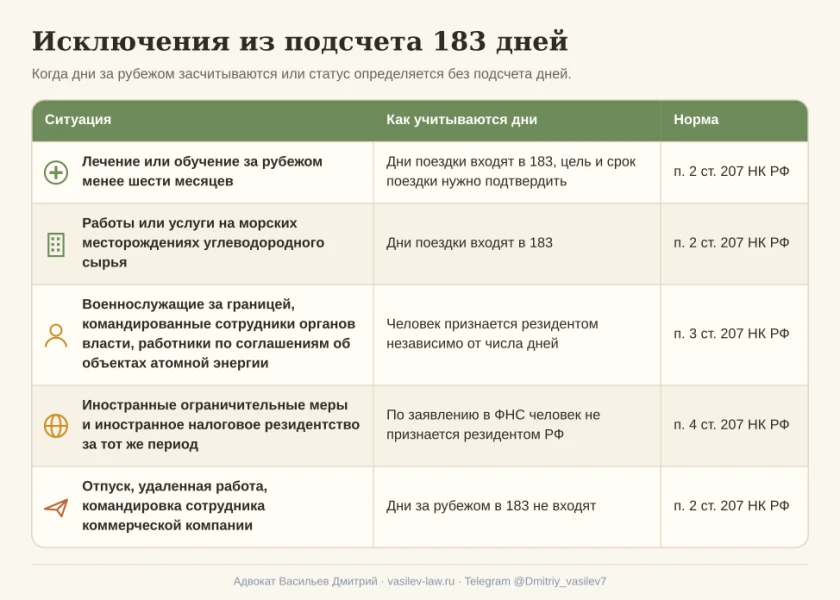
Отдельно про исключения. Статья 207 НК РФ предусматривает несколько ситуаций, когда дни за границей все равно засчитываются или статус определяется без подсчета дней:
- Краткосрочное лечение или обучение за рубежом (менее шести месяцев). Период пребывания в России на время такой поездки не прерывается, поэтому соответствующие дни учитываются при определении налогового резидентства. Необходимо документально подтвердить цель и продолжительность поездки (п. 2 ст. 207 НК РФ). При этом Минфин России в письме от 09.02.2024 № 03-04-05/11406 разъяснил, что периоды обучения за границей, в совокупности превышающие шестимесячный срок, рассматриваются как периоды пребывания за пределами России.
- Работы или услуги на морских месторождениях углеводородного сырья. Выезды для исполнения трудовых или иных обязанностей, связанных с такими работами или услугами, тоже не прерывают период пребывания (п. 2 ст. 207 НК РФ).
- Особые категории. Российские военнослужащие, проходящие службу за границей, сотрудники органов государственной власти и местного самоуправления, командированные за рубеж, и работники российских организаций, которые работают за рубежом по межправительственным соглашениям о сооружении объектов использования атомной энергии, признаются резидентами независимо от числа дней (п. 3 ст. 207 НК РФ).
- Ограничительные меры иностранного государства. Если в налоговом периоде в отношении человека действовали такие меры и за этот период он был налоговым резидентом другой страны, он может не признаваться резидентом России. Для этого нужно подать в ФНС заявление с сертификатом иностранного налогового резидентства, а если его получить невозможно, с обоснованием и подтверждающими документами, в срок подачи декларации за этот год - не позднее 30 апреля следующего года (п. 4 ст. 207, п. 1 ст. 229 НК РФ). ФНС России не позднее 30 календарных дней со дня получения заявления и приложенных документов уведомляет физическое лицо о возможности не признавать его налоговым резидентом РФ за соответствующий налоговый период либо об отсутствии такой возможности с указанием оснований (п. 4 ст. 207 НК РФ).
Обычный отпуск за границей, удаленная работа из другой страны и командировка сотрудника коммерческой компании таким исключением не являются: дни за рубежом в этих случаях в 183 не входят.
3. Как связаны налоговый статус, гражданство, ВНЖ и валютное резидентство?
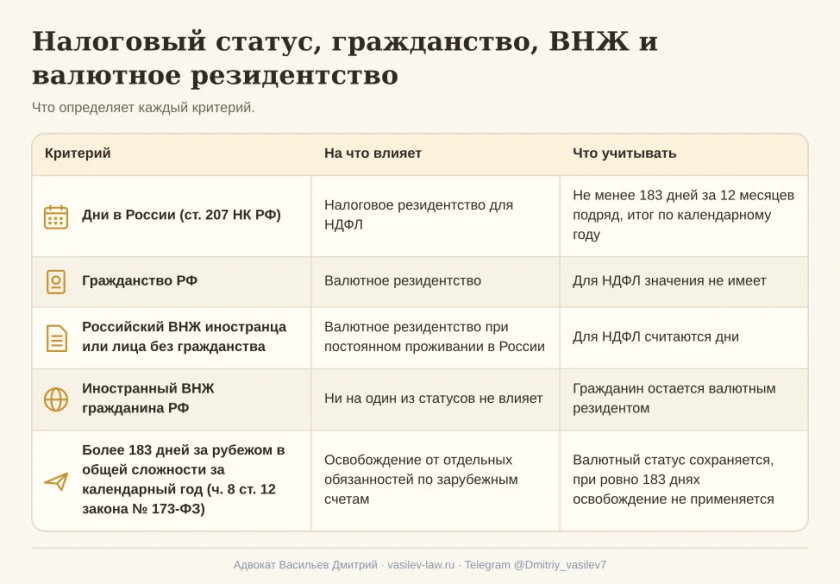
Налоговый статус для НДФЛ определяют фактические дни в России и исключения ст. 207 НК РФ. Гражданство и вид на жительство (ВНЖ) важны для другого статуса - валютного резидентства по закону № 173-ФЗ «О валютном регулировании и валютном контроле». На налоговое резидентство гражданство и вид на жительство никак не влияют.
Каждый из этих критериев по-разному влияет на Ваши обязанности:
- Дни в России. От них зависит налоговое резидентство, а значит объект НДФЛ и ставка.
- Гражданство РФ. Для НДФЛ значения не имеет, но гражданин РФ всегда является валютным резидентом (подп. «а» п. 6 ч. 1 ст. 1 закона № 173-ФЗ).
- Российский ВНЖ. Иностранцы и лица без гражданства, которые постоянно проживают в России на основании российского ВНЖ, являются валютными резидентами (подп. «б» п. 6 ч. 1 ст. 1 закона № 173-ФЗ). Для НДФЛ у них, как и у всех, считаются дни.
- Иностранный ВНЖ гражданина РФ. Не меняет ни налоговый, ни валютный статус: для НДФЛ по-прежнему считаются дни, а валютным резидентом гражданин остается.
Поэтому человек может одновременно быть валютным и налоговым резидентом РФ, а может, перестав быть налоговым резидентом, остаться валютным. Например, гражданин РФ из примера А, который уехал 31.01.2026 и до конца года живет за границей, по итогам 2026 года налоговый нерезидент, но валютный резидент.
Для валютных обязанностей действует свой порог дней. Часть 8 ст. 12 закона № 173-ФЗ освобождает от отдельных обязанностей по зарубежным счетам физическое лицо, которое находилось за пределами России в общей сложности более 183 дней в календарном году. Валютным резидентом человек при этом остается. Важно отметить, что порог сформулирован как «более 183 дней» за рубежом, поэтому при ровно 183 днях за границей это исключение не применяется.
4. Как подтвердить налоговое резидентство в России?
Подтверждение статуса налогового резидента РФ бывает двух видов:
- документы о фактических днях - их запрашивает налоговый агент на дату выплаты или инспекция при проверке, из них складывается подсчет 183 дней;
- официальный документ ФНС о статусе налогового резидента за конкретный календарный год - его выдает налоговая по заявлению.
Разберем подробнее.
4.1. Какие документы подтверждают дни в России, в том числе если в паспорте нет штампов?
Закрытого перечня документов, которыми подтверждаются дни в России, Налоговый кодекс не устанавливает. ФНС в письме от 27.12.2023 № ШЮ-4-17/16342@ указывает, что подойдут надлежаще оформленные документы, из которых видны фактические даты пребывания.
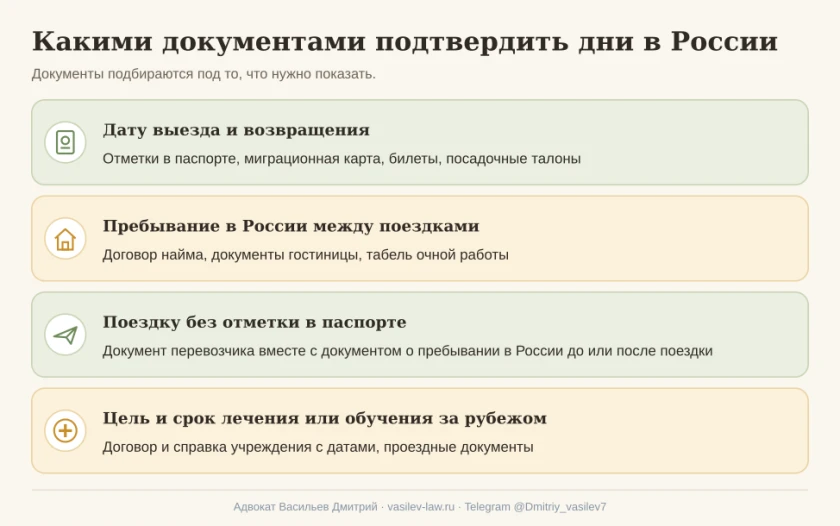
Поэтому подтвердить налоговое резидентство РФ можно разными документами. Подбирать их удобнее под то, что именно нужно показать:
- Даты пересечения границы. Отметки в паспорте, миграционная карта, проездные документы: билеты, посадочные талоны и другие документы перевозчика.
- Нахождение в России между поездками. Документы о проживании (договор найма, документы гостиницы), табель учета рабочего времени при очной работе и другие документы с датами.
- Цель и срок выезда, если применяется исключение. Для лечения или обучения за рубежом - договор и справка медицинского или учебного учреждения с датами, вместе с проездными документами.
Если в паспорте нет штампов, дату поездки могут подтвердить несколько документов, которые согласуются между собой. Например, для возвращения 24.11.2025 в примере А из раздела 2 этой статьи это посадочный талон на рейс в Россию с этой датой и документ о проживании или работе в России с 25.11.2025: первый показывает дату и маршрут, второй - что после поездки Вы действительно находились в стране.
Нужно учитывать, что разовый документ подтверждает только свою дату: билет показывает день поездки, но не то, где Вы были остальное время. Поэтому документы лучше собирать по всем поездкам за период, который считает агент или инспекция.
4.2. Как получить справку ФНС о налоговом резидентстве, в том числе за прошлый год, и что делать при отказе?
Официальное подтверждение статуса - это документ о подтверждении статуса налогового резидента РФ по форме КНД 1120008. Его выдает ФНС по заявлению по форме КНД 1111048 (подп. 16 п. 1 ст. 32 НК РФ, приказ ФНС от 07.11.2017 № ММВ-7-17/837@ в редакции приказа от 21.02.2025 № ЕД-7-13/122@). Именно этот документ и есть справка о налоговом резидентстве.
Справку получают в таком порядке:
- Определите год. По одному заявлению выдается документ за один указанный календарный год, в том числе за прошлый.
- Подайте заявление по форме КНД 1111048 через сервис ФНС, лично или почтой. Копии документов о пребывании в России можно приложить по своему желанию, а иностранные документы нужно перевести на русский язык и заверить в установленном порядке.
- Дождитесь результата. При подаче через сервис срок - 10 календарных дней со дня поступления заявления, и для электронного, и для бумажного документа. При подаче лично или почтой - 20 календарных дней.
- Проверьте подлинность. Электронный документ приходит в формате PDF, его подлинность подтверждает проверочный код, который вводится на странице проверки ФНС.
Если статус не подтвердился, ФНС сообщает об этом в ответе с указанием причины. Отдельной справки о том, что Вы не являетесь налоговым резидентом РФ, при обычном запросе не выдают.
После отказа сверьте с причиной из ответа три вещи:
- какой год указан в заявлении;
- правильно ли посчитаны дни именно за этот календарный год;
- подтверждают ли приложенные документы даты пребывания в России.
Таким образом, если за этот календарный год у Вас меньше 183 учитываемых дней, подтвердить статус резидента за этот год по общему правилу нельзя.
5. Как налоговый статус влияет на НДФЛ резидента и нерезидента?
От налогового статуса зависят две вещи: какие доходы облагаются НДФЛ в России и по какой ставке. При этом налоги нерезидента и резидента считаются в одном порядке: сначала определяются источник и вид дохода, затем ставка с учетом освобождений, специальных правил и, если нужно, соглашения об избежании двойного налогообложения.
5.1. Какие доходы облагаются в России у резидента и у нерезидента?
Объект НДФЛ зависит от статуса (ст. 209 НК РФ):
- у налогового резидента РФ - доходы от источников в России и за ее пределами;
- у нерезидента - только доходы от источников в России.
Источник дохода от российской компании за работу зависит от того, где и по какому договору выполняется работа. Вознаграждение за работу за пределами России по общему правилу относится к доходам от источников за рубежом (подп. 6 п. 3 ст. 208 НК РФ), но зарплата по трудовому договору о дистанционной работе с российской организацией - доход от источника в России, с отдельным исключением для работы в зарубежном подразделении (подп. 6.2 п. 1 ст. 208 НК РФ).
Как облагается зарплата сотрудника, который работает на российскую компанию из другой страны, я подробно разбирал в статье Сотрудник работает удаленно за границей в 2026 году: НДФЛ, взносы и выбор договора.
Если Вы налоговый резидент РФ и получили облагаемый доход от источника за рубежом, исчислить НДФЛ и подать декларацию 3-НДФЛ нужно самостоятельно, кроме случаев, когда налог исчисляет российский налоговый агент.
5.2. Какая ставка НДФЛ для нерезидента и резидента в 2026 году?
Для налогового резидента РФ основная налоговая база, включающая, в частности, заработную плату и доходы от сдачи имущества в аренду, облагается по прогрессивной шкале 13–22% (п. 1 ст. 224 НК РФ). Для отдельных видов доходов, в частности дивидендов, предусмотрены самостоятельные правила определения налоговой базы и ставок (п. 1.1 и 1.2 ст. 224 НК РФ). Каждая ставка применяется только к своей части базы:
- 13% - с части до 2,4 млн рублей;
- 15% - с части от 2,4 до 5 млн рублей;
- 18% - с части от 5 до 20 млн рублей;
- 20% - с части от 20 до 50 млн рублей;
- 22% - с части свыше 50 млн рублей.
Для нерезидента общее правило другое: НДФЛ нерезидента РФ по общей ставке составляет 30% (п. 3 ст. 224 НК РФ).
Но ставка НДФЛ для нерезидента зависит еще от вида дохода и категории получателя. Отдельные правила предусмотрены, в частности, для следующих доходов:
- дистанционной работы и работ или услуг через интернет, которые относятся к российскому источнику по подп. 6.2 и 6.3 п. 1 ст. 208 НК РФ, - к ним применяется та же шкала 13-22% по п. 3.1 ст. 224 НК РФ;
- трудовых доходов в России граждан и налоговых резидентов государств - членов ЕАЭС (кроме налоговых резидентов РФ) - тоже по шкале п. 3.1 ст. 224 НК РФ;
- дивидендов от российских организаций - в 2026 году при обычных условиях 15%.
С 2027 года ставку налога на дивиденды для нерезидентов планируют поднять. Как законно снизить налог на дивиденды для нерезидента, я подробно писал в статье Как легально с 2027 года снизить 30% налог на дивиденды для нерезидентов в России?
С 2026 года отдельное правило действует для лиц, которые имели статус иностранного агента хотя бы один день налогового периода: к их доходам в случаях, предусмотренных п. 6 ст. 224 НК РФ, применяется ставка 30%, а исключения п. 3 и шкала п. 3.1 для них не применяются.
Нерезидент, доход которого облагается по ставке 13%, права на стандартные, социальные и имущественные вычеты из-за этой ставки не получает: право на них зависит от налоговой базы и статуса налогоплательщика.
6. Что делать, если налоговый статус за год изменился: перерасчет и возврат НДФЛ?
В течение года налоговый агент удерживает НДФЛ по статусу на дату каждой выплаты, а итоговый статус за календарный год определяет налог за весь этот год. Поэтому смена налогового резидентства может привести к перерасчету, но только по тем выплатам, для которых статус действительно меняет налог.
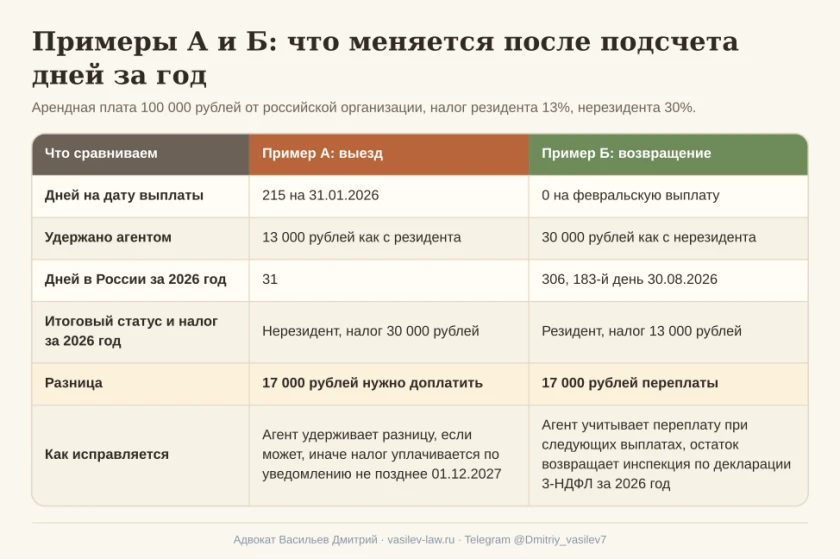
Разберем на условных примерах А и Б из раздела 2 этой статьи. В обоих случаях российская организация выплачивает Вам 100 000 рублей арендной платы за квартиру в России. Это Ваш единственный доход такого вида, без вычетов, специальных ставок и соглашений. С резидента налог составит 100 000 × 13% = 13 000 рублей, с нерезидента - 100 000 × 30% = 30 000 рублей, разница - 17 000 рублей.
6.1. Что будет с НДФЛ, если по итогам года Вы нерезидент?
Если по итогам года Вы нерезидент, а агент удерживал НДФЛ как с резидента, он пересчитывает налог по своим облагаемым выплатам за период, в котором ставка изменилась, учитывает уже удержанный налог и удерживает разницу, если это возможно.
Так выглядит потеря налогового резидентства РФ в примере А. На дату выплаты 31.01.2026 у Вас 215 дней, поэтому агент удержал 13 000 рублей. За 2026 год в России набирается только 31 день, итоговый налог по аренде - 30 000 рублей, разница - 17 000 рублей.
Если агент больше ничего Вам не выплачивает и удержать эту сумму не может, дальше происходит следующее:
- Если до 31 января 2027 года агент не смог удержать налог, он не позднее 25 февраля 2027 года сообщает об этом Вам и налоговой инспекции (п. 5 ст. 226 НК РФ).
- Инспекция направляет Вам налоговое уведомление на неудержанную сумму.
- Вы уплачиваете 17 000 рублей по уведомлению не позднее 1 декабря 2027 года (п. 6 ст. 228 НК РФ).
При утрате налогового резидентства подавать декларацию только из-за смены статуса не нужно: налог, который агент не смог удержать, Вы платите по уведомлению.
6.2. Как вернуть НДФЛ, если по итогам года Вы стали резидентом?
Если в течение года физическое лицо приобрело статус налогового резидента РФ, который уже не может измениться до окончания года, налоговый агент при последующих выплатах учитывает ранее удержанный НДФЛ при расчете налога по ставкам для резидентов. Если по окончании налогового периода остается излишне удержанная сумма, ее возврат в связи с приобретением статуса налогового резидента производится налоговым органом на основании декларации 3-НДФЛ и документов, подтверждающих налоговое резидентство (п. 1.1 ст. 231 НК РФ).
В примере Б с февральской выплаты агент удержал 30 000 рублей. С 30.08.2026 у Вас 183 дня в 2026 году, а за год 306 дней, поэтому итоговый налог - 13 000 рублей. Если после этого агент Вам больше ничего не выплачивает и зачесть переплату ему не из чего, остаток 17 000 рублей возвращается уже после окончания года.
Для возврата этого остатка после окончания 2026 года нужно подать в инспекцию по месту жительства (месту пребывания) декларацию 3-НДФЛ за 2026 год и документы, подтверждающие статус налогового резидента РФ за этот год.
Сведем оба примера на одной схеме:
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).