[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, помогаю владельцам иностранных компаний разобраться с налогами в стране регистрации и с обязанностями перед ФНС в России.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про ТОО в Казахстане (товарищество с ограниченной ответственностью) - это казахстанский аналог российского ООО.
Эта статья для граждан России без вида на жительство (ВНЖ) Казахстана, которые рассматривают Казахстан для своего бизнеса или уже запускают там компанию и хотят понять, чем Казахстан лучше или хуже других стран.
Мы разберем именно ситуацию, когда владелец ТОО - российское физлицо, налоговый резидент и гражданин РФ и нерезидент Казахстана.
Также напоминаю, что ранее у меня вышли статьи:
- Налоги ООО в Армении для россиян: налог на прибыль, НДС, УСН (налог с оборота), дивиденды, КИК и отчетность в РФ
- Налоги компании в ОАЭ: ставки, льготы и отчётность
- Налоги в Гонконге в 2026 году: какие налоги платит компания, как законно не платить налог на прибыль, есть ли НДС и офшор ли Гонконг?
- Налоги компании в Киргизии: что платит ОсОО и российский владелец, когда возникают налоги в России и видит ли ФНС открытие фирмы
Сегодня разберем, что нужно россиянину для регистрации ТОО, какие документы готовить, как выбрать между общим режимом и упрощенкой, какие налоги возникают по договорам с иностранцами и с зарплаты директора, какую отчетность сдавать, как выплатить себе дивиденды и что сообщать ФНС.
Краткое содержание:
1. ТОО или ИП для россиянина без ВНЖ
2. Регистрация ТОО: РВП, документы, капитал, директор, ИИН и ЭЦП
3. Счёт ТОО и расходы после регистрации
4. Налоговые режимы: ОУР и СНР, выбор и потеря упрощёнки
5. Налоги ТОО на общем режиме: КПН, НДС и авансы
6. Договоры с иностранцами: продажа услуг и НДС за нерезидента
7. Платежи за российского директора и работников
8. Отчётность и сроки уплаты налогов
9. Дивиденды российскому владельцу: налог в Казахстане и в России
10. Уведомления в ФНС, КИК и управление ТОО из России
11. Расчёт на примере: сколько остаётся владельцу на ОУР и на СНР
1. ТОО в Казахстане: что это за форма собственности и почему россиянину без ВНЖ нужна именно она?
Гражданин России без ВНЖ Казахстана не может просто зарегистрировать в Казахстане ИП. Наличие индивидуального идентификационного номера (ИИН), разрешения на временное проживание (РВП) не дает права регистрировать ИП, поэтому для работы через Казахстан ему на практике остается ТОО.
Об этом есть официальное разъяснение Комитета государственных доходов (КГД).
Если же россиянин постоянно проживает в Казахстане и имеет именно ВНЖ, то ИП ему доступно по правилам, которые действуют для иностранцев с постоянным проживанием. Поэтому вопрос «ТОО или ИП в Казахстане» для гражданина РФ решается прежде всего его миграционным статусом:
- нет ВНЖ - практический вариант для физлица только ТОО;
- есть ВНЖ - можно рассматривать и ИП, и ТОО.
При этом ТОО - не единственная форма присутствия в Казахстане. Российская компания может открыть в Казахстане филиал, или российское ООО может само стать участником ТОО. Об этом также поговорим далее.
2. Как проходит регистрация ТОО в Казахстане для россиян?
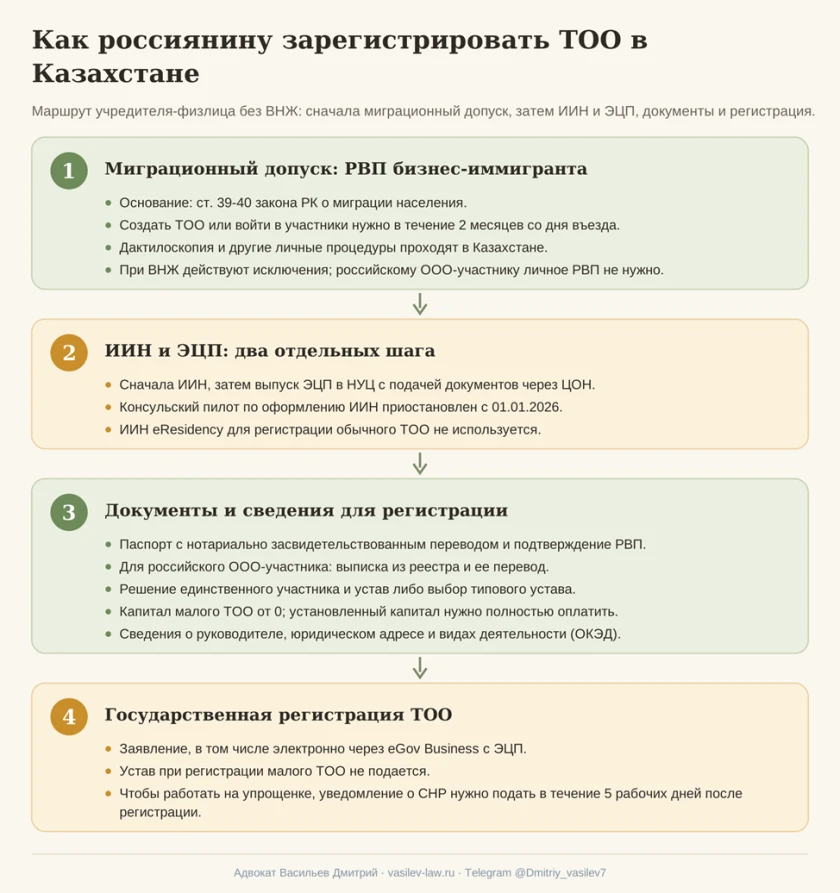
К сожалению в настоящий момент для регистрации ТОО в Казахстане обязательным является получение РВП - это правило действует с 28 мая 2024 г., до этого открыть ТОО и вести деятельность можно было без РВП. Также нужно будет получить ИИН и электронную цифровую подпись (ЭЦП).
2.1. Какое РВП нужно, чтобы открыть ТОО в Казахстане гражданину РФ?
Чтобы открыть ТОО в Казахстане гражданину РФ без ВНЖ, нужно разрешение на временное проживание бизнес-иммигранта (ст. 39-40 Закона РК «О миграции населения»).
Нужно учитывать, что Договор о Евразийском экономическом союзе (ЕАЭС) избавляет россиянина от необходимости получать разрешение на работу в Казахстане (ст. 97 Договора о ЕАЭС). Но это правило касается работы по найму (в частности, касается директора), а для учредителя ТОО закон о миграции требует получение именно РВП.
С РВП бизнес-иммигранта связаны два важных условия:
- создать ТОО или войти в состав его участников нужно в течение двух месяцев со дня въезда (ст. 40 закона о миграции);
- закон устанавливает для РВП годовой срок.
Кроме того, для оформления РВП нужно пройти дактилоскопию и другие миграционные процедуры (услуга на портале gov.kz), поэтому этот этап требует личного присутствия в Казахстане.
2.2. Какие документы и какой уставный капитал ТОО в Казахстане нужны при регистрации?
Для регистрации ТОО подается соответствующее заявление, в том числе в электронном виде, устав в регистрирующий орган не представляется (ст. 6 и 6-1 Закона РК от 17.04.1995 № 2198 о государственной регистрации юридических лиц).
Для иностранного участника-физлица закон дополнительно называет:
- документ, удостоверяющий личность, с нотариально засвидетельствованным переводом;
- подтверждение миграционного права на регистрацию, то есть РВП бизнес-иммигранта из раздела 2.1.
Если участником будет российское ООО, вместо этого нужны выписка из реестра или иной документ, подтверждающий статус компании, и его перевод. Требования закона действуют с учетом международных договоров, поэтому автоматической обязанности ставить апостиль или легализовать российские документы закон не устанавливает.
Устав при регистрации не подается, но учредительные документы у ТОО должны быть. Если участник один, учредительный договор предоставлять не нужно, но нужно оформить решение единственного участника и устав либо выбирать типовой устав.
Отдельно про уставный капитал ТОО в Казахстане. Для малого ТОО минимальный размер уставного капитала по закону - 0 (п. 2 ст. 23 Закона РК о товариществах с ограниченной и дополнительной ответственностью). Минимум 100 месячных расчетных показателей (МРП) относится к средним и крупным компаниям. Но если Вы сами установили капитал больше нуля, его нужно полностью оплатить: пока капитал не оплачен, распределять прибыль участникам закон запрещает (раздел 9).
Директор ТОО в Казахстане может быть как самим участником, так и нанятым человеком, в том числе гражданином России. Для наемного директора-россиянина основанием работы служит та же ст. 97 Договора о ЕАЭС, а для единственного участника, который сам руководит ТОО, трудовые отношения оформляются по особым правилам (раздел 7.2). Налоговые последствия работы директора из России - в разделе 10.
2.3. Как получить ЭЦП для ТОО в Казахстане и можно ли открыть компанию в Казахстане удаленно?
Электронная регистрация ТОО проходит через портал eGov Business с использованием ЭЦП: по официальной инструкции в заявлении указываются руководитель, участники, капитал, адрес и ОКЭД. Чтобы этим маршрутом воспользоваться, иностранцу нужно пройти два отдельных шага:
- Получить ИИН.
- Выпустить ЭЦП в Национальном удостоверяющем центре (НУЦ): для физлица-нерезидента нужны заявление, документ, удостоверяющий личность, документ с ИИН и применимый перевод, а документы представляются в центр обслуживания населения (ЦОН) (порядок для нерезидентов). Для руководителя юридического лица предусмотрен отдельный порядок.
Нужно учитывать, что консульский пилотный проект по оформлению ИИН иностранцам через загранучреждения с 01.01.2026 приостановлен (сообщение МИД РК), поэтому через него получить ИИН прямо в России сейчас нельзя.
Отдельно про электронное резидентство (eResidency). По разъяснениям самого сервиса ИИН eResidency используется для регистрации компаний Международного финансового центра «Астана» (МФЦА), но для обычного ТОО он не предусмотрен.
Таким образом, подать заявление на регистрацию электронно можно, а вот открыть компанию в Казахстане удаленно, полностью из России, не получится: РВП требует дактилоскопии и других личных процедур в Казахстане. А если ТОО будет работать на упрощенке, сразу после регистрации нужно успеть подать уведомление о СНР (раздел 4).
После регистрации у ТОО появляется бизнес-идентификационный номер (БИН) - это код ТОО в Казахстане, по которому компания работает с налоговой и банками.
3. Как открыть счет ТОО в Казахстане и какие расходы учесть после регистрации?
При открытии счета ТОО в Казахстане банк проводит собственную проверку. Обычно банк смотрит:
- документы владельца и директора;
- полномочия и право подписи;
- вид деятельности ТОО и источник денег, которые будут поступать на счет.
По итогам проверки банк может пригласить директора лично или отказать в открытии счета.
Нужно учитывать, что деньги на счете принадлежат самому ТОО. Вывести их владельцу можно только на законном основании: зарплатой за работу директора или дивидендами.
Помимо разовых расходов на регистрацию, у ТОО сразу появляются регулярные расходы:
- юридический адрес;
- бухгалтерский учет и сдача отчетности (раздел 8);
- обслуживание банковского счета;
- зарплата директора и работников вместе с платежами за нее (раздел 7).
4. Есть ли УСН в Казахстане для ООО с российским участником и какой налоговый режим выбрать ТОО?
В Казахстане есть режим, похожий на российский УСН - специальный налоговый режим на основе упрощенной декларации (СНР), который в обиходе называют упрощенкой. Его может применять и ТОО с российским участником, если выполнены условия режима. Без заявления о переходе на этот режим ТОО работает на общеустановленном режиме (ОУР).
Налоговые режимы ТОО в Казахстане устроены так (ст. 716 и соответствующие главы Налогового кодекса РК № 214-VIII, далее - НК РК):
- ОУР - корпоративный подоходный налог (КПН) 20% с налоговой прибыли, то есть с доходов за вычетом документально подтвержденных расходов. Налог на добавленную стоимость (НДС) 16% появляется, если ТОО встает на учет плательщиком НДС, обязательный порог - 10 000 МРП оборота. С зарплаты работников на ОУР дополнительно платится социальный налог;
- СНР (аналог УСН) - налог 4% с дохода. Стандартные расходы налог не уменьшают, однако при превышении годовым доходом 24 000 МРП предусмотрено уменьшение налоговой базы на расходы по оплате труда работников (ст. 724 НК РК). Местные представительные органы (маслихаты) могут скорректировать ставку на 50% в обе стороны, поэтому в зависимости от региона ставка составляет от 2 до 6%. Годовой предел дохода - 600 000 МРП. Плательщиком НДС ТОО на СНР не является, социальный налог тоже не платит.
Право на СНР зависит от двух вещей: вида деятельности и состава участников.
Виды деятельности ограничены в перечне запрещенных для СНР видов (постановление № 970).
С составом участников правило такое:
- российское гражданство участника-физлица само по себе СНР не исключает;
- если доля других юридических лиц в ТОО больше 25%, применять СНР нельзя. Поэтому ТОО, которым на 100% владеет российское ООО, на упрощенке работать не сможет.
- Кроме того, СНР недоступен, если участник ТОО одновременно является участником другой компании, применяющей СНР, либо сам применяет СНР. Ограничения по составу участников предусмотрены ст. 723 НК РК.
Новое ТОО выбирает СНР подачей уведомления в налоговую в течение пяти рабочих дней после регистрации. Если уведомление подано вовремя, режим действует с даты регистрации. Если ТОО его не подало, оно работает на ОУР (ст. 716 НК РК).
4.1. Когда упрощенка ТОО в Казахстане недоступна и как ее можно потерять?
ТОО теряет право на упрощенку, если перестает выполнять ее условия: например, у него появляется участник-юрлицо с долей больше 25% или запрещенный вид деятельности. В этом случае ТОО нужно подать уведомление в течение пяти рабочих дней.
Вернуться на СНР сразу после утраты права не получится: возврат возможен не раньше, чем ТОО проработает на ОУР как минимум календарный год, и при соблюдении условия по доходу.
Отдельно про IT-компании. В Казахстане есть статусы участника Astana Hub (международного технопарка IT-компаний), а компании МФЦА дают отдельные налоговые режимы со своими условиями. О них поговорим отдельно. Без такого статуса российская IT-компания работает на ОУР или СНР на общих основаниях.
Соберем оба режима в одну таблицу:
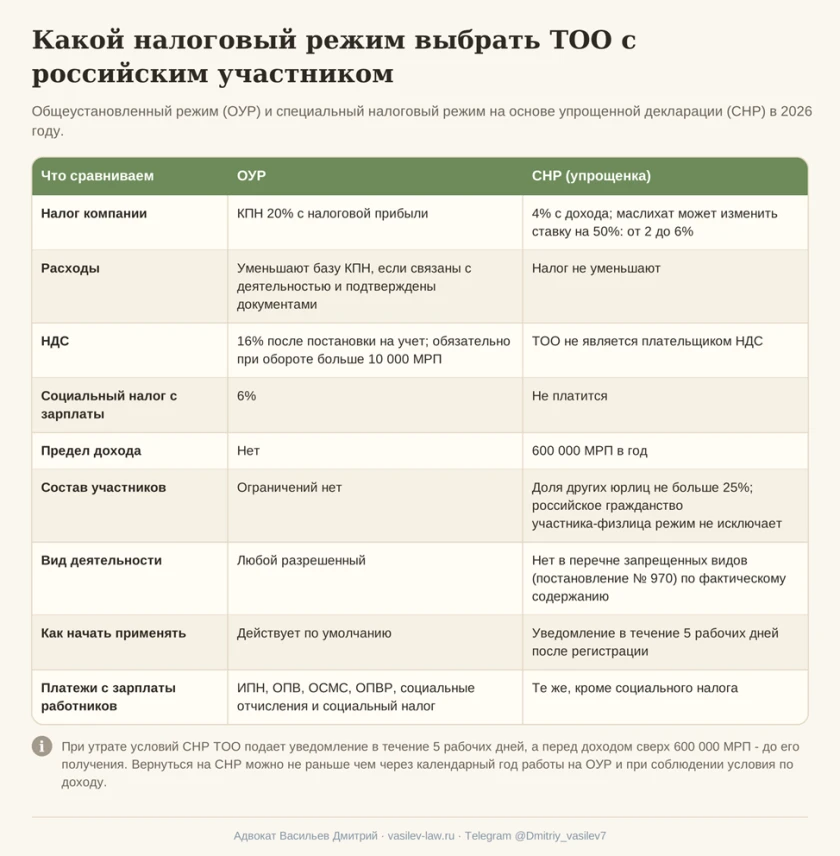
Таким образом, выбор режима нужно делать до регистрации: проверить вид деятельности и состав участников, сравнить налог с прибыли и налог с дохода на своих цифрах (раздел 11) и успеть подать уведомление о СНР в течение пяти рабочих дней.
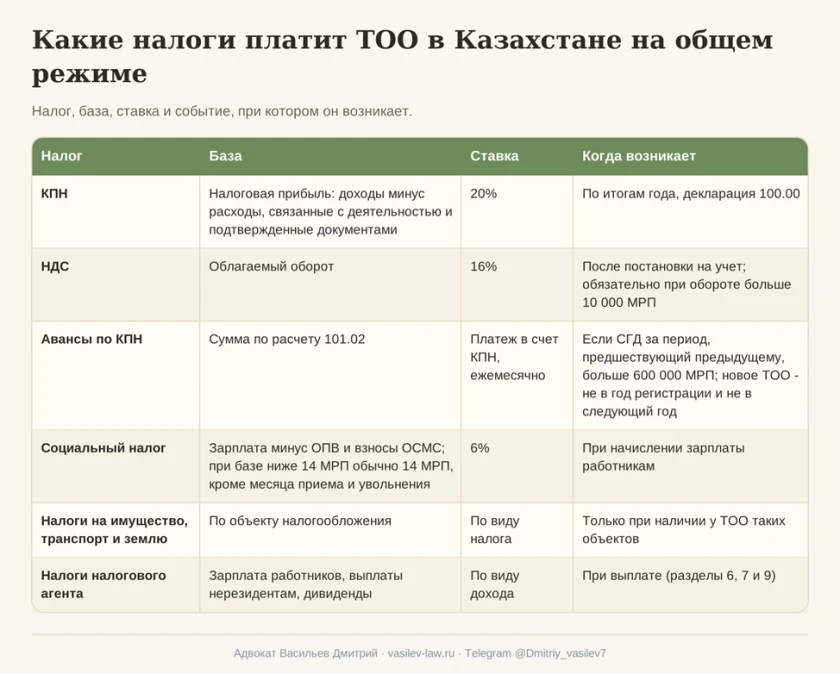
5. Какие налоги компании в Казахстане возникают у ТОО на общем режиме и с какой суммы?
На общем режиме ТОО в Казахстане платит прежде всего КПН с прибыли и НДС, если ТОО является его плательщиком. Остальные налоги возникают только при определенных событиях: авансы по КПН - при большом доходе, имущественные налоги - при наличии имущества.
- КПН 20%. Налог считается с налоговой прибыли, то есть с доходов за вычетом расходов. Расход уменьшает базу, если он связан с деятельностью ТОО, подтвержден документами и не превышает ограничений, установленных НК РК.
- НДС 16%. ТОО обязано встать на учет по НДС, когда оборот превышает 10 000 МРП, а может встать и добровольно. Плательщик НДС начисляет налог по облагаемым оборотам и принимает к зачету входной НДС. При этом нулевая ставка, освобождение и место реализации за пределами Казахстана - три разных основания не платить НДС, и каждое имеет свои условия. НДС, который ТОО платит при покупке услуг у иностранцев, работает по отдельным правилам - о нем в разделе 6.
- Авансы по КПН. Платить их нужно не всем. Авансы платит ТОО, у которого совокупный годовой доход (СГД) за период, предшествующий предыдущему налоговому периоду, превысил 600 000 МРП. Новые компании освобождены от авансов в год регистрации и в следующем году (ст. 348-350 НК РК; разъяснение КГД по Алматы). Сроки - в разделе 8.
- Налоги на имущество, транспорт и землю. Они возникают, только если у ТОО есть соответствующие объекты. ТОО, которое оказывает услуги и арендует офис, их обычно не платит.
Кроме того, на любом режиме у ТОО остаются обязанности работодателя и налогового агента: удержание налога с зарплаты и удержание налога с выплат иностранцам.
6. Какие налоги возникают у ТОО в Казахстане по иностранным договорам и когда платится агентский НДС за нерезидента?
Налоги по иностранному договору зависят от того, продает ТОО услугу иностранцу или покупает ее у иностранца. В первом случае вопрос в собственном НДС компании, во втором - в обязанностях налогового агента: агентский НДС за нерезидента и налог у источника выплаты в Казахстане.
6.1. Нужно ли ТОО платить НДС при продаже услуг иностранному клиенту?
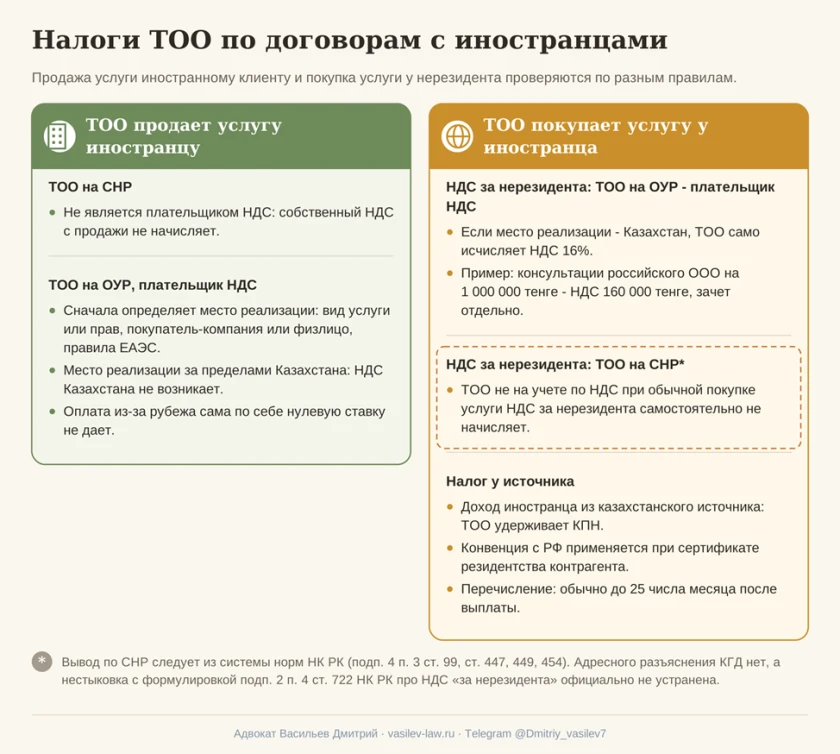
ТОО на СНР не является плательщиком НДС, поэтому собственный НДС с продаж не начисляет.
ТОО на ОУР, которое стоит на учете по НДС, должно сначала определить место реализации услуги. Оно зависит от:
- вида услуги или передаваемых прав;
- того, кто покупатель - компания или физлицо;
- того, применяются ли к сделке правила ЕАЭС, если клиент из России или другой страны ЕАЭС.
Оплата из-за рубежа сама по себе не дает нулевую ставку как при экспорте: значение имеет место реализации по правилам НК РК и Договора о ЕАЭС. Если по этим правилам местом реализации Казахстан не является, НДС Казахстана с такой услуги не возникает.
Также нужно учитывать сторону клиента: в стране заказчика, в том числе в России, по покупке услуги у иностранного исполнителя могут возникнуть свои обязанности по НДС и удержанию налога.
6.2. Когда ТОО платит НДС за нерезидента и налог у источника?
Когда ТОО покупает у иностранной компании услугу, лицензию или доступ к сервису, нужно отдельно ответить на четыре вопроса:
- Является ли выплата доходом иностранца из казахстанского источника - от этого зависит налог у источника выплаты.
- Где место реализации услуги - от этого зависит НДС за нерезидента.
- Применяется ли Конвенция между Россией и Казахстаном об избежании двойного налогообложения (далее - Конвенция) и есть ли у контрагента сертификат налогового резидентства.
- Как оформить электронный счет-фактуру (ЭСФ) и документы по сделке.
НДС за нерезидента у ТОО - плательщика НДС. Разберем на примере. ТОО на ОУР стоит на учете по НДС и покупает консультационные услуги у российского ООО, у которого нет подразделения в Казахстане. Местом реализации таких услуг признается Казахстан (подп. 4 п. 2 ст. 515 НК РК), исключений из п. 3 ст. 454 НК РК нет. Тогда:
- облагаемый оборот - 1 000 000 тенге;
- НДС за нерезидента по ставке 16% - 160 000 тенге;
- ТОО исчисляет и уплачивает этот НДС само, а право на его зачет определяется отдельно.
Этот пример относится к обычным консультациям и к покупателю - плательщику НДС. Похожий пример с консультациями разбирает и ДГД по Восточно-Казахстанской области, но тоже для покупателя, который стоит на учете по НДС.
НДС за нерезидента у ТОО на СНР. ТОО на упрощенке, которое не стоит на учете по НДС, при обычной покупке услуги у иностранца НДС за нерезидента самостоятельно не начисляет. Плательщику СНР закон запрещает вставать на учет по НДС (подп. 4 п. 3 ст. 99 НК РК), а нормы о НДС за нерезидента (ст. 447, подп. 2 п. 1 ст. 449 и п. 1 ст. 454 НК РК) обращены к плательщику НДС.
Нужно учитывать, что это вывод из системы норм кодекса, а не позиция КГД: адресного разъяснения КГД на этот счет нет. При этом в подп. 2 п. 4 ст. 722 НК РК о СНР осталась формулировка про НДС «за нерезидента», и официально это несоответствие пока не устранено.
Налог у источника выплаты. Если выплата иностранцу признается доходом из казахстанского источника, ТОО удерживает из нее КПН как налоговый агент. Ставка зависит от вида дохода, а Конвенция может уменьшить или исключить налог по своей статье для этого дохода, если у контрагента есть сертификат резидентства. Удержанный налог ТОО обычно перечисляет до 25 числа месяца, следующего за месяцем выплаты.
Таким образом, до первой оплаты иностранному контрагенту нужно определить, что именно ТОО покупает и в каком режиме само работает: от этого зависит, возникнет ли НДС за нерезидента и налог у источника.
7. Какие налоги ТОО в Казахстане платит за российского директора и работников?
С зарплаты работника, который работает в Казахстане, ТОО удерживает три платежа, а сверх зарплаты платит еще три или четыре своих - в зависимости от режима. Эти платежи не зависят от прибыли ТОО: их нужно платить, даже если выручки пока нет.
7.1. Какие платежи ТОО начисляет с зарплаты наемного директора-россиянина?
Основная модель - гражданин России, который фактически работает в Казахстане по трудовому договору с ТОО, без ВНЖ, на законном основании по Договору о ЕАЭС. Отсутствие ВНЖ от платежей не освобождает.
Из зарплаты ТОО удерживает:
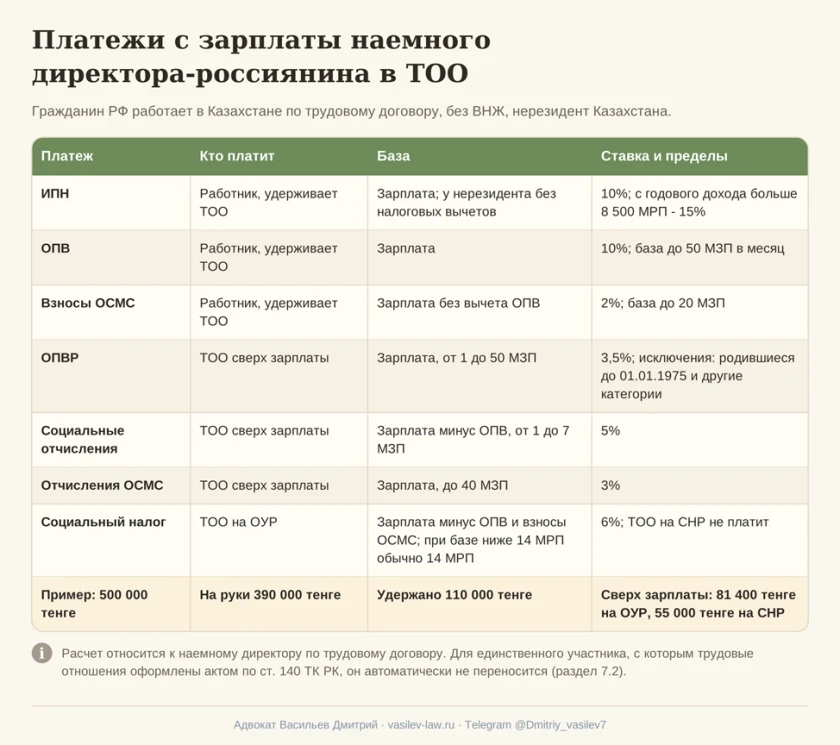
- индивидуальный подоходный налог (ИПН) - 10% с годового облагаемого дохода до 8 500 МРП и 15% с превышения. Если работник не является налоговым резидентом Казахстана, его зарплата облагается без налоговых вычетов (подп. 8 п. 1 ст. 682, п. 3 ст. 692 НК РК): пенсионные взносы, взносы на медицинское страхование и базовый вычет из базы автоматически не вычитаются;
- обязательные пенсионные взносы (ОПВ) - 10%, максимальная месячная база - 50 минимальных зарплат (МЗП). Общего минимума в 1 МЗП для обычного наемного работника нет;
- взносы на обязательное социальное медицинское страхование (ОСМС) - 2% с дохода, принимаемого для исчисления, максимум 20 МЗП. База этих взносов - сама зарплата, а не зарплата за вычетом ОПВ.
Сверх зарплаты ТОО платит:
- обязательные пенсионные взносы работодателя (ОПВР) - 3,5%, обычная база от 1 до 50 МЗП. Законно работающие россияне в нее включаются, но для родившихся до 01.01.1975, работников пенсионного возраста и других категорий есть исключения;
- социальные отчисления - 5% с дохода за вычетом ОПВ, месячная база от 1 до 7 МЗП;
- отчисления на ОСМС - 3%, максимум 40 МЗП;
- социальный налог - только на ОУР: 6% с зарплаты за вычетом ОПВ и взносов на ОСМС (ст. 555-558 НК РК). Если такая база положительная, но меньше 14 МРП, налог обычно считают с 14 МРП, кроме месяца приема и увольнения. На социальные отчисления социальный налог не уменьшается. ТОО на СНР социальный налог не платит.
Основания для пенсионных, социальных и медицинских платежей - Социальный кодекс РК и Закон РК об ОСМС.
Разберем на примере. Директор - гражданин России, нерезидент Казахстана, работает в Казахстане по трудовому договору, родился после 01.01.1975, персональных льгот нет, зарплата - 500 000 тенге в месяц:
- ОПВ 10%: 50 000 тенге;
- ОСМС работника 2%: 10 000 тенге;
- ИПН 10% без вычетов: 50 000 тенге;
- на руки: 500 000 - 50 000 - 10 000 - 50 000 = 390 000 тенге.
Сверх зарплаты ТОО заплатит:
- ОПВР 3,5%: 17 500 тенге;
- социальные отчисления 5% × (500 000 - 50 000): 22 500 тенге;
- ОСМС работодателя 3%: 15 000 тенге;
- социальный налог на ОУР 6% × (500 000 - 50 000 - 10 000): 26 400 тенге.
Итого сверх зарплаты на ОУР - 81 400 тенге в месяц, на СНР - 55 000 тенге. У каждого платежа своя база и свои пределы, поэтому общую нагрузку считают в суммах, как в этом примере.
7.2. Нужно ли платить зарплату единственному участнику, который сам руководит ТОО?
Если единственный участник сам является директором, трудовой договор с ним не заключается: трудовые отношения оформляются актом работодателя, где указываются условия работы и размер оплаты (п. 2 ст. 140 Трудового кодекса РК).
Нужно учитывать и пенсионные, социальные и медицинские платежи по такому участнику: прямого официального разъяснения, как все эти платежи применяются к временно пребывающему российскому единственному участнику с актом по ст. 140 Трудового кодекса, нет. Поэтому расчет из раздела 7.1 на такого участника автоматически не переносится, и рассчитывать на освобождение от этих платежей нельзя: этот вопрос нужно разбирать по конкретной ситуации.
Отдельный случай - если директор фактически руководит ТОО из России. Тогда вопрос уже не только в зарплатных платежах Казахстана, но и в налоговых рисках компании в России (раздел 10).
8. Какая отчетность ТОО в Казахстане обязательна и когда платить налоги?
Отчетность ТОО в Казахстане зависит от режима, наличия работников и выплат иностранцам. Отсутствие оборота само по себе обязанность сдавать отчеты не отменяет: ТОО нужно подавать декларации по своему режиму и вести учет, первичные документы и ЭСФ по фактическим операциям.
Какие отчеты сдают ТОО в Казахстане в зависимости от режима и операций (формы на 2026 год утверждены Минфином РК):
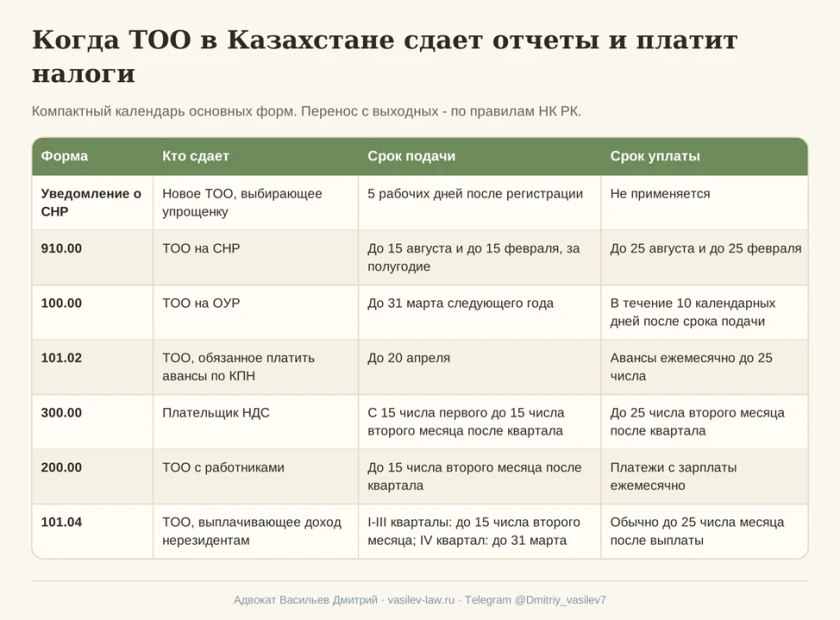
- форма 910.00, упрощенная декларация (ТОО на СНР) - за полугодие, подать до 15 числа второго месяца после полугодия, то есть до 15 августа и до 15 февраля, а налог уплатить до 25 числа того же месяца (разъяснение КГД);
- форма 100.00, декларация по КПН (ТОО на ОУР) - до 31 марта следующего года, а КПН уплатить в течение 10 календарных дней после этого срока;
- форма 101.02, расчет авансов по КПН - только если ТОО обязано платить авансы (раздел 5): расчет подается до 20 апреля, авансы платятся ежемесячно до 25 числа;
- форма 300.00, декларация по НДС (плательщик НДС) - ежеквартально, не раньше 15 числа первого месяца после квартала и не позднее 15 числа второго месяца, а НДС уплатить до 25 числа второго месяца;
- форма 200.00 по ИПН и социальным платежам (при наличии работников) - ежеквартально до 15 числа второго месяца после квартала. Платежи с зарплаты ТОО перечисляет ежемесячно, квартальный срок формы их не переносит;
- форма 101.04, расчет по КПН, удержанному у источника с выплат нерезидентам - за I-III кварталы до 15 числа второго месяца после квартала, а за IV квартал - до 31 марта следующего года. Удержанный налог ТОО перечисляет обычно до 25 числа месяца, следующего за месяцем выплаты.
Если последний день срока выпадает на выходной, срок переносится по правилам НК РК.
В тот же календарь стоит внести уведомление о СНР: новое ТОО подает его в течение пяти рабочих дней после регистрации (раздел 4).
Таким образом, ТОО на СНР без работников подает полугодовую форму 910.00. ТОО на ОУР подает годовую декларацию по КПН (форма 100.00), а при наличии работников - квартальную форму 200.00. При постановке на учет по НДС или выплатах иностранцам возникает дополнительная отчетность.
9. Как российскому владельцу получить дивиденды ТОО в Казахстане и сколько налога заплатить?
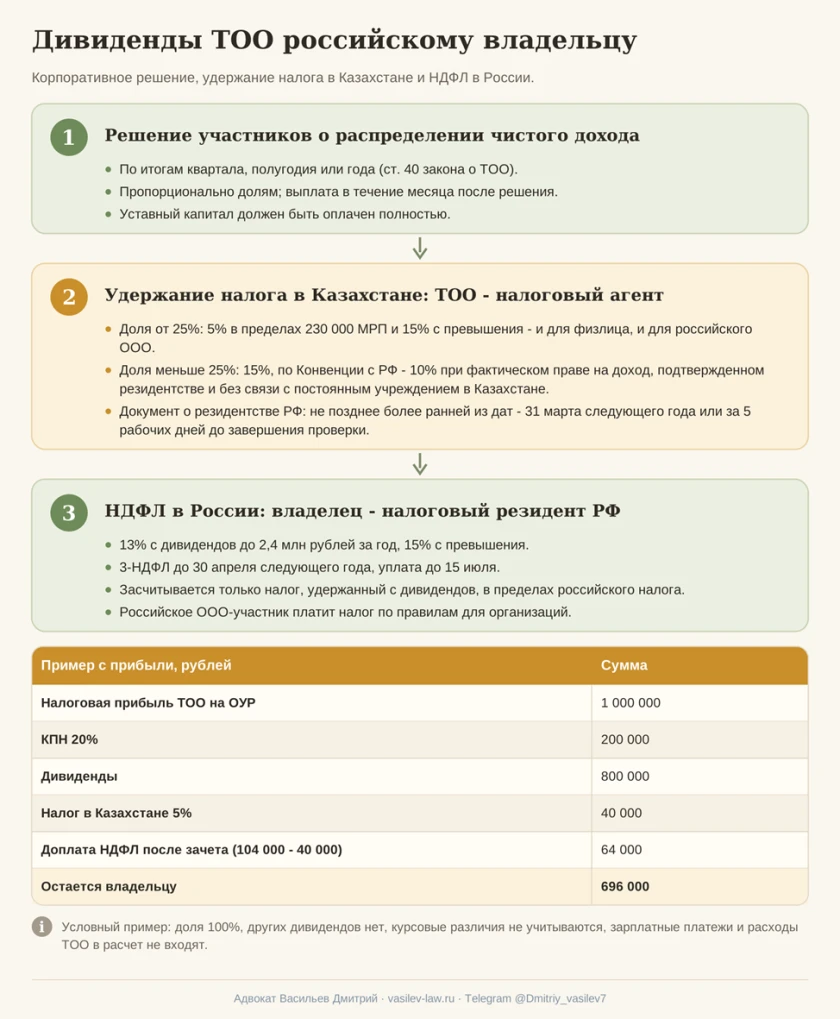
Дивиденды ТОО в Казахстане проходят три этапа: сначала участники принимают решение о распределении чистого дохода, затем ТОО удерживает налог в Казахстане, а затем владелец - налоговый резидент РФ платит НДФЛ в России с зачетом казахстанского налога.
9.1. Когда ТОО может выплатить дивиденды участнику?
Порядок распределения чистого дохода установлен ст. 40 Закона РК о товариществах с ограниченной и дополнительной ответственностью:
- решение о распределении принимается по итогам квартала, полугодия или года, а распределять доход ТОО не обязано;
- доход распределяется пропорционально долям участников;
- денежная выплата производится в течение месяца после решения;
- пока уставный капитал не оплачен полностью, распределять доход нельзя.
Сначала у выплаты должно появиться это корпоративное основание, и только потом можно считать налоги.
9.2. Какой налог на дивиденды удерживает ТОО при выплате нерезиденту Казахстана?
ТОО удерживает налог с дивидендов как налоговый агент, если участник не является налоговым резидентом Казахстана (подп. 5-6 п. 1 ст. 682, п. 1 ст. 683, п. 1 ст. 692 НК РК):
- общая ставка - 15%;
- если участник прямо или косвенно владеет долей 25% и больше, применяется 5% с дивидендов в пределах 230 000 МРП и 15% с суммы превышения.
Для российского физлица с долей от 25% применяется ставка 5% с дивидендов в пределах 230 000 МРП и 15% с превышения. Если получатель дивидендов - российское ООО, внутренняя ставка КПН у источника составляет 15%, однако Конвенция между Россией и Казахстаном позволяет применять ставку 10% при соблюдении ее условий.
Конвенция ограничивает налог Казахстана с дивидендов 10% (ст. 10 Конвенции между РФ и РК).
Для применения соглашения ТОО нужен документ о налоговом резидентстве получателя (ст. 702, 705, 706 НК РК):
- ТОО нужно получить его не позднее наиболее ранней из двух дат: 31 марта следующего года или за пять рабочих дней до завершения налоговой проверки;
- копию ТОО представляет в налоговую в течение пяти календарных дней после срока сдачи отчетности за IV квартал.
Ставить апостиль на российский документ автоматически не требуется, если применяется договорное признание официальных документов.
9.3. Как российский владелец платит НДФЛ с дивидендов ТОО?
Владелец - налоговый резидент РФ декларирует дивиденды от ТОО сам и платит НДФЛ (ст. 210, 214, п. 1.1 ст. 224, ст. 232 НК РФ):
- ставка в 2026 году - 13% с дивидендов в пределах 2,4 млн рублей за год и 15% с превышения. Порог считается вместе с другими дивидендами за год, а не по каждой компании отдельно;
- доход пересчитывается в рубли по курсу на дату его получения;
- декларацию 3-НДФЛ нужно подать до 30 апреля следующего года, а налог уплатить до 15 июля;
- налог, удержанный в Казахстане, можно зачесть, но только в пределах российского налога с того же дохода и при документах, подтверждающих сумму дохода и удержанного налога.
КПН, который заплатило само ТОО, в зачет личного НДФЛ не идет: засчитывается только налог, удержанный с самих дивидендов. Как заполнить декларацию по таким доходам, я разбирал в статье 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году.
Если участником ТОО является российское ООО, личная шкала 13 и 15% к нему не применяется: дивиденды облагаются в России по правилам для организаций.
Посмотрим на условном примере. Владелец - налоговый резидент РФ и нерезидент Казахстана с долей 100%, налоговая прибыль ТОО на ОУР - 1 000 000 рублей в эквиваленте, других дивидендов у владельца нет, курсовые различия не учитываем:
- КПН 20%: 200 000 рублей;
- дивиденды: 1 000 000 - 200 000 = 800 000 рублей;
- налог в Казахстане 5%: 40 000 рублей;
- НДФЛ в России 13%: 104 000 рублей;
- доплата в России после зачета: 104 000 - 40 000 = 64 000 рублей;
- владельцу остается: 800 000 - 40 000 - 64 000 = 696 000 рублей.
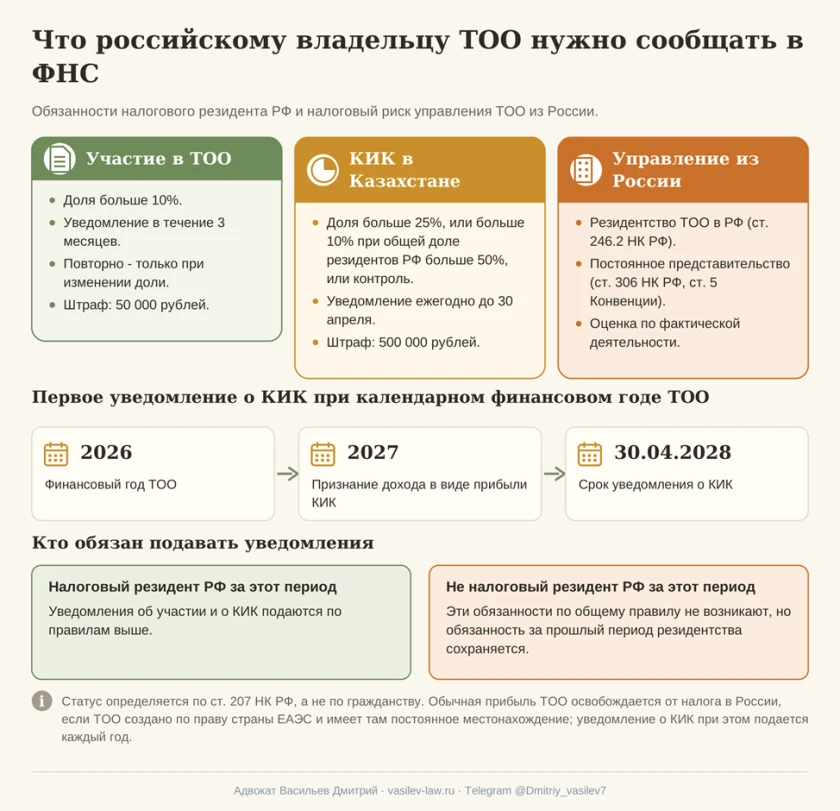
10. Что российскому владельцу ТОО нужно сообщать в ФНС: участие, КИК в Казахстане и управление из России?
Обязанности перед ФНС зависят от налогового резидентства владельца в России (ст. 207 НК РФ), а не от его гражданства. У налогового резидента РФ, который владеет ТОО, две разные обязанности - уведомление об участии и ежегодное уведомление о контролируемой иностранной компании (КИК), а также риск, что управление из России сделает ТОО российским налогоплательщиком.
Статус резидента проверяется для каждого конкретного уведомления и периода. Если в этом периоде Вы не были налоговым резидентом РФ, эти обязанности по общему правилу не возникают. Но то, что сейчас Вы нерезидент, не отменяет обязанность за прошлый период, когда Вы были резидентом.
1. Уведомление об участии в ТОО
Уведомление об участии нужно, если прямая и косвенная доля в ТОО больше 10% (п. 3.1 ст. 23, ст. 25.14 НК РФ):
- подать его нужно в течение трех месяцев с момента, когда возникло участие или изменилась доля;
- если доля не меняется, ежегодно его подавать не нужно;
- если на дату участия Вы не были налоговым резидентом РФ, но стали им по итогам этого года, уведомление нужно подать до 1 марта следующего года, если доля больше 10% сохранилась на 31 декабря.
2. Уведомление о КИК в Казахстане
ТОО становится Вашей КИК, если Вы налоговый резидент РФ и признаетесь контролирующим лицом (ст. 25.13 НК РФ):
- Ваша доля больше 25%;
- или больше 10%, если все налоговые резиденты РФ вместе владеют больше 50%;
- или Вы фактически контролируете ТОО без таких долей.
Доля считается вместе с долями супруга и несовершеннолетних детей. Уведомление о КИК физлицо подает ежегодно до 30 апреля года, следующего за периодом, в котором признается доход в виде прибыли КИК. При календарном финансовом годе ТОО прибыль за 2026 год признается в 2027 году, а уведомление за нее нужно подать до 30 апреля 2028 года.
Освобождение прибыли не отменяет уведомление: подавать его нужно каждый год, даже если налога нет. Отдельного ежегодного пакета документов для подтверждения именно этого освобождения закон не требует (п. 9 ст. 25.13-1 НК РФ), но вместе с уведомлением о КИК физлицо представляет финансовую отчетность ТОО, а при ее отсутствии - иные документы о размере прибыли (п. 5 ст. 25.15 НК РФ).
Штрафы за эти нарушения разные: 50 000 рублей за уведомление об участии по каждой компании и 500 000 рублей за уведомление о КИК (ст. 129.6 НК РФ). Если штраф уже назначен, его можно снизить - об этом я писал в статье о том, как снизить штраф за непредставление уведомления о КИК.
3. Управление ТОО из России
Если исполнительный орган ТОО регулярно работает из России или текущее руководство компанией преимущественно ведется из России, ТОО могут признать налоговым резидентом РФ (ст. 246.2 НК РФ). Второй риск - постоянное представительство: если ТОО регулярно ведет деятельность через постоянное место в России или через зависимого агента с полномочиями заключать договоры (ст. 306 НК РФ, ст. 5 Конвенции).
Это два самостоятельных основания, и оценивают их по фактической деятельности. Ни российское участие, ни российский паспорт директора, ни отдельные удаленные действия сами по себе этих оснований не доказывают.
Также нужно учитывать, что счет ТОО в казахстанском банке - это счет компании, а не Ваш личный зарубежный счет, поэтому личной обязанности уведомлять ФНС об этом счете у участника не возникает.
Что касается того, может ли ФНС узнать о ТОО без Вашего уведомления, то каналы для этого есть:
- Казахстан входит в российский перечень государств для автоматического обмена финансовой информацией (CRS, Common Reporting Standard - международный стандарт обмена сведениями о финансовых счетах), утвержденный приказом ФНС России от 14.10.2025 № ЕД-7-17/883@;
- Казахстан участвует в автоматическом обмене в рамках СНГ по Протоколу от 02.11.2018: протокол предусматривает ежегодный обмен сведениями о доходах физических и юридических лиц, уплаченных налогах и имуществе (страница ФНС об автообмене со странами СНГ).
При этом наличие страны в перечне само по себе не означает, что сведения о конкретном счете за конкретный период уже переданы. Подробнее о том, как работает автообмен CRS и какие риски у зарубежного счета, я разбирал отдельно.
11. Сколько налогов платит ТОО в Казахстане на ОУР и СНР и сколько остается российскому владельцу?
Сколько налогов платит ТОО в Казахстане, лучше всего видно на одинаковых исходных данных, доведенных до денег владельца. Разберем на условном примере ТОО с российским владельцем за I полугодие 2026 года.
Исходные данные одинаковые для обоих режимов:
- вид деятельности ТОО разрешен для СНР, местная ставка СНР - 4%;
- выручка - 30 000 000 тенге, прочие подтвержденные расходы - 6 000 000 тенге;
- работает один наемный директор, который не является владельцем: зарплата 500 000 тенге в месяц × 6 месяцев, нерезидент Казахстана, работает в Казахстане, родился после 01.01.1975, без персональных льгот (расчет зарплатных платежей - в разделе 7.1);
- собственного НДС нет: ТОО не стоит на учете по НДС, покупок услуг у иностранцев нет;
- владелец - физлицо, налоговый резидент РФ и нерезидент Казахстана, доля 100%, капитал оплачен, других дивидендов в 2026 году нет;
- чистый доход по итогам полугодия распределен и выплачен в 2026 году, резидентство владельца подтверждено документом;
- курс для иллюстрации - условные 0,20 рубля за 1 тенге на даты дохода и удержания. Это не официальный курс, в реальном расчете пересчет делается по курсам на соответствующие даты.
Расчет на ОУР:
- зарплатные платежи сверх зарплаты: 81 400 × 6 = 488 400 тенге;
- налоговая прибыль: 30 000 000 - 6 000 000 - 3 000 000 - 488 400 = 20 511 600 тенге;
- КПН 20%: 4 102 320 тенге;
- чистый доход к распределению: 20 511 600 - 4 102 320 = 16 409 280 тенге;
- налог на дивиденды в Казахстане 5%: 820 464 тенге.
Расчет на СНР:
- зарплатные платежи сверх зарплаты (без социального налога): 55 000 × 6 = 330 000 тенге;
- налог СНР 4% с дохода: 30 000 000 × 4% = 1 200 000 тенге;
- чистый доход к распределению: 30 000 000 - 6 000 000 - 3 000 000 - 330 000 - 1 200 000 = 19 470 000 тенге;
- налог на дивиденды в Казахстане 5%: 973 500 тенге.
Дальше владелец платит НДФЛ в России:
- ОУР: дивиденды 3 281 856 рублей, НДФЛ 13% и 15% - 444 278,40 рубля, зачет казахстанского налога 164 092,80 рубля, доплата - 280 185,60 рубля;
- СНР: дивиденды 3 894 000 рублей, НДФЛ 13% и 15% - 536 100 рублей, зачет казахстанского налога 194 700 рублей, доплата - 341 400 рублей.
Итого владельцу остается 2 837 577,60 рубля на ОУР и 3 357 900 рублей на СНР. Налог 4% с дохода меньше налога 20% с прибыли, когда налоговая прибыль больше примерно пятой части выручки.
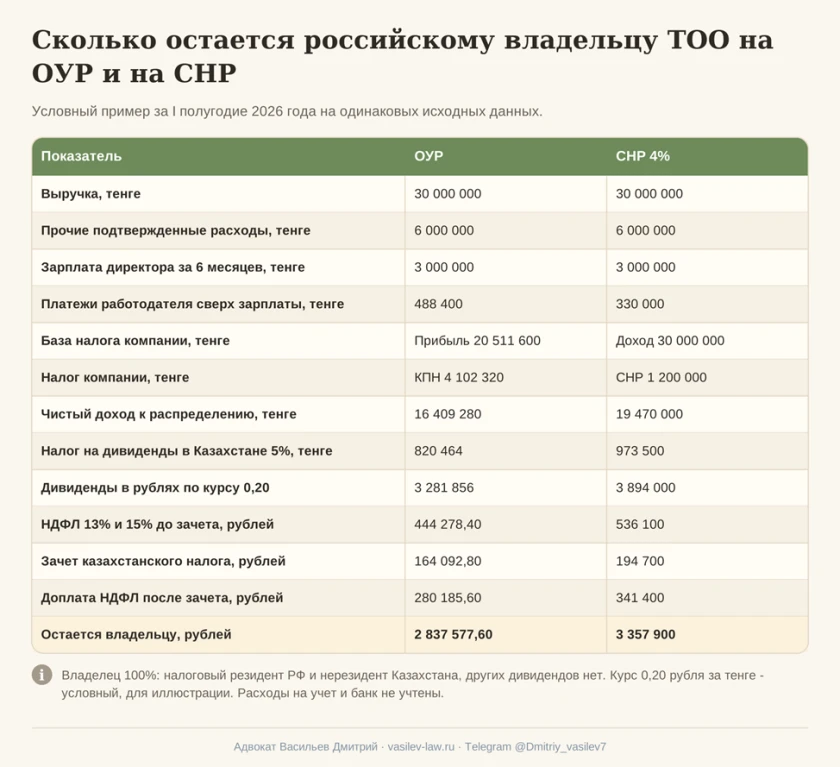
Таким образом, для российского владельца итоговая нагрузка складывается из налога компании, платежей с зарплаты, налога на дивиденды в Казахстане и доплаты НДФЛ в России, а ставка 4% на упрощенке - только первая из этих частей.
Нужна помощь юриста по ТОО в Казахстане и налогам российского владельца?
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации:
- Телеграм: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).