[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения и валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Кипр для наших клиентов долгое время был прежде всего местом регистрации компании: бизнес оформляли там, а сами владельцы на Кипр не переезжали. После 2022 года ситуация поменялась: сейчас кипрскую компанию открывают в основном те, кто сам переехал на Кипр или собирается это сделать.
Поэтому и вопросы ко мне теперь приходят другие, часто про личные налоги: «я переехал на Кипр, а в России у меня осталось ИП или ООО, что будет по налогам», «можно ли стать налоговым резидентом Кипра по правилу 60 дней». Отдельная группа обращений - от тех, кто живет на Кипре, а компанию для международного бизнеса открыл в другой стране, например, в ОАЭ или Гонконге (о том, какие налоги платит компания в Гонконге, я писал отдельно).
Когда речь заходит про Кипр, налоги обычно вспоминают по цифрам прошлых лет: 12,5% налога на прибыль, ноль с дивидендов и «правило 60 дней». Однако с 1 января 2026 года на Кипре действует налоговая реформа, после которой часть привычных цифр устарела.
Сегодня разберем, какие налоги на Кипре платят компании и физические лица в 2026 году, что поменяла реформа, как стать налоговым резидентом Кипра, как работает соглашение с Россией и что при кипрских доходах нужно платить и сдавать в России.
Регистрация компании, открытие счета - тема отдельной статьи, здесь речь пойдет только о налогах.
Краткое содержание:
- Какие налоги платят компании и физлица: короткий ответ.
- Что изменила налоговая реформа 2026 года.
- Налог на прибыль компании и IP box.
- НДС на Кипре.
- Налоги на дивиденды на Кипре и в России.
- НДФЛ, налог на зарплату и льготы для переехавших.
- Как стать налоговым резидентом Кипра: 183 дня и 60 дней.
- Статус non-dom и оборонный сбор.
- Соглашение с Россией и Указ № 585.
- Офшор ли Кипр и узнает ли российская налоговая.
- Налоги в России и КИК.
1. Какие налоги на Кипре платят компании и физлица: налоговая система Кипра в 2026 году коротко
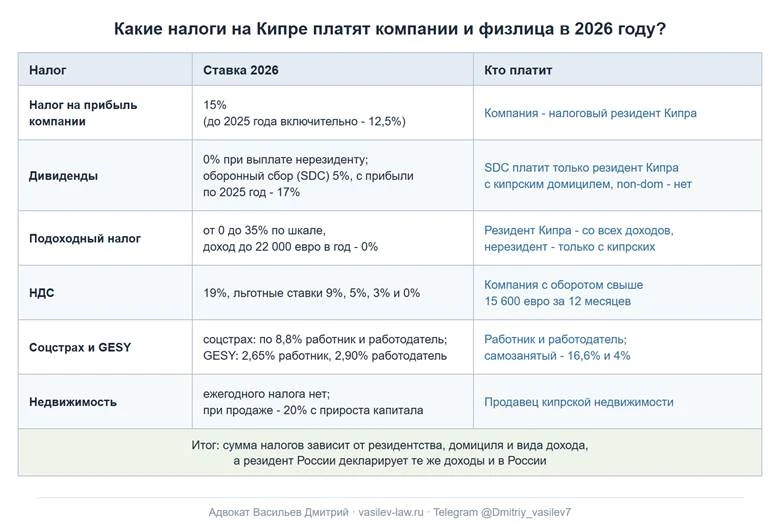
Налогообложение на Кипре устроено так: у компании есть налог на прибыль и НДС, у физического лица - подоходный налог по прогрессивной шкале и взносы, а дивиденды и проценты у части резидентов облагаются еще и оборонным сбором.
Коротко о том, какие налоги платят на Кипре в 2026 году:
- налог на прибыль компании - 15% (до 2025 года включительно было 12,5%);
- налог на дивиденды - обычно 0% при выплате нерезиденту; резидент Кипра с кипрским домицилем платит с дивидендов оборонный сбор (SDC) 5%. Для дивидендов кипрских компаний из прибыли, заработанной до конца 2025 года, сохраняется ставка 17%, если дивиденды получены до 31 декабря 2031 года;
- подоходный налог физических лиц - от 0 до 35% по прогрессивной шкале, доход до 22 000 евро в год не облагается;
- НДС - 19%, для отдельных товаров и услуг действуют льготные ставки;
- взносы на социальное страхование - по 8,8% платят работник и работодатель, плюс взносы в систему здравоохранения GESY;
- продажа недвижимости на Кипре: налог на прирост капитала 20%;
- ежегодного налога на недвижимость нет.
Как Вы понимаете, ставки налогов на Кипре - только часть ответа: итоговая сумма зависит от того, где Вы налоговый резидент, какой у Вас доход и получаете ли Вы его через кипрскую компанию.
Налоги на Кипре для россиян при этом не заканчиваются кипрскими: если Вы остаетесь налоговым резидентом России (хотя сейчас таких клиентов у меня мало), те же доходы нужно будет задекларировать и в России.
2. Что изменилось в налогах на Кипре в 2026 году после налоговой реформы?
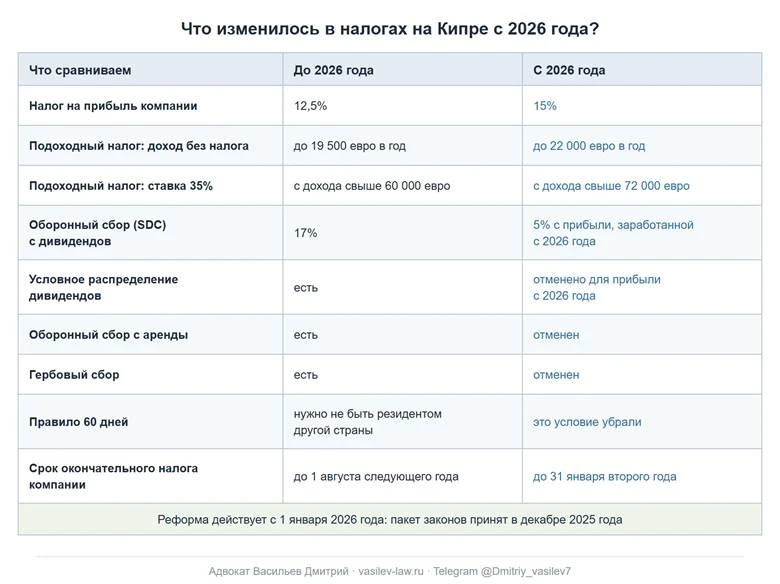
С 1 января 2026 года на Кипре действует налоговая реформа, пакет законов о ней приняли в декабре 2025 года. Поэтому налоги на Кипре 2026 года заметно отличаются от тех, по которым считали еще год назад.
Главные изменения реформы следующие:
- ставка налога на прибыль компаний выросла с 12,5% до 15%, убытки можно переносить на 7 лет;
- прибыль от продажи и обмена криптоактивов облагается по отдельной ставке 8%: налог платят и физические лица, и компании, кроме случаев, когда криптоактивы получены майнингом;
- необлагаемый доход по подоходному налогу вырос с 19 500 до 22 000 евро, а ставка 35% теперь применяется к доходу свыше 72 000 евро вместо 60 000;
- появились новые вычеты: на детей, на аренду или ипотеку основного жилья, на энергоэффективность жилья и электромобиль;
- оборонный сбор с дивидендов снизили с 17% до 5% для прибыли, заработанной с 2026 года, а условное распределение дивидендов для такой прибыли отменили;
- оборонный сбор с арендного дохода отменен;
- гербовый сбор отменен;
- компания, зарегистрированная на Кипре, признается налоговым резидентом Кипра, если соглашение об избежании двойного налогообложения не предусматривает иного;
- для правила 60 дней больше не нужно доказывать, что Вы не являетесь налоговым резидентом другой страны;
- статус non-dom можно продлить за 250 000 евро на 5 лет, но не больше двух раз;
- окончательный налог компании нужно заплатить до 31 января второго года после отчетного, а не до 1 августа следующего года.
Отдельно про недвижимость. Ежегодный налог на недвижимость на Кипре отменен еще в 2017 году, поэтому само владение квартирой налога не создает.
Налог с продажи недвижимости на Кипре - это налог на прирост капитала 20%: продавцу нужно заплатить его и тогда, когда он продает не сам объект, а долю в компании, где такая недвижимость составляет не меньше 20% стоимости.
3. Какой налог на прибыль на Кипре платит компания с 2026 года и как работает IP box?
Ставка налога на прибыль на Кипре с 1 января 2026 года составляет 15%, до 2025 года включительно она была 12,5%. Налог платится с прибыли, то есть с разницы между доходами и расходами компании, а убыток можно переносить на следующие 7 лет.
При регистрации компании нужно указать NACE коды видов деятельности - европейский аналог нашего ОКВЭД.
Налоги компании на Кипре нужно платить в течение года авансами, а окончательный налог с 2026 года - уплатить до 31 января второго года после отчетного.
Малая компания с оборотом до 300 000 евро и активами до 500 000 евро вправе пройти вместо аудита обзорную проверку отчетности.
Налоги для IT на Кипре можно снизить через режим IP box: 80% прибыли от квалифицированной интеллектуальной собственности освобождается от налога, поэтому эффективная ставка по такой прибыли составляет 3% (при прежней ставке 12,5% было 2,5%).
4. Какой НДС на Кипре и когда компании нужно вставать на учет?
Стандартная ставка НДС на Кипре - 19%. Для отдельных товаров и услуг действуют льготные ставки 9%, 5%, 3% и 0%, например, 9% применяется к общественному питанию.
Встать на учет по НДС компания обязана, если ее оборот за последние 12 месяцев превысил 15 600 евро.
Если кипрская компания покупает услуги у иностранного поставщика и местом их оказания считается Кипр, НДС начисляет сама кипрская компания как получатель услуги, по механизму обратного начисления.
5. Налог на дивиденды: Кипр и Россия - что платит владелец кипрской компании?
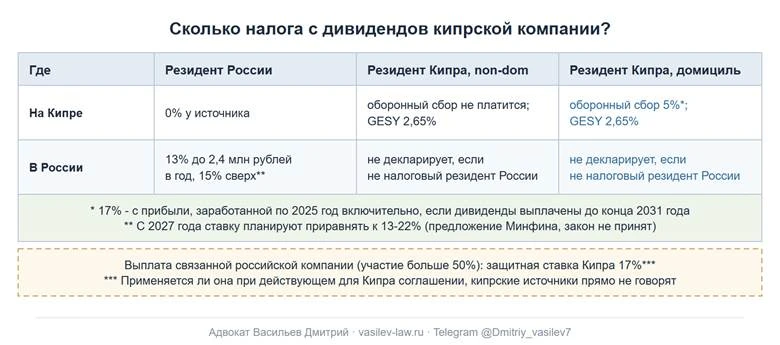
Налог на дивиденды на Кипре при выплате нерезиденту не удерживается: ставка у источника составляет 0%. Исключением может стать выплата связанной компании, о ней ниже.
По процентам правило такое же: налога у источника при выплате нерезиденту нет, а по роялти за права, которые используются на Кипре, удерживается 10%.
Другое дело, если дивиденды получает налоговый резидент Кипра с кипрским домицилем. Такой резидент платит с дивидендов оборонный сбор (SDC):
- 5% - с дивидендов из прибыли, заработанной с 2026 года;
- 17% - с дивидендов кипрских компаний из прибыли, заработанной до 31 декабря 2025 года включительно, если дивиденды получены до 31 декабря 2031 года. Для дивидендов иностранных компаний эта переходная ставка не применяется: с 2026 года действует SDC 5%, если получатель не освобожден от сбора.
С дивидендов также удерживаются взносы в систему здравоохранения GESY - 2,65%. Если же у Вас статус non-dom, то оборонный сбор с дивидендов Вы не платите, подробнее об этом в разделе 8.
Отдельно про выплату дивидендов российской компании-участнику. С 2023 года Россия находится в «черном списке» некооперативных юрисдикций ЕС, а при выплатах связанной компании из такой юрисдикции (участие больше 50%) Кипр применяет защитные ставки: 17% по дивидендам, 17% по процентам и 10% по роялти.
Если же дивиденды получает физическое лицо - налоговый резидент России, их нужно задекларировать и заплатить с них налог в России: 13% с годовой суммы до 2,4 млн рублей и 15% с превышения. Ставки 18-22%, которые действуют для основной налоговой базы, к дивидендам в 2026 году не применяются, но с 2027 года это правило планируют поменять: Минфин предложил приравнять ставку по дивидендам к основной шкале 13-22%, закон пока не принят.
Если на Кипре с дивидендов был уплачен налог, в России его можно зачесть, а взносы GESY не зачитываются. Как работает зачет после Указа № 585, разберем в разделе 9.
6. Какой НДФЛ на Кипре в 2026 году: подоходный налог и налог на зарплату
Подоходный налог на Кипре платят резиденты Кипра со всех своих доходов, в том числе из других стран, по прогрессивной шкале от 0 до 35%, кроме прибыли от криптоактивов: для нее действует отдельная ставка 8%. Дивиденды и проценты физических лиц освобождены от подоходного налога, но могут облагаться оборонным сбором SDC и взносами GESY.
Нерезиденты Кипра платят подоходный налог только с доходов, полученных на Кипре.
Шкала НДФЛ на Кипре с 2026 года выглядит так:
- доход до 22 000 евро в год - 0%;
- от 22 001 до 32 000 евро - 20%;
- от 32 001 до 42 000 евро - 25%;
- от 42 001 до 72 000 евро - 30%;
- свыше 72 000 евро - 35%.
Налог на доход на Кипре считается ступенями: каждая ставка применяется только к своей части дохода, а не ко всей сумме.
С 2026 года налог на Кипре для физических лиц можно уменьшить новыми вычетами: на детей, на аренду или проценты по ипотеке основного жилья (до 2 000 евро), на энергоэффективность жилья и электромобиль. Применять их можно, если семейный доход не превышает лимита, который зависит от числа детей.
С зарплаты также нужно платить взносы:
- на социальное страхование - 8,8% платит работник и 8,8% работодатель с зарплаты не выше 5 742 евро в месяц, самозанятый платит 16,6%;
- в систему здравоохранения GESY - работник 2,65%, работодатель 2,90%, самозанятый 4%, взносы считаются с дохода не выше 180 000 евро в год.
Если Вы нанимаете сотрудника, налоги за сотрудника на Кипре этими взносами не ограничиваются: работодатель платит еще 3,7% в три фонда - увольнений, развития персонала и социального единства.
Налоговую декларацию резидент Кипра в возрасте от 25 до 71 года обязан подавать каждый год, даже если дохода не было.
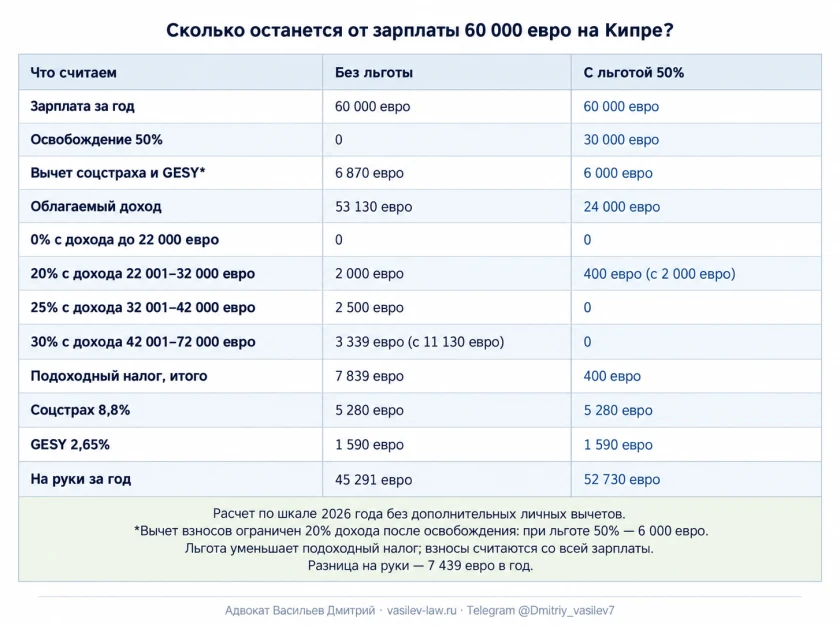
Сколько налоги на Кипре забирают из зарплаты, проще показать на примере.
Допустим, работник-резидент Кипра получает зарплату 60 000 евро в год, по 5 000 евро в месяц. Посчитаем налог и взносы по правилам 2026 года без дополнительных личных вычетов и льгот для переехавших.
Взносы работника: соцстрах 60 000 × 8,8% = 5 280 евро (5 000 евро в месяц не превышают порога 5 742 евро) и GESY 60 000 × 2,65% = 1 590 евро. Эти взносы уменьшают базу подоходного налога. Их общий вычет ограничен одной пятой дохода после соответствующих освобождений и вычетов; в нашем примере взносы полностью укладываются в этот лимит.
Налоговая база составляет 60 000 - 5 280 - 1 590 = 53 130 евро. Налог рассчитывается так:
- первые 22 000 евро налогом не облагаются - 0;
- следующие 10 000 евро: 10 000 × 20% = 2 000 евро;
- следующие 10 000 евро: 10 000 × 25% = 2 500 евро;
- оставшиеся 11 130 евро: 11 130 × 30% = 3 339 евро;
- итого подоходный налог: 2 000 + 2 500 + 3 339 = 7 839 евро.
Итого на руки: 60 000 - 7 839 - 5 280 - 1 590 = 45 291 евро в год.
Если этот же работник вправе применить льготу 50% (условия - в подразделе ниже), половина зарплаты освобождается от подоходного налога. После этого остается 30 000 евро, а предельный вычет взносов составляет 30 000 × 20% = 6 000 евро. Поэтому налоговая база равна 24 000 евро, а подоходный налог - 2 000 × 20% = 400 евро. Сами взносы остаются прежними. На руки выходит 60 000 - 400 - 5 280 - 1 590 = 52 730 евро в год. Разница по сравнению с расчетом без льготы - 7 439 евро в год.
6.1. Какие налоговые льготы на Кипре есть у переехавших: 50%, 20% и 25%?
Для тех, кто переезжает на Кипр работать, в законе предусмотрены три льготы по подоходному налогу. Условия у них разные:
- 50% дохода не облагается налогом, если доход от работы на Кипре превышает 55 000 евро в год, а до начала работы Вы 15 лет не были налоговым резидентом Кипра (для тех, кто начал работу до 29 июня 2023 года, достаточно 10 лет); льгота действует 17 лет;
- 20% дохода от работы не облагается налогом, но не больше 8 550 евро в год. Для первой работы на Кипре, начатой после 26 июля 2022 года, льгота действует 7 налоговых лет начиная с года, следующего за годом начала работы. В течение трех последовательных налоговых лет непосредственно перед началом работы нужно не быть налоговым резидентом Кипра и работать за пределами Кипра у работодателя - нерезидента Кипра. Одновременно применять к этому доходу льготу 50% или 25% нельзя;
- 25% зарплаты или прибыли от бизнеса, но не больше 25 000 евро в год, освобождается у тех, кто начинает работу или бизнес на Кипре в 2025-2030 годах. Нужно ранее быть налоговым резидентом Кипра, затем не быть им семь налоговых лет, предшествующих году начала работы или бизнеса, и вновь стать резидентом Кипра, кроме возможного исключения для первого года. Дополнительно требуется либо признанное высшее образование и не менее трех лет полной занятости за рубежом у работодателя - нерезидента Кипра за предшествующие семь лет, либо семь лет такой занятости непосредственно перед возвращением. Зарплата или прибыль должна превышать 30 000 евро за первые 12 месяцев после начала работы или бизнеса. Льгота действует в году начала деятельности и шесть следующих налоговых лет при соблюдении условий, включая доход свыше 30 000 евро ежегодно. Одновременно применять льготу 50% нельзя.
Реформа 2026 года льготы 50% и 20% не изменила. Для тех, кто переезжает на Кипр на работу с доходом выше 55 000 евро, самую большую экономию дает льгота 50%, что видно по расчету выше.
7. Кто считается налоговым резидентом Кипра: правило 183 дней и правило 60 дней
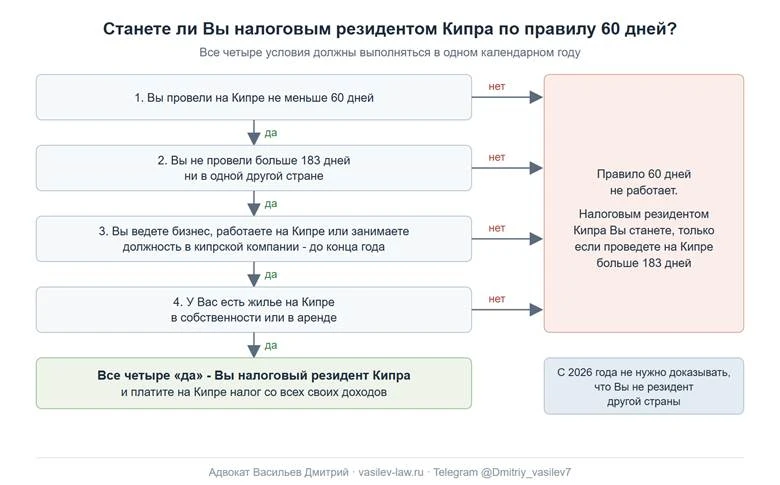
Налоговый резидент Кипра - это физическое лицо, которое провело на Кипре больше 183 дней в году либо выполнило условия правила 60 дней. От этого статуса зависит, будете ли Вы платить на Кипре налог со всех своих доходов.
Если Вы провели на Кипре больше 183 дней, других условий для резидентства нет. Правило 60 дней работает сложнее: чтобы стать налоговым резидентом Кипра по нему, нужно в одном календарном году соблюсти все условия одновременно:
- провести на Кипре не меньше 60 дней;
- не провести больше 183 дней ни в одной другой стране;
- вести бизнес или работать на Кипре либо занимать должность в кипрской компании-резиденте, причем эта деятельность должна продолжаться до конца года;
- иметь на Кипре постоянное жилье в собственности или в аренде.
Что изменилось с 2026 года: раньше для правила 60 дней нужно было еще и не быть налоговым резидентом другой страны, теперь это условие убрали.
Подтверждается статус сертификатом налогового резидентства, который выдает налоговая Кипра (форма TD2001). Исходя из нашей с клиентами практики, набирать дни «впритык» не стоит: если у Вас за год ровно 60 дней на Кипре, могут запросить посадочные талоны и другие документы. Сертификат за текущий год реально получить ближе к концу года, в ноябре-декабре, когда уже понятно, что в другой стране Вы не наберете больше 183 дней.
Налоговые резиденты Кипра часто остаются связаны с Россией доходами, компанией или счетами, поэтому статус лучше выстроить заранее и сразу в двух странах. Если Вам нужна помощь с этим, пишите мне в телеграм или whatsapp, разберем Вашу ситуацию индивидуально.
8. Non-dom на Кипре: кто не платит оборонный сбор?
Non-dom - это резидент Кипра без кипрского домициля. Такой человек не платит оборонный сбор (SDC) с дивидендов и процентов, поэтому статус non-dom важен для тех, кто живет на Кипре и получает дивиденды или проценты.
Домициль на Кипре признается у того, кто был налоговым резидентом Кипра 17 лет из последних 20. Поэтому у тех, кто переехал на Кипр в последние годы, кипрского домициля нет: режим non-dom действует для них до 17 лет резидентства.
Non-dom освобождает только от оборонного сбора. Взносы GESY 2,65% с дивидендов и процентов non-dom платит в пределах установленной годовой базы. Для подоходного налога у резидента Кипра учитываются доходы из всех стран независимо от домициля, но с учетом предусмотренных законом освобождений: в частности, дивиденды и проценты физических лиц освобождены от подоходного налога. Утверждение, что non-dom платит налоги только с доходов на Кипре, - ошибка.
9. Двойное налогообложение с Кипром: как работает соглашение с Россией после Указа № 585?
Соглашение об избежании двойного налогообложения с Кипром формально действует, но с 2023 года большую часть его статей Россия не применяет. Для физических лиц при этом сохранилось главное - зачет кипрского налога в России.
Соглашение подписано 5 декабря 1998 года и действует с 17 августа 1999 года. В 2020 году к нему подписали протокол, который применяется с 1 января 2021 года: ставка у источника по дивидендам и процентам - 15%, льготные ставки 5% и 0% предусмотрены для отдельных случаев, по роялти - 0%.
8 августа 2023 года вышел Указ Президента РФ № 585, по которому Россия не применяет статьи 5-22, 24, 27 и 29 соглашения с Кипром. Кипр со своей стороны соглашение не приостанавливал.
Для выплат из России это означает следующее: кипрская компания получает дивиденды из России с налогом 15%, а проценты и роялти - с налогом 25%.
Зачитываются при этом только налоги, на которые распространяется соглашение, а взносы на социальное страхование и GESY в России не зачитываются.
10. Кипр: офшор или нет, и узнает ли российская налоговая о кипрских счетах и компании?
С точки зрения России - да. Кипр входит в перечень офшорных зон Минфина РФ (приказ № 86н, пункт 49). Для российского холдинга это значит, что с дивидендов от кипрской «дочки» он не может применить льготную ставку 0%.
С точки зрения Евросоюза - нет: Кипр является членом ЕС, а корпоративный налог на Кипре с 2026 года составляет 15%.
Что касается обмена информацией, то Кипра с 31 декабря 2024 года нет в перечне стран, с которыми ФНС автоматически обменивается финансовой информацией. При этом в кипрском перечне стран для обмена Россия значится, поэтому передает ли Кипр сведения фактически, однозначно сказать нельзя.
Поэтому рассчитывать на то, что российская налоговая не узнает о кипрских счетах и доходах, я не рекомендую. К тому же отсутствие Кипра в перечне ФНС добавляет резиденту России обязанностей по кипрскому счету (раздел 11).
11. Какие налоги в России платят резидент и нерезидент с доходов на Кипре и что с КИК?
Все зависит от того, остаетесь ли Вы налоговым резидентом России, то есть провели ли Вы в России не меньше 183 дней за 12 месяцев подряд.
Если Вы налоговый резидент России, кипрские доходы нужно задекларировать и заплатить с них налог в России:
- с кипрской зарплаты и процентов по кипрскому счету - по основной шкале 13-22%;
- с дивидендов кипрской компании - 13% или 15% (раздел 5).
Если Вы не являетесь налоговым резидентом России, декларировать кипрские доходы в России не нужно.
Если Вы налоговый резидент России и владеете долей в кипрской компании, в России в зависимости от размера доли у Вас появляются две обязанности:
- Уведомление об участии в иностранной компании: подать его нужно в течение 3 месяцев с даты, когда Вы стали участником; штраф за неподачу - 50 000 рублей.
- Ежегодное уведомление о контролируемой иностранной компании (КИК): физическое лицо подает его до 30 апреля года, следующего за годом, в котором признается прибыль компании; штраф за неподачу - 500 000 рублей.
По налогу с прибыли КИК Кипр в невыгодном положении: он входит в перечень государств, не обеспечивающих обмен информацией (приказ ФНС 914@), поэтому освобождение по эффективной ставке налога к кипрской компании не применяется. Остаются другие основания освобождения - например, статус активной иностранной компании при соблюдении установленных законом условий.
Отдельно физическое лицо может перейти на уплату НДФЛ с фиксированной прибыли КИК: это альтернативный порядок налогообложения, а не освобождение от налога.
Отдельно про кипрский счет: для резидента России по нему действуют правила российского валютного контроля. Обязанностей три:
- уведомить налоговую об открытии счета в течение месяца;
- каждый год до 1 июня подавать отчет о движении средств при любой сумме, так как Кипр не входит ни в ЕАЭС, ни в перечень стран автообмена;
- зачислять на счет деньги от нерезидентов только по закрытому перечню операций из части 5 статьи 12 закона № 173-ФЗ / хотя сейчас действуют послабления ЦБ с 2023 года..
Если же Вы находитесь за пределами России больше 183 дней в году, уведомлять налоговую о счете и подавать отчет не нужно.
Таким образом, налоги на Кипре в 2026 году для компании - это 15% налога на прибыль, а для физического лица - прогрессивная шкала до 35% с льготами для переехавших, но если Вы остаетесь налоговым резидентом России, те же доходы нужно задекларировать и в России, а по кипрской компании и счету подавать уведомления и отчеты.
Нужна помощь по налогам на Кипре или в других странах?
За 10+ лет практики мы помогли более 1000 клиентам разобраться с международным налогообложением, валютным законодательством и криптовалютой, каждый год подаем более 200 деклараций.
Если Вам требуется помощь с налоговым резидентством на Кипре или в России, налогами по доходам в двух странах или обязанностями владельца кипрской компании и счета в России - обращайтесь напрямую.
Разберем Вашу ситуацию индивидуально, учтем все нюансы Вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).