[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного налогообложения и валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Также если брать моих клиентов, то большинство владельцев сингапурских компаний в самом Сингапуре ни разу не были: компания регистрируется и ведется удаленно, с клиентами обычно работают русскоязычные регистраторы и бухгалтеры, так что можно обойтись даже без английского.
Также, к сожалению, очень много ситуаций, когда ко мне приходят клиенты с одной и той же ситуацией. Регистратор открыл им компанию и сразу счет в известной платежной системе, клиент несколько месяцев работает с иностранными заказчиками, а потом выясняется, что с этих поступлений ему придется платить налог в Сингапуре.
Нулевой налог в Сингапуре зависит от двух вещей - куда приходят деньги и откуда управляется компания. Ошибка хотя бы в одном из этих мест приводит к налогам до 17%.
Сегодня разберем, какие налоги платит сингапурская компания, как работает территориальный принцип, почему к налогу приводят счет в местном банке и платежные системы с сингапурской лицензией, есть ли НДС, что осталось от соглашения с Россией, офшор ли Сингапур и какие обязанности у владельца в России.
Регистрация компании, открытие счета и выбор платежной системы для россиянина - тема отдельной статьи, здесь речь пойдет только о налогах.
Краткое содержание:
- Какие налоги в Сингапуре платит компания: короткий ответ.
- Территориальный принцип: когда компания не платит налог на прибыль и при чем здесь банк, платежки и местный директор.
- Налог на прибыль: ставка 17% и льготы.
- Есть ли НДС в Сингапуре.
- Налог на дивиденды в Сингапуре и в России.
- Подоходный налог и налоговое резидентство физических лиц.
- Что осталось от соглашения с Россией.
- Офшор ли Сингапур и узнает ли о компании российская налоговая.
- Налоги в России у владельца компании.
- Сингапур, Гонконг или ОАЭ: где меньше налогов.
1. Какие налоги в Сингапуре платит компания в 2026 году: короткий ответ
Налоговая система Сингапура для компании устроена просто: применяются вполне обычные ставки, но доход из-за рубежа облагается только тогда, когда деньги получены в Сингапуре.
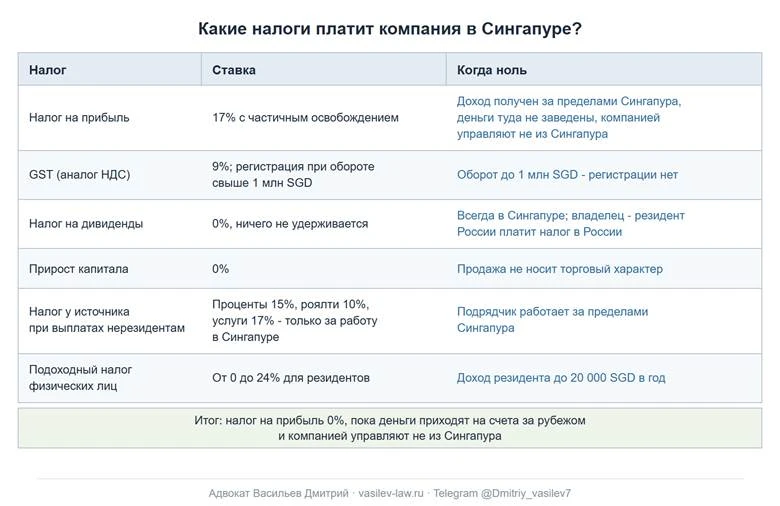
Налогообложение в Сингапуре для компании в 2026 году выглядит так:
- налог на прибыль (corporate income tax) - 17% с частичным освобождением прибыли, а в 2026 году еще и со скидкой 50%; 0%, если доход получен за пределами Сингапура и в Сингапур не заведен;
- аналог НДС - налог на товары и услуги (GST) 9%, регистрация обязательна при обороте свыше 1 млн сингапурских долларов (SGD);
- налог на дивиденды - 0%, при выплате ничего не удерживается;
- налог на прирост капитала в Сингапуре - 0%, если продажа не носит торговый характер;
- налог у источника при выплатах нерезидентам - проценты 15%, роялти 10%, услуги 17%, но только за работу, выполненную в Сингапуре; подрядчикам за рубежом - 0%;
- подоходный налог физических лиц - от 0 до 24% для налоговых резидентов.
То есть налоги компании в Сингапуре в первую очередь зависят от того, где получены деньги и откуда ею управляют: пока деньги приходят на счета за рубежом и компанией управляют не из Сингапура, налога на прибыль в Сингапуре не возникает.
2. Налогообложение в Сингапуре: что такое территориальный принцип и когда компания не платит налог на прибыль?
Территориальный принцип Сингапура означает, что налогом облагается доход, который возник в Сингапуре, а также доход из-за рубежа, если он получен в Сингапуре (s. 10(1) Income Tax Act 1947, основного налогового закона Сингапура).
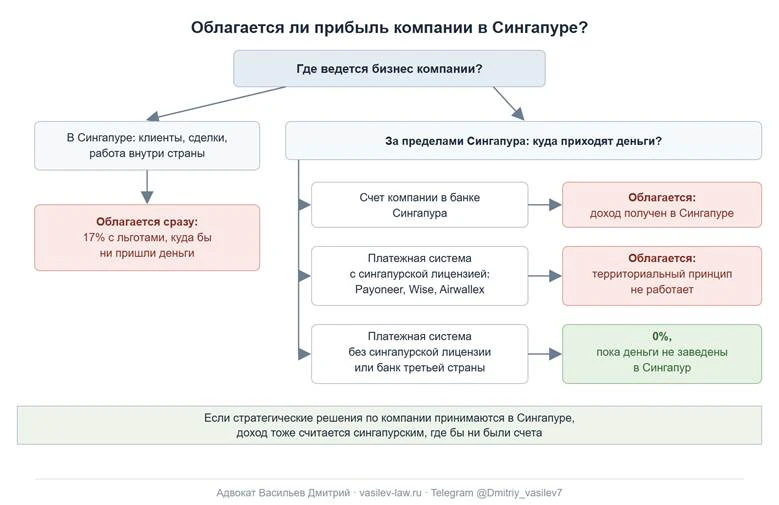
Доход от бизнеса, который ведется в самом Сингапуре, облагается сразу, по мере начисления, куда бы ни пришли деньги. А вот зарубежный доход облагается только в тот момент, когда он получен в Сингапуре.
Полученным в Сингапуре зарубежный доход считается в следующих случаях:
- деньги переведены или ввезены в Сингапур;
- ими погашен долг по бизнесу, который ведется в Сингапуре;
- на них куплено движимое имущество, которое затем ввезено в Сингапур.
Таким образом, пока ни одно из этих событий не произошло, зарубежный доход компании налогом на прибыль в Сингапуре не облагается.
Этим Сингапур отличается от Гонконга. В Гонконге облагается прибыль из источника в Гонконге и значение имеет, где совершены сделки, а в Сингапуре важно еще и то, заведены ли деньги в страну (то есть переведены ли на счет в Сингапуре или нет). Гонконгский вариант я подробно разбирал в статье про налоги в Гонконге и освобождение от налога на прибыль по территориальному принципу.
Отдельно про доход, который все-таки получен в Сингапуре, но за рубежом уже обложен налогом. Иностранные дивиденды, прибыль филиала за рубежом и доход от услуг в этом случае освобождаются от налога в Сингапуре (s. 13(8) Income Tax Act) при соблюдении трех условий:
- доход обложен налогом в другой стране;
- ставка налога на прибыль в этой стране не ниже 15%;
- налоговая Сингапура признает освобождение выгодным для компании.
Такое освобождение помогает, когда налог уже заплачен в стране с обычными ставками. Доходу, который нигде не облагался, оно не подходит.
Исходя из нашей с клиентами практики, большинство клиентов работают по территориальному принципу годами и налог на прибыль в Сингапуре не платят. Налоговая Сингапура (IRAS) при этом ведет себя заметно мягче гонконгской: компания может проработать несколько лет и не получить ни одного запроса.
2.1. Деньги в местном банке и платежки с сингапурской лицензией: когда компания все-таки платит налог в Сингапуре?
На практике нулевой налог чаще всего не получается применить из-за того, куда приходят деньги. Оплата, которая поступила на счет компании в банке Сингапура, считается полученной в Сингапуре, даже если клиенты иностранные и работа сделана за рубежом. С такой оплаты компании придется платить налог в Сингапуре.
То же самое происходит со счетом в платежной системе, у которой есть сингапурская лицензия. Поступления на такой счет облагаются налогом в Сингапуре: территориальный принцип здесь уже не работает. Сингапурские лицензии есть, в частности, у следующих платежных систем:
- Payoneer - местная компания Payoneer Singapore Private Limited имеет лицензию Major Payment Institution, которую выдает Денежно-кредитное управление Сингапура (MAS);
- Wise - у Wise Asia-Pacific Pte. Ltd. в Сингапуре сразу две лицензии: Major Payment Institution и Capital Markets Services;
- Airwallex - тоже с лицензией Major Payment Institution.
То есть для сингапурской компании счет в любой из них означает налог в Сингапуре на все поступления.
Регистратор решает задачу регистрации и помогает открыть счет, а на то, есть ли у платежной системы сингапурская лицензия, обычно не смотрит. В итоге о налоге клиент чаще всего узнает, когда деньги уже пришли.
2.2. Местный директор и управление из Сингапура
В сингапурской компании обязательно должен быть хотя бы один местный директор-резидент (s. 145 Companies Act 1967). Важно, что он назначается в дополнение к Вам как основному директору.
Многие опасаются, что раз директор находится в Сингапуре, то и компания автоматически управляется из Сингапура и должна платить налог. Здесь нужно понимать, как определяется налоговое резидентство Сингапура для компании.
На практике директоров обычно двое: Вы основной и управляете компанией, а задача местного директора - выполнить требование закона, доступа к управлению у него нет. Исходя из нашей с клиентами практики, такой номинальный директор сам по себе управления из Сингапура не создает, если решения принимаете Вы за пределами Сингапура и заседания проходят там же.
А вот управление из Сингапура, когда стратегические решения фактически принимаются там, - один из случаев, при которых доход компании считается сингапурским и облагается налогом.
Если Вы не уверены, где у Вашей схемы работы может возникнуть налог в Сингапуре - из-за счетов, управления компанией или директора, пишите мне в телеграм или whatsapp, разберем Вашу ситуацию индивидуально.
3. Налог на прибыль в Сингапуре: ставка 17% и льготы для компании
Корпоративный налог в Сингапуре, то есть налог на прибыль, - 17%, и ставка эта одна для всех компаний, местных и иностранных (s. 43 Income Tax Act).
Налоговые льготы в Сингапуре для компаний устроены как освобождение части прибыли от налога. Размер освобождения зависит от того, новая ли компания:
- обычной компании полагается частичное освобождение: 75% с первых 10 000 SGD облагаемой прибыли и 50% со следующих 190 000 SGD;
- новая компания в первые три года получает льготу больше: 75% с первых 100 000 SGD и 50% со следующих 100 000 SGD.
Прибыль сверх 200 000 SGD у любой компании облагается по полной ставке 17%.
Льгота для новых компаний применяется при соблюдении следующих условий:
- компания зарегистрирована в Сингапуре и является его налоговым резидентом;
- акционеров не больше 20, и все они физические лица либо хотя бы одно физическое лицо владеет долей не меньше 10%;
- основная деятельность компании - не инвестиционный холдинг и не девелопмент недвижимости.
С первым условием есть особенность: налоговое резидентство здесь означает управление из Сингапура (раздел 2.2), поэтому без него льготу для новых компаний не получить.
Сверх этого за 2026 год оценки (налоговый год, YA 2026) компании получают скидку - 50% от суммы налога, но не больше 40 000 SGD.
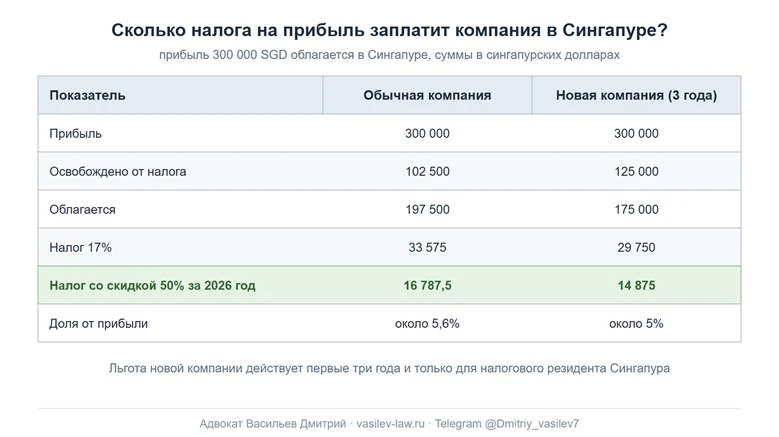
Допустим, прибыль компании, которая облагается в Сингапуре, за год составила 300 000 SGD. У обычной компании налог считается так:
- освобождено от налога: 10 000 × 75% + 190 000 × 50% = 7 500 + 95 000 = 102 500 SGD;
- облагается: 300 000 - 102 500 = 197 500 SGD;
- налог: 197 500 × 17% = 33 575 SGD;
- со скидкой 50%: 33 575 × 50% = 16 787,5 SGD, то есть около 5,6% от прибыли.
У новой компании в первые три года расчет такой:
- освобождено от налога: 100 000 × 75% + 100 000 × 50% = 75 000 + 50 000 = 125 000 SGD;
- облагается: 300 000 - 125 000 = 175 000 SGD;
- налог: 175 000 × 17% = 29 750 SGD;
- со скидкой 50%: 29 750 × 50% = 14 875 SGD, то есть около 5% от прибыли.
Итого: при прибыли 300 000 SGD новая компания платит примерно на 1 900 SGD меньше, а основную экономию в 2026 году дает скидка, которая уменьшает налог вдвое.
4. Есть ли НДС в Сингапуре и когда компании нужно регистрироваться по GST?
Да, аналог НДС в Сингапуре есть - это налог на товары и услуги (Goods and Services Tax, GST), ставка с 1 января 2024 года - 9%.
Зарегистрироваться плательщиком GST компания обязана, если ее облагаемый оборот за календарный год превысил 1 млн SGD или ожидается, что он превысит 1 млн SGD в следующие 12 месяцев. Заявку в налоговую Сингапура компании нужно подать в течение 30 дней.
Нужно учитывать, что экспорт товаров и международные услуги облагаются GST Сингапура по нулевой ставке, но в оборот для порога 1 млн SGD они входят. Поэтому компания, у которой только иностранные клиенты и оборот выше 1 млн SGD, обязана либо зарегистрироваться, либо подать заявление об освобождении от регистрации.
Компании с оборотом до 1 млн SGD регистрироваться плательщиком GST не нужно.
5. Какой налог на дивиденды в Сингапуре и что платить в России?
Налог на дивиденды в Сингапуре - 0%. Здесь действует одноуровневая система: налог платит компания со своей прибыли, а при выплате дивидендов ничего не удерживается, кому бы они ни выплачивались.
Однако если Вы налоговый резидент России, нулевой налог на дивиденды в Сингапуре действует только там. В России такой доход все равно нужно задекларировать и заплатить налог: 13% с годовой суммы до 2,4 млн рублей и 15% с превышения (п. 1.1 ст. 224 НК РФ).
Отдельно про налог у источника в Сингапуре. При выплате дивидендов его нет, а вот при других выплатах нерезидентам компания удерживает налог:
- проценты по займам - 15%;
- роялти - 10%;
- технические и управленческие услуги - 17%, но только если работа выполнена в Сингапуре;
- вознаграждение директору-нерезиденту - 24%.
Прибыль от продажи активов в Сингапуре тоже не облагается, если продажа не носит торговый характер: налога на прирост капитала там нет.
6. Подоходный налог в Сингапуре: какие налоги платят физические лица и кто налоговый резидент?
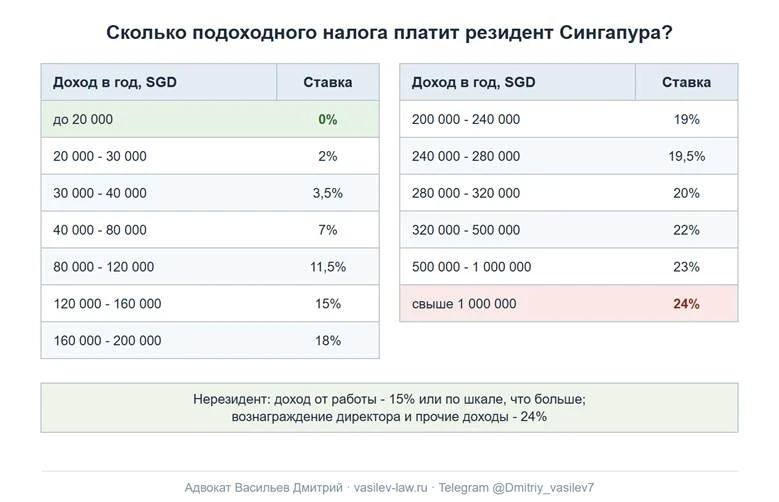
Подоходный налог Сингапура платят физические лица, в том числе с зарплаты за работу в Сингапуре. Для налоговых резидентов ставка прогрессивная - от 0 до 24%.
Если называть по-российски, это и есть НДФЛ в Сингапуре. Шкала для резидентов выглядит так:
- до 20 000 SGD в год - 0%;
- от 20 000 до 30 000 SGD - 2%;
- от 30 000 до 40 000 SGD - 3,5%;
- от 40 000 до 80 000 SGD - 7%;
- от 80 000 до 120 000 SGD - 11,5%;
- от 120 000 до 160 000 SGD - 15%;
- от 160 000 до 200 000 SGD - 18%;
- от 200 000 до 240 000 SGD - 19%;
- от 240 000 до 280 000 SGD - 19,5%;
- от 280 000 до 320 000 SGD - 20%;
- от 320 000 до 500 000 SGD - 22%;
- от 500 000 до 1 000 000 SGD - 23%;
- свыше 1 000 000 SGD - 24%.
То есть до 20 000 SGD в год резидент налог не платит, а ставка 24% применяется только к доходу свыше 1 млн SGD.
Налог для нерезидентов в Сингапуре считается иначе:
- доход от работы - 15% или по шкале резидентов, в зависимости от того, какая сумма налога больше;
- вознаграждение директора и прочие доходы - 24%.
То есть с зарплаты нерезидент платит в Сингапуре не меньше 15%.
Налоговым резидентом Сингапура признается:
- гражданин Сингапура или постоянный житель (PR), который постоянно проживает в Сингапуре;
- иностранец, который находился или работал в Сингапуре не меньше 183 дней в году;
- иностранец, который работал в Сингапуре непрерывно в течение двух календарных лет, если общий срок пребывания не меньше 183 дней (для директоров компаний это правило не действует);
- иностранец, который работал в Сингапуре три года подряд, даже если в первый или третий год набралось меньше 183 дней.
Статус налогового резидента Сингапура для личных налогов на практике дает мало: подоходный налог в стране есть, и ставки у него немаленькие. В этом плане статус резидента ОАЭ интереснее, так как налога на доходы физических лиц там нет.
7. Двойное налогообложение с Сингапуром: что осталось от соглашения с Россией?
Соглашение об избежании двойного налогообложения с Сингапуром у России есть: оно подписано 9 сентября 2002 года и формально действует. Однако с 8 августа 2023 года Россия приостановила его основные статьи (Указ Президента РФ от 08.08.2023 № 585, Федеральный закон от 19.12.2023 № 598-ФЗ).
Приостановлены статьи 5-22 и 24, а также пункты 3.1-7 Протокола к соглашению. Для владельца это означает, что пониженные ставки соглашения по дивидендам, процентам и роялти применить нельзя.
В силе остались две статьи:
- статья 23 - устранение двойного налогообложения: налог, уплаченный в одной стране, можно зачесть при расчете налога в другой;
- статья 26 - обмен информацией между налоговыми органами.
8. Сингапур офшор или нет, и узнает ли о компании российская налоговая?
Ответ на вопрос про офшор Сингапура зависит от того, по чьим правилам смотреть.
В классическом смысле Сингапур офшором не является. Налоги там есть, соглашения об избежании двойного налогообложения подписаны со многими странами, а сам Сингапур участвует в автоматическом обмене информацией. В «черном» и «сером» списках некооперативных налоговых юрисдикций Евросоюза его тоже нет.
А вот по российским правилам Сингапур в перечне офшорных зон Минфина есть (приказ Минфина России от 05.06.2023 № 86н, п. 64). Из-за этого российская компания-владелец не сможет применить ставку 0% к дивидендам из Сингапура, а для контролируемой иностранной компании (КИК) не работает часть освобождений от налога.
Обмен идет по стране налогового резидентства владельца счета. Если Вы налоговый резидент России, сведения о Вашем счете в банке / платежной системе Сингапура уйдут в Россию, если Вы резидент другой страны - в эту страну, какой бы паспорт у Вас ни был.
Сведения передают банки / платежки Сингапура, поэтому по счетам в платежных системах и банках третьих стран все зависит от правил страны, где работает сервис или банк.
9. Налоги в России у владельца сингапурской компании: какие уведомления подавать?
Если Вы налоговый резидент России и владеете компанией в Сингапуре, у Вас появляются две обязанности перед российской налоговой:
- Уведомление об участии в иностранной компании - подать его нужно в течение 3 месяцев с даты, когда Вы стали участником; за неподачу грозит штраф 50 000 рублей (п. 2 ст. 129.6 НК РФ).
- Ежегодное уведомление о КИК - физическому лицу нужно подавать его до 30 апреля года, следующего за годом, в котором признается прибыль компании; за неподачу грозит штраф 500 000 рублей (п. 1 ст. 129.6 НК РФ).
Порядок в остальном одинаков для компании в любой стране.
10. Сингапур, Гонконг или ОАЭ: где меньше налогов?
Когда клиент выбирает страну для компании, Сингапур обычно стоит в одном списке с Гонконгом и ОАЭ. Ставки у всех трех невысокие, поэтому выбор решают детали: как получить нулевой налог, есть ли НДС, что с Россией и нужно ли туда ездить. Различаются три страны так:
- налог на прибыль: в Сингапуре 17% с освобождениями, ноль - пока зарубежный доход не заведен в Сингапур; в Гонконге 8,25% и 16,5%, ноль - для прибыли из источника за пределами Гонконга; в ОАЭ 0% с прибыли до 375 000 дирхамов (AED) и 9% сверх, а во фризонах нулевой налог сохраняет только компания со статусом Qualifying Free Zone Person и только по квалифицируемому доходу;
- НДС: в Сингапуре GST 9%, в ОАЭ 5%, в Гонконге его нет;
- налог у источника на дивиденды: нет ни в одной из трех стран;
- соглашение с Россией: с Сингапуром основные статьи приостановлены, с Гонконгом действует, с ОАЭ применяется с 2026 года с налогом у источника 10%;
- обмен сведениями с Россией: идет со всеми тремя странами;
- поездки и директор: в Сингапур приезжать не нужно, но в дополнение к Вам нужен местный директор-резидент; в Гонконге все удаленно и местный директор не нужен; в ОАЭ нужно приехать при открытии, а затем приезжать раз в полгода, чтобы сохранить резидентскую визу.
Для моих клиентов разница здесь ощутимая: в Сингапур и Гонконг владельцы компаний обычно не ездят, а Эмираты части клиентов не подходят как раз из-за поездок дважды в год ради визы.
По расчетам с Россией Сингапур проигрывает. Вариантов, где открыть счет для таких расчетов, у сингапурской компании меньше, чем у гонконгской или эмиратской, а Сингапур входит в перечень недружественных стран (распоряжение Правительства РФ от 05.03.2022 № 430-р), где Гонконга и ОАЭ нет.
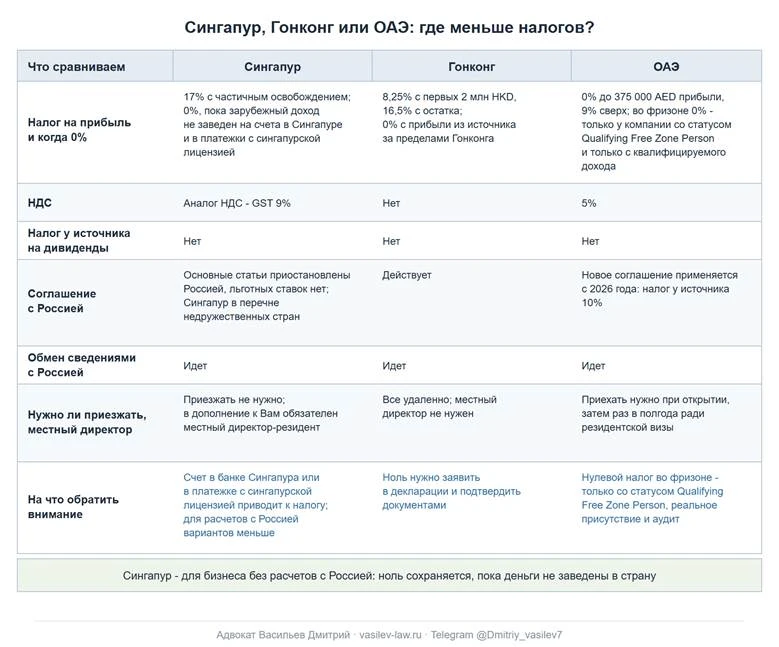
Если коротко, Сингапур хорошо подходит для бизнеса, который с Россией не связан: нулевой налог по территориальному принципу работает, налоговая Сингапура ведет себя мягко, приезжать не нужно. Для гонконгского варианта у меня есть отдельный разбор - Налоги в Гонконге в 2026 году: какие налоги платит компания, как законно не платить налог на прибыль, есть ли НДС и офшор ли Гонконг?
А тем, кто готов жить в Эмиратах и оптимизировать личные налоги, может быть интереснее ОАЭ - о них я писал в статье Налоги физлиц-россиян в ОАЭ (Дубае) в 2026: НДФЛ, дивиденды, зарплата и налоги в РФ с дохода из ОАЭ.
Нужна помощь по налогам в Сингапуре или других странах?
За 10+ лет практики мы помогли более 1000 клиентам разобраться с международным налогообложением, валютным законодательством и криптовалютой, каждый год подаем более 200 деклараций.
Если Вам требуется помощь с налогами компании в Сингапуре, выбором счета или платежной системы без налоговых последствий или обязанностями владельца в России - обращайтесь напрямую.
Разберем Вашу ситуацию индивидуально, учтем все нюансы Вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).