[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, помогаю владельцам иностранных компаний разобраться с налогами в стране регистрации и с обязанностями перед ФНС в России.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Как Вы знаете после 2022 г. Кыргызстан стал одной из наиболее популярных юрисдикций для регистрации бизнеса среди россиян.
Если брать моих клиентов, то они открывают ОсОО в основном под следующие направления бизнеса: разработка программного обеспечения и экспорт IT-услуг, консультационные, маркетинговые и другие онлайн-услуги и конечно торговля, в первую очередь с Китаем. При этом Киргизия также довольно популярна для открытия компаний в сфере туристического бизнеса в связи с отсутствием необходимости получать лицензию.
Сразу поясню, что ОсОО - это общество с ограниченной ответственностью, кыргызский аналог российского ООО
Сегодня разберем, какие налоги платит ОсОО на каждом режиме и когда у компании возникают налоги в России, как считаются налог на прибыль, НДС и налог с продаж, что компания удерживает и платит с зарплаты работников, сколько владелец заплатит с дивидендов в Киргизии и России и какие уведомления ему нужно подать в ФНС.
У владельца - налогового резидента РФ свои обязанности. С дивидендов он платит НДФЛ 13% или 15% с зачетом налога, удержанного в Киргизии. При доле больше 10% он подает в ФНС уведомление об участии, а при доле свыше 25% - еще и уведомление о контролируемой иностранной компании (КИК).
Также напоминаю, что ранее у меня вышла статья Налоги ИП в Киргизии (Кыргызстане) для россиян: единый налог (УСН), патент, ПВТ и когда ставка 0%.
Краткое содержание:
- Налоговые режимы ОсОО: общий режим, единый налог, IT-компании и ПВТ, налоги в России при управлении из России.
- Налог на прибыль ОсОО: ставка, база и расходы.
- НДС у ОсОО и услуги российским заказчикам.
- Налог с продаж: база и ставки.
- Налоги и взносы за работников.
- Дивиденды российского владельца: налог в Киргизии и в России, зачет и документы.
- Уведомления в ФНС, КИК и сведения ФНС о компании в Киргизии.
1. Какие налоги ОсОО в Киргизии платит на общем режиме и на едином налоге?
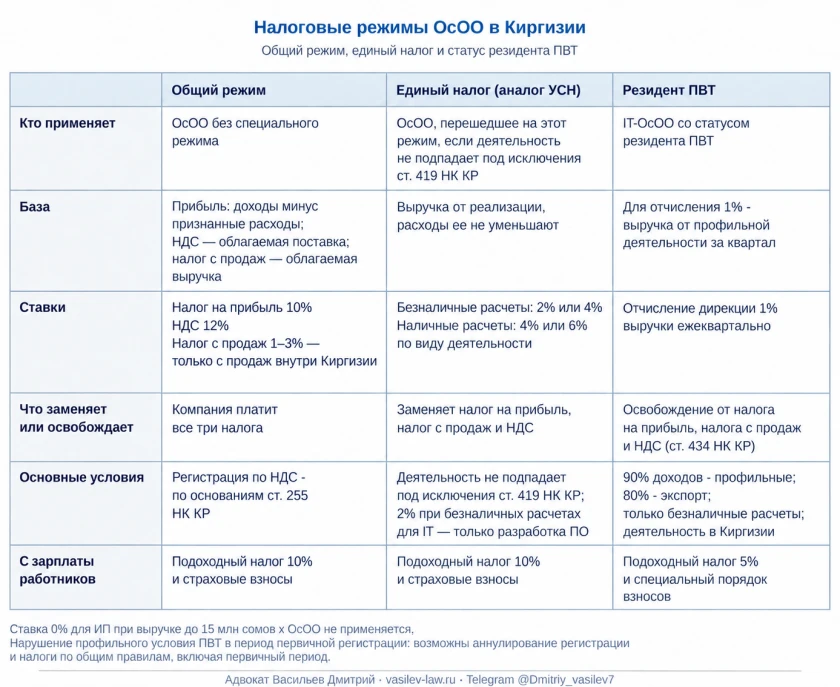
На общем режиме ОсОО в Киргизии платит три налога: налог на прибыль, НДС и налог с продаж. На едином налоге эти три налога в отношении охваченной режимом деятельности заменяет один платеж с выручки. Отдельный вариант - статус резидента ПВТ: он доступен IT-компании, которая выполняет условия закона о ПВТ.
На общем режиме налоги ООО в Киргизии (в Киргизии его называют ОсОО), такие:
- налог на прибыль - 10% с налоговой прибыли, то есть с доходов за вычетом признанных расходов (раздел 2);
- НДС - 12% облагаемой поставки, если поставка облагается в Киргизии и к ней не применяются освобождение или нулевая ставка (раздел 3);
- налог с продаж - от 1 до 3% выручки без НДС в зависимости от вида деятельности и того, облагается ли реализация НДС (раздел 4).
Единый налог считается с выручки, расходы компании учесть нельзя.
1.1. Заменяет ли единый налог для ОсОО в Киргизии все налоги компании?
Да, единый налог заменяет налог на прибыль, налог с продаж и НДС на облагаемые поставки. При этом он, естественно не отменяет необходимость оплаты подоходного налога и страховых взносов с зарплаты работников.
Ставка зависит от вида деятельности и формы расчетов:
- торговля, когда к ней применяется обычная торговая ставка: 4% при наличных расчетах и 2% при безналичных;
- переработка сельхозпродукции, производство, деятельность туроператоров и турагентов, разработка программного обеспечения в области вычислительной техники: 4% при наличных и 2% при безналичных;
- остальные виды деятельности, если для них нет специальной нормы: 6% при наличных и 4% при безналичных.
Базой служит выручка от реализации. Если у ОсОО несколько видов деятельности, базу определяют по каждому отдельно (ст. 418, 419, 422, 423 НК КР).
Нужно учитывать, что среди IT-видов деятельности ставка 2% при безналичных расчетах установлена только для разработки программного обеспечения. Периодически встречаю утверждения, что в Киргизии «любые IT-услуги - 2%», но это не так: консультации, сопровождение и другие услуги IT-компании облагаются по ставке 4%, а не 2%.
Напоминаю, что в Киргизии еще есть ставка 0% при выручке до 15 млн сомов при оказании услуг и продаже товаров населению, но она относится только к индивидуальным предпринимателям, ОсОО ее применять не может.
1.2. Какие налоги платит IT-компания в Киргизии и когда ей доступен ПВТ?
Обычная IT-компания в Киргизии платит налоги по общему режиму или по единому налогу, как любое другое ОсОО. Освобождение от налога на прибыль, налога с продаж и НДС IT-компании дает статус резидента Парка высоких технологий.
Чтобы стать резидентом ПВТ, компания должна выполнять следующие условия:
- не менее 90% доходов ОсОО получает от профильных видов деятельности: разработки программного обеспечения с перечисленными в законе операциями, экспорта IT-услуг и программного обеспечения, работы интерактивных сервисных центров (ст. 4 Закона КР «О Парке высоких технологий» от 08.07.2011 № 84);
- после окончательной регистрации компания ведет преимущественно экспортную деятельность: не менее 80% товаров, работ, услуг и (или) доходов приходится на экспорт (ст. 6 Закона № 84);
- расчеты за товары и услуги компания ведет только в безналичной форме;
- деятельность ведется на территории Киргизии.
Резидент ПВТ ежеквартально отчисляет дирекции 1% выручки от профильной деятельности за предшествующий квартал (ст. 7 Закона № 84). Освобождение от налога на прибыль, налога с продаж и НДС на облагаемые поставки (ст. 434 НК КР) начинает действовать с первого числа месяца после того, как налоговый орган получит уведомление дирекции (ст. 433 НК КР). Для работников резидента ПВТ установлены подоходный налог 5% и специальный порядок взносов (раздел 5).
Если компания нарушит профильное условие в период первичной регистрации, регистрацию могут аннулировать, а налоги пересчитать по общим правилам, включая первичный период. Поэтому до подачи на статус нужно оценить, какую долю доходов дают профильные виды деятельности и экспорт.
Соберем три варианта налогообложения ОсОО в одну таблицу:
1.3. Нужно ли компании платить налоги в России, если она зарегистрирована в Киргизии?
Если исполнительный орган ОсОО регулярно работает из России или руководящие должностные лица преимущественно управляют текущей деятельностью компании из РФ, компания может стать российским налоговым резидентом (п. 1-2 ст. 246.2 НК РФ). Тогда для налога на прибыль ее приравнивают к российской организации (п. 5 ст. 246 НК РФ), и налоговая база не ограничивается прибылью от деятельности в России (ст. 247 НК РФ). Если компания при этом остается резидентом и Киргизии, двойное резидентство разрешается по месту фактического руководящего органа (п. 3 ст. 4 Соглашения между Правительством РФ и Правительством КР от 13.01.1999 об избежании двойного налогообложения, далее - Соглашение).
Проживание участника в России и его решения по вопросам компетенции общего собрания сами по себе к этому не приводят (п. 2-3 ст. 246.2 НК РФ), но риск ощутимо повышают. Платежи через российский банк тоже не определяют, где компания платит налог: значение имеют место управления и место, через которое ведется бизнес. Если российский бизнес переводят на кыргызское ОсОО, а руководить им продолжают из России, тут будут ощутимые риски.
2. Какой налог на прибыль в Киргизии платит ОсОО и с какой суммы?
Ставка налога на прибыль в Киргизии для ОсОО на общем режиме составляет 10%. Базой служит налоговая прибыль: совокупный годовой доход за вычетом необлагаемого дохода и допустимых расходов (ст. 207, 209-211, 217, 240 НК КР). Учитываются доходы и из Киргизии, и из-за ее пределов (доходы от иностранных заказчиков).
Расход уменьшает налоговую базу, если выполнены два условия:
- расход связан с получением дохода;
- расход подтвержден документами.
То есть, как и везде, не каждый платеж со счета компании становится расходом для налога на прибыль. Оплата, которая не связана с деятельностью ОсОО или не подтверждена договором и первичными документами, налоговую базу не уменьшает.
Если ОсОО применяет единый налог или имеет статус резидента ПВТ, налог на прибыль по обычной ставке компания не платит (раздел 1).
Пример расчета ставки налога на прибыль 10% в Кыргызстане
Расчет довольно простой, но для наглядности давайте разберем на условном примере: ОсОО на общем режиме, необлагаемых доходов нет.
- выручка за год - 10 000 000 сомов;
- расходы, которые связаны с деятельностью и подтверждены документами, - 7 000 000 сомов;
- налоговая база: 10 000 000 - 7 000 000 = 3 000 000 сомов;
- налог на прибыль: 3 000 000 × 10% = 300 000 сомов, то есть 3% выручки.
Если 500 000 сомов из этих расходов компания не сможет подтвердить документами, база вырастет до 3 500 000 сомов, а налог - до 350 000 сомов.
3. Когда у ОсОО возникает НДС в Киргизии?
Собственный НДС платит ОсОО на общем режиме: базовая ставка - 12% облагаемой поставки (ст. 251, 253-256 НК КР). На едином налоге НДС на облагаемые поставки заменен единым налогом, резидент ПВТ от него также освобожден.
Прежде чем начислить НДС 12%, ОсОО нужно определить:
- где находится место поставки;
- есть ли по операции освобождение;
- применяется ли нулевая ставка.
В частности, для большинства видов услуг, включая консультационные, юридические, бухгалтерские, рекламные, маркетинговые услуги, операции с программным обеспечением и базами данных, Налоговый кодекс КР привязывает место поставки к покупателю (п. 4 ст. 263 НК КР). Для услуг заказчикам из государств ЕАЭС место реализации определяют по Договору о ЕАЭС: применимые международные правила имеют приоритет перед внутренними нормами (ч. 1 ст. 3 НК КР), но правила там почти те же.
Разберем на примере. ОсОО на общем режиме оказывает консультационную услугу российской компании:
- покупатель - налогоплательщик России и приобретает услугу для себя;
- по фактическому содержанию это консультационная услуга, то есть рекомендации по управленческим, экономическим, финансовым или предпринимательским вопросам;
В этом случае местом реализации признается Россия, и собственный НДС Киргизии 12% на такую поставку ОсОО не начисляет (п. 2 ст. 72 Договора о ЕАЭС от 29.05.2014, п. 2, 28, подп. 4 п. 29 приложения № 18 к Договору). Место реализации подтверждают договор на услуги и другие документы, предусмотренные национальным законодательством (п. 30 приложения № 18) - в частности, закрывающий акт.
Однако этот пример нельзя распространять на любого иностранного заказчика:
- для покупателя - физлица без статуса ИП в приложении № 18 предусмотрено отдельное правило (подп. 6 п. 29);
- для услуг в электронной форме действует отдельный порядок, и на них этот пример не распространяется;
- разработка программного обеспечения и операции с программами в той же норме разграничены с электронной формой, поэтому для квалификации IT-договора нужно смотреть сам договор;
- для других услуг место реализации определяют по их виду: например, для услуг, непосредственно связанных с недвижимостью, - по месту недвижимости, а для услуг без специальной привязки - по месту исполнителя, то есть в Киргизии (п. 29 приложения № 18).
При продаже товаров правила отличаются от правил для услуг. Если ОсОО на общем режиме продает товары внутри Киргизии, облагаемая поставка по общему правилу облагается НДС 12%, если для нее не предусмотрены освобождение или нулевая ставка.
Например, если ОсОО - плательщик НДС продает товар российской организации и отгружает его из Киргизии в Россию, в Киргизии применяется ставка НДС 0%, а российский импортер исчисляет ввозной НДС по российским правилам.
Срок подтверждения - 180 календарных дней с даты отгрузки; при неподтверждении экспорта в установленный срок возникает обязанность уплатить НДС. Эти правила предусмотрены пунктами 3–5 и 13 приложения № 18 к Договору о ЕАЭС.
Когда у компании в Киргизии возникает агентский (обратный) НДС при импорте услуг?
Кроме НДС со своих продаж, у ОсОО может возникнуть обязанность уплатить НДС как налоговому агенту при приобретении работ или услуг у иностранной организации либо иностранного ИП.
По общему правилу это происходит, если местом поставки признается Киргизия. В таком случае ОсОО исполняет обязательство иностранного поставщика по НДС: исчисляет налог по ставке 12%, перечисляет его в бюджет и представляет соответствующую отчетность (п. 5 ч. 2, ч. 7 ст. 53, ст. 253–254 НК КР).
Например, ОсОО приобретает у российской компании консультационные, рекламные или маркетинговые услуги для собственной деятельности в Киргизии. Как мы уже обсудили выше - по общему правилу приложения № 18 к Договору о ЕАЭС местом реализации таких услуг признается государство покупателя - Киргизия.
Для резидентов ПВТ предусмотрено отдельное исключение: часть 8 статьи 53 НК КР освобождает их от обязанностей налогового агента по указанным приобретениям работ и услуг у иностранных исполнителей.
4. Когда ОсОО платит налог с продаж в Киргизии?
Налог с продаж в Киргизии платит ОсОО на общем режиме. На едином налоге он заменен единым налогом, резидент ПВТ от него также освобожден (раздел 1).
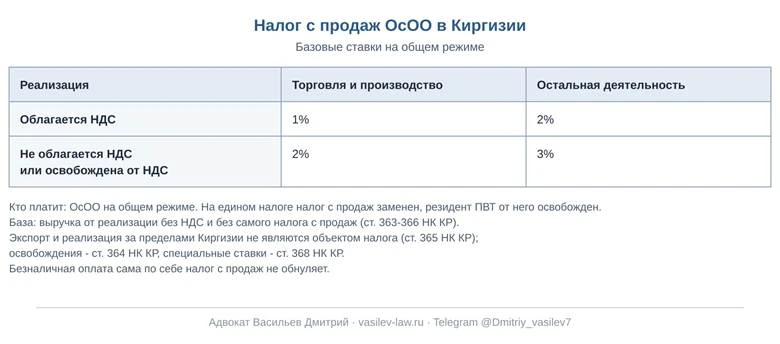
Базой служит выручка от реализации без НДС и без самого налога с продаж (ст. 363-366 НК КР). Ставка зависит от вида деятельности и от того, облагается ли реализация НДС:
- реализация облагается НДС: 1% для торговли и производства, 2% для остальной деятельности;
- реализация не облагается НДС или освобождена от него: 2% для торговли и производства, 3% для остальной деятельности.
Это базовая сетка для обычных видов деятельности.
5. Какие налоги за сотрудника в Киргизии платит ОсОО?
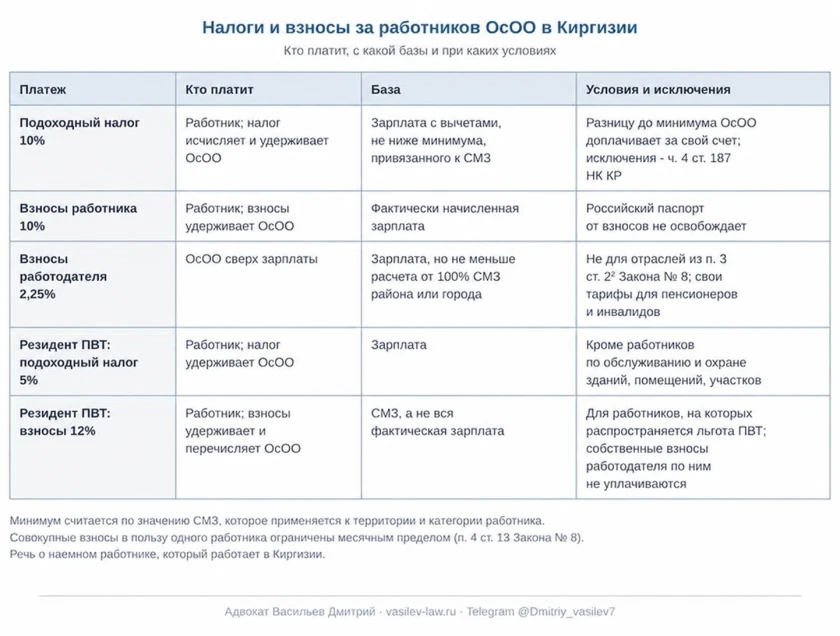
С зарплаты наемного работника, который работает в Киргизии, ОсОО удерживает подоходный налог и страховые взносы работника, а сверх зарплаты уплачивает взносы работодателя. В базовом варианте для ОсОО это выглядит так:
- подоходный налог - 10%: компания исчисляет его и удерживает из зарплаты (ст. 187, ч. 1 ст. 197, ст. 200 НК КР);
- страховые взносы за счет работника - 10% с фактически начисленной зарплаты;
- страховые взносы за счет работодателя - 2,25% (ст. 2² Закона КР № 8 о тарифах страховых взносов, далее - Закон № 8).
У подоходного налога и взносов работодателя есть минимальная база, привязанная к СМЗ (средней месячной зарплате):
- если подоходный налог с фактической зарплаты меньше налога с минимума, привязанного к СМЗ, разницу ОсОО доплачивает за свой счет (ч. 5 ст. 200 НК КР). Исключения из минимума установлены ч. 4 ст. 187 НК КР, например для совместительства и младшего обслуживающего персонала, а пропорциональный расчет при неполном рабочем времени возможен только в условиях ч. 6 той же статьи;
- взносы работодателя рассчитываются не меньше чем от 100% СМЗ района или города, кроме случаев из п. 3 ст. 13 Закона № 8, в том числе младшего обслуживающего персонала;
- совокупные взносы в пользу одного работника ограничены месячным пределом, который связан с двадцатикратной СМЗ по республике за предыдущий год (п. 4 ст. 13 Закона № 8).
Поэтому минимальный налог и взносы рассчитывайте по значению СМЗ, которое применяется к территории и категории работника.
Тариф 2,25% применяется не ко всем работодателям. Исключения из п. 3 ст. 2² Закона № 8 касаются, в частности, бюджетных организаций, отдельных видов добычи, энерго- и газоснабжения, подакцизных отраслей, сотовой связи, интернет-провайдеров и ряда кредитных организаций, а для работающих пенсионеров и инвалидов установлены свои тарифы. Если ОсОО к этим отраслям не относится, а работник не входит в эти категории, взносы работодателя составляют 2,25%.
Иностранные гражданство / российский паспорт работника от взносов не освобождает (п. 2 ст. 14 Закона № 8).
У резидента ПВТ порядок другой:
- подоходный налог с работников, на которых распространяется льгота ПВТ, - 5% (п. 3 ч. 2 ст. 197 НК КР);
- собственные взносы работодателя по выплатам таким работникам не уплачиваются: освобождение бессрочное;
- по таким работникам уплачиваются взносы 12% от СМЗ, а не от фактической зарплаты (ст. 7¹, подп. 1 п. 5 ст. 11 Закона № 8).
6. Какой налог на дивиденды в Киргизии и в России платит российский владелец ОсОО?
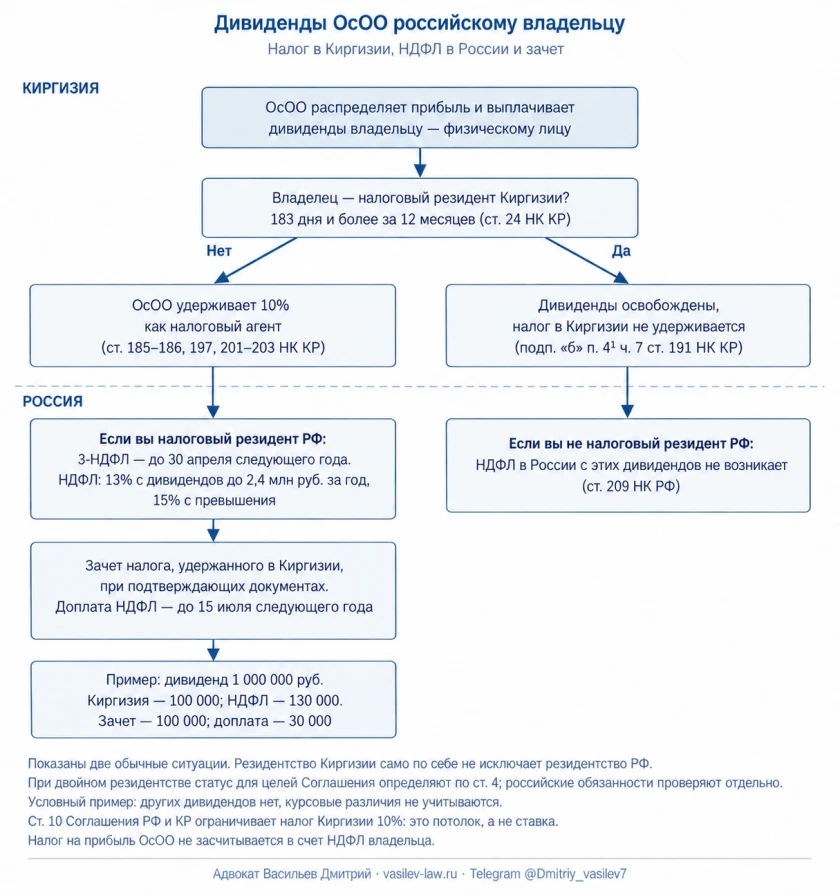
Налог на дивиденды в Киргизии зависит от налогового резидентства владельца в Киргизии: при выплате нерезиденту КР ОсОО удерживает 10%, а налоговый резидент КР от этого налога освобожден. В России владелец - налоговый резидент РФ платит НДФЛ 13% или 15% и засчитывает налог, фактически удержанный в Киргизии.
В Киргизии правило такое:
- владелец - налоговый нерезидент КР: базовая ставка 10%, ОсОО удерживает налог как налоговый агент (ст. 185-186, 197, 201-203 НК КР);
- владелец - налоговый резидент КР: дивиденды от участия в кыргызской организации освобождены независимо от наличия вида на жительство или статуса кайрылмана (подп. «б» п. 4¹ ч. 7 ст. 191 НК КР).
Налоговым резидентом КР владелец становится по базовому тесту: пребывание 183 дня и более за последовательный 12-месячный период, который заканчивается в текущем налоговом периоде (ст. 24 НК КР).
Страховые взносы с распределенных дивидендов не начисляются (п. 12 ст. 12 Закона № 8).
Соглашение ограничивает налог Киргизии с дивидендов резиденту РФ, который является их фактическим владельцем, 10% от общей суммы (п. 1-2 ст. 10 Соглашения), но так как в Киргизии 10% - это и есть базовая ставка налога на дивиденды, фактически Соглашение ее никак не снижает.
В России дивиденды облагаются по ставкам 13% и 15%: 13% в пределах 2,4 млн рублей применимой годовой совокупности налоговых баз, при превышении - 312 000 рублей плюс 15% с суммы сверх 2,4 млн рублей (подп. 3 п. 6 ст. 210, п. 1.1 ст. 224 НК РФ). Порог считается по совокупности баз за год, а не отдельно по каждой компании или выплате. Основная шкала 13-22% к дивидендам за 2026 год не применяется, но с 2027 г. это правило хотят изменить и видимо с 2027 года придется и налог на дивиденды платить по ставке 13-22%. Доход пересчитывается в рубли (п. 5 ст. 210 НК РФ).
Для зачета нужны документы, которые подтверждают вид и сумму дохода, календарный год, сумму налога и дату его уплаты, в частности, документ источника выплаты с суммами дохода по месяцам соответствующего года и удержанного налога, его копия.
Заявить зачет можно в декларациях в течение трех лет после окончания года получения дохода.
Посмотрим на условном примере. Владелец - налоговый резидент РФ и нерезидент КР, других влияющих на порог баз у него нет, дивиденд в рублевом эквиваленте - 1 000 000 рублей:
- ОсОО удерживает в Киргизии 10%: 100 000 рублей;
- НДФЛ в России: 1 000 000 × 13% = 130 000 рублей;
- зачет при подтверждающих документах: 100 000 рублей;
- доплата в России: 130 000 - 100 000 = 30 000 рублей;
- владельцу остается: 1 000 000 - 100 000 - 30 000 = 870 000 рублей.
Если владелец - налоговый резидент КР, налог в Киргизии не удерживается. В России при этом он нерезидент, поэтому в РФ налог на дивиденды также платить не нужно будет.
7. Какие уведомления в ФНС подает владелец ОсОО и когда возникает КИК в Киргизии?
Владелец - налоговый резидент РФ подает в ФНС уведомление об участии в ОсОО, если его доля больше 10%, а при контроле над компанией - еще и ежегодное уведомление о КИК.
Уведомление об участии (п. 3.1 ст. 23, ст. 105.2, п. 3 ст. 25.14 НК РФ):
- нужно, если прямая и косвенная доля в ОсОО больше 10%;
- подать его нужно в течение трех месяцев с момента, когда возникло основание;
- если ничего не меняется, то повторно каждый год подавать не нужно, подается просто 1 раз;
- если человек не был налоговым резидентом РФ при возникновении основания, но стал им по итогам того же года, владелец подает уведомление до 1 марта следующего года при доле больше 10% на 31 декабря.
Именно этим уведомлением российский владелец сообщает ФНС об открытии компании в Киргизии, если его доля в ОсОО больше 10%.
ОсОО, которое не признано налоговым резидентом РФ, становится контролируемой иностранной компанией, если ее контролирующее лицо - налоговый резидент РФ (ст. 25.13, п. 2 ст. 25.14 НК РФ). Контролирующим лицом признается владелец:
- с долей больше 25%;
- с долей больше 10%, если доля всех налоговых резидентов РФ в компании превышает 50%;
- который фактически контролирует компанию, даже без этих долей.
Обычная прибыль кыргызской КИК освобождается от налога в России, поскольку ОсОО создано по праву государства ЕАЭС и имеет постоянное местонахождение в нем (подп. 2 п. 1 ст. 25.13-1 НК РФ).
Освобождение прибыли КИК не отменяет обязанности подавать уведомления: уведомление о КИК владелец подает каждый год и в том случае, когда налога с прибыли нет. Ежегодного пакета документов для подтверждения именно этого освобождения закон не требует (п. 9 ст. 25.13-1 НК РФ).
Что касается того, видит ли налоговая РФ открытие фирмы в Киргизии, то ФНС может получить сведения о кыргызской компании и без уведомлений владельца.
Между Россией и Киргизией работают такие каналы:
- обмен налоговой информацией по запросу: его предусматривает ст. 26 Соглашения;
- ежегодный автоматический обмен в рамках СНГ сведениями о доходах физических и юридических лиц и уплаченных налогах по Протоколу от 02.11.2018 (ратифицирован Федеральным законом от 01.03.2020 № 37-ФЗ): Киргизия входит в число участников, это видно на странице ФНС об автоматическом обмене информацией со странами СНГ.
В перечне государств для автоматического обмена финансовой информацией (приказ ФНС России от 14.10.2025 № ЕД-7-17/883@) Киргизии нет, но это только потому что не работает автообмен в рамках CRS.
Нужна помощь по налогам компании в Киргизии или в регистрации ОсОО?
Если Вы решаете, какой режим подойдет Вашему ОсОО, как посчитать налоги компании, как выплатить себе доход и какие документы для этого понадобятся, а также что нужно подать в ФНС как владельцу, я помогу разобраться в этих вопросах.
Я разберу Вашу ситуацию: вид деятельности и заказчиков компании, применимый режим и налоги ОсОО, работников, выплату дивидендов и зачет налога в России, уведомления об участии и о КИК. По итогам консультации у Вас будет понятный план действий для компании и для Вас как владельца.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации:
- Телеграм: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Сайт: https://vasilev-law.ru/.