[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Эта статья для владельцев и руководителей бизнеса, у которых уже есть компания в материковом Китае, а также для тех, кто только выбирает, через что там работать: через предприятие со 100% иностранным капиталом (Wholly Foreign-Owned Enterprise, WFOE), филиал или представительство своей иностранной компании. Для обоих случаев разберем вопросы: сколько налога заплатит сама компания, какие обязанности у нее появятся сразу после регистрации и сколько прибыли в итоге можно законно выплатить владельцу за пределы Китая.
Сразу поясню, что речь пойдет только о материковом Китае. Гонконг - самостоятельная налоговая юрисдикция со своим территориальным принципом налогообложения, освобождением прибыли из источника за пределами Гонконга и без налога у источника на дивиденды. Гонконг я подробно разбирал в стате Налоги в Гонконге и освобождение от налога на прибыль по территориальному принципу.
Также ранее я подробно разбирал налоги ООО в Армении для россиян и налоги компании в Киргизии для россиян.
Краткое содержание:
- Налоги WFOE, филиала и представительства в Китае и расчет налога представительства.
- Расчет налога на прибыль: налоговая база, расходы, убытки и пример.
- Льготы: 5% для малого бизнеса, 15% для высокотехнологичных предприятий и пример Хайнаня.
- Налоговый учет, налоговая регистрация после получения лицензии и сроки отчетности.
- Налог на дивиденды, ставки по соглашению с Россией, расчет выплаты и документы для банка.
1. Чем налоги WFOE в Китае отличаются от налогов филиала и представительства?
В Китае иностранные предприниматели могут вести бизнес через несколько организационных форм. Наиболее распространённый вариант - WFOE (Wholly Foreign-Owned Enterprise), то есть компания со 100% иностранным участием, которую иностранное физическое или юридическое лицо учреждает в Китае без привлечения местных китайских партнёров. Фактически это близкий аналог ООО в Китае.
Такая компания является самостоятельным китайским юридическим лицом и может вести коммерческую деятельность, заключать договоры, получать выручку и распределять прибыль между владельцами. Альтернативные варианты - открытие филиала или представительства иностранной компании. Однако их правовой и налоговый статус отличается от WFOE, что непосредственно влияет на порядок налогообложения, возможность применения налоговых льгот и вывода прибыли за пределы Китая. Разберём эти различия подробнее.
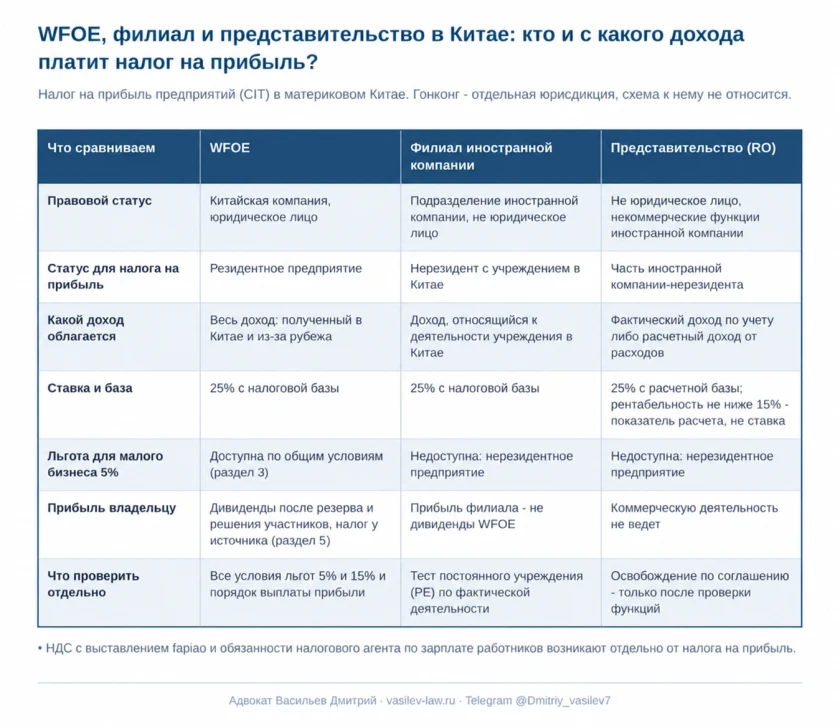
WFOE учреждается в Китае как компания, поэтому для налога на прибыль она является китайским налоговым резидентом, поэтому она платит налог со всего дохода: и полученного в Китае, и полученного из-за рубежа (ст. 2-3 Закона КНР о налоге на прибыль предприятий, далее - закон о CIT). Ставка - 25% (ст. 4 закона о CIT). Льготы для малого бизнеса и для высокотехнологичных предприятий WFOE получает на общих условиях, как любая китайская компания (разделы 3 и 3.1).
Филиал иностранной компании не является отдельным китайским юридическим лицом: это подразделение самой иностранной компании (ст. 247 Закона КНР о компаниях). Для налога на прибыль иностранная компания остается нерезидентом, у которого в Китае есть учреждение. Налог она платит с дохода, который относится к деятельности этого учреждения (ст. 3 закона о CIT). Поэтому если Вы работаете через филиал, нужно учитывать две вещи:
- льгота для малого бизнеса на нерезидентное предприятие не распространяется, и 5% филиалу недоступны (письмо Государственного налогового управления КНР 2008 № 650);
- прибыль филиала, которую забирает головная иностранная компания, к дивидендам WFOE не относится, поэтому правила раздела 5 к ней напрямую не применяются.
Причем если иностранная компания фактически ведет деятельность на территории Китая даже при отсутствии регистрации филиала, такая деятельность при определенных условиях может образовывать постоянное представительство для целей налогообложения (Permanent Establishment, PE). В этом случае у иностранной компании возникает обязанность уплачивать в Китае налог на прибыль, относящуюся к деятельности такого представительства.
1.1. Как рассчитываются налоги представительства в Китае, если оно не ведет коммерческую деятельность?
Представительство иностранной компании (representative office, RO) не является юридическим лицом и выполняет некоммерческие функции, связанные с деятельностью своей иностранной компании (ст. 2 правил регистрации представительств иностранных предприятий). Сам по себе некоммерческий статус от налогов при этом не освобождает.
Если представительство ведет полноценный учет и может подтвердить свои доходы и расходы, налог считается по фактическим данным. Если учета недостаточно, налог на прибыль определяется расчетным путем, исходя из расходов или доходов представительства (ст. 3, 6-8 временного порядка налогового администрирования представительств иностранных предприятий, документ Государственного налогового управления КНР 2010 № 18 в редакции Объявления 2016 № 28). При расчете от расходов налог определяется по следующей формуле:
- расчетный доход = расходы ÷ (1 - рентабельность);
- налоговая база = расчетный доход × рентабельность;
- налог на прибыль = налоговая база × 25%.
Вмененная рентабельность устанавливается не ниже 15%. Важно отметить, что 15% здесь - это именно показатель для расчета прибыли представительства, а не ставка налога.
Разберем на условном примере. Расходы представительства за год составили 1 000 000 юаней, вмененная рентабельность - 15%:
- расчетный доход: 1 000 000 ÷ (1 - 15%) = 1 176 470,59 юаня;
- налоговая база: 1 176 470,59 × 15% = 176 470,59 юаня;
- налог на прибыль: 176 470,59 × 25% = 44 117,65 юаня.
То есть представительство, которое ничего не продает в Китае, все равно платит налог, в этом примере примерно 4,4% от своих расходов. Здесь посчитан только налог на прибыль: возможный НДС и другие платежи представительства в эти 4,4% не входят.
Отдельный вопрос - можно ли не платить налог на прибыль по соглашению об избежании двойного налогообложения, если представительство выполняет только подготовительные и вспомогательные функции. Такой вариант возможен, но для этого функции представительства нужно отдельно проверить по условиям соглашения: сам по себе статус представительства его не дает.
Таким образом, у трех форм присутствия в Китае разный налоговый статус:
- WFOE - китайская резидентная компания: налог со всего дохода, доступны льготы для малого бизнеса и высокотехнологичных предприятий, прибыль владельцу выплачивается дивидендами;
- филиал - часть иностранной компании: налог платится с дохода, относящегося к деятельности в Китае, льгота для малого бизнеса для филиала недоступна;
- представительство - часть иностранной компании без коммерческой деятельности: налог платится исходя из фактического учета или расчетным путем от расходов с рентабельностью не ниже 15%.
2. Как компания рассчитывает налог на прибыль в Китае?
Компания платит налог на прибыль в Китае с налоговой базы. Налоговая база - это доходы за год за вычетом необлагаемых и освобожденных доходов, разрешенных расходов и перенесенных налоговых убытков прошлых лет (ст. 5 закона о CIT). Ставка налога на прибыль в Китае по общему правилу составляет 25%.
Здесь нужно различать три показателя:
- выручка - доход от продажи товаров, выполнения работ и оказания услуг до вычета расходов.
- бухгалтерская прибыль - результат по финансовой отчетности;
- налоговая база - бухгалтерская прибыль после корректировок по налоговым правилам.
Именно от налоговой базы зависят и сумма налога, и право на льготу для малого бизнеса из раздела 3, поэтому путать эти показатели нельзя.
Уменьшить налоговую базу могут расходы, которые компания действительно понесла, которые разумны и связаны с получением дохода (ст. 8 закона о CIT). Каждый такой расход нужно подтвердить документами. Как и в любой стране документы, подтверждающие доходы, нужно хранить сразу.
Налоговый убыток можно перенести на будущие годы, но по общему правилу не больше чем на пять лет (ст. 18 закона о CIT). Увеличенные сроки предусмотрены только для отдельных категорий компаний.
Разберем на условном простом примере налоги компании (ООО) в Китае без льгот, прошлых убытков и иных налоговых корректировок:
- доходы за год - 3 000 000 юаней;
- разрешенные к учету расходы - 2 000 000 юаней;
- налоговая база: 3 000 000 - 2 000 000 = 1 000 000 юаней;
- налог на прибыль: 1 000 000 × 25% = 250 000 юаней.
Если бы та же компания соответствовала условиям малого предприятия, налог с той же базы составил бы 50 000 юаней. Как это считается, разберем в следующем разделе.
3. Когда налог для малого бизнеса в Китае составляет 5% и какие компании вправе его применять?
В Китае для малых компаний предусмотрена льготная ставка налога на прибыль - фактически 5%. Она применяется к компаниям, которые соответствуют установленным требованиям по размеру налогооблагаемой прибыли, численности сотрудников и стоимости активов.
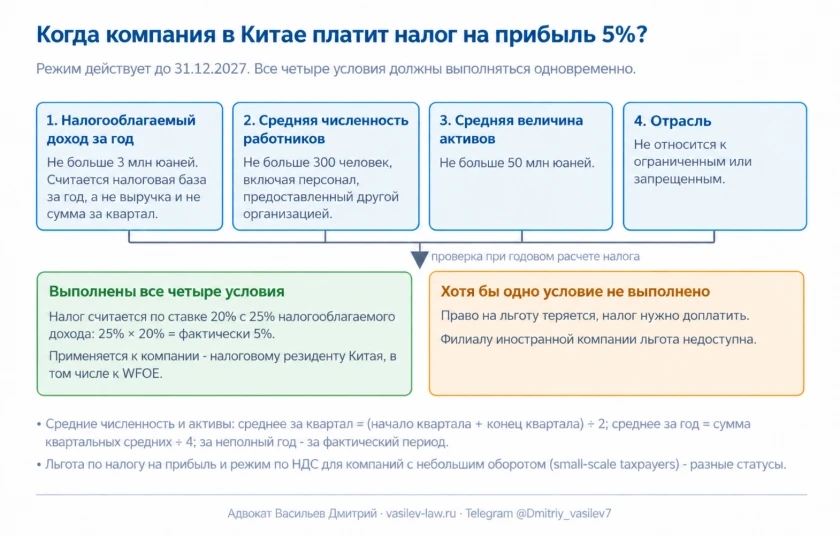
До 31 декабря 2027 года такие компании уплачивают налог по ставке 20%, но в налоговую базу включается только 25% налогооблагаемой прибыли (п. 3 Объявления Минфина и Государственного налогового управления КНР 2023 № 12). Таким образом, фактическая налоговая нагрузка составляет 5% от налогооблагаемой прибыли (25% × 20% дают 5% от всего налогооблагаемого дохода).
Компания признается малым предприятием, только если одновременно выполняет все условия (п. 5 объявления 2023 № 12):
- налогооблагаемый доход за год - не больше 3 млн юаней;
- средняя численность работников - не больше 300 человек;
- средняя величина активов - не больше 50 млн юаней;
- компания работает в отрасли, которая не относится к ограниченным или запрещенным.
Численность работников считается не по штатному расписанию: в нее включаются и работники по трудовым договорам, и персонал, который компании предоставила другая организация. Численность и активы определяются как средние величины за год:
- среднее за квартал = (значение на начало квартала + значение на конец квартала) ÷ 2;
- среднее за год = сумма средних значений за кварталы ÷ 4.
Если компания работала не весь год, показатели считаются за фактический период работы.
Льготу вправе применять WFOE как китайский налоговый резидент - по тем же условиям, что и любая китайская компания. Иностранной компании с филиалом в Китае, как мы уже обсуждали ранее, она недоступна.
При этом в Китае предусмотрен отдельный льготный режим по НДС для компаний с небольшим оборотом (small-scale taxpayers). Условия его применения отличаются от условий льготы по налогу на прибыль, поэтому компания должна отдельно проверять своё право на каждый из этих режимов.
Разберем на примере компании из раздела 2 с налоговой базой 1 000 000 юаней, если она выполняет все четыре условия:
- в расчет включается 25% базы: 1 000 000 × 25% = 250 000 юаней;
- налог по ставке 20%: 250 000 × 20% = 50 000 юаней.
Итого 50 000 юаней вместо 250 000 юаней по общей ставке.
3.1. Какие льготы по налогу на прибыль в Китае дают компании ставку 15%?
Ставку 15% компания в материковом Китае может получить как высокотехнологичное предприятие либо по региональному режиму, например на Хайнане.
Высокотехнологичное предприятие (High and New Technology Enterprise, HNTE) платит налог на прибыль по ставке 15% (ст. 28 закона о CIT), но только после официального получения статуса. Статус присваивается на 3 года, после чего компании нужно пройти порядок получения статуса заново (Порядок признания высокотехнологичных предприятий 2016 № 32, далее - порядок признания HNTE).
Для признания компания должна одновременно соответствовать всем условиям (ст. 11 порядка признания HNTE):
- она зарегистрирована более года;
- она владеет правами на интеллектуальную собственность, которая обеспечивает ее основные продукты или услуги;
- технология, на которой строятся основные продукты или услуги, относится к установленным для HNTE технологическим областям;
- научно-технические сотрудники составляют не меньше 10% персонала;
- расходы на исследования и разработки (R&D) за последние три учетных года, а если компания работает меньше, за фактический срок, составляют не меньше установленной доли выручки;
- не меньше 60% этих расходов понесено в Китае;
- доход от высокотехнологичных продуктов и услуг за последний год - не меньше 60% общего дохода;
- компания прошла оценку инновационности;
- за предыдущий год у нее не было серьезных происшествий и экологических нарушений из перечня порядка признания HNTE.
Минимальная доля расходов на R&D зависит от выручки за последний год:
- выручка не больше 50 млн юаней - не меньше 5%;
- выручка больше 50 млн и не больше 200 млн юаней - не меньше 4%;
- выручка больше 200 млн юаней - не меньше 3%.
Компания с выручкой ровно 50 млн юаней относится к первой группе, а с выручкой ровно 200 млн юаней - ко второй.
Получив статус, компания должна поддерживать соответствие условиям все 3 года. Для этого ей нужно:
- ежегодно до конца мая подавать в систему признания сведения о развитии за прошлый год: интеллектуальная собственность, персонал, расходы на R&D, доходы (ст. 13 порядка признания HNTE);
- в течение трех месяцев сообщать органу признания о смене названия и существенных изменениях, связанных с условиями признания, в том числе о разделении, слиянии, реорганизации или изменении деятельности (ст. 17 порядка признания HNTE).
Отдельно про региональные льготы. Регистрация в свободной или экономической зоне сама по себе ставку 15% не дает: у каждого режима свои условия. Например, на Хайнане до 31.12.2027 ставка 15% применяется к предприятию, которое одновременно (п. 1 Уведомления Минфина и Государственного налогового управления КНР 2020 № 31, срок продлен документом Минфина и Государственного налогового управления КНР 2025 № 3):
- зарегистрировано в свободном торговом порту Хайнань и реально там работает: фактический орган управления находится в порту и полностью контролирует производство и деятельность, персонал, учет и имущество компании;
- ведет деятельность в поощряемой отрасли;
- получает от поощряемой деятельности основной доход в размере не меньше 60% общего дохода.
С похожей ситуацией сталкиваются и в Эмиратах: регистрация во фризоне тоже сама по себе нулевую ставку не дает, об этом я писал в статье [2026] Налоги компании в ОАЭ: ставки, льготы и отчетность.
Таким образом, ставку 15% дает подтвержденное и ежегодно поддерживаемое соответствие условиям конкретного режима.
4. Как компания должна вести налоговый учет в Китае, если продаж пока нет?
Налоговый учет в Китае начинается сразу после регистрации компании. Даже если выручки пока нет, у компании (ООО) уже есть расходы, имущество и обязанность подавать декларации.
Учетные книги компания обязана завести в течение 15 дней после получения бизнес-лицензии или возникновения налоговой обязанности (ст. 22 правил применения закона КНР об администрировании налогов). Декларацию нужно подавать и тогда, когда налога к уплате за период нет (ст. 32 тех же правил).
Кроме налога на прибыль, с первых операций у компании появляется отчетность по НДС, а если есть работники - обязанности налогового агента по их подоходному налогу.
4.1. Как проходит налоговая регистрация компании в Китае после получения лицензии?
Отдельное налоговое свидетельство компания сейчас не получает: его заменяет бизнес-лицензия с единым кодом социального кредита (Unified Social Credit Code, USCC) (раздел II письма Государственного налогового управления КНР 2015 № 482). На этом налоговая регистрация компании в Китае не заканчивается: при первом налоговом действии компании нужно подтвердить и дополнить свои налоговые данные, чтобы налоговая учла применимые к ней налоги и обязанности.
4.2. Когда нужно сдавать отчетность компании в Китае и платить налог на прибыль?
По налогу на прибыль налоговый период - календарный год, с 1 января по 31 декабря (ст. 53 закона о CIT). Декларации и платежи компания должна подавать в следующие сроки (ст. 54 закона о CIT):
- авансовые платежи: декларацию нужно подать и налог уплатить в течение 15 дней после окончания месяца или квартала;
- годовая декларация и окончательный расчет: в течение 5 месяцев после окончания года, то есть обычно до 31 мая.
Например, за квартал, который заканчивается 31 марта, аванс нужно задекларировать и уплатить до 15 апреля, а годовую декларацию за 2026 год подать до 31.05.2027. Если срок приходится на праздники, его переносят.
Универсальные сроки сдачи финансовой отчетности 15 дней, 45 дней и 4 месяца, которые иногда встречаются в интернете, были установлены ст. 9 правил 2005 года о представлении налогоплательщиками финансовой отчетности. Сейчас эта норма отменена (Объявление Государственного налогового управления КНР 2023 № 8).
Есть и ежегодный отчет компании (annual report). Отчет за прошлый год компания подает с 1 января по 30 июня через государственную систему раскрытия информации о предприятиях, а компания, зарегистрированная в текущем году, начинает подавать его со следующего года (ст. 8 Временного положения КНР о раскрытии информации о предприятиях).
5. Какой налог на дивиденды в Китае удерживает компания при выплате иностранному владельцу?
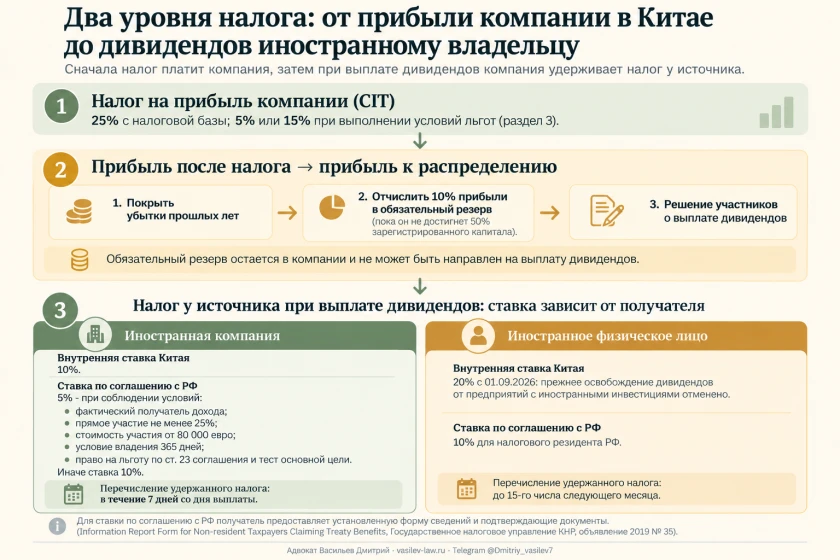
Компания удерживает налог на дивиденды в Китае сама при выплате, ставка зависит от того, кто получатель: иностранная компания или иностранное физическое лицо.
Если дивиденды получает иностранное физическое лицо, с 01.09.2026 действует новое правило: с дивидендов от предприятий с иностранными инвестициями удерживается подоходный налог 20%. Раньше такие дивиденды от налога освобождались, но теперь это освобождение отменено (п. 1-3 Объявления Минфина и Государственного налогового управления КНР 2026 № 27).
Сроки удержания и перечисления для двух получателей разные:
- дивиденды иностранной компании: обязанность возникает в день фактической выплаты, задекларировать и перечислить налог компания должна в течение 7 дней (п. 7 Объявления Государственного налогового управления КНР 2017 № 37);
- дивиденды иностранному физическому лицу: задекларировать и уплатить налог компания должна до 15 числа следующего месяца. Если компания налог не удержала, физическое лицо должно уплатить его само до 30 июня следующего года или в срок, указанный в уведомлении налоговой.
Прибыль филиала, которую забирает головная иностранная компания, к этим правилам напрямую не относится (раздел 1).
5.1. Когда налог на дивиденды в Китае снижается по соглашению об избежании двойного налогообложения с Россией?
Соглашение России и Китая об избежании двойного налогообложения ограничивает налог на дивиденды в Китае 5% или 10%, но только для налогового резидента России и при выполнении условий (ст. 10 соглашения).
Ставку 5% может применить только российская компания (не партнерство), которая одновременно:
- является фактическим получателем дохода (beneficial owner);
- прямо владеет не меньше чем 25% капитала китайской компании;
- имеет участие в капитале на сумму не меньше 80 000 евро или эквивалента;
- выполняет условия владения в течение 365 дней, включая день выплаты (ст. 8 Многосторонней конвенции по налоговым соглашениям, MLI). Этот период не обязательно должен целиком приходиться на время до выплаты.
Кроме того, российская компания должна иметь право на льготы по ст. 23 соглашения (ограничение льгот). Специальная аккредитация для этого не нужна: компания должна относиться к «квалифицированным лицам» по соглашению либо подпадать под другое основание этой статьи. Например, обычное ООО проходит этот тест, если одновременно:
- не меньше половины дней года не меньше 50% голосов и стоимости его долей прямо или косвенно принадлежит квалифицированным лицам, например физическим лицам - налоговым резидентам РФ;
- меньше 50% его валового дохода за год выплачивается или начисляется лицам, которые не являются резидентами России или Китая, в виде платежей, уменьшающих налоговую базу. Рыночные платежи за услуги и товары в этот расчет не включаются.
MLI применяется к китайскому налогу с выплат в Россию с 01.01.2024 и добавляет тест основной цели (principal purpose test, PPT): если получение льготы было одной из главных целей структуры или сделки, ставку соглашения могут не применить.
Отсюда практический вывод для двух типичных получателей:
- для российской компании, которая не проходит условия 5%, соглашение ничего не меняет: внутренняя ставка и так 10%;
- для российского физического лица - налогового резидента РФ соглашение снижает налог с внутренних 20% до 10%.
Ставку соглашения компания-плательщик применит только по информации от получателя. Получатель сам оценивает, соответствует ли он условиям, передает компании-плательщику информационный отчет и хранит документы для проверки (ст. 3, 6-7 Объявления Государственного налогового управления КНР 2019 № 35):
- сертификат налогового резидентства России за текущий или предыдущий год;
- договоры, решения о распределении прибыли и платежные документы;
- документы, подтверждающие статус фактического получателя дохода и другие условия льготной ставки.
Если отчета нет или он неполный, компания удерживает налог по внутренней ставке: 10% с иностранной компании или 20% с физического лица. Поэтому если Вы рассчитываете на ставку соглашения, отчет и документы лучше подготовить до даты выплаты.
Для физического лица - налогового резидента РФ предусмотрено прямое признание фактическим получателем дивидендов без анализа отдельных факторов, но тест основной цели все равно применяется (подп. 3 п. 4 Объявления Государственного налогового управления КНР 2018 № 9).
Для российской компании статус фактического получателя подтверждается по правилам Объявления 2018 № 9: через прямое признание при выполнении установленных условий либо по совокупности факторов.
5.2. Из какой прибыли компания выплачивает дивиденды из Китая в Россию?
Выплатить дивиденды из Китая в Россию компания может только из прибыли, доступной к распределению, а не из остатка на банковском счете. Прибыль к распределению определяется в следующей последовательности (ст. 210 Закона КНР о компаниях):
- Компания определяет бухгалтерскую прибыль после уплаты налога на прибыль.
- Покрывает бухгалтерские убытки прошлых лет.
- Отчисляет 10% прибыли после налога в обязательный резервный фонд, пока он не достигнет 50% зарегистрированного капитала. После этого отчисления можно прекратить.
- Участники принимают решение о распределении прибыли.
Также нужно учитывать, что бухгалтерские убытки для распределения прибыли и налоговые убытки для расчета налога на прибыль - разные показатели: перенос налогового убытка из раздела 2 покрытие бухгалтерских убытков не заменяет.
Разберем на условном примере. Компания из раздела 2: налоговая база 1 000 000 юаней, налог по общей ставке 25%, бухгалтерская прибыль совпадает с налоговой базой, прошлых убытков нет, резерв еще не достиг 50% капитала, получатель - иностранная компания, к которой применяется ставка 10%:
- налог на прибыль: 1 000 000 × 25% = 250 000 юаней;
- прибыль после налога: 1 000 000 - 250 000 = 750 000 юаней;
- отчисление в резерв: 750 000 × 10% = 75 000 юаней;
- дивиденды к распределению: 750 000 - 75 000 = 675 000 юаней;
- налог на дивиденды: 675 000 × 10% = 67 500 юаней;
- получатель получает: 675 000 - 67 500 = 607 500 юаней.
25% и 10% нередко складывают и получают 35%. Это неверно: 10% удерживается только с распределенной суммы 675 000 юаней. В примере налоги в Китае составили 250 000 + 67 500 = 317 500 юаней, то есть 31,75% исходной налоговой базы, а 75 000 юаней резерва остались в компании.
Если российская компания подтвердит право на ставку 5% по соглашению, налог с тех же 675 000 юаней составит 33 750 юаней, а получатель получит 641 250 юаней. Если дивиденды получает иностранное физическое лицо без права на ставку соглашения, удержание составит 20%, то есть 135 000 юаней, а при подтвержденной ставке соглашения 10% - 67 500 юаней.
Российский налог в этом примере не посчитан: у владельца - налогового резидента РФ также есть обязанности по оплате налога в РФ, но тут их отдельно разбирать не будем.
5.3. Какие документы нужны, чтобы получить дивиденды из Китая?
Чтобы получить дивиденды из Китая, решения о распределении недостаточно: перевод за рубеж проходит через банк, который проверяет документы по правилам Государственного валютного управления КНР (State Administration of Foreign Exchange, SAFE). Банк по общему правилу запрашивает (п. 7.12 правил SAFE 2024 № 12):
- письменное заявление компании;
- решение участников или совета директоров о распределении прибыли;
- аудированную финансовую отчетность самой компании;
- налоговые документы, если они требуются, в том числе подтверждение налоговой регистрации выплаты (备案).
Банк сверяет суммы с данными о прямых иностранных инвестициях компании и проверяет, что прошлые убытки покрыты. Отдельные банки могут запросить и дополнительные документы, поэтому гарантировать перевод по конкретному набору документов нельзя.
Отдельно про реинвестирование. С 2025 по 2028 год иностранная компания-нерезидент, которая напрямую реинвестирует в Китае распределенную ей прибыль, может воспользоваться двумя механизмами (п. 1-5 Объявления Минфина, Государственного налогового управления и Министерства коммерции КНР 2025 № 2):
- налог у источника с реинвестированной прибыли компания, распределившая прибыль, может временно не удерживать;
- инвестор получает налоговый кредит, обычно 10% суммы инвестиции или меньше, если ставка по соглашению ниже. Кредит засчитывается против налога на прибыль, который инвестор должен заплатить с дивидендов, процентов и роялти, полученных после реинвестирования от той же компании, которая распределила прибыль. Неиспользованный остаток переносится на следующие годы.
Применять эти механизмы можно только при одновременном выполнении условий:
- вид инвестиции: увеличение капитала, создание новой компании в Китае или покупка доли у несвязанного лица; покупка акций публичных компаний, кроме квалифицированных стратегических инвестиций, не подходит;
- компания, в которую вкладываются деньги, относится к поощряемым отраслям по каталогу для иностранных инвестиций;
- деньги переводятся напрямую со счета компании, распределившей прибыль, без промежуточных счетов;
- инвестиция удерживается непрерывно не меньше 5 лет (60 месяцев).
Если инвестицию вернуть после 5 лет, отложенный налог нужно уплатить в течение 7 дней, а остаток кредита можно зачесть против него. Если вернуть раньше, помимо отложенного налога пропорционально уменьшается и сам кредит, а излишне использованную часть нужно доплатить.
На этот счет у меня есть отдельная статья - 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году
Нужна помощь юриста по налогам компании в Китае?
Если Вы выбираете, через что работать в Китае - через WFOE, филиал или представительство, хотите понять, может ли Ваша компания применять ставку 5% или 15%, рассчитать, сколько прибыли можно выплатить владельцу и какой налог при этом удержат - обращайтесь напрямую.
Я помогаю с подбором юрисдикции для регистрации бизнеса, валютным законодательством РФ и международным налоговым планированием: оцениваю налоговые последствия китайской компании и выплаты прибыли, а также последствия владения такой компанией для налогового резидента России.
Разберем Вашу ситуацию индивидуально, учтем все нюансы Вашей деятельности и подберем решение с минимальными налоговыми рисками.
Для получения консультаций и полной настройки легальной модели Вашей работы, Вам нужно написать мне сообщение с кратким описанием своей ситуации на:
Телеграм: @Dmitriy_vasilev7
WhatsApp: +7 960 767-64-03
Max: ссылка
Email: juristvasiliev@yandex.ru
Или оставляйте заявку прямо на сайте.
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).