[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую физических лиц, предпринимателей и компании по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса и релокации, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами, операциями с криптовалютой и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим о том, что делать, если Вам уже пришел запрос ФНС по зарубежному счету: требование представить выписку, документы и пояснения или Вы получили Уведомление о вызове в налоговый орган лично.
Также напоминаю, что ранее у меня вышли статьи:
- Какие уведомления и отчеты по зарубежным счетам подавать в ФНС
- Автоматический обмен финансовой информацией: что ФНС может узнать о зарубежном счете и чем рискует владелец
Содержание:
- Что делать если получили требование ФНС по зарубежному счету?
- Какие документы и пояснения подготовить?
- Что делать, если выписки или другого документа пока нет?
- Как отправить ответ и подтвердить его подачу?
- Когда требование можно уточнить или оспорить?
1. Что делать если получили требование ФНС по зарубежному счету?
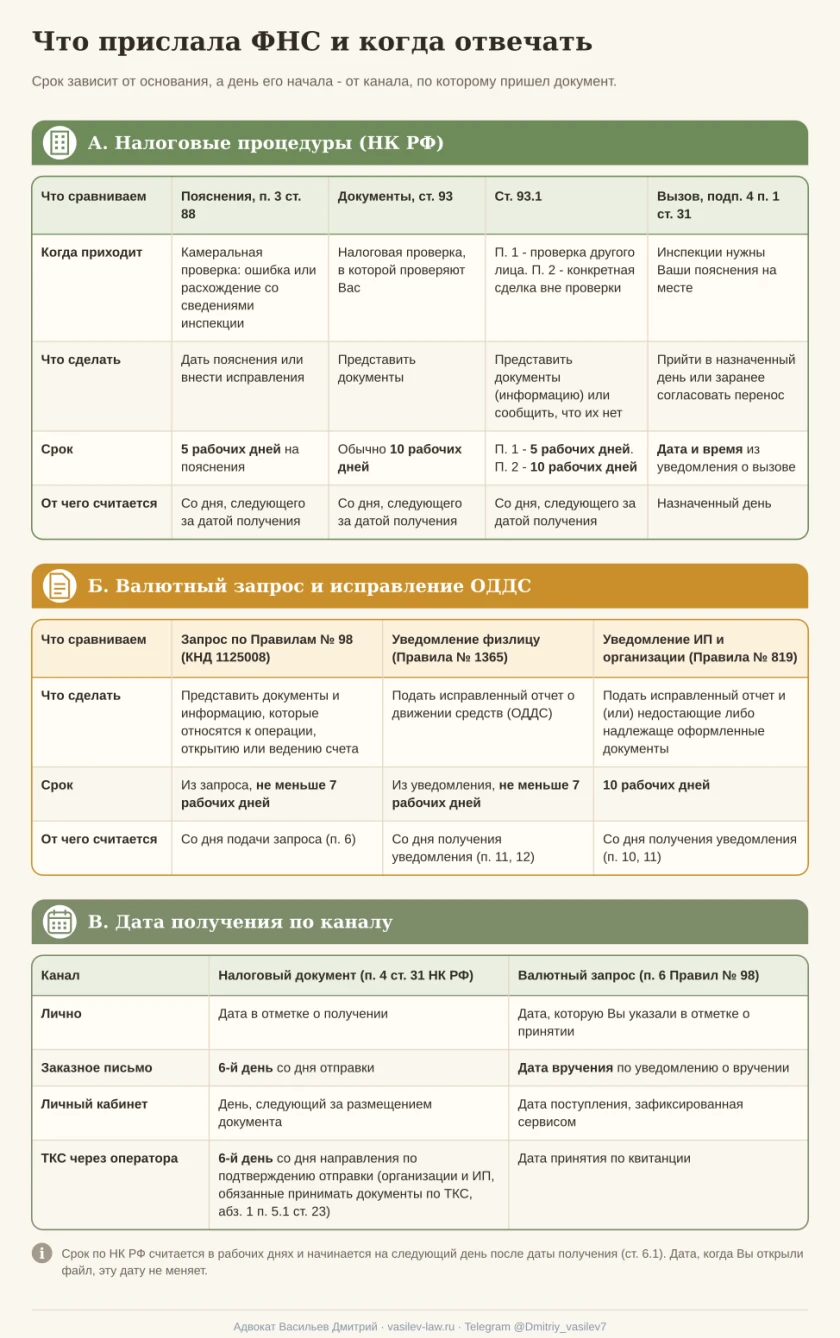
Когда ФНС присылает вам письмо, она в самом письме ссылается на основание для его направления. Статья и пункт, на которые ссылается инспекция, определяют, что от Вас требуется, в какой срок и с какого дня этот срок считается.
Чаще всего письмо налоговой по иностранному счету приходит по одному из шести оснований. От основания зависит, что от Вас требуется и к какому дню:
- Требование пояснений по п. 3 ст. 88 НК РФ. Приходит при камеральной проверке декларации, если инспекция нашла ошибку, противоречие или расхождение со своими сведениями. Пояснения подаются в течение 5 рабочих дней, либо в установленный срок вносятся исправления. Подтверждающие документы к пояснениям Вы вправе приложить сами, а истребовать их инспекция может в случаях, предусмотренных ст. 88 НК РФ, в том числе когда Кодекс требует приложить эти документы к декларации.
- Требование о представлении документов по ст. 93 НК РФ. Направляется проверяемому лицу в ходе налоговой проверки. Обычный срок - 10 рабочих дней со дня получения, для отдельных видов проверок закон устанавливает свои сроки.
- Требование по ст. 93.1 НК РФ. По п. 1 инспекция запрашивает документы о другом лице, которое она проверяет, срок - 5 рабочих дней. По п. 2 - документы или информацию о конкретной сделке вне проверки, срок - 10 рабочих дней. В те же сроки сообщается, что истребуемых документов у Вас нет.
- Вызов в инспекцию по подп. 4 п. 1 ст. 31 НК РФ. Это не запрос документов: в уведомлении о вызове указаны дата, время и место. Если прийти не получается, перенос или письменные пояснения вместо явки согласуйте с инспекцией заранее.
- Запрос органа валютного контроля по ст. 23 Закона № 173-ФЗ и Правилам, утвержденным постановлением Правительства РФ от 17.02.2007 № 98 (КНД 1125008). Инспекция запрашивает документы и информацию, которые относятся к валютной операции, открытию или ведению счета. Срок указан в самом запросе и не может быть меньше 7 рабочих дней со дня подачи запроса.
- Уведомление об исправлении отчета о движении денежных средств и иных финансовых активов (ОДДС). Физлицо подает исправленный отчет в срок из уведомления, который не может быть меньше 7 рабочих дней со дня его получения (п. 11 Правил № 1365). ИП по предпринимательскому счету и организация в течение 10 рабочих дней со дня получения уведомления подают исправленный отчет и (или) недостающие либо надлежаще оформленные подтверждающие документы (п. 10 Правил № 819).
Рекомендуемые формы уведомлений об исправлении ОДДС - КНД 1125120 для физлица и КНД 1125307 для организации и ИП (письмо ФНС России от 09.09.2020 № ВД-4-17/14591@).
Если пришло требование из налоговой по иностранному счету без ссылки на конкретную норму (такое правда бывает очень редко, это скорее ошибка ФНС) или пришло информационное письмо, срок ответа нельзя определить из названия. Оценивайте содержание: что именно просят и на каком полномочии.
Во втором случае из требования ФНС часто можно понять:
- В связи с чем возник вопрос. Например, часто налоговая ссылается на то, что требование направлено в связи с получением информации в рамках автоматического обмена налоговой информацией.
- Часто в письме налоговая указывает конкретные номера счетов, которые вызывают у неё вопросы.
- Также налоговая может ссылаться на конкретные нарушения, которые она хочет вам вменить, например, нарушение валютного законодательства.
- И если это письменное требование, а не просто уведомление о вызове, то, как правило, требование включает в себя перечень документов и информации, которую налоговая просит предоставить. Например, выписки по зарубежным банковским счетам, договоры с банками, информацию о том, являетесь ли вы налоговым резидентом, какие доходы получали, в каких странах есть ВНЖ и так далее.
Вот примеры реальных запросов из ФНС, которые мы получали с клиентами:
Пример запроса от валютного контроля:
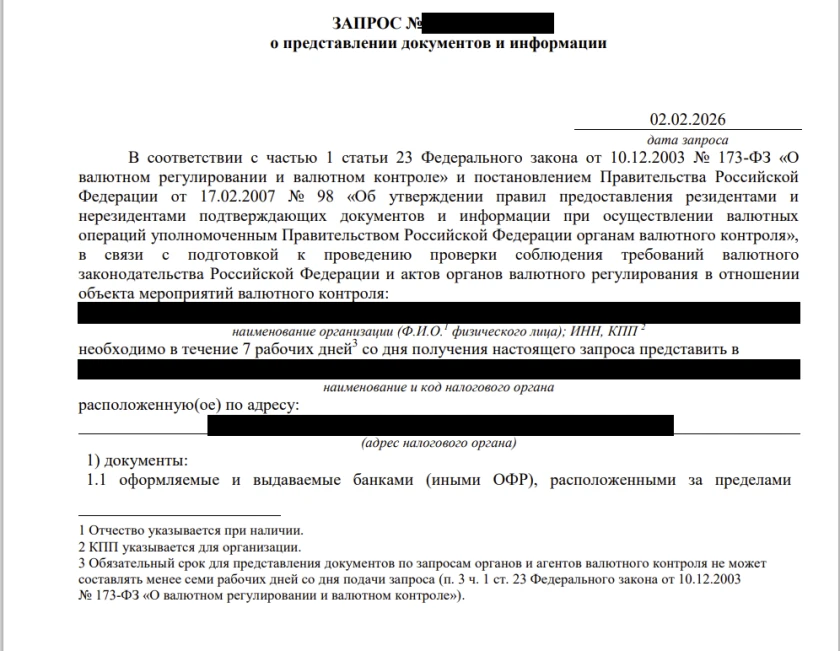
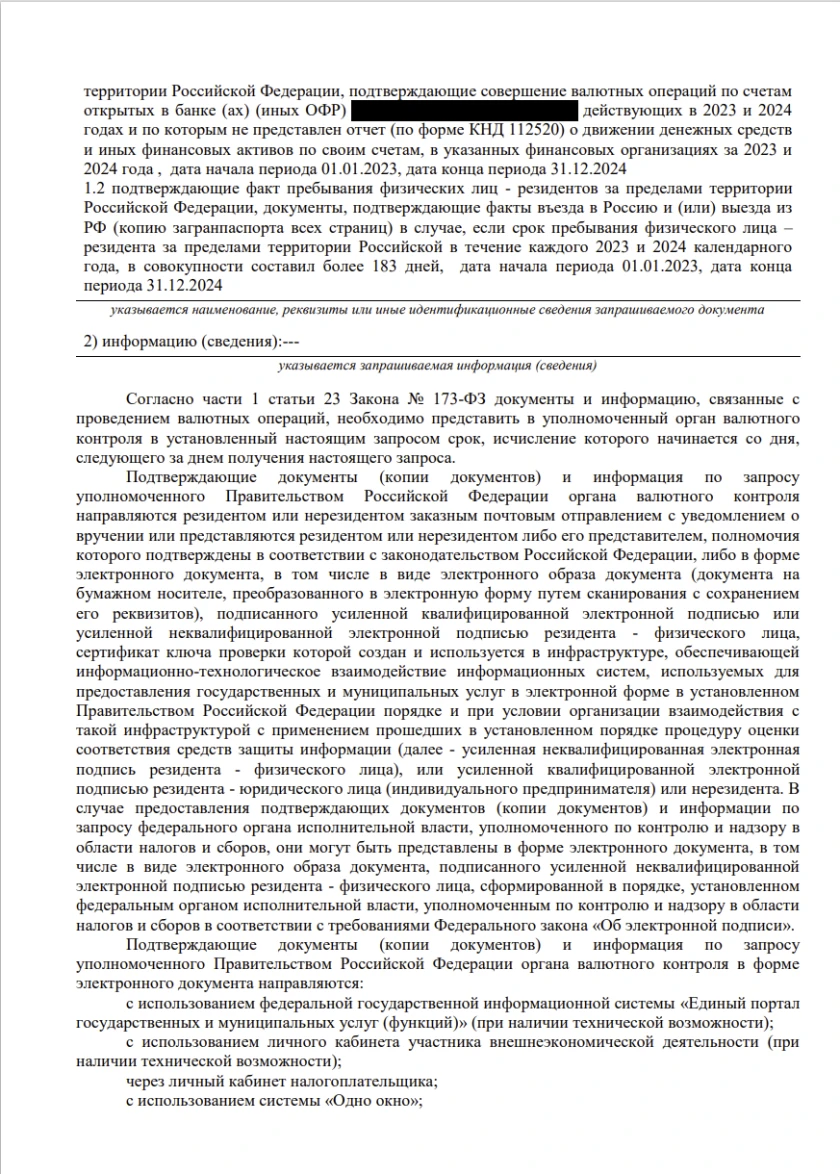
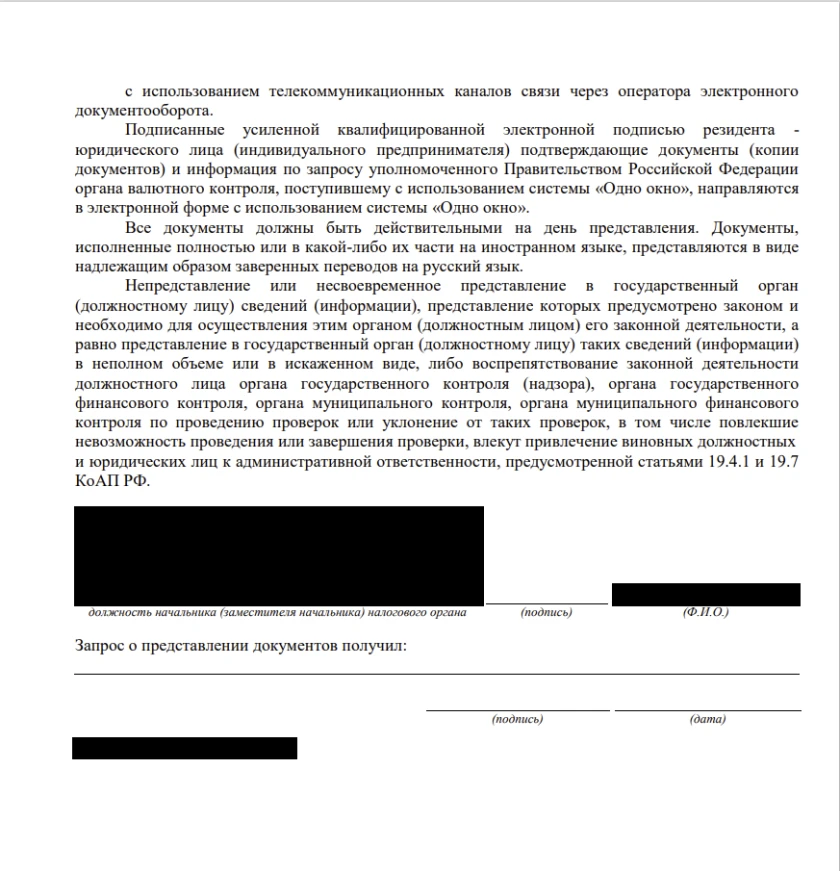
В примере выше, как вы понимаете, основной предмет проверки - это соблюдение требований валютного законодательства.
Вот еще один пример:
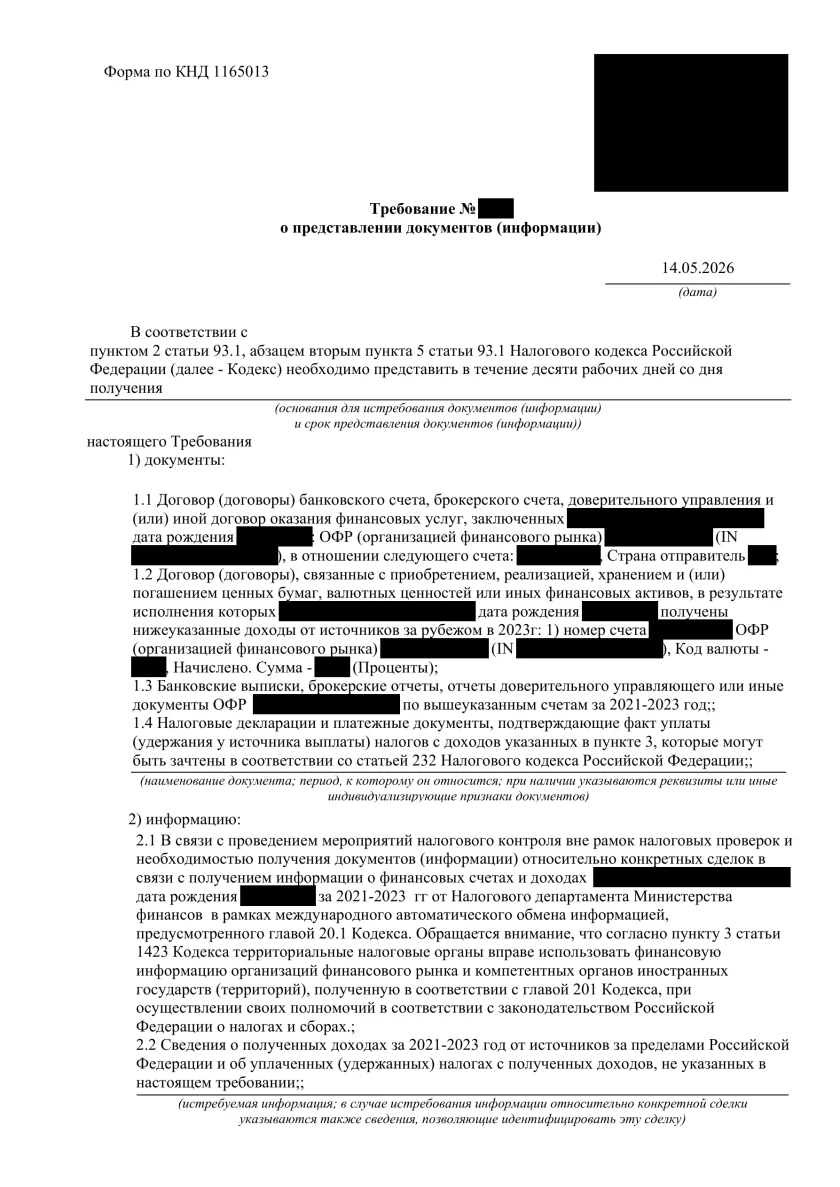
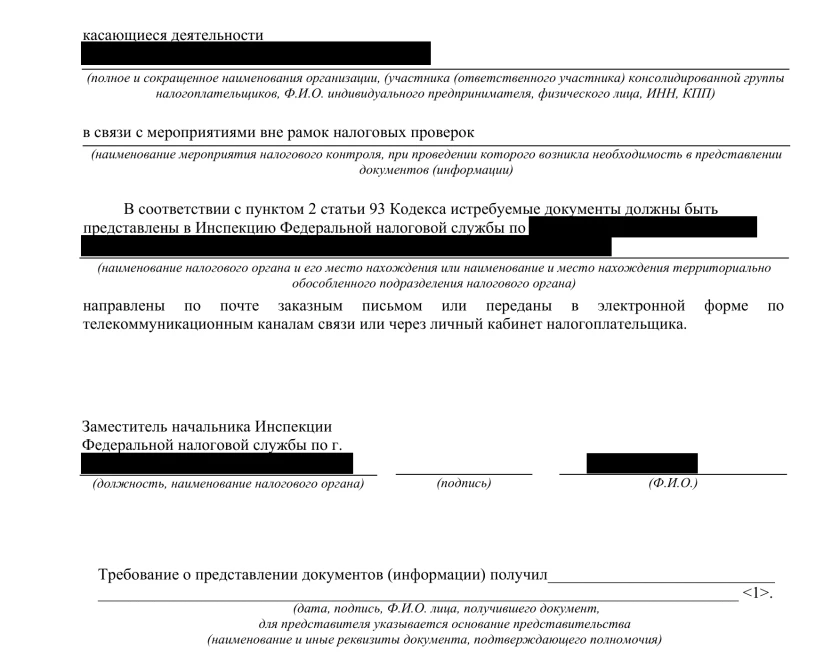
Что интересно, в примере выше, мы его получили в 2026 году, при том, что в нём указаны периоды с 2021-го по 2023 год. Связано это, правда, с тем, что налоговая в предыдущие годы запрашивала информацию, но клиент пропустил запросы и не предоставил ответ своевременно.
И вот еще один пример:
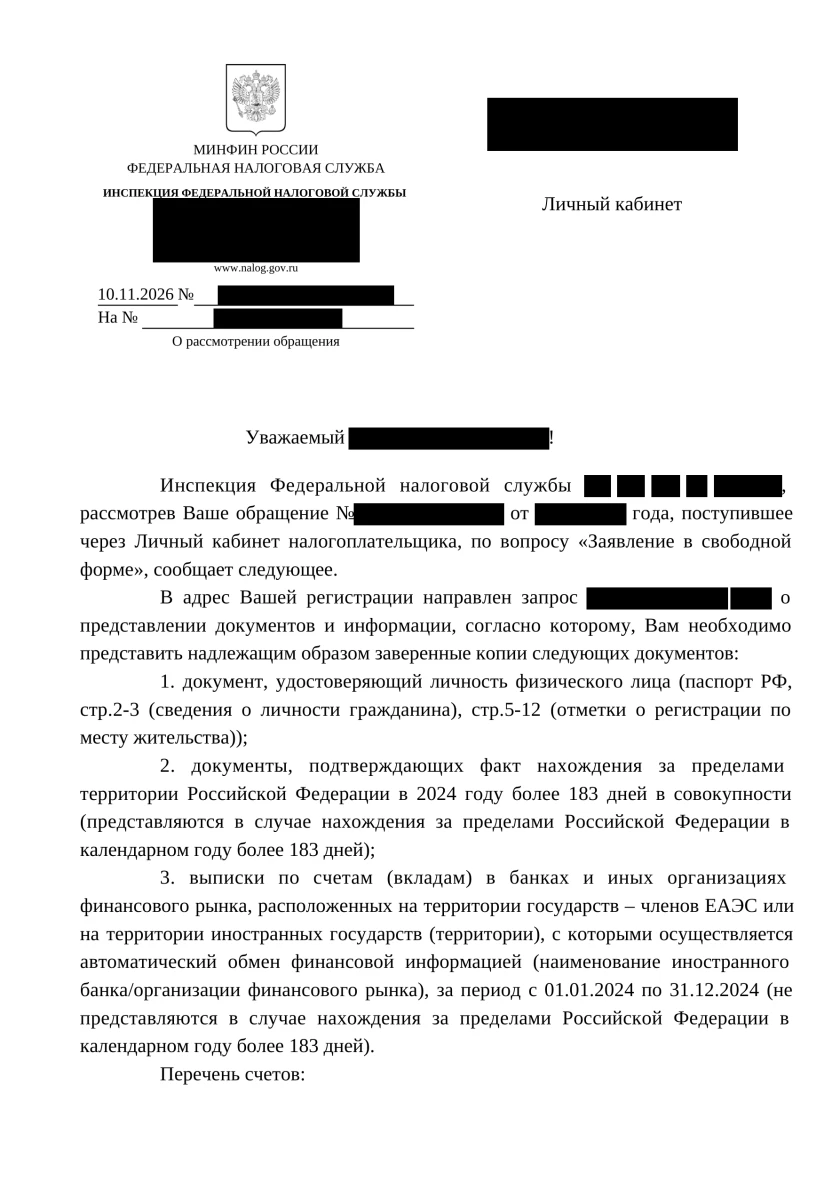
И ниже еще один пример:
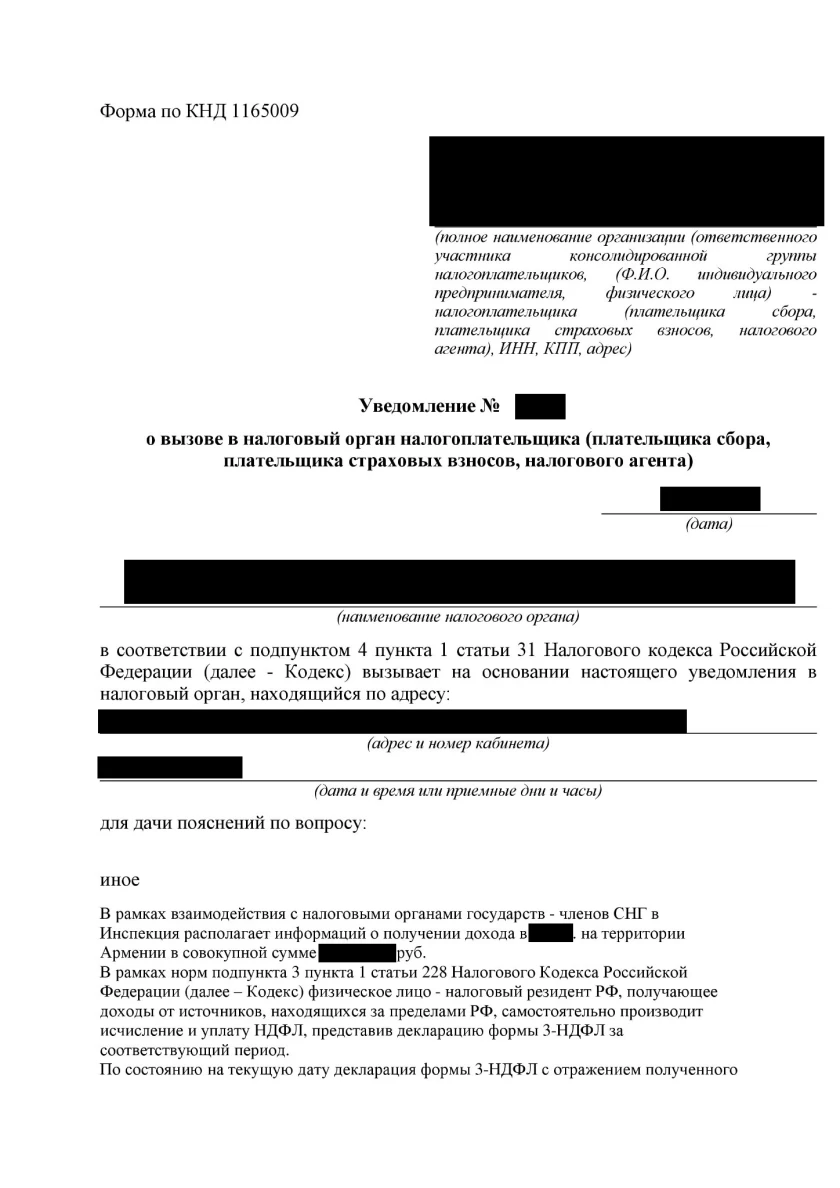
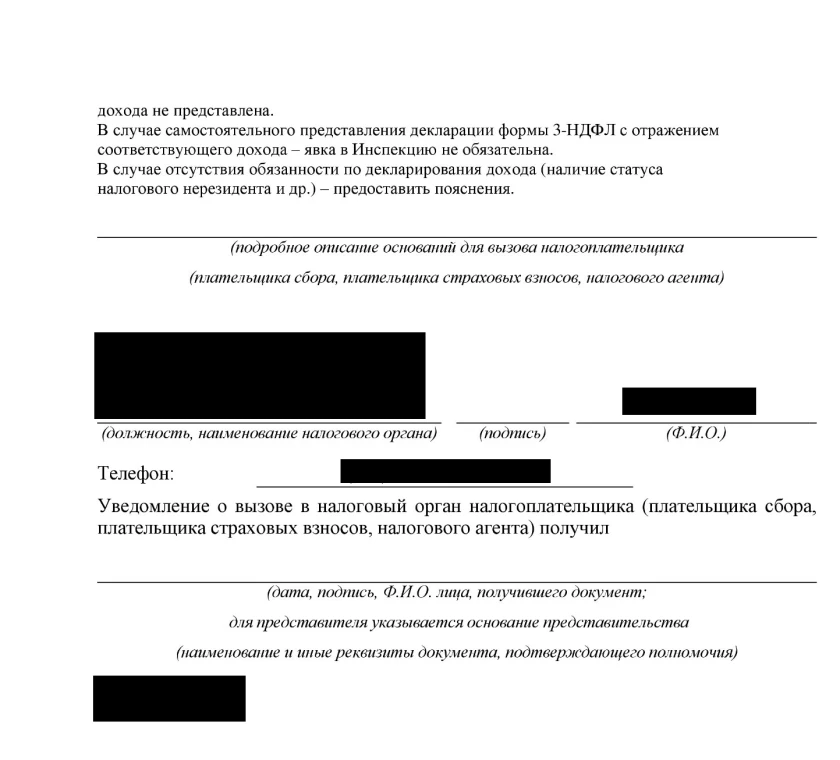
В примере выше причиной запроса стало получение информации в рамках автообмена между странами СНГ. Это к вопросу о том, что многие думают, что можно получать доходы, например, в Киргизии, которой официально нет в списке стран, с которыми осуществляется автоматический обмен и не платить налоги. Автообмен есть, просто он осуществляется не в рамках CRS, а в рамках протокола СНГ.
Дальше уже порядок ваших действий полностью зависит от ситуации. В первую очередь от того, какая информация есть у ФНС, какие нарушения вы допустили, какие штрафы за них грозят и так далее.
Если запрос пришел ИП (ИП тоже может иметь зарубежные счета), то все еще зависит о каком счете идет речь: от этого зависит, по каким правилам и в какой срок исправлять отчет по счету. Личный счет зарегистрированного ИП подчиняется Правилам, утвержденным постановлением Правительства РФ от 12.12.2015 № 1365, а счет, который используется в предпринимательской деятельности, - Правилам, утвержденным постановлением Правительства РФ от 28.12.2005 № 819. Какие Правила применяются, определяют назначение счета и его фактическое использование. По счету российской организации отчетность и документы представляет сама организация по Правилам № 819.
В какой срок нужно ответить на запрос ФНС по зарубежному счету?
Валютный запрос и налоговое требование различаются еще и тем, как считается дата получения. Срок по НК РФ исчисляется в рабочих днях, если в норме не сказано о календарных, и начинается на следующий день после даты получения (ст. 6.1 НК РФ).
Для налоговых документов дата получения определяется по п. 4 ст. 31 НК РФ:
- лично - дата, указанная в отметке о получении;
- заказным письмом - шестой день со дня отправки письма;
- через личный кабинет налогоплательщика - день, следующий за днем размещения документа в кабинете;
- по телекоммуникационным каналам связи (ТКС) через оператора - для организаций и ИП, обязанных принимать документы инспекции по ТКС, шестой день со дня направления, указанного в подтверждении даты отправки.
Для валютного запроса действует п. 6 Правил № 98, и днем подачи запроса считается:
- при заказном письме - дата вручения из уведомления о вручении;
- при личном вручении - дата, которую Вы или Ваш представитель указали в отметке о принятии запроса;
- через личный кабинет - дата поступления, которую зафиксировал сервис;
- по ТКС - дата принятия, указанная в квитанции.
По уведомлению об исправлении ОДДС день получения определяют п. 12 Правил № 1365 и п. 11 Правил № 819: через личный кабинет - дата, зафиксированная системой, по ТКС - дата принятия, указанная в квитанции о приеме, на бумаге - дата в расписке или в уведомлении о вручении.
Условный пример. Инспекция отправила заказное письмо во вторник, почта вручила его Вам в пятницу той же недели, праздников в эти дни нет. Если в письме налоговое требование, датой получения будет шестой рабочий день после отправки - среда следующей недели. Срок пойдет с четверга. Если в том же конверте валютный запрос, днем его подачи будет пятница - дата из уведомления о вручении. Одно и то же почтовое отправление дает две стартовые даты, поэтому срок считается только после того, как установлено основание.
Период, за который нужны документы, определяется самим запросом и мероприятием. Например, в выездную налоговую проверку, начатую с 01.01.2026 могут входить три календарных года, предшествующих году решения о проверке, и завершенные к дате решения налоговые периоды текущего года (п. 4 ст. 89 НК РФ). Это именно предел выездной проверки.
Если камеральную проверку декларации ведет уполномоченная инспекция и Вам направили уведомление об этом, пояснения и документы можно подать как в нее, так и в инспекцию, куда подана декларация (п. 1 ст. 88 НК РФ).
Откуда у инспекции вообще появляются данные о счете, я разбирал в статье о том, как ФНС получает сведения о зарубежных счетах.
2. Какие документы и пояснения подготовить?
В большинстве случаев запрос содержит конкретный перечень документов, которые вам нужно предоставить.
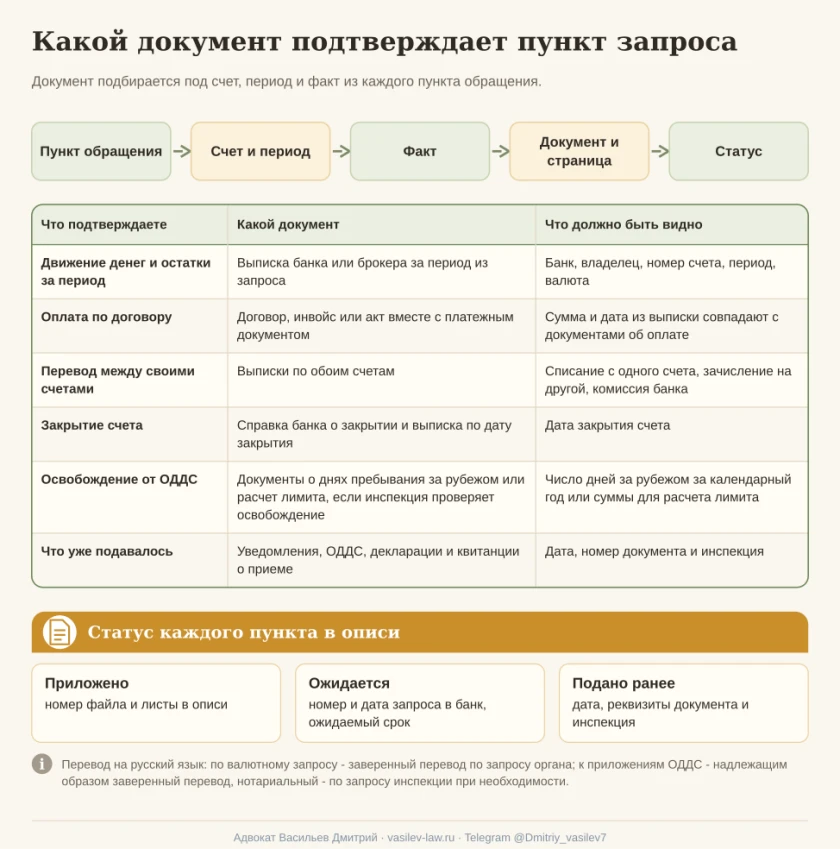
Каждый документ подтверждает свой факт:
- выписка банка или брокера - движение денег и остатки за период;
- договор, инвойс или акт вместе с платежным документом - основание конкретной оплаты, сумма и дата в них совпадают с выпиской;
- выписки по обоим счетам - перевод между Вашими собственными счетами: списание с одного и зачисление на другой;
- справка банка о закрытии и выписка по дату закрытия - что счет закрыт и с какой даты;
- документы о днях пребывания за рубежом или расчет лимита - освобождение от отчета о движении средств по счету (ОДДС), если инспекция проверяет именно его;
- ранее поданные уведомления, ОДДС, декларации и квитанции о приеме - что инспекции уже сообщалось и когда.
Само зачисление на счет еще не показывает, что Вы получили доход. Одна и та же сумма может быть переводом между своими счетами или оплатой по договору.
Также, разумеется, налоговая изначально может не знать, что какая-то сумма не является вашим доходом. Поэтому желательно изначально собрать документы, подтверждающие, что те или иные поступления не связаны с извлечением дохода, и обосновать это перед налоговой.
Условный пример. Налоговая запросила документы по переводам на иностранный счет и указала два зачисления по 5 000 долларов в марте.
Первое - Ваш перевод с собственного счета в другом банке: для него нужны выписки по обоим счетам, где видны списание, зачисление и комиссия банка. Второе - оплата заказчика по договору на разработку сайта: для него нужны договор, акт и платежный документ заказчика.
Если оплату получил ИП, как она учитывается в налогах, я разбирал в статье о том, как ИП платить налог с иностранного дохода.
Если налоговая запросила документы по иностранному счету без перечня операций, ответ строится исходя из предмета мероприятия, указанного в документе.
Если налоговая запросила выписку по иностранному счету, способ ее получения зависит от банка и продукта. Например:
- Kaspi Gold, Казахстан. В приложении можно выбрать период и получить выписку в PDF (инструкция Kaspi).
- Emirates NBD, ОАЭ. Банк оказывает отдельную услугу authenticated statement - выписку на бланке банка со штампом (справка Emirates NBD).
Подойдет ли конкретный файл, зависит от того, что хочет ФНС и от самой выписки. В ней должны быть видны банк, владелец, номер счета, период и валюта, а электронный образ должен читаться целиком.
Требования к форме документов зависят от основания запроса:
- по валютному запросу документы представляются в подлиннике или в форме надлежащим образом заверенной копии (ч. 5 ст. 23 Закона № 173-ФЗ, п. 36 регламента, утвержденного приказом ФНС России № ММВ-7-17/418@). Если к операции или счету относится только часть документа, можно представить заверенную выписку из него. Заверенный перевод на русский язык представляется по запросу органа;
- по приложениям к ОДДС подтверждающие документы подаются в той же форме, что и отчет, на бумаге или в электронном виде, документы на иностранном языке - с надлежащим образом заверенным переводом, а нотариально заверенный перевод - по запросу инспекции при необходимости (п. 8 Правил № 1365, п. 7 Правил № 819);
- по налоговому требованию копии представляются по правилам ст. 93 НК РФ, а в электронном виде - через канал, который допускает эта процедура, с подписью, если норма ее требует.
Легализация нужна для иностранных официальных документов в случаях, установленных законом, а международный договор может от нее освобождать. Закон не требует, что каждую выписку иностранного коммерческого банка нужно апостилировать.
Перед отправкой сверьте подготовленный комплект с тем, что Вы уже подавали: уведомления о счете, ОДДС, декларации. Если выяснилось, что уведомление или отчет не подавались или поданы с ошибкой, их подают или исправляют по своим правилам, о которых я писал в статье про уведомления и отчеты по зарубежным счетам.
3. Что делать, если выписки или другого документа пока нет?
Сначала определите, какая из трех ситуаций у Вас. От этого зависит, что Вы направляете в инспекцию в пределах срока: сообщение об отсутствии документа, уведомление о невозможности с просьбой о дополнительном времени или ссылку на прежнюю подачу.
- Документа нет или он не относится к Вам. Например, счета в этом банке у Вас не было или у Вас не было конкретной упомянутой ФНС операции. Сообщите причину и приложите подтверждение: ответ банка, справку, выписку по Вашему счету. По требованию по ст. 93.1 НК РФ сообщение об отсутствии подается в те же 5 или 10 рабочих дней, что и сам ответ.
- Документ есть, но банк его еще готовит. Подайте в срок все, что уже есть. Для остального попросите дополнительное время по правилам своего документа: налогового требования или валютного запроса. Сохраните номер и дату своего запроса в банк и ответ банка с ожидаемым сроком.
- Документ уже подавался. По требованию о представлении документов по ст. 93 или 93.1 НК РФ его можно не представлять повторно, если в установленный срок уведомить инспекцию о прежней подаче и указать реквизиты документа, с которым он подан, и наименование инспекции (п. 5 ст. 93 НК РФ). Это правило не работает, если ранее подавались подлинники, которые Вам вернули, или документы утрачены вследствие непреодолимой силы.
По валютному запросу одни и те же документы не представляются повторно органу, который их непосредственно истребовал, пока не изменились сведения в них (ч. 5 ст. 23 Закона № 173-ФЗ), кроме утраты вследствие непреодолимой силы. Сверьте период и объем: выписка за другой год - это новый документ. По налоговому требованию можно сослаться и на подачу в другую инспекцию, указав ее наименование, а по валютному запросу повторно не подаются только документы, которые уже получил орган, истребовавший их.
При этом Ваше письмо в инспекцию о том, что банк задерживает выписку, автоматически срок не продлевает. Продлевает его только решение инспекции по уведомлению или заявлению, поданному по правилам своей процедуры.
По требованию о представлении документов (ст. 93 НК РФ) при невозможности представить документы в срок нужно не позднее дня, следующего за днем получения требования, письменно уведомить инспекцию (п. 3 ст. 93 НК РФ). В уведомлении указываются причины и срок, в течение которого Вы сможете представить документы. Форма уведомления по классификатору налоговой документации (КНД) - 1125045 (приказ ФНС России от 21.02.2024 № СД-7-2/148@).
Руководитель или заместитель руководителя инспекции в течение двух дней со дня получения уведомления продлевает срок или отказывает в продлении отдельным решением. По требованию по ст. 93.1 НК РФ уведомление подается в том же порядке, если эта статья не устанавливает иное. Продлить срок инспекция тоже вправе.
По валютному запросу действуют пп. 8 и 10 Правил № 98:
- заявление о продлении срока (КНД 1150111) с обоснованием причин подается до истечения срока, установленного в запросе;
- продлить срок можно один раз и не более чем на 30 календарных дней;
- решение о продлении или отказ направляется не позднее 3 рабочих дней, следующих за днем подачи заявления;
- если заявление отправлено заказным письмом, днем его подачи считается дата вручения органу из уведомления о вручении;
- если представить документы невозможно, направляется уведомление о невозможности (КНД 1150113) с причинами и при необходимости с документами, которые их подтверждают.
Пока решения о продлении нет, ориентируйтесь на исходный срок. Обязанность по валютному запросу считается исполненной, когда документы и информация из запроса представлены в полном объеме и в срок (п. 10 Правил № 98). Поэтому частичная подача вместе с заявлением или уведомлением фиксирует, что уже исполнено и что остается представить.
У уведомления об исправлении отчета о движении средств (ОДДС) свой срок: он указан в самом уведомлении для физлица или установлен п. 10 Правил № 819 для ИП и организации. Продление по налоговым правилам и по Правилам № 98 на этот срок не распространяется.
Условный пример. Валютный запрос по Правилам № 98 требует выписки по счету в банке ОАЭ за 2023-2025 годы, срок в запросе - до 30.11.2026. Выписки за 2024 и 2025 годы банк выдает онлайн, а за 2023 год готовит архивную по запросу. Банк принял запрос 18.11.2026 под № 4471 и сообщил, что выписка будет готова до 07.12.2026.
- Вы сразу, а не в последний день срока, направляете через личный кабинет ответ с выписками за 2024 и 2025 годы и договором об открытии счета.
- Вместе с ним подаете заявление о продлении срока по выписке за 2023 год до 10.12.2026 и прикладываете подтверждение банка: номер, дату запроса и ожидаемый срок.
- Пока решения нет, ориентиром остается 30.11.2026. Если срок продлен, выписку за 2023 год подаете до 10.12.2026. Если инспекция откажет в продлении, до 30.11.2026 направляете уведомление о невозможности по выписке за 2023 год с ответом банка. То же уведомление нужно, если банк откажет или не успеет к новому сроку.
Если бы тот же архив требовался по налоговому требованию по ст. 93 НК РФ, уведомление по форме КНД 1125045 нужно было бы подать не позднее дня, следующего за днем получения требования.
4. Как отправить ответ и подтвердить его подачу?
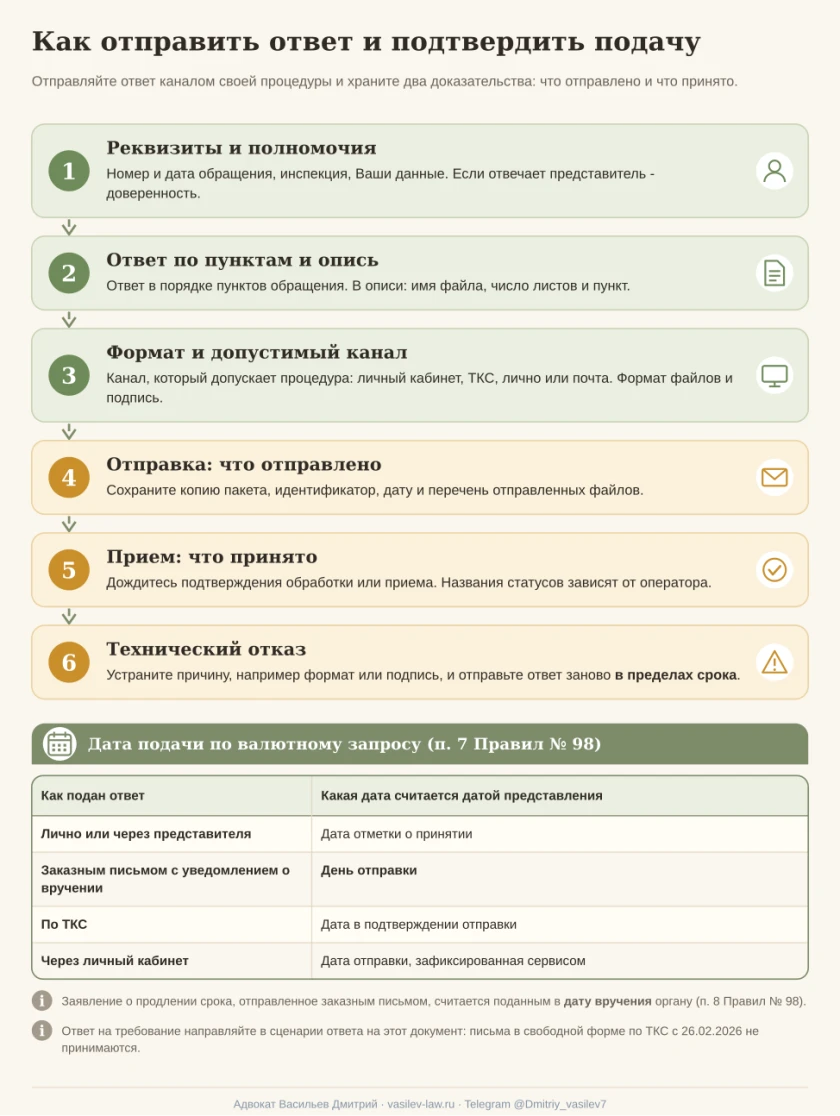
Ответить налоговой по иностранному счету нужно тем способом, который допускает процедура обращения, и сохранить два доказательства: что именно Вы отправили и что инспекция это приняла.
В пакет ответа входят:
- адресат: инспекция, направившая документ, и ее код, а при камеральной проверке в уполномоченной инспекции - она или инспекция, куда подана декларация;
- Ваши данные, а если отвечает представитель, его данные и доверенность;
- номер и дата обращения, на которое Вы отвечаете;
- ответ по пунктам в том же порядке, что и в обращении;
- опись приложений с именами файлов, количеством листов и пунктом, к которому относится каждый документ;
- переводы, если их требует процедура: к приложениям ОДДС - всегда, по валютному запросу - если орган запросил перевод;
- по недостающим документам - причина и ожидаемая дата, а при необходимости отдельная форма уведомления или заявления о продлении.
Условный пример описи к ответу на валютный запрос, в котором орган просил приложить заверенный перевод:
- «01_Ответ_по_пунктам.pdf» - 3 листа;
- «02_Выписка_счет_1234_2024.pdf» - пункт 1, 12 листов;
- «03_Выписка_счет_1234_2025.pdf» - пункт 1, 9 листов;
- «04_Перевод_выписок_2024-2025.pdf» - пункт 1, 21 лист;
- «05_Договор_об_открытии_счета.pdf» - пункт 2, 6 листов;
- «06_Подтверждение_запроса_в_банк_2023.pdf» - пункт 1, 1 лист.
Через личный кабинет или по телекоммуникационным каналам связи (ТКС) ответ направляется в сценарии ответа на конкретный документ, с привязкой к его номеру. Проверьте формат файлов, подпись и полномочия представителя. После отправки сохраните копию пакета и его идентификатор.
В электронном документообороте у ответа появляются две независимые записи:
- исходящее отправление - дата и время, идентификатор и перечень отправленных файлов;
- подтверждение обработки или приема - документ от инспекции о том, что ответ принят.
Названия статусов зависят от оператора. Если подтверждения приема нет, проверьте статус отправки: инспекция могла прислать уведомление об уточнении или технический отказ, например из-за формата или подписи. Технический отказ нужно устранить и отправить ответ заново в пределах срока.
С 26.02.2026 по ТКС не принимаются обращения в свободной форме (приказ ФНС России от 19.02.2026 № ЕД-1-26/114@). Ответ на требование направляется в сценарии ответа на этот документ, а письмо в свободной форме по ТКС инспекция не примет.
Если Вы обязаны подавать декларацию по НДС в электронной форме, пояснения к ней по п. 3 ст. 88 НК РФ представляются только по ТКС через оператора в установленном формате.
Лично или через представителя ответ подается со вторым экземпляром для Вас. На нем инспекция ставит отметку с датой, а состав приложений должен быть виден из описи.
Почтой ответ направляется, если процедура это допускает: заказным письмом, при необходимости с описью вложения и уведомлением о вручении. Сохраните кассовый чек, опись и уведомление о вручении. Налоговое уведомление о невозможности представить документы заказным письмом вправе направить только те, кто не обязан подавать декларации в электронной форме по п. 3 ст. 80 НК РФ.
По валютному запросу дата представления ответа определяется п. 7 Правил № 98:
- лично или через представителя - дата отметки о принятии;
- заказным письмом с уведомлением о вручении - день отправки;
- по ТКС - дата в подтверждении отправки;
- через личный кабинет - дата отправки, зафиксированная сервисом.
Поэтому заявление о продлении ближе к концу срока удобнее подать через личный кабинет или лично.
Исправленный отчет о движении средств (ОДДС) подается тем способом и по той форме, которые установлены для самого отчета. Письмо с пояснениями его не заменяет.
5. Когда требование можно уточнить или оспорить?
Уточнять требование стоит, когда из него нельзя понять основание, счет, период или операцию. Оспаривать - когда требование нарушает Ваши права, например истребует документы вне проверки без сведений, по которым можно определить сделку.
Для уточнения направьте в инспекцию письмо, в котором укажите номер и дату требования, пункт, который вызывает вопрос, и чего не хватает: номера счета, периода, операции или указания на сделку. Попросите конкретизировать этот пункт. По той части, которую можно определить, ответьте в срок, а при наличии оснований подайте уведомление о невозможности или заявление о продлении. Письмо отправьте лично, почтой или через личный кабинет.
Где проходит граница, хорошо видно по двум опубликованным решениям ФНС России по жалобам на требования по п. 2 ст. 93.1 НК РФ:
- Решение № КЧ-2-9/1346@. Требование не содержало сведений о первичных документах и иных данных, позволяющих определить конкретную сделку. ФНС отменила требование и напомнила, что вне проверки инспекция должна исходить из целесообразности, разумности и обоснованности (карточка решения).
- Решение № КЧ-4-9/17378@. В требовании были указаны контрагент, период - 2 квартал 2021 года, счет-фактура и виды работ. ФНС признала сделку определимой по совокупности этих признаков, а привлечение к ответственности за непредставление документов и информации оставила в силе (карточка решения).
Решения вынесены не по зарубежным счетам, но показывают критерий п. 2 ст. 93.1 НК РФ: номер договора не обязателен, если по совокупности признаков ясно, о какой сделке речь. Широкий период сам по себе требование не порочит.
Маршрут защиты зависит от того, что именно Вы оспариваете:
- Налоговое требование или действия инспекции. Жалоба подается в вышестоящий налоговый орган через инспекцию, которая вынесла требование (ст. 137-139 НК РФ), в течение года со дня, когда Вы узнали или должны были узнать о нарушении своих прав. Подача жалобы не приостанавливает исполнение требования, приостановить его может суд по правилам процессуального закона.
- Действия должностных лиц при валютном контроле. Жалоба подается в вышестоящий орган по правилам валютного контроля. Сама жалоба срок ответа на запрос не переносит. Приостановить действие запроса может суд по ходатайству, если запрос оспаривается в суде.
- Постановление по делу об административном правонарушении. Оно обжалуется по правилам гл. 30 КоАП РФ в собственный срок, поэтому дату получения копии постановления сохраните сразу.
Последствия неответа тоже зависят от основания:
- по ст. 93 НК РФ непредставление документов влечет штраф 200 рублей за каждый документ (п. 1 ст. 126 НК РФ);
- по ст. 93.1 НК РФ непредставление документов квалифицируется по ст. 126, а несообщение информации - по ст. 129.1 НК РФ;
- по п. 3 ст. 88 НК РФ непредставленные пояснения квалифицируются по ст. 129.1, если не подана уточненная декларация и нет оснований для ст. 126;
- по отчету о движении средств (ОДДС) и обязательным подтверждающим документам применяются ч. 6, 6.1-6.3 ст. 15.25 КоАП РФ в зависимости от нарушения.
Отдельный случай - валютный запрос, которым инспекция проверяет, освобождены ли Вы от ОДДС, потому что провели за рубежом более 183 дней в календарном году (ч. 8 ст. 12 Закона № 173-ФЗ). По письму ФНС России от 12.11.2025 № ШЮ-4-17/10137@ непредставление документов по такому запросу квалифицируется по ст. 19.7 КоАП РФ, а квалификацию по ч. 6 ст. 15.25 КоАП РФ ФНС считает неправомерной.
По ст. 19.7 гражданину грозит предупреждение или штраф от 100 до 300 рублей. По другим запросам состав определяется по предмету запроса и конкретному нарушению.
Если срок уже пропущен, сохраните все даты: получения документа, запроса в банк, ответа банка, фактической подачи. Подайте то, что есть, как можно раньше и объясните причины задержки с подтверждающими документами. Поздняя подача, уточнение или уважительная причина сами по себе не означают, что дело прекратят, но именно эти документы понадобятся для защиты.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).