[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам с международным налоговым планированием: определяю налоговое резидентство, считаю личные налоги в разных странах и готовлю декларации по иностранным доходам.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про налоги в Армении для россиян, которые туда переехали.
Статья поможет, если Вы оказались в одной из таких ситуаций:
- работаете по найму в армянской компании и хотите понять, сколько получите на руки;
- живете в Армении и продолжаете работать удаленно на российского работодателя;
- сдаете квартиру в России или в Армении, получаете проценты по вкладу или дивиденды;
- остаетесь налоговым резидентом России, но получаете доход в Армении.
Если коротко, базовая ставка подоходного налога в Армении 20%, а для дивидендов, процентов по вкладам и аренды ставки ниже. С зарплаты от армянского работодателя налог за Вас удерживает он, а с дохода без армянского налогового агента, например с зарплаты от российской компании или аренды от частного лица, Вы подаете годовой расчет сами.
Также напоминаю, что ранее у меня вышли статьи:
Краткое содержание:
- Какой подоходный налог в Армении платит физлицо?
- Какие доходы облагаются у резидента и нерезидента Армении?
- Какие налоги на зарплату в Армении платит физлицо?
- Как платить налог на дивиденды, проценты и аренду?
- Когда физлицу подавать декларацию в Армении?
- Какие налоговые обязанности остаются в России?
1. Какой подоходный налог в Армении платит физлицо?
Базовая ставка подоходного налога в Армении для физического лица составляет 20% (ст. 150 ч. 1 Налогового кодекса Армении, далее НК Армении). По ней облагаются зарплата и большинство других личных доходов. Ставки подоходного налога в Армении для отдельных видов дохода ниже: дивиденды облагаются по ставке 5%, проценты по банковскому вкладу и аренда по ставке 10%, а некоторые доходы, например подарок от физлица на условиях кодекса, в облагаемую базу не входят.
Налог на доходы физических лиц в Армении в Налоговом кодексе называется подоходным налогом, это аналог российского НДФЛ.
Условия и исключения по дивидендам, процентам, аренде и продаже собраны в одной таблице в разделе 4 о налоге на дивиденды, проценты и аренду.
Какой НДФЛ в Армении в 2026 году заплатите именно Вы, определяется в три шага. Сначала устанавливается, какие Ваши доходы Армения вообще облагает: это зависит от налогового статуса и источника дохода. Затем по виду дохода выбирается ставка. А от того, кто выплачивает доход, зависит, удержат ли налог за Вас или расчет и уплату придется сделать самому в установленный срок.
2. Какие доходы облагаются у резидента и нерезидента Армении?
Резидент Армении платит подоходный налог с доходов из Армении и из-за рубежа, нерезидент только с доходов из армянских источников (ст. 140-144 НК Армении). Поэтому сначала определяется налоговый статус по армянскому кодексу, а затем источник каждого дохода.
Статус резидента Армении для подоходного налога, определяется по ст. 25 НК Армении: это человек, который провел в Армении 183 дня и больше за налоговый год либо чей центр жизненных интересов находится в Армении. Гражданство и вид на жительство (ВНЖ) на этот статус не влияют.
Как облагается зарубежный доход в Армении, зависит от статуса. У резидента зарплата от иностранного работодателя, аренда российской квартиры, проценты и дивиденды из-за рубежа входят в армянскую базу. Если такой доход выплатил не армянский налоговый агент, резидент сам подает по нему годовой расчет. У нерезидента зарубежный доход в Армении не облагается.
При этом резидент учитывает исключения из облагаемого дохода, вычеты и льготы, а предпринимательский доход облагается по своему режиму.
2.1. Как россиянину посчитать 183 дня и определить центр жизненных интересов в Армении?
Налоговый год в Армении совпадает с календарным. Резидентом за год Вы становитесь, если провели в Армении 183 дня и больше, причем дни въезда и выезда считаются днями пребывания в Армении. Второй, самостоятельный критерий: центр жизненных интересов в Армении, то есть в Армении сосредоточены Ваши семейные или экономические интересы. Кодекс прямо называет признаки: в Армении находятся Ваш дом или иное жилье, семья, основное место профессиональной или иной деятельности.
Если выполнен любой из критериев, статус резидента действует за весь налоговый год, а не с даты, когда набралось 183 дня (ст. 25 НК Армении, разъяснение Комитета государственных доходов Армении (КГД) о налоговом статусе).
Допустим, Вы въехали в Армению 10 марта 2026 года и до конца года выезжали только на две недели. Дней пребывания набралось больше 183, значит, Вы резидент Армении за весь 2026 год, включая январь и февраль, когда еще жили в России.
ВНЖ сам по себе резидентом для налога Вас не делает: это факт миграционного статуса. Но от ВНЖ зависят три удержания из зарплаты: пенсионный платеж, гербовый сбор и медицинское страхование.
Армянский и российский статусы определяются независимо. Если по российским правилам Вы тоже налоговый резидент, страна резидентства для соглашения об избежании двойного налогообложения определяется по своим критериям. В статье соглашения о зарплате есть свой порог 183 дня в календарном году, он применяется независимо от армянского статуса.
2.2. Какие доходы Армения считает местными, а какие зарубежными?
Зарплата считается доходом из армянского источника, если трудовой договор заключен с армянским резидентом либо с иностранной компанией через ее постоянное учреждение (ПУ) в Армении. ПУ в армянском кодексе соответствует российскому постоянному представительству.
Отсюда практическое следствие для удаленной работы. Если Вы нерезидент Армении и из квартиры в Ереване работаете на иностранного работодателя, такая зарплата становится армянской, если работодатель отнес ее к расходам своего зарегистрированного ПУ в Армении или Вы участвуете в деятельности этого ПУ. Если же Вы резидент Армении, зарубежная зарплата входит в Вашу армянскую базу в любом случае.
Источник дивидендов, процентов, аренды и других пассивных доходов определяется по ст. 107 и 144 НК Армении. Например, аренда квартиры в Ереване относится к армянскому доходу, а аренда квартиры в Москве к зарубежному.
3. Какие налоги на зарплату в Армении платит физлицо?
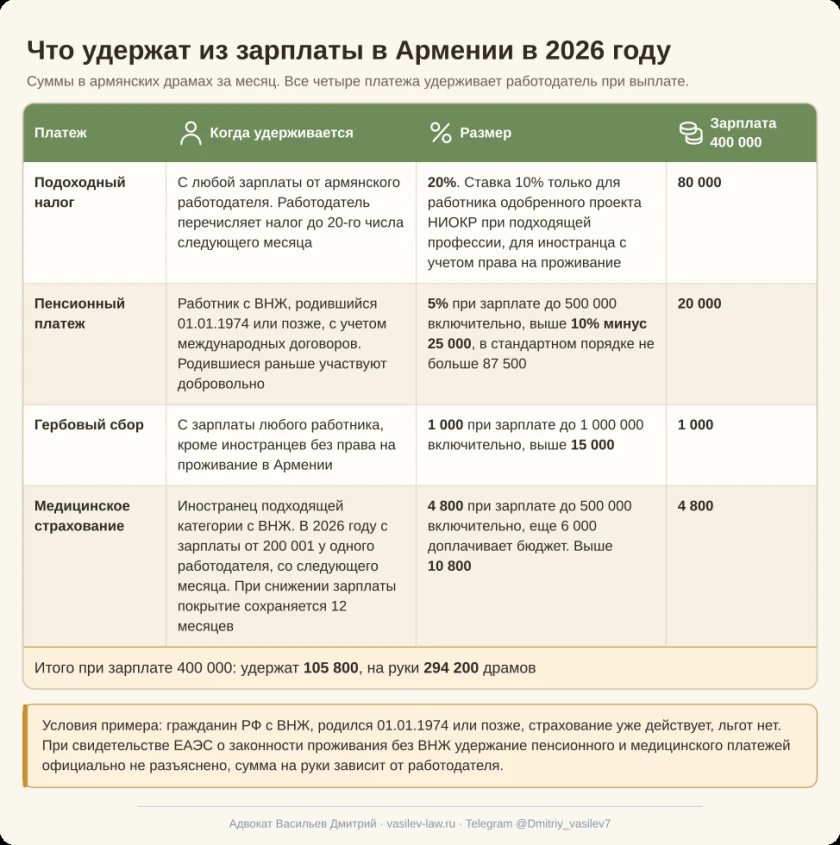
Из зарплаты в Армении удерживают четыре отдельных платежа: подоходный налог 20%, социальный платеж в накопительную пенсионную систему (далее пенсионный платеж), гербовый сбор и взнос на медицинское страхование. Подоходный налог с зарплаты от армянского работодателя удерживается независимо от Вашего налогового статуса, а три остальных платежа зависят от ВНЖ, года рождения и размера зарплаты. Все четыре удерживает работодатель при выплате зарплаты, сами Вы их не перечисляете.
3.1. Кто удерживает подоходный налог из зарплаты в Армении?
Подоходный налог с зарплаты удерживает армянский работодатель как налоговый агент. Он рассчитывает налог по ставке 20%, сдает расчет и перечисляет налог в бюджет до 20-го числа следующего месяца (ст. 152, 156 и 158 НК Армении). По Вашему запросу работодатель выдает справку о выплаченном доходе и удержанном налоге (ст. 157). Такая справка нужна, если доход придется показать в декларации или подтвердить армянский налог для зачета в России.
3.2. Какие пенсионный, гербовый и медицинский платежи удержат из зарплаты в Армении?
Кроме подоходного налога, работодатель может удержать еще три платежа. У каждого свои условия, поэтому у двух сотрудников с одинаковой зарплатой сумма на руки может отличаться:
- Пенсионный платеж. Обязателен для работника с ВНЖ, родившегося 1 января 1974 года или позже, с учетом международных договоров (ст. 5-7 Закона о накопительных пенсиях HO-244-N). При зарплате до 500 000 драмов включительно он составляет 5%, при большей зарплате 10% минус 25 000 драмов. База ограничена 15 минимальными зарплатами по 75 000 драмов, то есть 1 125 000 драмов, поэтому платеж не превышает 87 500 драмов в месяц, если работник не отказался от этого ограничения по заявлению. Родившиеся раньше участвуют добровольно.
- Гербовый сбор. Его взимают по закону о возмещении вреда военнослужащим HO-245-N (ст. 11-13, в редакции HO-477-N). При зарплате до 1 000 000 драмов включительно удерживают 1 000 драмов в месяц, при большей 15 000 драмов. Иностранцы без права на проживание в Армении от сбора освобождены (ст. 11 ч. 2 п. 3).
- Медицинское страхование. Закон о всеобщем медицинском страховании HO-459-N распространяется на иностранцев подходящих категорий с ВНЖ (ст. 11, 13, 45-46). При зарплате до 500 000 драмов включительно из нее удерживают 4 800 драмов, еще 6 000 драмов доплачивает бюджет, при большей зарплате удерживают 10 800 драмов.
В 2026 году в систему включается работник с зарплатой от 200 001 драма у одного работодателя. Если такая зарплата достигнута в период с января по ноябрь, страхование начинается со следующего месяца, а при последующем снижении зарплаты действует правило о сохранении покрытия 12 месяцев.
Отдельно про россиян, которые работают в Армении без ВНЖ, только со свидетельством о законности проживания трудящегося из государства Евразийского экономического союза (ЕАЭС). Такое свидетельство и ВНЖ оформляются по разным процедурам. Соглашение о пенсионном обеспечении трудящихся государств ЕАЭС включает армянскую накопительную систему и предусматривает для трудящегося равные условия (ст. 1-3), а медицинский закон называет иностранцев с ВНЖ.
Разберем на условном примере, сколько налог с зарплаты в Армении и остальные удержания составят за месяц. Допустим, Вы гражданин РФ с армянским ВНЖ, родились 1 января 1974 года или позже и работаете в армянской компании с зарплатой 400 000 драмов в месяц. Медицинское страхование у Вас уже действует, специальной ставки и льгот нет. Тогда из зарплаты удержат:
- подоходный налог: 400 000 × 20% = 80 000 драмов;
- пенсионный платеж: 400 000 × 5% = 20 000 драмов;
- гербовый сбор: 1 000 драмов;
- медицинское страхование: 4 800 драмов.
Всего удержат 105 800 драмов, на руки Вы получите 294 200 драмов. Результат меняется вместе с условиями: без обязательного пенсионного платежа, например при рождении до 1974 года и без добровольного участия, на руки останется на 20 000 драмов больше, а при зарплате свыше 500 000 драмов медицинский взнос составит 10 800 драмов.
4. Как физлицо платит налог на дивиденды, проценты и аренду в Армении?
Налог на дивиденды в Армении для физлица составляет 5%, проценты по банковскому вкладу облагаются по ставке 10%, иные проценты по общей ставке 20%, а аренда по ставке 10% с повышением на части годового дохода сверх 60 млн драмов. Продажа собственного имущества обычному физлицу, подарки и наследство от физлица при условиях кодекса в облагаемый доход не входят (ст. 147, 149 и 150 НК Армении).
Если доход выплачивает армянский налоговый агент, налог удерживает он, а с дохода без агента, например с аренды от частного лица или с процентов и дивидендов из-за рубежа, Вы подаете годовой расчет сами.
4.1. Какой налог на дивиденды и проценты платит физлицо в Армении?
Дивиденды облагаются по ставке 5% с учетом вычетов и исключений ст. 149 НК Армении. Если дивиденды платит Ваше армянское ООО на общем режиме, прибыль сначала облагается налогом на прибыль 18%, и только потом с дивиденда удерживается 5%. Вместе это 22,1% первоначальной прибыли. Как ООО распределяет прибыль и какие обязанности возникают у владельца из России, я разбирал в статье налоги ООО в Армении для владельцев из России.
Проценты по банковскому вкладу и предусмотренным кодексом долговым бумагам облагаются по ставке 10%. Иные проценты, в том числе по обычному займу между физлицами, облагаются по общей ставке 20% с учетом ст. 149. Возврат самой суммы займа доходом не является, если обязательство вернуть ее сохраняется (ст. 147 ч. 1 п. 19).
Дивиденды российской компании резидент Армении тоже включает в армянскую базу по ставке 5%, а российский налог с них засчитывается в пределах армянского.
4.2. Сколько физлицо платит с аренды в Армении?
С аренды физлицо платит 10%. Если совокупная аренда за налоговый год превышает 60 млн драмов, с части сверх этого порога платится еще 10%, то есть 20% только на превышение. Например, при доходе от аренды 70 млн драмов за год основной налог по ставке 10% составит 7 млн драмов. Дополнительно с суммы превышения 60 млн драмов начисляется еще 10%, то есть 1 млн драмов. Общая сумма налога составит 8 млн драмов.
Если арендатор выступает налоговым агентом, налог удерживает он. Если квартиру снимает частное лицо, агента нет: по облагаемой аренде Вы подаете годовой расчет сами, порядок разобран в разделе 5 о декларации физлица.
Для местной аренды есть еще одно условие. Чтобы сдача своей недвижимости в Армении считалась для налога непредпринимательской, ст. 407 ч. 7 п. 2 НК Армении требует одного из трех оснований:
- государственной регистрации прав, возникающих из сделки;
- расчета подоходного налога по этому доходу в порядке НК Армении;
- заявления о праве на доход в течение пяти дней, считая со дня, следующего за днем фактического возникновения права.
Порядок и форма заявления установлены приказом КГД от 01.12.2023 № 1263-Н. Заявление подается электронно, до готовности программного обеспечения допускается бумажная подача. Когда право на доход прекращается, подается отдельное заявление, тоже в пятидневный срок (разъяснение КГД). Расчет налога или заявление решают только налоговый вопрос и действительность самого договора аренды не подтверждают.
Для квартиры в России три основания ст. 407 не нужны: такая аренда облагается в Армении по той же ставке 10%, а российский налог с нее засчитывается в пределах армянских 10%.
4.3. Как в Армении облагаются продажа личного имущества, подарки и наследство?
Доходы от продажи собственного имущества обычному физлицу (ст. 147 ч. 1 п. 16 НК Армении), а также подарки и наследство от физлица (п. 13) при соблюдении условий кодекса не включаются в налогооблагаемый доход. Поэтому подоходный налог с таких доходов не уплачивается. Исключения касаются указанной в кодексе недвижимости застройщика и отдельных криптоактивов. Если продажа облагается, применяется общая для этой категории ставка 10% с облагаемой суммы, а для специальных случаев кодекс устанавливает отдельные ставки и базы (ст. 150 ч. 5-9 и 11).
Поэтому до сделки важны два факта: кто покупатель (обычное физлицо или нет) и что именно продается.
5. Когда физлицу подавать декларацию в Армении?
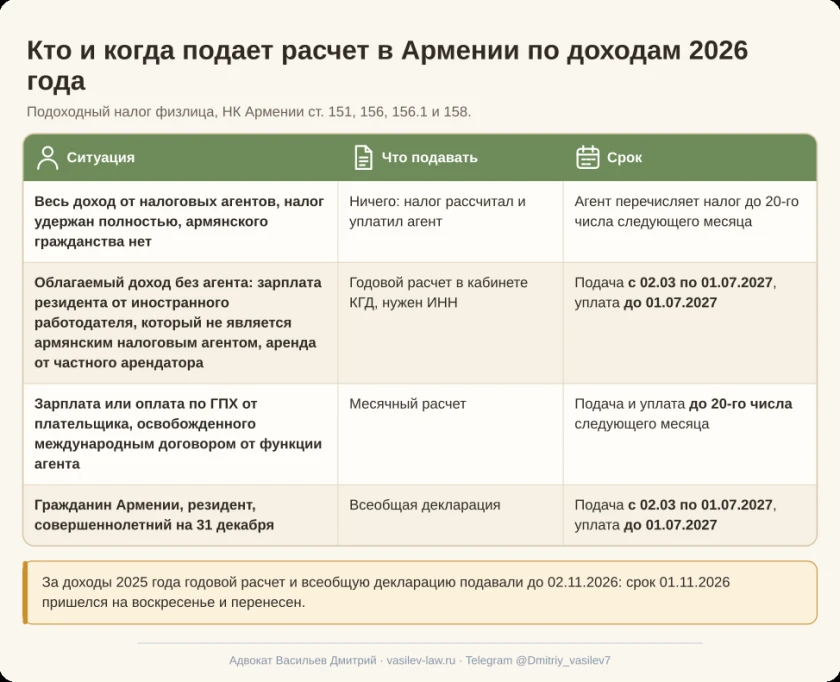
Подавать расчет в Армении нужно не каждому физлицу. Декларацией по подоходному налогу для иностранца служит годовой расчет подоходного налога, а всеобщую декларацию о доходах подают только граждане Армении. Если весь доход прошел через налогового агента и налог удержан полностью, иностранцу подавать ничего не нужно. Годовой расчет подают физлица с облагаемым доходом без агента, отдельный месячный расчет нужен в узком случае, а всеобщую декларацию подают граждане Армении, которые являются резидентами.
За доходы 2026 года годовой расчет и всеобщая декларация подаются с 2 марта по 1 июля 2027 года, а налог уплачивается до 1 июля 2027 года.
Варианты такие:
- Полное удержание агентом. Налог рассчитывает и уплачивает тот, кто выплатил доход (ст. 151 ч. 1, 152, 156 ч. 1 и 158 ч. 1 НК Армении).
- Годовой расчет без агента. Его подает физлицо с облагаемым доходом, который не прошел через агента, например резидент с зарплатой от иностранного работодателя, который не является армянским налоговым агентом и не освобожден международным договором от этой функции, или получатель аренды от частного арендатора (ст. 151 ч. 3 и 156 ч. 4 п. 2).
- Месячный расчет. Нужен по зарплате или оплате работ и услуг по гражданско-правовому договору (ГПХ) от плательщика, которого международный договор освобождает от функции налогового агента. Расчет подается и налог уплачивается до 20-го числа следующего месяца (ст. 151 ч. 2, 156 ч. 4 п. 1 и 158 ч. 2).
- Всеобщая декларация. Ее подают резиденты Армении, у которых на 31 декабря есть армянское гражданство, кроме несовершеннолетних на эту дату (ст. 156 ч. 4.1 и 156.1).
5.1. Нужна ли декларация иностранцу, если налог удержал агент в Армении?
Не нужна, если у Вас нет армянского гражданства, весь доход получен от налоговых агентов и налог с него удержан полностью. Самостоятельного основания для подачи в этом случае нет, удержания видны в справке работодателя.
Всеобщая декларация касается совершеннолетнего гражданина Армении, который является резидентом. Гражданство и возраст проверяются на 31 декабря года дохода, поэтому россиянин, получивший армянское гражданство в течение года, при резидентстве подает всеобщую декларацию уже за этот год. Освобождение дохода от налога и обязанность отразить его в такой декларации определяются по разным нормам: необлагаемый доход не обязательно выпадает из декларации.
Если кроме дохода от агента у Вас появился доход без агента, например зарплата от российского работодателя при резидентстве в Армении, основание для годового расчета возникает по этому доходу.
5.2. Как иностранцу подать декларацию и заплатить налог в Армении без агента?
Иностранец с облагаемым доходом без агента подает годовой расчет электронно через личный кабинет КГД. Для этого нужны армянский идентификационный номер налогоплательщика (ИНН) и доступ в кабинет. За доходы 2026 года расчет подается с 2 марта по 1 июля 2027 года, налог уплачивается до 1 июля 2027 года.
Порядок действий такой:
- Получите ИНН и доступ в личный кабинет налогоплательщика по инструкции КГД для иностранцев.
- Заполните годовой расчет: вид дохода, сумму и документы о доходе. Если просите зачесть российский налог, понадобится справка о российском налоге, заверенная налоговым органом России.
- Подайте расчет в кабинете и уплатите налог до 1 июля 2027 года.
Для доходов 2025 года действовал переходный срок: закон HO-76-N установил 1 ноября 2026 года для годового расчета и всеобщей декларации. Это воскресенье, поэтому подача перенесена на 2 ноября 2026 года по общему правилу переноса (ч. 4 ст. 32 НК Армении), о переносе сообщал и КГД (памятка КГД). Срок уплаты по той же общей норме тоже переносится на 2 ноября.
6. Какие налоговые обязанности остаются в России после переезда в Армению?
После переезда в Армению Россия может сохранить право облагать Ваш доход. Это зависит от двух вещей: резидентом какой страны Вы являетесь по соглашению между Россией и Арменией об избежании двойного налогообложения (СИДН) и откуда получен доход.
Российская аренда и дивиденды российской компании могут облагаться в России и у резидента Армении. Зарплата за работу, которую резидент Армении по СИДН выполняет физически в Армении, облагается в Армении, а удержанный российским работодателем НДФЛ возвращается после подтверждения армянского резидентства. А резидент России по СИДН декларирует армянский доход в России и засчитывает армянский налог, если Армения взяла его правомерно по СИДН.
СИДН от 28.12.1996 в редакции протокола от 24.10.2011 действует. Оно не создает новый налог, а распределяет право облагать доход, который уже облагается по внутреннему закону страны. Поэтому порядок всегда один: сначала внутренний закон, затем статья СИДН.
Налоговым резидентом России считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), а окончательный статус за год устанавливается по его итогам.
6.1. Как применить договор, если Россия и Армения считают физлицо резидентом?
Если по внутренним правилам Вы резидент и России, и Армении, страну резидентства для СИДН определяет ст. 4 ч. 2 соглашения. Критерии применяются по очереди:
- Постоянное местожительство: резидентом Вы считаетесь в стране, где оно у Вас есть.
- Если постоянное местожительство есть в обеих странах или ни в одной, решает гражданство. Для гражданина только России это означает резидентство России по СИДН.
- Если Вы гражданин обеих стран или ни одной, вопрос решают налоговые органы по взаимному согласованию.
Центр жизненных интересов в этой цепочке не участвует: он работает только как внутренний армянский критерий ст. 25 НК Армении.
Армянское резидентство подтверждается справкой КГД за конкретный год и для конкретной страны, иностранец запрашивает ее через электронную услугу КГД. Кроме справки, понадобятся доказательства места жизни, работы и дохода: документы на жилье, трудовой договор с местом работы, сведения о въездах и выездах.
6.2. Что делать с НДФЛ, если россиянин работает из Армении на российскую компанию?
Если Вы резидент Армении по СИДН и всю работу по обычному трудовому договору выполняете физически в Армении, право облагать эту зарплату получает Армения (ст. 14 ч. 1 СИДН). Российский работодатель при этом по внутреннему правилу продолжает считать зарплату по трудовому договору о дистанционной работе доходом от источника в России (подп. 6.2 п. 1 ст. 208 НК РФ) и удерживает НДФЛ.
Такое удержание исправляется освобождением у источника или возвратом по п. 5-9 ст. 232 НК РФ. В армянском расчете такой НДФЛ не засчитывается: Армения засчитывает только налог, который Россия вправе взять по СИДН.
Для освобождения или возврата нужны:
- справка КГД о резидентстве Армении за этот год, выданная для России;
- подтверждение, что работа фактически выполнялась в Армении;
- трудовой договор, из которого видны дистанционный характер работы и ее место;
- нотариально заверенный перевод справки на русский язык, если она выдана на иностранном языке (п. 6 ст. 232 НК РФ).
Подтверждение армянского резидентства передается работодателю как налоговому агенту, тогда он не удерживает налог. Если справку Вы передали после удержания, НДФЛ возвращает сам работодатель (п. 7 ст. 232 НК РФ). Если работодателя как налогового агента уже нет, заявление о возврате со справкой, ее переводом, декларацией и документами об удержании подается в налоговую инспекцию (п. 9 ст. 232 НК РФ).
В Армении такую зарплату Вы декларируете сами: российский работодатель не армянский налоговый агент, поэтому резидент подает годовой расчет и платит 20%. Как это сделать, разобрано в пункте 5.2 о подаче расчета без агента.
Если вместо трудового договора у Вас договор ГПХ на услуги через интернет, российский источник определяется по отдельному подп. 6.3 п. 1 ст. 208 НК РФ, а по СИДН обычно применяется не ст. 14, а ст. 13. Выбор договора и действия работодателя я разбирал в статье сотрудник работает удаленно за границей в 2026 году.
6.3. Как учесть российскую аренду и дивиденды резиденту Армении по СИДН?
Если Вы резидент Армении по СИДН и получаете аренду за квартиру в России или дивиденды российской компании, Россия сохраняет право облагать эти доходы (ст. 6 и 10 СИДН). Армения облагает их как часть Вашего мирового дохода и засчитывает российский налог. Поэтому если Вы живете в Армении по российскому паспорту и получаете доход в РФ от аренды или дивидендов, налог в России с него платится: его определяет не паспорт, а российский источник дохода.
Для зачета в армянском годовом расчете нужна справка о российском налоге, заверенная налоговым органом России, ее данные указываются в строках 3.21-3.22 формы по приказу КГД № 300-N.
По российским дивидендам СИДН ограничивает российский налог 5%, если Вы фактический получатель и прямо владеете не менее чем 25% компании, а в остальных случаях 10% при выполнении условий соглашения. Правило о 365 днях владения из ст. 8 Многосторонней конвенции по выполнению мер, относящихся к налоговым соглашениям, в целях противодействия размыванию налоговой базы и выводу прибыли из-под налогообложения (MLI) касается получателя-компании и к физлицу не применяется.
Допустим, российская компания выплатила Вам дивиденды, Ваша доля меньше 25%, в России удержано 10% по СИДН. Армянский налог на эти дивиденды 5%, поэтому Армения засчитает российский налог только в размере 5% и доплачивать в Армении ничего не придется. Оставшиеся 5% российского налога не возвращаются: они взяты в пределах договорного предела. Если бы в России удержали больше 10%, разницу сверх предела пришлось бы возвращать в России.
С российской аренды механизм тот же: Армения засчитает российский налог в пределах своих 10%, а налог сверх армянского в зачет не войдет.
6.4. Как резиденту России по СИДН отчитаться о доходе и зачесть налог из Армении?
Если Вы резидент России по СИДН, армянский доход декларируется в России в 3-НДФЛ, а законно уплаченный в Армении налог засчитывается в пределах российского налога на тот же доход (п. 1-4 ст. 232 НК РФ). Но сначала нужно установить, вправе ли Армения облагать этот доход: зачет возможен только для налога, правомерно взятого по СИДН.
Для зарплаты за работу в Армении это проверяется в два шага. Сначала армянский кодекс: облагает ли Армения этот доход вообще. Если Вы не резидент Армении, она облагает только доход из армянского источника, например зарплату от армянской компании или выплату, отнесенную к расходам армянского ПУ иностранного нанимателя. Затем ст. 14 СИДН. По ее ч. 2 зарплата облагается только в России, если одновременно выполняются три условия:
- работа в Армении длится не более 183 дней суммарно в календарном году;
- наниматель не является резидентом Армении;
- расходы на зарплату не несет ПУ или постоянная база нанимателя в Армении.
Если хотя бы одно условие не выполняется, например наниматель армянская компания, Армения вправе облагать зарплату за работу в Армении, а Россия засчитывает армянский налог. Кроме общих условий, ч. 3-8 ст. 14 содержат специальные правила: свои критерии применения ставок для резидентов, порядок исчисления срока, суммирования периодов работы и перерасчета налога. Применяется ли ст. 14 ч. 3(b) о местах, которые не рассматриваются как ПУ, к частному домашнему офису работника, официальным толкованием не подтверждено.
Если резидент РФ получил доход в Армении и с него удержан армянский подоходный налог, отчитываться и оформлять зачет в России нужно так:
- Получите документ об уплате налога в Армении: подтверждение армянского налогового органа, либо армянскую декларацию с платежным документом, либо документы налогового агента, если налог удержан у источника.
- Сделайте нотариальный перевод документов на русский язык.
- В 3-НДФЛ укажите вид и сумму дохода, год, сумму и дату уплаты налога в Армении. Как заполнить приложение по иностранным доходам, я разбирал в статье как заполнить 3-НДФЛ по иностранным доходам.
- Подайте 3-НДФЛ до 30 апреля года, следующего за годом дохода, и уплатите налог до 15 июля этого же следующего года (ст. 228-229 НК РФ). Сам зачет можно заявить в течение трех лет после окончания года, в котором получен доход.
В зачет идут только сопоставимые налоги. Пенсионный платеж, гербовый сбор и медицинское страхование из армянской зарплаты учитываются отдельно и в зачет НДФЛ не входят.
Допустим, Вы резидент России и получили от армянского ООО дивиденды, условно 1 000 000 рублей в пересчете. В Армении удержано 5%, то есть 50 000 рублей. Российский налог с дивидендов составляет 13% с части применимой базы до 2,4 млн рублей и 15% с превышения, здесь при отсутствии других доходов в этой базе 130 000 рублей.
При соблюдении СИДН и документальном подтверждении армянский налог засчитывается, поэтому доплатить в России нужно 80 000 рублей. Без документов зачета нет: в России придется уплатить полные 130 000 рублей.
Для разбора своей ситуации удобно сразу собрать четыре факта: год, страны, где Вы жили и работали, виды дохода и кто удержал налог.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).