[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую предпринимателей и физических лиц по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про подоходный налог в Китае.
В материковом Китае налог на доходы физических лиц называется Individual Income Tax (IIT) - то есть фактически это НДФЛ в Китае, аналог российского налога на доходы физических лиц. Его платят с зарплаты, вознаграждения за услуги и других личных доходов, а удерживает его, как и в России, работодатель или другой налоговый агент.
Сегодня мы разберем несколько ситуаций, но самая частая ситуация среди моих клиентов: «я работаю на китайскую компанию - в какой стране и кто должен удерживать с меня налог?». Решающее значение здесь имеет то, где Вы фактически работаете: зарплата и вознаграждение за услуги по общему правилу считаются доходом от источника в той стране, где работа выполнена. Поэтому ответ зависит от того, какая из двух ситуаций Ваша:
- Вы фактически работаете в Китае - по трудовому договору, по направлению работодателя или оказываете услуги на месте. При трудовом договоре с китайской компанией налог удерживается с первого месяца. При коротком направлении возможно освобождение, если зарплату платит иностранный работодатель и расходы на нее не несет его подразделение в Китае, а вознаграждение за услуги налогового резидента РФ Китай не облагает при сроке меньше 183 дней и без постоянной базы. В России доход нужно задекларировать в 3-НДФЛ, если по итогам года Вы налоговый резидент РФ.
- Вы работаете из России или из третьей страны, а платит Вам китайская компания - по трудовому договору или за услуги, которые Вы оказываете дистанционно. Если Вы не налоговый резидент Китая, обычная зарплата и вознаграждение за услуги за работу вне Китая китайским налогом не облагаются. Вопрос об уплате налога в стране, где Вы работаете, определяется ее законодательством. Если Вы налоговый резидент РФ, полученный доход также подлежит налогообложению в России с учетом правил устранения двойного налогообложения. При работе из России на китайскую компанию без подразделения в России НДФЛ по трудовому договору Вы платите сами.
В этой статье речь идет о личном налоге работника или исполнителя. Налоги самой китайской компании я разбирал в статье Налоги компании в Китае: прибыль, льготы, отчетность и дивиденды.
Также напоминаю, что ранее у меня вышли статьи:
- Налоговое резидентство в России в 2026 году: как посчитать 183 дня и получить справку ФНС
- Сотрудник работает удаленно за границей в 2026 году: НДФЛ, взносы и выбор договора
Краткое содержание:
- Если Вы работаете в Китае: сроки пребывания, расчет и удержание налога, страховые взносы.
- Если китайская компания платит за работу за пределами КНР.
- Когда подавать 3-НДФЛ и как зачесть китайский налог.
1. Если Вы работаете в Китае
Если Вы фактически работаете в материковом Китае, зарплата и вознаграждение за услуги за дни работы в Китае - доход от источника в Китае. Китайский налог с такого дохода может возникнуть с первого дня работы, а место заключения договора и банк, куда приходят деньги, на это не влияют: источник определяется по месту, где работа фактически выполнена (ст. 3 правил применения закона КНР о налоге на доходы физических лиц, утвержденных Госсоветом КНР, № 707).
Возникнет ли налог на самом деле, зависит от того, на каком основании Вы работаете:
- Трудовой договор с китайской компанией. Зарплату платит местный работодатель, поэтому налог он удерживает с первой же выплаты, даже если Вы проработали в Китае всего пару месяцев. Освобождение для коротких поездок по внутреннему праву Китая и по соглашению с Россией здесь не применяется: оба требуют, чтобы зарплату платил иностранный работодатель.
- Направление иностранным работодателем. Например, российская компания отправила Вас на проект в Китай и продолжает платить зарплату сама. При коротком сроке такая зарплата может не облагаться в Китае, если ее не относят на расходы подразделения или представительства работодателя в Китае.
- Независимые услуги. Если Вы как физическое лицо оказываете услуги китайскому заказчику на месте, вознаграждение за них тоже доход от источника в Китае. По соглашению Китай вправе облагать его, если у Вас в Китае есть постоянная база (например, офис или кабинет, которым Вы регулярно пользуетесь для работы) или Вы провели там 183 дня и более.
Таким образом, при местном найме вопрос о китайском налоге решается с первого месяца работы, а при направлении и независимых услугах решающее значение имеют сроки пребывания.
То же правило действует для премии. Премия за период, когда Вы работали в Китае, остается китайским доходом в части, которая приходится на рабочие дни в Китае, даже если ее выплатили уже после Вашего выезда: ее делят пропорционально доле рабочих дней в Китае в календарных днях того периода, за который она начислена (разд. I объявления № 35).
1.1. Когда срок пребывания меняет налог?
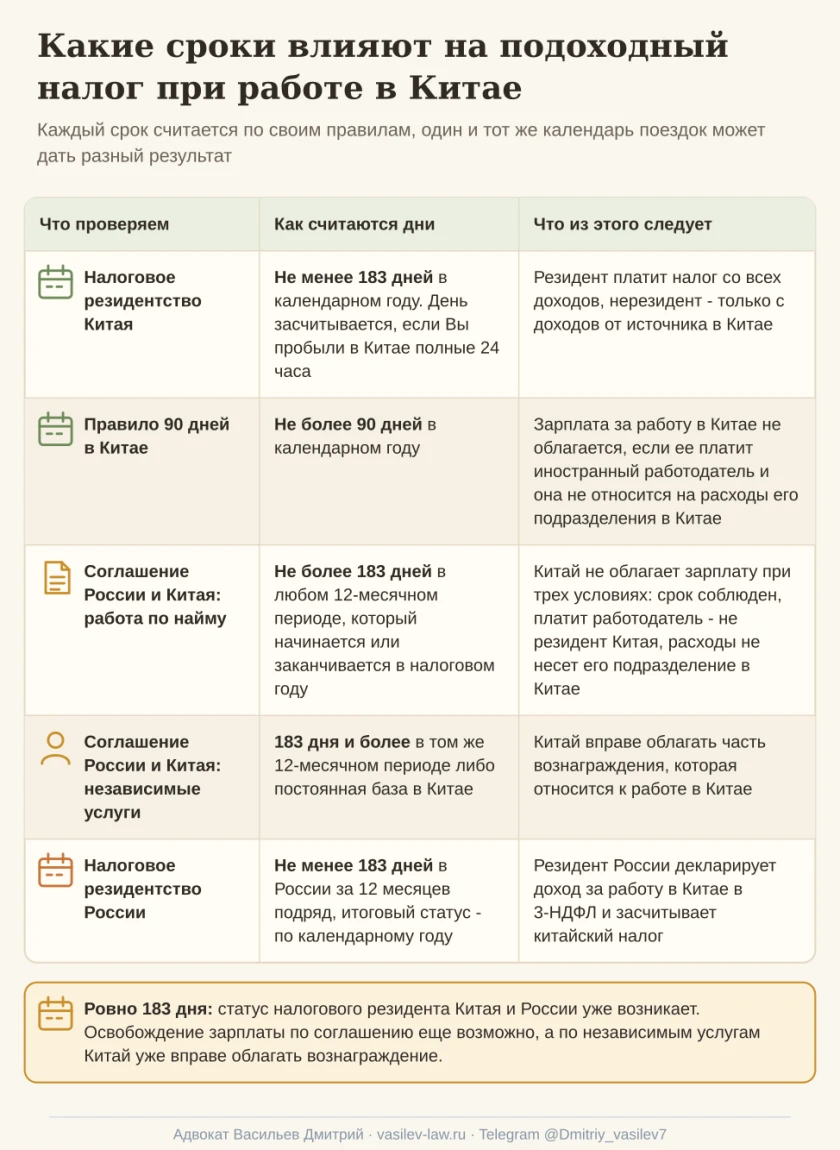
Срок пребывания влияет на налог в нескольких тестах, и каждый из них считается по своим правилам: китайское налоговое резидентство и правило 90 дней - по календарному году, соглашение России и Китая - по любому 12-месячному периоду, российское резидентство - по 12 месяцам подряд с итогом за календарный год. Поэтому одни и те же 183 дня в Китае в одном тесте уже дают статус налогового резидента, а в другом еще позволяют сохранить освобождение.
Разберем каждый тест подробнее.
1. Налоговое резидентство Китая.
Налоговым резидентом Китая считается человек, у которого в Китае есть постоянное место жительства (domicile, по-китайски 住所), либо человек без такого места жительства, который провел в Китае не менее 183 дней в календарном году (ст. 1 закона КНР о налоге на доходы физических лиц).
Постоянное место жительства связано с обычным проживанием в Китае из-за регистрации, семьи или экономических интересов, поэтому у россиянина, который приехал на работу, его обычно нет, и статус налогового резидента Китая определяется по числу дней в стране.
Для иностранцев, которые живут в Китае несколько лет подряд, здесь есть исключение - правило шести лет.
Если в текущем году Вы стали резидентом Китая, доходы от источников за пределами Китая, которые Вам платит иностранная организация или иностранное физическое лицо, освобождаются после подачи сведений в налоговый орган, если хотя бы в одном из шести предыдущих лет Вы провели в Китае меньше 183 дней или хотя бы раз уезжали из Китая больше чем на 30 дней подряд. Годы считаются начиная с 2019 года (объявление № 34).
2. Правило 90 дней для зарплаты от иностранного работодателя.
Если Вы провели в Китае не более 90 дней в календарном году, зарплата за работу в Китае освобождается, когда ее платит иностранный работодатель и она не относится на расходы его подразделения или представительства в Китае (разд. II объявления № 35). Если дней больше 90, но меньше 183, по внутреннему праву Китая облагается вся зарплата за дни работы в Китае, кто бы ее ни платил.
Налогового резидента РФ от этого налога еще может освободить соглашение, его условия - в пункте 3 ниже. При трудовом договоре с китайской компанией правило 90 дней не применяется, и зарплата за работу в Китае облагается с первого дня.
3. Условия соглашения России и Китая для работы по найму.
Если Вы налоговый резидент России для целей соглашения России и Китая об избежании двойного налогообложения от 13.10.2014 и работаете в Китае по найму, Китай не облагает Вашу зарплату только при одновременном выполнении трех условий (п. 2 ст. 15 соглашения):
- Вы находились в Китае не более 183 дней в совокупности в любом 12-месячном периоде, который начинается или заканчивается в соответствующем налоговом году;
- зарплату платит работодатель, который не является резидентом Китая, или ее платят от его имени;
- расходы на зарплату не несет постоянное представительство или постоянная база работодателя в Китае.
Дни для этого условия считаются в своем 12-месячном периоде, отдельно от китайского правила полных 24 часов, которое действует для налогового резидентства Китая.
4. Независимые услуги по соглашению.
Если Вы как физическое лицо оказываете услуги по договору с заказчиком, действует ст. 14 соглашения. Китай вправе облагать ту часть вознаграждения, которая относится к работе в Китае, если у Вас там есть регулярно доступная постоянная база или Вы провели в Китае 183 дня и более в том же 12-месячном периоде. Если ни одного из этих условий нет, вознаграждение налогового резидента России облагается только в России.
5. Налоговое резидентство России.
Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года. Как считать дни и чем их подтвердить, я подробно разбирал в статье о том, как посчитать 183 дня для налогового резидентства в России и получить справку ФНС.
Отдельно про ровно 183 дня. По внутреннему праву и Китая, и России 183 дня уже дают статус налогового резидента. По соглашению для работы по найму 183 дня еще укладываются в условие освобождения, а для независимых услуг уже дают Китаю право облагать вознаграждение.
Если по итогам года Вы налоговый резидент и России, и Китая по их внутреннему праву, для применения соглашения статус определяется по его ст. 4 в следующем порядке:
- Где у Вас есть постоянное жилье.
- Если жилье есть в обеих странах - где находится центр Ваших жизненных интересов.
- Где Вы обычно проживаете.
- Гражданином какой страны Вы являетесь.
- Если и это не дало ответа - вопрос решают компетентные органы России и Китая по взаимному согласию.
Разберем на двух условных примерах.
Пример А. Допустим, Вы заключили трудовой договор с компанией в Шанхае и с 1 марта по 29 апреля 2026 года работали в Китае, а остальное время года провели в России. 60 дней - меньше и 90, и 183, налоговым резидентом Китая Вы не становитесь.
Но зарплату за работу в Китае платит китайский работодатель, поэтому ни правило 90 дней, ни соглашение не применяются, и компания удерживает китайский налог с каждой выплаты. В России за 2026 год Вы остаетесь налоговым резидентом, поэтому эту зарплату нужно задекларировать в 3-НДФЛ и зачесть китайский налог.
Пример Б. Допустим, российская компания направила Вас на проект в Китай: с 13 сентября по 31 декабря 2026 года Вы провели там 110 дней, а с 1 января по 10 апреля 2027 года еще 100 дней. Зарплату платит российский работодатель, и на расходы подразделения в Китае она не относится.
По внутреннему праву Китая в каждом году у Вас больше 90 дней, поэтому зарплата за дни работы в Китае облагается и за 2026, и за 2027 год.
Если смотреть только на календарные годы, может показаться, что соглашение освобождает зарплату: 110 и 100 дней каждый меньше 183. Но соглашение считает дни в любом 12-месячном периоде, который начинается или заканчивается в налоговом году, а с 13 сентября 2026 года по 12 сентября 2027 года набирается 210 дней. Условие о 183 днях не выполнено для обоих лет, и Китай вправе облагать эту зарплату.
В России Вы в обоих годах налоговый резидент: в 2026 году у Вас 255 дней в России, в 2027 году после возвращения в апреле тоже больше 183. Поэтому китайский налог засчитывается в 3-НДФЛ за каждый год.
1.2. Как считают подоходный налог в Китае и кто его удерживает?
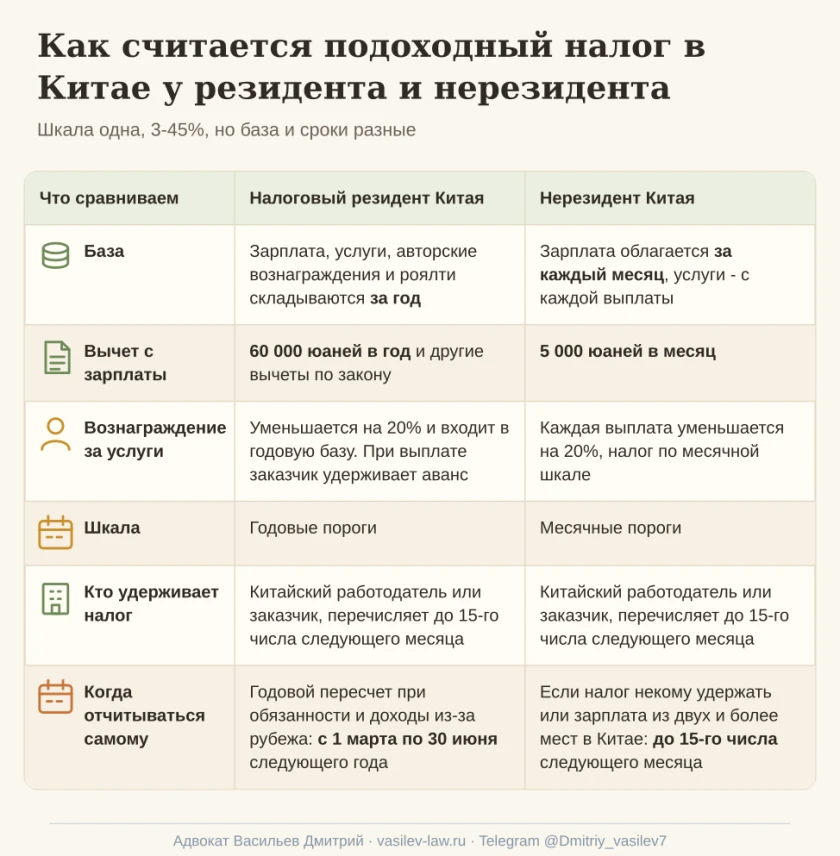
Подоходный налог в Китае считается по прогрессивной шкале от 3 до 45%, но база и порядок расчета зависят от Вашего налогового статуса: у резидента Китая доходы складываются за год, у нерезидента зарплата облагается помесячно. С зарплаты налог удерживает и перечисляет китайский работодатель, с вознаграждения за услуги - китайский заказчик.
Ставка НДФЛ в Китае одна и та же для резидентов и нерезидентов, отличаются только пороги: годовые для резидента и месячные для нерезидента. Каждая ставка применяется только к своей части базы:
- 3% - до 36 000 юаней в год или до 3 000 юаней в месяц;
- 10% - свыше 36 000 до 144 000 юаней в год или свыше 3 000 до 12 000 юаней в месяц;
- 20% - свыше 144 000 до 300 000 юаней в год или свыше 12 000 до 25 000 юаней в месяц;
- 25% - свыше 300 000 до 420 000 юаней в год или свыше 25 000 до 35 000 юаней в месяц;
- 30% - свыше 420 000 до 660 000 юаней в год или свыше 35 000 до 55 000 юаней в месяц;
- 35% - свыше 660 000 до 960 000 юаней в год или свыше 55 000 до 80 000 юаней в месяц;
- 45% - свыше 960 000 юаней в год или свыше 80 000 юаней в месяц.
Налоговый резидент Китая. Подоходный налог в Китае для физических лиц - налоговых резидентов считается за год: зарплата, вознаграждение за услуги, авторские вознаграждения и роялти складываются в совокупный годовой доход, при этом вознаграждение за услуги включается в него за вычетом 20% (ст. 6 закона КНР о налоге на доходы физических лиц). Из годового дохода вычитается 60 000 юаней и другие вычеты, которые предусматривает закон, в частности личные взносы в социальное страхование. С оставшейся базы налог считается по годовой шкале.
Нерезидент Китая. НДФЛ в Китае для нерезидентов считается помесячно: из зарплаты за месяц вычитается 5 000 юаней, а к остатку применяется месячная шкала. Вознаграждение за услуги облагается с каждой выплаты: сумма уменьшается на 20%, а налог считается по той же месячной шкале (ст. 6 закона КНР о налоге на доходы физических лиц). Годового пересчета у нерезидента, с дохода которого налог удерживает агент, по общему правилу нет.
Какой налог в Китае с зарплаты получится на практике, разберем на условном примере. Допустим, Вы нерезидент Китая, работаете по трудовому договору с китайской компанией и получаете 15 000 юаней в месяц, других вычетов и льгот нет:
- налоговая база за месяц: 15 000 - 5 000 = 10 000 юаней;
- налог: 3 000 × 3% + 7 000 × 10% = 90 + 700 = 790 юаней;
- то же через быстрый вычет второй ступени: 10 000 × 10% - 210 = 790 юаней.
Итого подоходный налог с зарплаты в Китае в этом примере - 790 юаней в месяц, то есть около 5,3% от суммы зарплаты.
Страховые взносы работника в этот расчет не входят: их удерживают отдельно, а их размер зависит от города.
Отдельно про вознаграждение за услуги у резидента Китая. При выплате заказчик удерживает с него аванс по отдельному порядку, а окончательный налог считается по итогам года в составе совокупного дохода. Поэтому удержанная при выплате сумма может не совпасть с налогом за год, и разницу закрывает годовой пересчет. Если же Вы ведете в Китае предпринимательскую деятельность, к такому доходу применяется отдельный режим со своей шкалой.
Налог на зарплату в Китае удерживает налоговый агент, но в ряде случаев декларировать и платить налог нужно самому:
- Китайский работодатель или заказчик. Удерживает налог при каждой выплате и перечисляет его в бюджет до 15-го числа следующего месяца (ст. 14 закона КНР о налоге на доходы физических лиц).
- Резидент Китая. Если по закону у Вас есть обязанность провести годовой пересчет, например по итогам года нужно доплатить налог, пересчет проводится с 1 марта по 30 июня года, следующего за годом получения дохода. В тот же срок декларируются доходы из-за рубежа (ст. 11 и 13 закона).
- Нерезидент Китая без налогового агента. Если с облагаемого дохода налог некому удержать или зарплату Вы получаете в Китае из двух и более мест, задекларировать и уплатить налог нужно самостоятельно до 15-го числа следующего месяца (ст. 13 закона).
- Агент обязан был удержать налог, но не удержал. В этом случае налог нужно уплатить самостоятельно до 30 июня следующего года или в срок, который укажет налоговый орган.
По доходам с 2024 по 2027 год, в том числе по НДФЛ в Китае за 2026 год, резидент Китая вправе не проводить годовой пересчет, если налог в течение года удерживался правильно и по итогам года нужна доплата при совокупном доходе не больше 120 000 юаней либо сама доплата не превышает 400 юаней (объявление Минфина и Государственного налогового управления КНР 2023 № 32).
Отдельно про превышение срока. Если Вы рассчитывали пробыть в Китае не больше 90 дней в календарном году или, как налоговый резидент РФ, не больше 183 дней в 12-месячном периоде по соглашению, а фактически пробыли дольше, нужно в течение 15 дней после окончания месяца, в котором порог превышен, сообщить об этом в налоговый орган Китая, пересчитать налог с зарплаты за прошлые месяцы и доплатить его. Пени при этом не начисляются (разд. V объявления № 35).
1.3. Какие страховые взносы платят в Китае?
Кроме подоходного налога, с зарплаты в Китае платятся взносы в социальное страхование. Иностранец, который законно работает в Китае, участвует в нем по общему правилу, но для граждан России, которые временно работают в Китае, действует специальное соглашение 2000 года, и по нему часть видов страхования остается российской.
Социальное страхование в Китае для иностранцев включает пять видов: пенсионное, медицинское, страхование от несчастных случаев на производстве, от безработицы и в связи с материнством. Под общий порядок Вы попадаете в двух случаях (Временные меры об участии иностранцев, работающих в Китае, в социальном страховании, утвержденные приказом Министерства трудовых ресурсов и социального обеспечения КНР № 16, в редакции от 23.12.2024):
- Вы законно трудоустроены в Китае, то есть работаете по трудовому договору с китайской организацией;
- иностранный работодатель направил Вас работать в свой филиал или представительство, зарегистрированное в Китае.
Зарегистрировать Вас в социальном страховании должен работодатель или принимающее подразделение в течение 30 дней с даты оформления разрешительных документов на работу. Базу и тарифы взносов устанавливает каждый город, поэтому единого процента для всего Китая нет. Взносы на страхование от несчастных случаев на производстве и в связи с материнством по общему правилу платит работодатель.
Теперь про специальное соглашение. Между Россией и Китаем действует соглашение о временной трудовой деятельности граждан от 03.11.2000. Оно применяется, если одновременно выполнены два условия (ст. 1, 4 и 12 соглашения):
- Вы гражданин России и постоянно проживаете в России;
- Вы временно и законно работаете в Китае на основании разрешения, которое по соглашению выдается на срок до одного года и по обоснованной просьбе может быть продлено, но не более чем еще на год.
Статья 12 соглашения различает два варианта найма:
- Вы работник российской компании и выполняете ее договор на работы или услуги с китайским заказчиком. Пенсионное страхование, страхование от безработицы, медицинское страхование и возмещение вреда при несчастном случае на производстве регулируются законодательством России.
- Вы заключили трудовой договор с китайской компанией. Пенсионное страхование и страхование от безработицы регулируются законодательством России, а обязательное медицинское страхование и возмещение вреда на производстве - законодательством Китая, через Вашего работодателя.
Страхование в связи с материнством в статье 12 отдельно не названо. Соглашение определяет, право какой страны применяется к каждому виду страхования, но порядок оформления в конкретном городе Китая оно не описывает. Поэтому до начала работы важно согласовать с работодателем следующее:
- применяет ли он к Вам статью 12 соглашения и по какому из двух вариантов;
- по каким видам страхования он регистрирует Вас в Китае и с какой базы считает взносы;
- кто и по каким видам страхования платит взносы в России.
Если работа в Китае не попадает под соглашение 2000 года, например Вы постоянно проживаете не в России, действует общий китайский порядок.
2. Если китайская компания платит за работу за пределами КНР
Если Вы не налоговый резидент Китая и всю работу выполняете за его пределами, обычная зарплата и вознаграждение за услуги от китайской компании - доход от источника за пределами Китая, и китайский подоходный налог с них не возникает (разд. I объявления № 35). Это касается и услуг, которые Вы оказываете из-за рубежа через китайский сайт или платформу: налоговое управление провинции Цзянсу разъясняло, что вознаграждение за такие онлайн-услуги к доходам от источника в Китае не относится.
Облагается ли такой доход в стране фактического выполнения работы, зависит от ее налогового законодательства. Если Вы налоговый резидент РФ, доход также облагается российским НДФЛ с учетом применимых правил зачета иностранного налога. Как именно, зависит от того, работаете Вы из России или из третьей страны. Но сначала про случаи, когда китайский налог все же возникает:
- Вы налоговый резидент Китая. Тогда Китай облагает и доходы за работу за рубежом, а освобождение по правилу шести лет к зарплате от китайского работодателя не применяется.
- Выплата относится к дням работы в Китае. Например, премия за период, когда Вы работали в Китае, или зарплата за дни поездок на работу в Китай.
- Вы член совета директоров или высший руководитель китайской компании. По внутреннему праву Китая вознаграждение директора, члена наблюдательного органа или высшего руководителя китайской компании, которое она выплачивает или относит на свои расходы, - доход от источника в Китае даже при работе за рубежом (подп. 3 разд. I объявления № 35). Если Вы налоговый резидент РФ, директорское вознаграждение члена совета директоров Китай вправе облагать (ст. 16 соглашения), а обычную зарплату руководителя за работу за пределами Китая облагает только Россия (п. 1 ст. 15 соглашения).
- Роялти. Если китайская компания платит Вам за право использовать программу или другой объект интеллектуальной собственности, это роялти, и к ним применяются отдельные правила.
Работа из России.
Если Вы фактически работаете из России, зарплата за эту работу - доход от источника в России (подп. 6 п. 1 ст. 208 НК РФ). Налоговый резидент РФ платит с нее НДФЛ по шкале 13-22%, нерезидент по общему правилу - по ставке 30%, кроме случаев, когда закон прямо разрешает и ему шкалу 13-22% (п. 3.1 ст. 224 НК РФ). Кто считает и платит налог, зависит от договора и от того, есть ли у китайской компании подразделение в России:
- Трудовой договор с головной китайской компанией без подразделения в России. Такая компания налоговым агентом в России не является, поэтому налог Вы считаете и платите сами: подаете 3-НДФЛ до 30 апреля года, следующего за годом получения дохода, а налог уплачиваете до 15 июля (подп. 1 п. 1 ст. 228, ст. 229 НК РФ).
- Трудовой договор о дистанционной работе с обособленным подразделением китайской компании в России. Зарплата по нему относится к российскому источнику по подп. 6.2 п. 1 ст. 208 НК РФ, налог удерживает подразделение как налоговый агент, а для нерезидента применяется та же шкала 13-22%.
- Договор на работы или услуги через интернет. Доход относится к российскому источнику, если работа выполнена с использованием российской информационной инфраструктуры и при этом Вы налоговый резидент РФ, или деньги поступают на Ваш счет в российском банке, или платит российская организация либо другой предусмотренный законом плательщик (подп. 6.3 п. 1 ст. 208 НК РФ). Если этих условий нет, доход относится к источнику за рубежом (подп. 6.1 п. 3 ст. 208 НК РФ).
По доходу из подп. 6.3 иностранная компания без подразделения в России становится особым налоговым агентом: она должна встать на учет в ФНС до первой выплаты, удержать и перечислить налог (п. 1.1 ст. 226, п. 4.10 ст. 83 НК РФ). Статус агента у нее возникает и тогда, когда на учет она не встала.
Агентом по таким доходам может быть и российский посредник, который фактически обеспечивает перечисление оплаты, если он прямо предусмотрен законом, а банк, который просто переводит деньги, налоговым агентом не становится.
Если Вы налоговый резидент РФ, а китайская компания все же удержала с зарплаты за работу из России китайский налог, в России его зачесть нельзя: по п. 1 ст. 15 соглашения такую зарплату облагает только Россия. Вернуть такой налог можно в Китае.
Если же Вас нанимает российская компания, а работаете Вы из другой страны, обязанности работодателя и налоги я разбирал в статье Сотрудник работает удаленно за границей в 2026 году: НДФЛ, взносы и выбор договора.
Работа из третьей страны.
Если Вы работаете на китайскую компанию из третьей страны, китайского налога с обычной зарплаты и вознаграждения за услуги по тем же правилам нет. Налог страны, где Вы работаете, определяется ее законодательством и ее соглашением с Россией: российско-китайское соглашение к ней не применяется.
В России результат зависит от Вашего налогового статуса:
- Вы налоговый резидент РФ. Зарплата за работу за рубежом - доход от источника за рубежом (подп. 6 п. 3 ст. 208 НК РФ), его нужно задекларировать в 3-НДФЛ и уплатить налог по шкале 13-22%. Налог страны работы засчитывается, если у России с ней есть соглашение об избежании двойного налогообложения (п. 1 ст. 232 НК РФ).
- Вы нерезидент РФ. Доход от источника за рубежом в России не облагается (ст. 209 НК РФ). Исключение - работы и услуги через интернет: если работа выполнена с использованием российской информационной инфраструктуры и деньги поступают на Ваш счет в российском банке, доход по подп. 6.3 п. 1 ст. 208 НК РФ становится российским и облагается по шкале 13-22%.
При этом вознаграждение налогового резидента РФ за работы и услуги через интернет с использованием российской информационной инфраструктуры относится к российскому источнику, где бы Вы ни находились (подп. 6.3 п. 1 ст. 208 НК РФ), и налог с него должна удержать китайская компания как налоговый агент.
Страховые взносы при работе за пределами Китая.
Общий китайский порядок социального страхования рассчитан на работу в Китае, поэтому при работе полностью за его пределами он по общему правилу не применяется. Соглашение 2000 года тоже касается только временной работы в Китае. Сам работник обязательные российские взносы со своей зарплаты не начисляет и не платит, а в третьей стране взносы определяются ее законодательством. Гражданин России, который работает за рубежом, вправе платить добровольные взносы на пенсионное страхование (ст. 29 закона № 167-ФЗ).
3. Когда подавать 3-НДФЛ и как зачесть китайский налог?
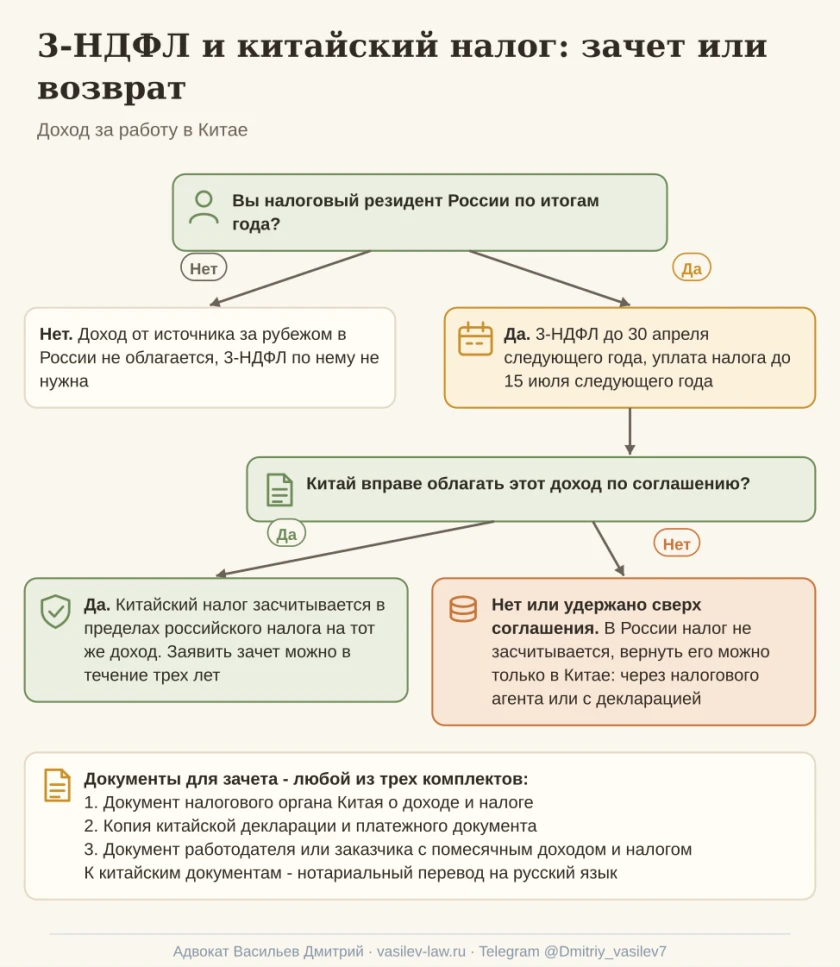
Если по итогам года Вы налоговый резидент РФ, за работу в Китае налог в России тоже возникает: доход нужно задекларировать в 3-НДФЛ до 30 апреля года, следующего за годом его получения, уплатить налог до 15 июля и при этом зачесть китайский налог. За 2026 год это 30.04.2027 и 15.07.2027 (ст. 228 и 229 НК РФ).
Как определяется налоговый статус в России, я разбирал в статье Налоговое резидентство в России в 2026 году: как посчитать 183 дня и получить справку ФНС.
В общем виде подать декларацию по доходу, связанному с Китаем, нужно в двух случаях:
- Вы налоговый резидент РФ по итогам года и получили доход от источника за рубежом: зарплату за работу в Китае или в третьей стране либо вознаграждение за услуги, оказанные за рубежом (подп. 3 п. 1 ст. 228 НК РФ).
- Вы получили доход от источника в России от компании, которая не является налоговым агентом, например зарплату от головной китайской компании за работу из России (подп. 1 п. 1 ст. 228 НК РФ), либо налог агент не удержал и не сообщил об этом в ФНС (подп. 4 п. 1 ст. 228 НК РФ).
Если по итогам года Вы нерезидент РФ, зарплату за работу в Китае в России декларировать не нужно: доходы от источников за рубежом у нерезидента НДФЛ не облагаются (ст. 209 НК РФ).
Если же Вы налоговый резидент РФ, декларацию нужно подать, даже когда после зачета китайского налога доплачивать в России нечего.
Декларацию за 2026 год нужно подать по форме, утвержденной приказом ФНС № ЕД-1-11/766@, она применяется с 1 января 2027 года. Какие доходы налоговых резидентов облагаются в России и как, ФНС описывает в разъяснениях ФНС о налогообложении доходов налоговых резидентов России.
В декларации доход в юанях указывается полностью, до удержания китайского налога, и пересчитывается в рубли по курсу ЦБ на дату получения. Для зарплаты это дата выплаты, в том числе зачисления на Ваш счет в иностранном банке (подп. 1 п. 1 ст. 223, п. 5 ст. 210 НК РФ). Китайский налог указывается отдельно и пересчитывается по курсу ЦБ на дату его уплаты (п. 3 ст. 232 НК РФ).
Зачесть китайский налог можно при одновременном соблюдении следующих условий (п. 2 ст. 22 соглашения России и Китая об избежании двойного налогообложения, ст. 232 НК РФ):
- налог уплачен в Китае правомерно, то есть по соглашению Китай имел право облагать этот доход;
- налог уплачен с того же дохода, который Вы декларируете в России;
- зачет не превышает российского налога на этот доход;
- у Вас есть документы, подтверждающие уплату налога;
- зачет заявлен в течение трех лет после окончания года, в котором получен доход.
Таким образом, китайский налог уменьшает российский только в пределах российского налога на тот же доход. Страховые взносы, уплаченные в Китае, в зачет не идут: соглашение распространяется только на налоги, которые названы в его ст. 2.
Разберем на условном примере А. Допустим, за два месяца работы в Шанхае Вы получили 30 000 юаней зарплаты, китайский работодатель удержал 790 юаней в месяц, то есть 1 580 юаней. Для простоты примем, что курс ЦБ на все даты одинаковый - 12 рублей за юань, а других доходов, кроме этой зарплаты, за год у Вас нет:
- доход в рублях: 30 000 × 12 = 360 000 рублей;
- российский налог: 360 000 × 13% = 46 800 рублей;
- китайский налог в рублях: 1 580 × 12 = 18 960 рублей;
- к доплате в России: 46 800 - 18 960 = 27 840 рублей.
Эти 27 840 рублей нужно уплатить не позднее 15.07.2027, а декларацию 3-НДФЛ за 2026 год с зачетом 18 960 рублей китайского налога подать не позднее 30.04.2027.
Если бы при тех же условиях зарплата была 50 000 юаней в месяц, китайский налог составил бы 45 000 × 30% - 4 410 = 9 090 юаней в месяц, то есть 18 180 юаней за два месяца, или 218 160 рублей. Российский налог с 1 200 000 рублей - 156 000 рублей, поэтому зачесть можно только 156 000 рублей, доплачивать в России ничего не нужно, а 62 160 рублей китайского налога сверх этого предела в России не учитываются.
Для зачета подойдет любой из трех комплектов документов (п. 3 ст. 232 НК РФ):
- Документ налогового органа Китая с суммой дохода и уплаченного налога либо заверенные им документы.
- Копия китайской декларации и копия платежного документа об уплате налога.
- Если налог удержал работодатель или заказчик, - выданный им документ с помесячными суммами дохода и удержанного налога.
К китайским документам нужно приложить нотариально заверенный перевод на русский язык. Налоговый орган Китая выдает выписку об уплате налога (纳税记录 - запись об уплате налога), и в ней бывают строки с нулевыми суммами, поэтому до подачи декларации важно сверить, что в ней отражен именно тот налог, который удержан с Вашего дохода.
Справка о налоговом резидентстве России нужна для другого: чтобы применить соглашение в Китае, например освобождение по ст. 15 или возврат излишне удержанного налога. Для целей соглашения ее не нужно легализовать (п. 4 протокола к соглашению).
Обратная ситуация возникает, если по итогам года Вы налоговый резидент Китая и для целей соглашения резидентом тоже признается Китай (ст. 4 соглашения), а часть работы выполняете в России. Тогда Россия облагает зарплату за дни работы в России, а Китай засчитывает российский налог, когда Вы декларируете иностранный доход с 1 марта по 30 июня следующего года (подп. «а» п. 1 ст. 22 соглашения).
В Китае зачесть можно только фактически уплаченный российский налог в пределах лимита по стране: превышение лимита переносится на следующие годы, но не больше чем на пять лет (объявление Минфина и Государственного налогового управления КНР 2020 № 3). Налог, уплаченный ошибочно или сверх соглашения, пени и возвращенные суммы в зачет не идут.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).