Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую физических лиц, предпринимателей и компании по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса и релокации, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами, операциями с криптовалютой и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим о личных налогах россиян в Кыргызстане.
Вопрос возникает у тех, кто переезжает в Кыргызстан, устраивается на работу к местному работодателю, продолжает работать из Бишкека на российскую компанию или получает в Кыргызстане другой личный доход: будет ли налог, кто его удержит и нужно ли что-то подавать самому - разберем в статье. Ответ зависит от трех обстоятельств:
- Налоговый статус по НК КР. Значение имеют дни в Кыргызстане, гражданство Кыргызстана и вид на жительство.
- Источник дохода. Доход может быть из источника в Кыргызстане или из-за рубежа.
- Налоговый агент. Если у выплаты есть лицо, обязанное удержать налог, налог платит оно; если нет, платить и отчитываться нужно самому.
В этой статье речь идет о налогах физического лица. Налоги предпринимателя и компании я разбирал отдельно - Налоги ИП в Киргизии для россиян и какие налоги платит компания (ОсОО) в Киргизии.
Краткое содержание:
- Как определить налоговое резидентство Кыргызстана
- Какие доходы облагаются в Кыргызстане и кто платит налог
- Ставка, расчет зарплаты и работа на российскую компанию
1. Как определить налоговое резидентство Кыргызстана и какие доходы оно охватывает?
Налоговым резидентом Киргизии считается человек, который находился в Кыргызстане 183 дня и более в течение любых 12 месяцев подряд, если этот 12-месячный период заканчивается в текущем налоговом году (ч. 2 ст. 24 НК КР). Налоговым периодом по подоходному налогу является календарный год (ст. 188 НК КР), но 12-месячное окно может начинаться в предыдущем году, поэтому в подсчет попадают и его месяцы.
При подсчете учитывается также время, когда Вы выезжали из Кыргызстана на лечение, в командировку или на учебу (ч. 2 ст. 24 НК КР).
Разберем на двух условных примерах:
- Вы приехали в Кыргызстан 1 ноября 2025 года и прожили там до 31 мая 2026 года. За 12 месяцев, которые заканчиваются в 2026 году, набирается 212 дней: 61 день в 2025 году и 151 день в 2026 году. Поэтому за 2026 год Вы налоговый резидент Кыргызстана, хотя в самом 2026 году провели в стране меньше 183 дней.
- Вы приехали так же 1 ноября 2025 года, но уехали 1 мая 2026 года. Если других дней в Кыргызстане не было, набирается 182 дня, и порог в 183 дня не достигнут.
При этом статус резидента важен не для каждого дохода. Если Вы приехали ненадолго и работаете в Кыргызстане, зарплата за эту работу облагается подоходным налогом с начала работы и у нерезидента, поскольку это доход из источника в Кыргызстане. Исключение есть для короткой работы на российского нанимателя, если Вы налоговый резидент России по соглашению России и Кыргызстана об избежании двойного налогообложения и одновременно выполнены его условия.
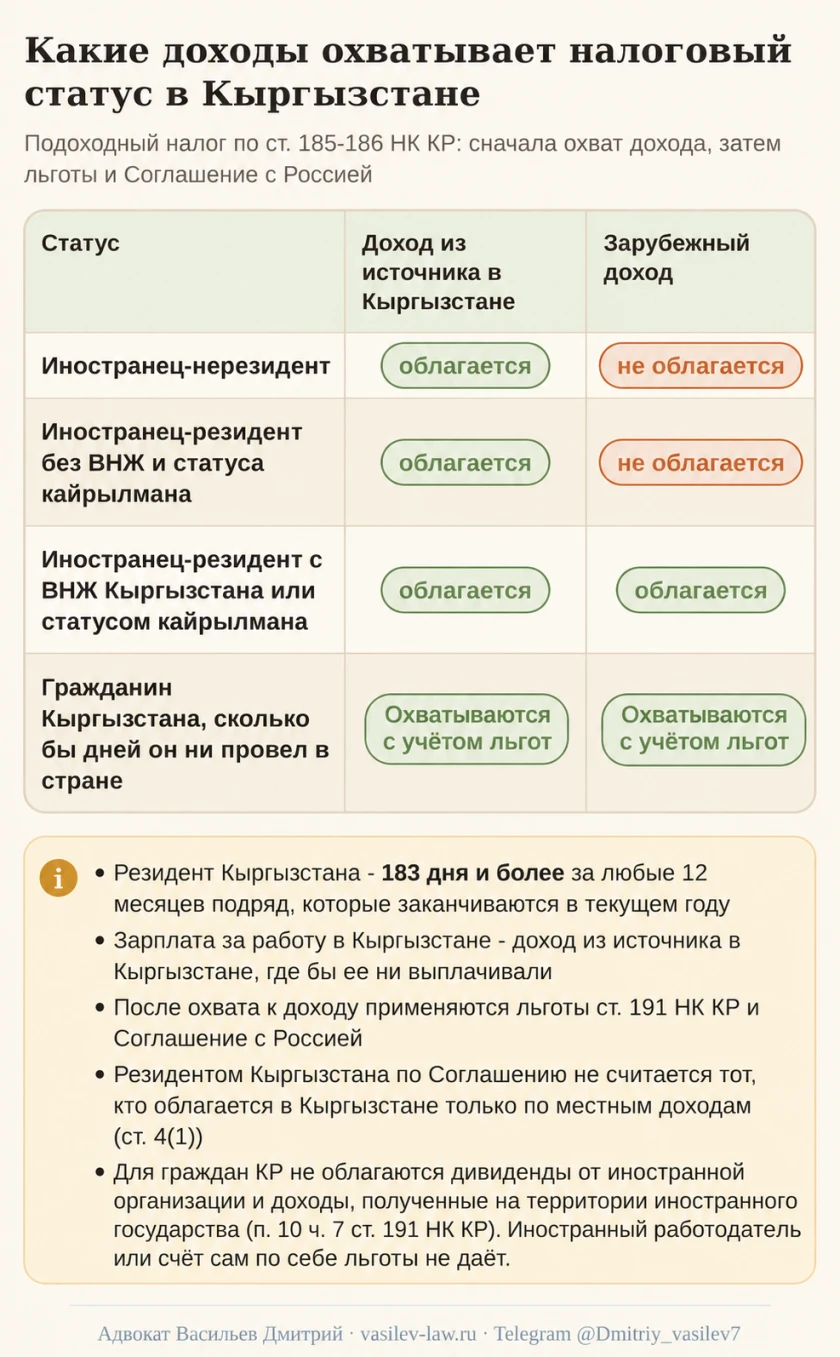
Что касается самого охвата доходов, то он зависит от статуса (ст. 185-186 НК КР):
- Иностранец-нерезидент платит подоходный налог только с дохода из источника в Кыргызстане.
- Иностранец-резидент без вида на жительство (ВНЖ) Кыргызстана и без статуса кайрылмана тоже платит налог только с дохода из источника в Кыргызстане.
- У иностранца, который является налоговым резидентом Кыргызстана и имеет ВНЖ или статус кайрылмана, подоходным налогом в общем случае охватываются доходы из Кыргызстана и из-за рубежа. Дивиденды от участия в иностранной организации освобождены от налога по п. 10‑1 ч. 7 ст. 191 НК КР независимо от наличия ВНЖ или статуса кайрылмана.
- У гражданина Кыргызстана подоходным налогом в общем случае охватываются доходы из Кыргызстана и из-за рубежа независимо от числа дней пребывания. При этом п. 10 ч. 7 ст. 191 НК КР освобождает дивиденды от участия в иностранной организации и доходы, полученные гражданином на территории иностранного государства. Например, зарплата за работу в России может подпадать под льготу, а зарплата за работу из Кыргызстана не освобождается только потому, что её платит российская компания.
Кайрылман - это статус, который Кыргызстан предоставляет этническим кыргызам, переселяющимся в страну (Закон КР № 175, Положение о статусе кайрылмана № 402).
Таким образом, россиянин без ВНЖ, даже став налоговым резидентом Кыргызстана, платит подоходный налог только с доходов из источника в Кыргызстане.
Охват показывает, какие доходы в принципе попадают под налог. Дальше к конкретному доходу применяются льготы ст. 191 НК КР и Соглашение между Правительством РФ и Правительством Киргизской Республики от 13.01.1999 «Об избежании двойного налогообложения и предотвращении уклонения от уплаты налогов на доходы» (СОИДН, далее также Соглашение). Соглашение действует с 06.09.2000 и применяется с 01.01.2001, подоходный налог входит в его охват (текст на сайте ФНС).
Поэтому россиянину без ВНЖ и статуса кайрылмана для применения Соглашения как резиденту Кыргызстана мало 183 дней и справки о налоговом статусе в Кыргызстане: в Кыргызстане он облагается только по местным доходам, а именно такое лицо ст. 4(1) из понятия резидента исключает.
Отдельно про второй паспорт. Россиянин с паспортом Кыргызстана облагается в Кыргызстане с мирового дохода, даже если живет в России, но с 1 января 2026 года освобождение доходов, полученных гражданином Кыргызстана на территории иностранного государства, применяется без прежних условий об отсутствии соглашения с этой страной и об уплате там налога (п. 10 ч. 7 ст. 191 НК КР в редакции Закона КР от 29.10.2025 № 243).
Поэтому для россиянина с паспортом Кыргызстана, который живет и работает в России, решающее значение имеет квалификация дохода: где и как он получен и подпадает ли под эту льготу.
Ранее на этот счет у меня была статья - Какие налоги платит россиянин - резидент РФ, получивший гражданство / паспорт Кыргызстана (Киргизии)?
2. Какие доходы россиянина облагаются подоходным налогом в Кыргызстане и кто его платит?
Облагается ли доход россиянина в Кыргызстане, в первую очередь зависит от источника: подоходный налог в Киргизии с дохода из источника в Кыргызстане возникает при любом статусе, а с зарубежного - только у граждан Кыргызстана и резидентов с ВНЖ или статусом кайрылмана. Платит налог налоговый агент, если он есть, а если его нет - сам получатель дохода.
А вот вознаграждение за работу, которую Вы фактически выполняете за пределами Кыргызстана, - доход из зарубежного источника.
Для зарубежного дохода результат зависит от статуса. Допустим, Вы живете в Бишкеке больше 183 дней и сдаете квартиру в Москве:
- Резидент без ВНЖ. Доход от сдачи квартиры в России - доход из зарубежного источника, поэтому налог на доходы в Киргизии с него не возникает.
- Резидент с ВНЖ или статусом кайрылмана. Доход входит в налоговую базу в Кыргызстане. По ст. 6 СОИДН доход от недвижимости вправе облагать и страна, где она находится, то есть Россия. Налог, уплаченный в России, засчитывается в Кыргызстане в пределах кыргызского налога с этого дохода (ст. 23 СОИДН, ст. 205 НК КР).
- Гражданин Кыргызстана. Доход от квартиры в России может подпадать под освобождение доходов, полученных на территории иностранного государства (п. 10 ч. 7 ст. 191 НК КР).
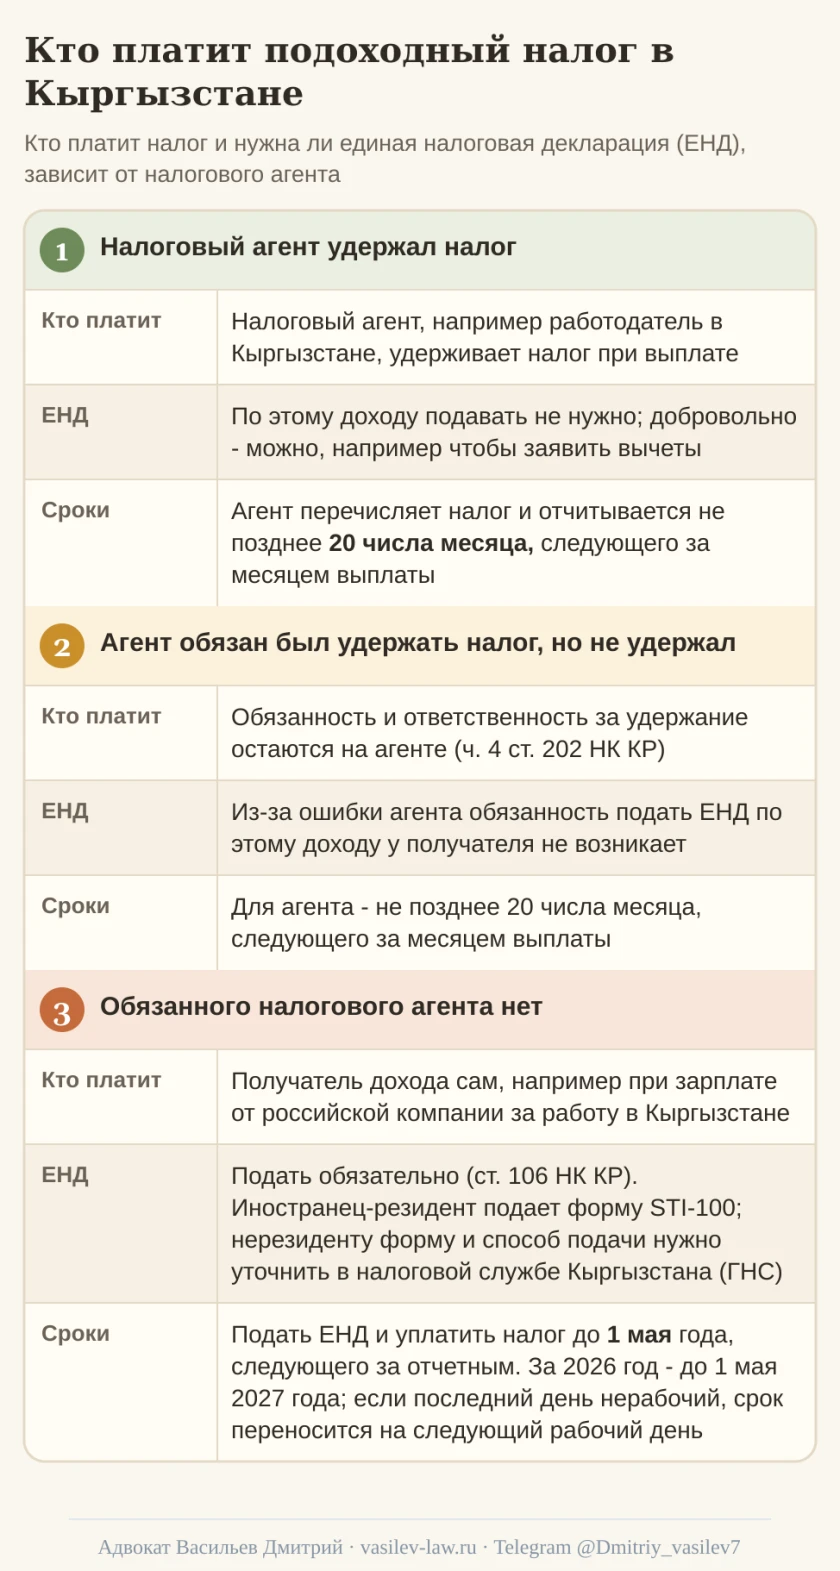
Кто платит налог, зависит от того, есть ли у выплаты налоговый агент, то есть лицо, обязанное удержать налог при выплате и перечислить его в бюджет (ст. 199-203 НК КР). Возможны три ситуации:
- Налоговый агент удержал налог. Это обычный случай для зарплаты у работодателя в Кыргызстане: НДФЛ в Киргизии с такой зарплаты работодатель удерживает при выплате, перечисляет его и отчитывается не позднее 20 числа месяца, следующего за месяцем выплаты (ст. 202-203 НК КР). Если у Вас только такая зарплата, подавать единую налоговую декларацию (ЕНД) по этому доходу не нужно; добровольно ее можно подать, например, чтобы заявить вычеты (ч. 3 ст. 106 НК КР).
- Налоговый агент обязан был удержать налог, но не удержал. Обязанность и ответственность за удержание остаются на агенте (ч. 4 ст. 202 НК КР), поэтому обязанность подать ЕНД по этому доходу из-за ошибки работодателя у Вас не возникает.
- Обязанного налогового агента нет. Например, облагаемую в Кыргызстане зарплату платит российская компания, у которой нет обязанностей налогового агента в Кыргызстане. В этом случае подать ЕНД и уплатить налог Вы обязаны сами (п. 5 ч. 2 ст. 106 НК КР в редакции Закона КР от 06.08.2026 № 145).
Если облагаемый в Кыргызстане доход получен без налогового агента, порядок действий такой:
- Сохраните документы о доходе: договор, выписки по счету, справки работодателя. Если это доход из России и налог с него уже уплачен в России, например с аренды квартиры у резидента с ВНЖ, сохраните и документы об уплате - они нужны для зачета в Кыргызстане (ст. 23 СОИДН, ст. 205 НК КР).
- Подайте ЕНД и уплатите остаток налога до 1 мая года, следующего за отчетным (ст. 106, 199-201 НК КР). За доходы 2026 года это 1 мая 2027 года. Эта дата приходится на субботу, а если последний день срока нерабочий, днем окончания срока считается следующий за ним рабочий день (ч. 6 ст. 18 НК КР).
Иностранец-резидент подает единую налоговую декларацию по форме STI-100, в том числе в электронном виде (пп. 2 и 10 порядка заполнения формы к приказу Государственной налоговой службы (ГНС) Кыргызстана № 466). Иностранец-нерезидент в этом порядке прямо не назван, хотя обязанность подать декларацию при облагаемом доходе без агента у него по ст. 106 НК КР есть. Поэтому форму и способ подачи нерезиденту нужно уточнить в ГНС Кыргызстана до подачи декларации за 2026 год.
3. Ставка подоходного налога и удержания из зарплаты в Кыргызстане: что меняется при работе на российскую компанию?
Базовая ставка подоходного налога в Кыргызстане - 10% (ст. 197 НК КР). Считается она с налоговой базы: из начисленной зарплаты сначала вычитаются взносы работника на социальное страхование и стандартные вычеты (ст. 187, 193-194 НК КР). Поэтому ставка НДФЛ в Киргизии в 10% дает сумму налога меньше, чем 10% от начисления.
Разберем на условном примере. Допустим, Вы налоговый резидент Кыргызстана и работаете по основному месту работы у обычного частного работодателя в Кыргызстане. Это первый полный месяц работы, иждивенцев, других вычетов и льгот нет, а налоговая база после вычетов выше применимой среднемесячной заработной платы (СМЗ):
- начислено: 100 000 сомов;
- взносы работника на социальное страхование: 100 000 × 10% = 10 000 сомов;
- персональный вычет: 650 сомов, то есть 6,5 расчетного показателя по 100 сомов (ст. 194 НК КР, постановление Жогорку Кенеша КР от 15.06.2006 № 1115-III);
- налоговая база: 100 000 - 10 000 - 650 = 89 350 сомов;
- подоходный налог: 89 350 × 10% = 8 935 сомов;
- на руки: 100 000 - 10 000 - 8 935 = 81 065 сомов.
Сверх начисленной зарплаты работодатель платит собственные взносы 2,25%: 100 000 × 2,25% = 2 250 сомов. Из Вашей зарплаты они не удерживаются (Закон КР от 24.01.2004 № 8 «О тарифах страховых взносов по государственному социальному страхованию», ст. 2², 13 и 14).
Расчет условный, сумма меняется в следующих случаях:
- Нерезидент. Стандартные вычеты по общему правилу применяются ко всем, кроме физического лица-нерезидента (ч. 2 ст. 193 НК КР), поэтому у нерезидента налоговая база больше.
- База ниже СМЗ. Если налоговая база после вычетов ниже среднемесячной зарплаты, применимой к работодателю, работодатель уплачивает за свой счет налог с разницы (ч. 5 ст. 200 НК КР).
- Другой тариф взносов. Для ряда плательщиков по п. 3 ст. 2² Закона № 8 действует тариф ст. 2, обычно 17,25% за счет работодателя, а для отдельных категорий - свои тарифы и базы.
- Другие обстоятельства. Размер вычетов и налога зависит также от отрасли, иждивенцев, права на иные вычеты и расчета нарастающим итогом с начала года.
Для гражданина России важны и нормы Договора о Евразийском экономическом союзе (ЕАЭС):
- если Вы налоговый резидент России и работаете по найму в Кыргызстане, а Кыргызстан вправе облагать эту зарплату, то с первого дня работы применяются ставки, установленные для такого же дохода резидентов Кыргызстана (ст. 73 Договора о ЕАЭС);
- гражданин России может работать у нанимателя в Кыргызстане без разрешения на работу, с установленными исключениями (ст. 96-97 Договора о ЕАЭС);
- социальное страхование, кроме пенсионного, - на тех же условиях, что и для граждан Кыргызстана (ст. 98 Договора о ЕАЭС);
- пенсию за стаж, приобретенный после 01.01.2021, по общему правилу назначает и выплачивает государство, где этот стаж приобретен (Соглашение о пенсионном обеспечении трудящихся государств - членов ЕАЭС от 20.12.2019).
Резидента страны по Соглашению для краткости назовем договорным резидентом. Разберем три основных сценария.
1. Работа у работодателя в Кыргызстане.
Вы фактически работаете в Кыргызстане, работодатель - резидент Кыргызстана. Работодатель удерживает 10% подоходного налога с налоговой базы и 10% взносов работника и платит собственные взносы. Право облагать такую зарплату есть у Кыргызстана: условие ст. 15(2) СОИДН о нанимателе-нерезиденте здесь не выполнено, а у договорного резидента Кыргызстана при работе целиком в стране обычную частную зарплату облагает только Кыргызстан (ст. 15(1) СОИДН).
Если Вы договорный резидент России, Кыргызстан облагает эту зарплату как государство, где выполняется работа, а Россия устраняет двойное налогообложение: зарплату из Кыргызстана нужно задекларировать в России, а налог, уплаченный в Кыргызстане, засчитывается в пределах российского налога с этого дохода (ст. 23 СОИДН, ст. 232 НК РФ).
2. Короткая работа в Кыргызстане на российского нанимателя.
Например, Вас направили в командировку или Вы временно работаете в Кыргызстане по договору с российской компанией. Если Вы договорный резидент России, Ваша зарплата облагается только в России, но при одновременном выполнении всех условий ст. 15(2) СОИДН:
- Вы находитесь в Кыргызстане не более 183 дней в любом 12-месячном периоде;
- вознаграждение выплачивает наниматель или его выплачивают от имени нанимателя, который не является резидентом Кыргызстана;
- вознаграждение не выплачивается за счет постоянного учреждения (ПУ) или постоянной базы нанимателя в Кыргызстане, то есть его филиала, представительства или иного постоянного места деятельности в стране.
Если выполнены все три условия, подоходного налога в Кыргызстане с этой зарплаты нет. В России со среднего заработка за служебную командировку НДФЛ удерживает работодатель. Если же место работы по трудовому договору находится в Кыргызстане, а специальное правило о дистанционной работе не применяется, российский налоговый резидент декларирует этот доход и платит НДФЛ сам. Чтобы подтвердить право на освобождение в Кыргызстане, подготовьте документ о налоговом резидентстве РФ и документы о днях пребывания в Кыргызстане.
Если же Вы работаете по трудовому договору о дистанционной работе, российский закон считает такую зарплату доходом от источника в России, и практический зачет кыргызского налога для нее официальным разъяснением не подтвержден.
3. Дистанционная работа из Кыргызстана по трудовому договору с российской компанией.
По российскому закону зарплата по трудовому договору о дистанционной работе с российской организацией - доход от источника в России, даже если сотрудник стал налоговым нерезидентом РФ (подп. 6.2 п. 1 ст. 208 НК РФ). Исключение - работа в зарегистрированном зарубежном обособленном подразделении российской организации. НДФЛ удерживает российский работодатель: у резидента - по шкале п. 1 ст. 224 НК РФ, у нерезидента - по шкале 13-22% п. 3.1 ст. 224 НК РФ, а не по ставке 30%.
По кыргызскому закону та же зарплата - доход из источника в Кыргызстане, поскольку работа фактически выполняется в стране. Внутреннее правило России об источнике определяет, кто удерживает российский налог, а право облагать зарплату распределяет Соглашение:
- Вы договорный резидент Кыргызстана и работаете целиком в Кыргызстане. По ст. 15(1) СОИДН облагать зарплату вправе только Кыргызстан. В Кыргызстане налог Вы платите сами через ЕНД. В России такая зарплата освобождается от НДФЛ, а удержанный налог можно вернуть в порядке ст. 232 НК РФ при подтверждении резидентства Кыргызстана. Для россиянина без ВНЖ и статуса кайрылмана этот вариант упирается в ст. 4(1) СОИДН: в Кыргызстане он облагается только по местным доходам.
- Вы остаетесь договорным резидентом России. Если выполнены все три условия п. 2 ст. 15 СОИДН, зарплата облагается только в России. Если хотя бы одно из этих условий не выполнено, Кыргызстан тоже вправе облагать зарплату за работу на своей территории. В этом случае ст. 23 СОИДН предусматривает зачет кыргызского налога в пределах российского НДФЛ с того же дохода. При этом российский закон относит зарплату по договору о дистанционной работе с российской компанией к доходам от источника в России. Как ФНС применяет зачет именно к такой зарплате, адресным официальным разъяснением не подтверждено.
Вы утратили налоговое резидентство России и не признаётесь резидентом Кыргызстана по СОИДН. Такая ситуация возможна, если Вы живёте в Кыргызстане без местного ВНЖ и статуса кайрылмана и облагаетесь там только с доходов из кыргызских источников. В этом случае российский работодатель удерживает НДФЛ с зарплаты по договору о дистанционной работе, а Кыргызстан может обложить ту же зарплату, поскольку работа фактически выполняется в стране. Если Вы не являетесь резидентом ни одной из двух стран для целей СОИДН, освобождение и зачёт по этому соглашению не применяются.
Письмо ФНС от 15.04.2026 № ШЮ-36-13/2999@ о зачете налога, уплаченного за рубежом, касается доходов от источников за пределами России, поэтому прямого ответа для такой зарплаты в нем нет.
Для освобождения или возврата НДФЛ в России нужен документ о налоговом резидентстве Кыргызстана; для его получения в Кыргызстане важны документы о фактическом пребывании (Положение к постановлению Кабинета Министров КР № 236, пп. 16-21, 27-32). Для зачета - документы о доходе и уплаченном налоге, а в Кыргызстане такой доход отражается в ЕНД.
За гражданина РФ по трудовому договору с российской компанией российский работодатель начисляет страховые взносы в России в обычном порядке, в том числе когда сотрудник работает из-за границы. Взносы 10% и 2,25% по Закону № 8 удерживает и платит работодатель в Кыргызстане при местном найме.
Как российский работодатель удерживает НДФЛ и начисляет взносы за удаленного сотрудника, я подробно разбирал в статье Сотрудник работает удаленно за границей в 2026 году: НДФЛ, взносы и выбор договора.
Нужна помощь юриста с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Другие полезные статьи по теме: