[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам разобраться в валютном законодательстве и подготовить уведомления и отчеты по зарубежным счетам.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим о том, какие обязанности возникают в России при открытии счёта за рубежом.
Разберем документы, которые владелец зарубежного счета сам подает в российскую налоговую. Их два вида. Первый - уведомление об открытии, закрытии или изменении реквизитов счета (вклада) в иностранном банке или у иностранного брокера. Второй - отчет о движении денежных средств и иных финансовых активов по такому счету (ОДДС), а также отчет о переводах через иностранное электронное средство платежа (ЭСП), то есть электронный кошелек иностранного платежного сервиса.
Также напоминаю, что ранее у меня вышли статьи:
- Автоматический обмен финансовой информацией: что ФНС может узнать о зарубежном счете и чем рискует владелец
- Как ИП в 2026 году платить налоги с иностранного дохода на УСН и патенте (ПСН)?
- Резидент РФ открыл счета и компанию в ОАЭ в 2026 году: уведомления, КИК, отчетность и штрафы
- Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году?
Содержание:
- Кому нужно сообщать о зарубежном счете
- Как уведомить ФНС о зарубежном счете
- Как подать годовой отчет по зарубежному счету
- Как отчитывается ИП по зарубежному счету
- Когда нужен отчет по иностранному электронному кошельку
- Что делать при просрочке и какие бывают штрафы
Какие обязанности перед ФНС возникают у владельца зарубежного счета?
С момента открытия счета за рубежом у валютного резидента РФ появляются обязанности перед налоговой, и действуют они все время, пока счет открыт. Сначала нужно уведомить ФНС о самом счете, а затем по итогам каждого отчетного периода определить, нужен ли по нему отчет и если да, то подать его. При изменении реквизитов или закрытии счета уведомление подается снова.
Уведомление и отчет по зарубежному счету привязаны к разным моментам: уведомление - к событию со счетом, отчет - к отчетному периоду. При этом существуют исключения, когда их подавать не нужно. Например, при небольших оборотах по личному счету в стране ЕАЭС отчет можно не подавать, но уведомление об открытии этого счета подать нужно все равно.
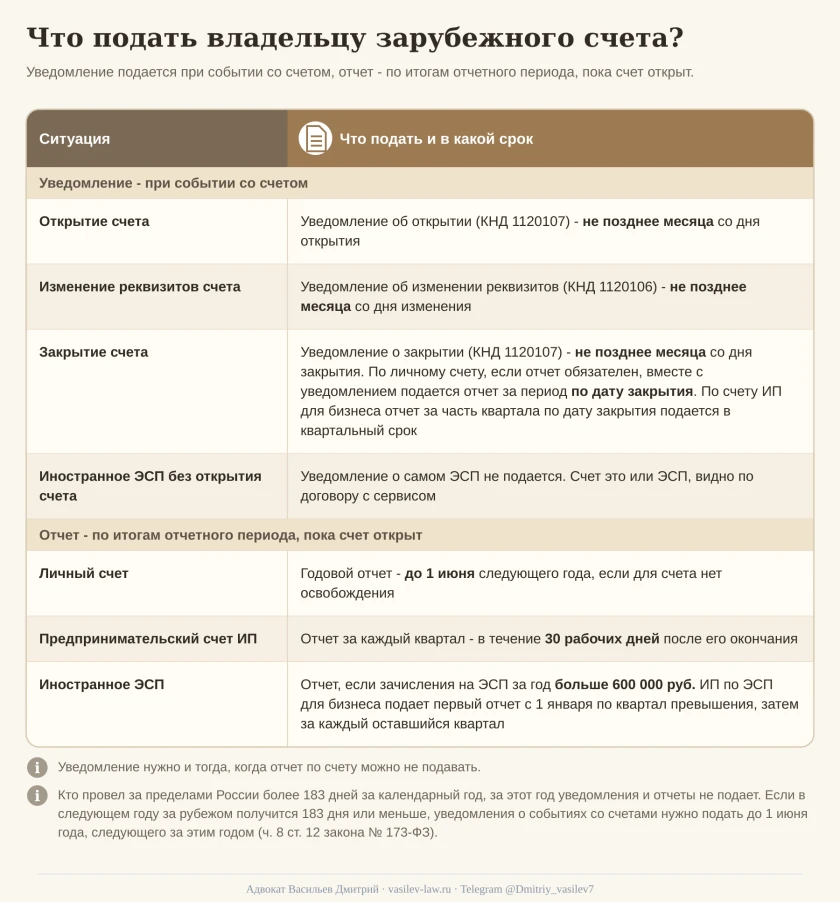
Что нужно подать владельцу зарубежного счета в зависимости от события:
- Открытие счета. Уведомление об открытии нужно подать не позднее одного месяца со дня открытия.
- Изменение реквизитов. Уведомление об изменении реквизитов нужно подать не позднее одного месяца со дня изменения. Отчет по счету подается в обычном порядке за свой период.
- Закрытие счета. Уведомление о закрытии нужно подать не позднее одного месяца со дня закрытия.
- Счет остается открытым. Уведомлять о счете заново с какой-либо периодичностью не нужно, но нужно подавать регулярный отчет о движении денежных средств. По личному счету годовой отчет подается до 1 июня следующего года, если нет освобождения; по предпринимательскому счету ИП отчет подается каждый квартал.
- Использование иностранного ЭСП. Уведомление о самом ЭСП подавать не нужно, только отчет. Отчет нужен, если зачисления на это ЭСП за год превысили 600 000 рублей; При этом между ЭСП и обычным счетом не всегда ясна разница, так как платежные системы различные могут иметь банковскую лицензию. Поэтому сначала по договору нужно установить, не открыт ли на самом деле банковский счет.
Таким образом, уведомление подается в течение месяца после события со счетом, а отчет зависит от периода, страны, оборотов по счету и того, как ИП использует счет.
1. Кому нужно сообщать о зарубежном счете и какие счета учитывает валютный резидент РФ?
Уведомлять ФНС о зарубежных счетах и подавать по ним отчеты обязан валютный резидент РФ.
Формально валютным резидентом является каждый гражданин России, где бы он ни жил, а также иностранец или лицо без гражданства, которые постоянно проживают в России на основании вида на жительство (п. 6 ч. 1 ст. 1 Федерального закона от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле»). Гражданин, зарегистрированный как ИП, тоже валютный резидент; для счетов, которые он использует в бизнесе, действуют свои правила отчетности.
Если Вы уехали, то вы останетесь валютным резидентом, но утратите налоговое резидентство. Но при этом отчет все равно подавать не надо будет.
Исключение для тех, кто живет за рубежом
Требования об уведомлениях и отчетах не применяются к физическому лицу - валютному резиденту, который провел за пределами России в совокупности более 183 дней в течение календарного года (ч. 8 ст. 12 закона № 173-ФЗ). Дни считаются с 1 января по 31 декабря. Ровно 183 дня за рубежом исключения не дают: нужно не меньше 184. Отдельное исключение предусмотрено для лиц, указанных в абзаце первом п. 4 ст. 207 НК РФ, если ФНС признала их не являющимися налоговыми резидентами России в соответствующем налоговом периоде.
Условный пример. В 2025 году Вы провели за рубежом 250 дней и открыли там счет, не уведомив ФНС. В 2026 году за рубежом получилось 150 дней. Тогда уведомление об открытии этого счета нужно подать не позднее 01.06.2027, в тот же срок, что и годовой отчет за 2026 год, если он по счету обязателен.
Какие счета учитываются
Под уведомления и отчеты подпадает не только обычный банковский счет. Ориентироваться нужно на договор: на кого открыт продукт, какая организация его открыла, есть ли у нее лицензия и в какой стране она находится. Учитываются:
- банковские счета и вклады (депозиты) в иностранных банках;
- счета в иных организациях финансового рынка, например брокерский счет у иностранного брокера или счет в иностранном депозитарии;
- совместные счета: отчет по такому счету подает каждый совладелец - валютный резидент РФ, у которого есть обязанность (п. 4 Правил, утвержденных постановлением Правительства РФ от 12.12.2015 № 1365).
Карта сама по себе - платежный инструмент, уведомление подается по счетам, а не по картам. Если за одной мультивалютной картой стоят несколько самостоятельных счетов в разных валютах, уведомление подается по каждому из них.
Счет иностранной компании, даже если Вы ее единственный участник, открыт на саму компанию, поэтому уведомлять о нем ФНС как о своем личном счете не нужно. Электронный кошелек иностранного сервиса без открытия банковского счета подчиняется своим правилам - о них в разделе 5 этой статьи.
Таким образом, если по договору Вам открыт счет в иностранном банке или у иностранного брокера и Вы не провели за рубежом более 183 дней за год, о счете нужно уведомить ФНС, а нужен ли по нему отчет, зависит от страны и сумм по счету.
2. Как уведомить ФНС о зарубежном счете: в какой срок и каким способом подать уведомление?
Открыли или закрыли счет за рубежом либо у него изменились реквизиты - об этом нужно уведомить налоговую не позднее одного месяца со дня события (ч. 2 ст. 12 закона № 173-ФЗ). Страна счета и порог 600 000 рублей касаются только отчета, поэтому о счете в Казахстане с небольшим оборотом уведомить ФНС нужно так же, как о счете в Грузии.
Срок считается от даты конкретного события: если счет открыт 10 марта, уведомить ФНС нужно не позднее 10 апреля того же года.
Формы обозначены кодами по классификатору налоговой документации (КНД). Они утверждены приказом ФНС России от 26.04.2024 № СД-7-14/349@ и применяются с 01.07.2024:
- КНД 1120107 - уведомление об открытии (закрытии) счета (вклада); открытие или закрытие отмечается признаком в самой форме;
- КНД 1120106 - уведомление об изменении реквизитов счета (вклада).
Физическое лицо направляет уведомление в налоговую по месту жительства, при его отсутствии - по месту пребывания, затем по месту нахождения недвижимости в России. Если в России нет ни места жительства, ни места пребывания, ни недвижимости, можно выбрать любую инспекцию. ИП подает уведомление в налоговую по месту своего учета.
Подать уведомление можно одним из способов:
- через личный кабинет налогоплательщика на сайте ФНС;
- по телекоммуникационным каналам связи (ТКС) через оператора электронного документооборота;
- лично или через представителя в инспекции;
- заказным письмом с уведомлением о вручении.
Для граждан, призванных на военную службу по частичной мобилизации, действует специальный срок: уведомления о счетах можно подать до последнего числа третьего месяца после месяца, в котором закончился период частичной мобилизации или произошло увольнение с военной службы по основаниям, указанным в Указе Президента РФ от 21.09.2022 № 647 (подп. «ж» п. 1 постановления Правительства РФ № 1874).
2.1. Как подать уведомление об открытии счета за рубежом и исправить ошибку в нем?
Уведомление об открытии счета за рубежом подается по форме КНД 1120107 с признаком открытия не позднее одного месяца со дня открытия счета. Сведения для него берутся из договора с банком или брокером либо из справки организации о реквизитах: номер счета, дата открытия, наименование организации и страна, где она находится.
Если в уже поданном уведомлении ошибка - неверный номер счета, дата или признак события, - ее исправляют уточненным уведомлением по той же форме. Номер корректировки при этом такой:
- 00 - первичное уведомление;
- 01-98 - уточненное уведомление, которое исправляет ранее поданное;
- 99 - отмена уведомления, поданного по ошибке, например повторно или о счете, который открыт не на Вас.
Номер корректировки исправляет только ошибку в поданном документе. Если счет действительно закрыт или у него действительно изменились реквизиты, подается новое уведомление о закрытии или об изменении реквизитов с номером 00.
2.2. Когда подавать уведомление о закрытии счета в иностранном банке и нужен ли отчет за неполный год?
Уведомление о закрытии счета в иностранном банке подается по той же форме КНД 1120107, только с признаком закрытия, не позднее одного месяца со дня закрытия счета.
Если по личному счету отчет за год закрытия обязателен, вместе с уведомлением подается и отчет за неполный период: с 1 января (или с даты открытия, если счет открыт в том же году) по дату закрытия включительно. Подать его нужно в тот же месячный срок, что и уведомление (Правила № 1365).
По предпринимательскому счету ИП отчет за квартал закрытия охватывает период с начала квартала по дату закрытия, а срок подачи остается квартальным: 30 рабочих дней после окончания квартала.
Условный пример. Вы закрыли личный счет в грузинском банке 15 марта 2026 года, а в 2026 году провели за рубежом не более 183 дней. Грузия не входит в ЕАЭС и в перечень стран автоматического обмена финансовой информацией, поэтому освобождение по лимиту для этого счета не действует - условия освобождения разобраны в разделе 3.1 этой статьи. Значит, не позднее 15 апреля 2026 года нужно подать:
- уведомление о закрытии счета по форме КНД 1120107;
- отчет по этому счету за период с 1 января по 15 марта 2026 года по форме КНД 1112520.
Если у Вас остаются другие зарубежные счета, отчет по ним за 2026 год подается в обычный срок - до 01.06.2027.
2.3. Что делать при изменении реквизитов зарубежного счета: подать новое уведомление или исправить прежнее?
Если у счета изменились реквизиты, подается уведомление об изменении реквизитов по форме КНД 1120106 не позднее одного месяца со дня изменения. В нем указываются прежние и новые реквизиты по документу организации: письму, справке или новому договору.
Новое уведомление нужно, только когда изменились реквизиты самого счета. Перевыпуск карты или новый номер карты реквизиты счета не меняют. При смене валюты ФНС указывает, что уведомление нужно, если изменились реквизиты счета (письмо ФНС России от 14.07.2023 № Д-5-17/40@). Если же при подключении новой валюты банк открыл отдельный счет, это открытие счета: по нему подается уведомление об открытии.
Если реквизиты неверно указаны в уже поданном уведомлении, форма КНД 1120106 не подается: ошибку исправляют уточненным уведомлением по той же форме, что и исходное, с номером корректировки от 01 до 98.
3. Как подать годовой отчет по зарубежному счету о движении денег и иных финансовых активов?
Отчет по зарубежному счету о движении денежных средств и иных финансовых активов физическое лицо подает раз в год по Правилам № 1365 и по форме КНД 1112520. Тот же порядок действует для личного счета зарегистрированного ИП, а отчетность по счету, который ИП использует в бизнесе, устроена иначе - ее я разобрал в разделе 4 этой статьи.
Годовая обязанность исполняется в три шага:
- Определите по каждому счету, нужен ли отчет: страна, суммы по счету и пребывание за рубежом.
- Определите период и крайний срок подачи.
- Заполните листы отчета по данным выписки, подайте отчет и при ошибке исправьте его.
По одному счету может понадобиться два вида показателей: движение денег и сведения об иных финансовых активах, например о ценных бумагах на брокерском счете.
3.1. Когда физлицу нужен отчет о движении на зарубежных счетах?
Отчет о движении на зарубежных счетах физлицо подает по каждому счету, для которого не действует освобождение. Основное освобождение работает, только если одновременно выполнены два условия (ч. 7 ст. 12 закона № 173-ФЗ):
- Страна. Счет открыт в государстве ЕАЭС или в государстве (на территории), которое входит в перечень ФНС для автоматического обмена финансовой информацией с Россией.
- Суммы по счету. Если зачисления были, сумма зачислений за год не больше 600 000 рублей и сумма списаний за год не больше 600 000 рублей, каждая отдельно. Если зачислений за год не было, остаток на счете на конец года не больше 600 000 рублей.
Суммы в иностранной валюте для этой проверки пересчитываются в рубли по курсу Банка России на 31 декабря отчетного года. Если хотя бы одно условие не выполнено и другого освобождения нет, отчет по счету подается, даже если движения по нему за год не было: в этом случае в отчете ставятся нули.
Для отчета за 2025 год применяется перечень, который действовал на 31.12.2025, - приказ ФНС России от 14.10.2025 № ЕД-7-17/883@ (71 государство и 9 территорий, действующий перечень на сайте ФНС).
Для отчета за 2026 год нужен перечень на 31.12.2026: сейчас действует тот же приказ, а окончательный состав за 2026 год будет определен на эту дату. Если счет закрыт до того, как страну исключили из перечня, условия освобождения оцениваются на дату закрытия счета (письмо ФНС России № Д-4-17/17@).
Отдельно стоит рассмотреть брокерский счет, на котором учитываются ценные бумаги, но отсутствуют денежные зачисления. Применение освобождения по лимиту 600 000 рублей к такому счету требует отдельной оценки с учетом правил об отчетности по иным финансовым активам. В отсутствие однозначного разъяснения ФНС во избежание споров с налоговым органом рекомендую представить отчет, если не действует иное освобождение.
Подробно о том, что ФНС узнает о зарубежном счете при автоматическом обмене, я писал в отдельной статье, а на примере Эмиратов - о том, какие уведомления и отчеты подает резидент РФ по счетам и компании в ОАЭ.
3.2. Какие сроки отчета по зарубежным счетам и за какой период нужно отчитаться?
Годовой отчет физлицо подает до 1 июня года, следующего за отчетным (Правила № 1365):
- за 2025 год - не позднее 01.06.2026 включительно;
- за 2026 год - не позднее 01.06.2027 включительно.
Период отчета зависит от того, что происходило со счетом:
- счет был открыт весь год - с 1 января по 31 декабря;
- счет открыт в течение года - с даты открытия по 31 декабря;
- счет закрыт - с 1 января (или с даты открытия) по дату закрытия включительно; если отчет обязателен, он подается вместе с уведомлением о закрытии в пределах месяца.
Если последний день срока приходится на выходной или нерабочий праздничный день, крайним днем становится ближайший следующий рабочий день (письмо ФНС России № Д-5-17/59@).
Для граждан, призванных на военную службу по частичной мобилизации, сроки отчетов перенесены: отчет можно подать до последнего числа третьего месяца после месяца, в котором закончился период частичной мобилизации или произошло увольнение с военной службы по основаниям Указа Президента РФ № 647 (подп. «д» и «е» п. 1 постановления Правительства РФ № 1874).
3.3. Как подать отчет по зарубежным счетам: что взять из выписки и как исправить отчет?
Подать отчет по зарубежным счетам физлицо может одним документом по форме КНД 1112520: в нем заполняются страницы по каждому счету и ЭСП, по которым отчет обязателен. Листы формы:
- лист 1 - сведения о Вас и номер корректировки;
- лист 2 - сведения о счете (вкладе) и организации;
- лист 3 - движение денежных средств по счету;
- лист 4 - стоимость и виды иных финансовых активов на счете, например ценных бумаг;
- листы 5 и 6 - сведения об иностранном ЭСП и переводах с его использованием.
По деньгам на листе 3 указываются остаток на начало года, сумма зачислений, сумма списаний и остаток на конец года. Суммы пишутся в единицах каждой валюты, без пересчета в рубли. Если на счете есть и деньги, и ценные бумаги, заполняются листы 2, 3 и 4.
Условный пример по брокерской выписке. По брокерскому счету, отчет по которому обязателен, в выписке за год указано: денежный остаток на начало года 2 000 долларов, зачислено 30 000 долларов (пополнения и дивиденды), списано 29 500 долларов (покупка бумаг на 27 000 долларов, вывод и комиссии), остаток на конец года 2 500 долларов.
Эти четыре суммы из раздела выписки о движении денег идут в лист 3. Из раздела выписки об активах берутся стоимость ценных бумаг на начало и конец года, стоимость поступивших за год бумаг (27 000 долларов) и выбывших: эти сведения и вид актива - ценные бумаги - идут в лист 4.
Выписку физлицо прикладывать к отчету не обязано, но вправе приложить (п. 8 Правил № 1365). Способы подачи те же, что для уведомлений: личный кабинет налогоплательщика, ТКС, лично или через представителя, заказное письмо с уведомлением о вручении. Бумажный отчет составляется в двух экземплярах.
Исправление отчета зависит от ситуации:
- Ошибку нашли сами после приема отчета. Подается уточненный отчет с номером корректировки на 1 больше номера последнего принятого отчета: после первичного (0) - 1, затем 2 и так далее.
- Отчет подан по ошибке. Его отменяют подачей с номером корректировки 999.
- В приеме отчета отказали. Такой отчет не принят, поэтому корректный отчет подается заново, а номер корректировки ставится на 1 больше номера последнего принятого отчета; если принятых не было - снова 0.
- ФНС прислала уведомление об ошибках в принятом отчете. Исправленный отчет нужно подать в срок из уведомления: для физлица он не меньше 7 рабочих дней со дня получения уведомления (п. 11 Правил № 1365).
Квитанция о приеме подтверждает, что отчет поступил в инспекцию. Содержание инспекция проверяет позже: на внутреннюю проверку отчета ФНС отводит 25 рабочих дней (письмо ФНС России от 22.06.2026 № Д-18-17/49@).
4. Как отчитывается ИП по личному и предпринимательскому зарубежному счету?
Отчет по зарубежным счетам ИП зависит от того, для чего счет открыт и как он фактически используется. По личному счету зарегистрированный ИП отчитывается как обычное физлицо - годовым отчетом по Правилам № 1365. По счету, который ИП использует в предпринимательской деятельности, действует квартальный порядок по Правилам, утвержденным постановлением Правительства РФ от 28.12.2005 № 819.
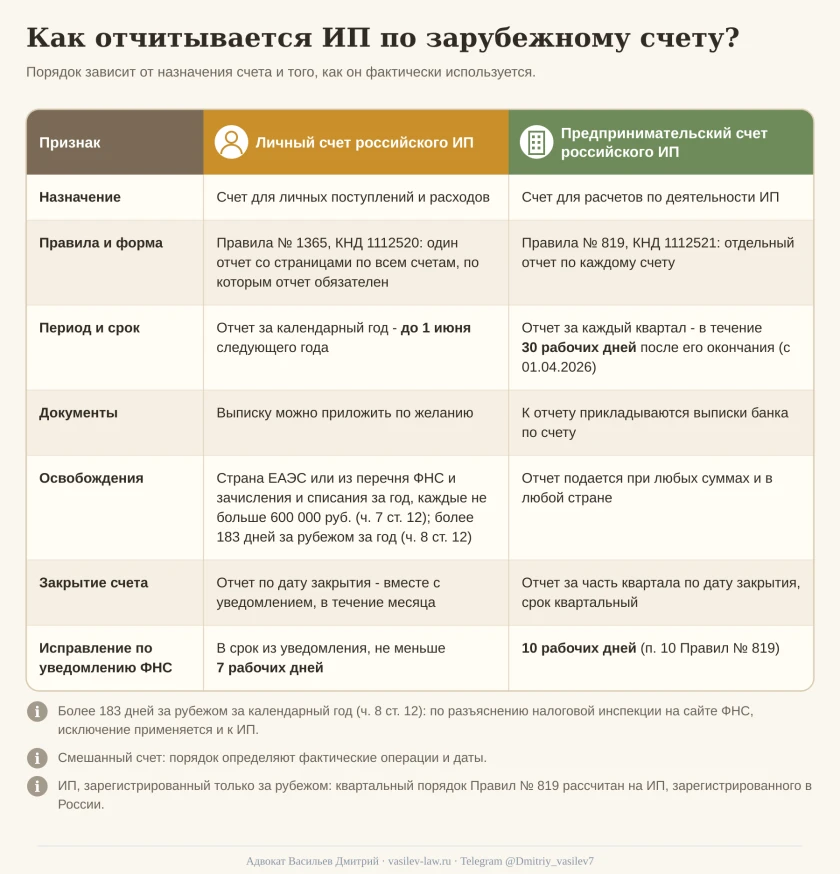
Чем различаются два порядка:
- Назначение. Личный счет - для личных поступлений и расходов; предпринимательский - для расчетов по деятельности ИП.
- Правила и форма. Личный счет - Правила № 1365, форма КНД 1112520; предпринимательский - Правила № 819, форма КНД 1112521, отдельный отчет по каждому счету.
- Период и срок. Личный счет - календарный год, до 1 июня следующего года; предпринимательский - квартал, с 01.04.2026 в течение 30 рабочих дней после окончания квартала (постановление Правительства РФ от 24.03.2026 № 305).
- Документы. Личный счет - выписку можно приложить по желанию; предпринимательский - к отчету по каждому счету прикладываются подтверждающие документы, выданные банком или иной организацией финансового рынка, например выписки по счету.
- Закрытие. Личный счет - отчет за период по дату закрытия вместе с уведомлением в течение месяца; предпринимательский - отчет за часть квартала по дату закрытия, срок остается квартальным.
- Исправление по уведомлению ФНС. Личный счет - в срок из уведомления, не меньше 7 рабочих дней; предпринимательский - 10 рабочих дней (п. 10 Правил № 819).
Освобождение по стране и лимиту 600 000 рублей относится только к годовому порядку для личного счета. По предпринимательскому зарубежному счету ИП квартальный отчет подается при любых суммах и в любой стране.
Если по одному счету проходят и личные поступления, и оплата по деятельности ИП, порядок определяют фактические операции и даты: какие поступления связаны с предпринимательством и с какого момента счет используется в бизнесе.
Исключение для тех, кто провел за пределами России более 183 дней в календарном году (ч. 8 ст. 12 закона № 173-ФЗ), закон связывает с физическим лицом - резидентом. По разъяснению налоговой инспекции, опубликованному на сайте ФНС, это исключение применяется и к ИП. Если за год получилось 183 дня и меньше, по счетам ИП обязанности действуют в обычном порядке.
Квартальный порядок Правил № 819 рассчитан на ИП, зарегистрированного в России. Регистрация предпринимателем только за рубежом на этот порядок счет не переводит, а общего правила для такого счета закон и разъяснения ФНС не дают.
Как платить налоги ИП с иностранного дохода на УСН и патенте, я разбирал в отдельной статье.
5. Когда нужен отчет по иностранному электронному кошельку и нужно ли о нем уведомление?
Обязанность уведомлять ФНС об использовании иностранного электронного средства платежа (ЭСП) для переводов денежных средств без открытия банковского счета законодательством не предусмотрена. Это подтверждается разъяснениями ФНС России. При этом отчет о переводах через такое ЭСП необходимо представлять, если сумма зачислений за отчетный год превысила 600 000 рублей или эквивалентную сумму в иностранной валюте (ч. 7 ст. 12 Федерального закона № 173-ФЗ).
Поэтому сначала необходимо установить по договору с иностранным платежным сервисом, что именно предоставлено пользователю: электронное средство платежа без открытия банковского счета либо самостоятельный счет в иностранном банке или иной организации финансового рынка. Во втором случае могут возникать обязанности по уведомлению ФНС об открытии счета и представлению отчета о движении средств. Название продукта «электронный кошелек» само по себе не определяет его правовой режим.
Порог для ЭСП устроен иначе, чем для счета:
- он считается по каждому ЭСП отдельно;
- учитываются только зачисления, а списания, остаток и страна поставщика для этой проверки значения не имеют;
- отчет нужен, когда зачисления за год превысили 600 000 рублей; ровно 600 000 рублей отчета не требуют;
- зачисления в иностранной валюте для годовой проверки пересчитываются по курсу Банка России на 31 декабря.
Если ИП использует ЭСП в предпринимательской деятельности, отчет квартальный. Первый отчет охватывает период с 1 января (или с даты, когда ИП получил право пользоваться ЭСП) по последний день квартала, в котором зачисления превысили 600 000 рублей. Затем отчеты подаются за каждый оставшийся квартал года. Срок - 30 рабочих дней после окончания соответствующего квартала (п. 4 Правил № 819). Вместе с отчетом представляются подтверждающие документы о переводах денежных средств с использованием ЭСП (п. 5 Правил № 819).
Условный пример. ИП получает оплату от заказчиков на ЭСП иностранного сервиса и использует его только для бизнеса. В 2026 году на ЭСП зачислено: в I квартале 200 000 рублей, во II квартале 250 000 рублей, в III квартале 300 000 рублей.
После II квартала с начала года зачислено 450 000 рублей, порог не превышен; к концу III квартала - 750 000 рублей. Значит, первый отчет ИП подает за период с 1 января по 30 сентября 2026 года в течение 30 рабочих дней после окончания III квартала, а затем отдельный отчет за IV квартал - в течение 30 рабочих дней после 31.12.2026.
Цифровая валюта к ЭСП не относится: для нее закон устанавливает отдельный порядок (ст. 12.1 закона № 173-ФЗ). Писал об этом в статье Уведомление о криптокошельке и отчет в ФНС: надо ли сообщать сегодня и что изменится со 2 мая 2027 года
6. Что делать при просрочке и какой штраф за иностранный счет грозит гражданину и ИП?
Если срок пропущен, сначала нужно подать недостающий документ, не дожидаясь обращения ФНС: по уведомлению штраф за просрочку меньше, чем за неподачу, а по отчету размер зависит от числа дней просрочки.
Порядок действий такой:
- Установите, какой документ и по какому счету требовался, и крайний день срока: месяц со дня события для уведомления, 1 июня следующего года для годового отчета, 30 рабочих дней после квартала для отчета ИП по предпринимательскому счету.
- Подайте документ: уведомление - с номером корректировки 00, отчет - с номером 0, если по этому периоду принятого отчета не было.
- Сохраните квитанцию о приеме: по ней видно, в какой день документ подан и на сколько дней пропущен срок.
Составы и санкции установлены ст. 15.25 КоАП РФ. ИП, если нарушение связано с предпринимательской деятельностью, отвечает как должностное лицо (ст. 2.4 КоАП РФ), поэтому суммы для него выше. Если нарушение с предпринимательством не связано, применяются суммы для граждан.
По уведомлениям о счетах:
- Уведомление подано с нарушением срока или не по установленной форме (ч. 2 ст. 15.25 КоАП РФ). Гражданину - 1 000-1 500 рублей, ИП - 5 000-10 000 рублей.
- Уведомление не подано (ч. 2.1 ст. 15.25 КоАП РФ). Гражданину - 4 000-5 000 рублей, ИП - 40 000-50 000 рублей.
По отчетам о движении средств:
- Нарушение установленного порядка представления отчета (ч. 6 ст. 15.25 КоАП РФ). Гражданину - 2 000-3 000 рублей, ИП - 4 000-5 000 рублей.
- Просрочка до 10 дней включительно (ч. 6.1). Гражданину - предупреждение или 300-500 рублей, ИП - предупреждение или 500-1 000 рублей.
- Просрочка от 11 до 30 дней (ч. 6.2). Гражданину - 1 000-1 500 рублей, ИП - 2 000-3 000 рублей.
- Просрочка более 30 дней (ч. 6.3). Гражданину - 2 500-3 000 рублей, ИП - 4 000-5 000 рублей.
- Повторное нарушение по ч. 6 (ч. 6.5). Гражданину - 20 000 рублей, ИП - 30 000-40 000 рублей.
По иностранному ЭСП:
- Не подан обязательный отчет о переводах с использованием иностранного ЭСП (ч. 1.1 ст. 15.25 КоАП РФ). Штраф - от 20 до 40% суммы зачислений на ЭСП за отчетный период.
Таким образом, размер санкции зависит от того, какой документ нарушен, подан ли он вообще и на сколько дней позже срока. Поэтому пропущенный документ лучше подать сразу: по отчету от даты фактической подачи зависит, какая из частей 6.1-6.3 применяется.
Если ФНС уже прислала запрос по зарубежному счету, к подаче документа добавляется ответ на сам запрос: какие документы приложить и как объяснить ситуацию. Об этом я расскажу в отдельной статье о том, как ответить на запрос ФНС по зарубежному счету.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).