Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я помогаю клиентам с международным налоговым планированием: консультирую по налогам с личных доходов в разных странах, налоговому резидентству и валютному законодательству, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня разберем налоги в Грузии для физических лиц - россиян, которые переехали в Грузию или работают оттуда и получают зарплату от грузинской или иностранной (в том числе российской) компании, дивиденды, проценты или доход от сдачи квартиры. И также разберем, какой налог по той же выплате возникает в России.
Краткое содержание:
- Кто платит подоходный налог в Грузии?
- Как платить НДФЛ в Грузии с зарплаты и кто его удерживает?
- Какие еще доходы физлица облагаются в Грузии?
- Когда возникает НДФЛ в России и можно ли зачесть налог, уплаченный в Грузии?
1. Кто платит подоходный налог в Грузии?
Подоходный налог в Грузии платят и налоговые резиденты, и нерезиденты Грузии. Общая ставка налога - 20% (ст. 81(1) Налогового кодекса Грузии, далее - НК Грузии).
От статуса зависит следующее:
- Налоговый резидент Грузии. С дохода из грузинского источника налог платится по общим правилам, а доход из источника за пределами Грузии освобожден от подоходного налога (ст. 82(1)(u) НК Грузии). Например, дивиденды иностранной компании или проценты по вкладу в зарубежном банке у резидента Грузии налогом в Грузии не облагаются.
- Налоговый нерезидент Грузии. Налог платится только с дохода из грузинского источника, причем с первого дня работы или получения дохода: набирать 183 дня для этого не нужно. Исключения есть, например освобождение зарплаты при короткой работе в Грузии.
1.1. Кто налоговый резидент Грузии и как посчитать 183 дня?
Налоговым резидентом Грузии за весь текущий налоговый год считается человек, который фактически находился в Грузии 183 дня или больше в любом непрерывном периоде из 12 календарных месяцев, заканчивающемся в этом году (ст. 34(2) НК Грузии). Дни не обязательно должны идти подряд: они суммируются внутри такого 12-месячного периода.
При подсчете дней нужно учитывать следующее:
- любой день, проведенный в Грузии, считается днем пребывания независимо от того, сколько часов Вы там были, в том числе день въезда и день выезда (ст. 34(5) НК Грузии);
- время за пределами Грузии на лечении, отдыхе, в командировке или на учебе засчитывается как пребывание в Грузии (ст. 34(3) НК Грузии);
- не учитывается время, когда Вы находились в Грузии с целью лечения или отдыха, а также пребывание сотрудников дипломатических и консульских представительств и транзит через Грузию из одной страны в другую (ст. 34(4) НК Грузии);
- дни, которые уже были учтены при определении статуса за прошлый налоговый период, для следующих периодов повторно не учитываются (ст. 34(8) НК Грузии).
Разберем на условном примере. Допустим, Вы въехали в Грузию 1 сентября 2025 года, живете и работаете там без выездов. До конца 2025 года набирается 122 дня, поэтому за 2025 год налоговым резидентом Грузии Вы не становитесь. Дальше дни продолжают считаться, и 183-й день приходится на 2 марта 2026 года.
Период с 3 марта 2025 года по 2 марта 2026 года заканчивается уже в 2026 году и содержит 183 дня, поэтому Вы налоговый резидент Грузии за весь 2026 год, включая январь и февраль.
Если бы Вы въехали раньше, например 1 июля 2025 года, то 183-й день пришелся бы на 30 декабря 2025 года. Тогда Вы стали бы налоговым резидентом Грузии уже за 2025 год. Эти дни для статуса за 2026 год повторно не засчитываются (ст. 34(8) НК Грузии).
Поэтому, если Вы и дальше живете в Грузии, резидентом за 2026 год Вы станете, когда наберете 183 новых дня в 2026 году, то есть в начале июля 2026 года. А если в феврале 2026 года Вы уедете и больше не вернетесь, за 2026 год налоговым резидентом Грузии Вы не будете.
Статус налогового резидента Грузии определяется исходя из подсчёта количества дней пребывания: 183 дня делают Вас резидентом и без ВНЖ, а вид на жительство без 183 дней резидентом не делает.
1.2. Как определить источник дохода в Грузии?
Источник дохода в Грузии определяется по виду дохода по правилам ст. 104 НК Грузии, место, куда поступают деньги, при этом не учитывается (ст. 104(2) НК Грузии). Поэтому зарплата на счет в грузинском банке может оказаться иностранным доходом, а зарплата на счет в другой стране - грузинским.
Для основных личных доходов критерии следующие:
- Зарплата. Источник там, где Вы фактически выполняете работу (ст. 104(1)(a) НК Грузии). Если Вы работаете из Тбилиси, это грузинский источник, даже когда работодатель российский или любой другой иностранный.
- Услуги. Доход относится к грузинскому источнику, если услуги фактически оказаны в Грузии (ст. 104(1)(c) НК Грузии).
- Дивиденды. Источник определяется по налоговому резидентству компании, которая их выплачивает: дивиденды грузинской компании - грузинский доход, иностранной - иностранный.
- Проценты и роялти. Значение имеет резидентство плательщика, а у иностранного плательщика - связана ли выплата с его постоянным представительством в Грузии, то есть с офисом, филиалом или другим постоянным местом деятельности в Грузии.
- Аренда. Источник там, где находится сдаваемое имущество.
2. Как платить НДФЛ в Грузии с зарплаты и кто его удерживает?
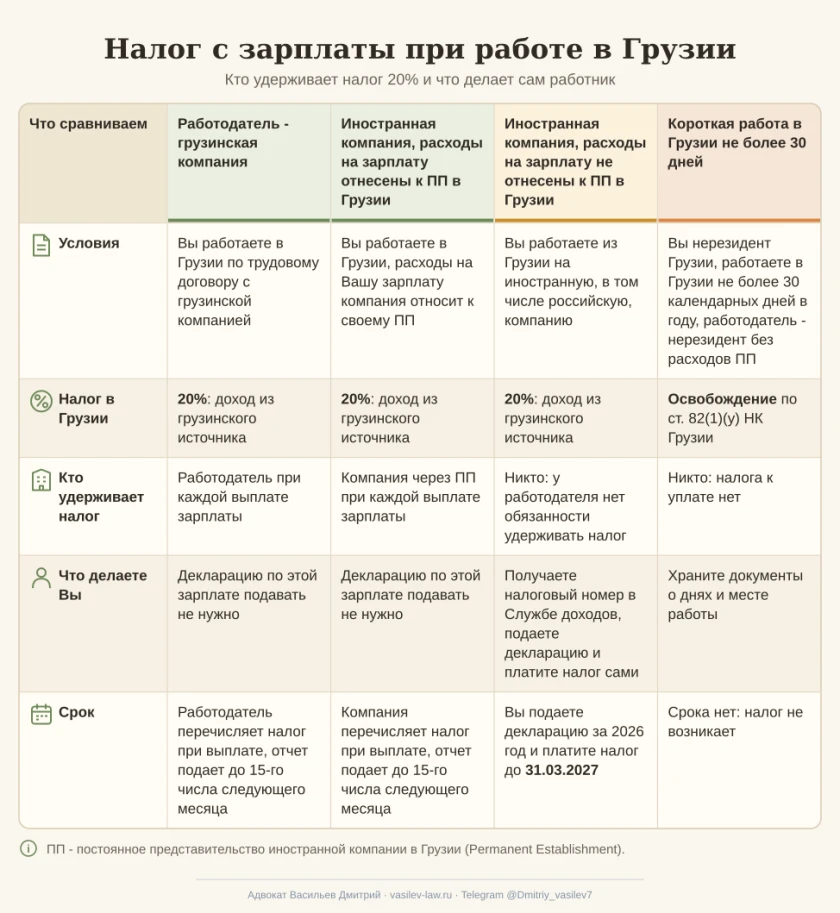
Если зарплата облагается в Грузии, НДФЛ в Грузии с нее составляет 20%. Дальше все зависит от того, кто Ваш работодатель: грузинская компания удерживает налог сама, а иностранная компания, у которой расходы на Вашу зарплату не относятся к постоянному представительству в Грузии, удерживать его не может в принципе, и поэтому налог Вы платите сами.
Постоянное представительство (Permanent Establishment, далее - ПП) - это постоянное место деятельности иностранной компании в Грузии, например офис или филиал, через которое она полностью или частично ведет там экономическую деятельность (ст. 29 НК Грузии). Для налога с зарплаты решающее значение имеет то, отнесены ли к ПП расходы именно на Вашу зарплату.
Разберем четыре основных варианта:
- Работодатель - грузинская компания. Зарплата за работу в Грузии облагается по ставке 20%, налог удерживает и перечисляет в бюджет работодатель при выплате (ст. 154 НК Грузии). Подавать декларацию по такой зарплате Вам не нужно.
- Иностранная компания, расходы на зарплату отнесены к ее ПП в Грузии. Порядок такой же: налог 20% удерживается при выплате, поэтому декларацию по этой зарплате Вы не подаете.
- Иностранная компания, расходы на зарплату не отнесены к ПП в Грузии. Это типичная удаленная работа из Грузии на российскую или другую зарубежную компанию. Зарплата облагается в Грузии по ставке 20%, но работодатель удерживать налог не обязан (ст. 154(1)(a.b) НК Грузии), поэтому зарегистрироваться, подать декларацию и заплатить налог нужно Вам самим.
- Короткая работа в Грузии. Если Вы налоговый нерезидент Грузии и работаете в Грузии не более 30 календарных дней в налоговом году на работодателя-нерезидента, расходы которого на Вашу зарплату не отнесены к ПП в Грузии, такая зарплата освобождена от налога (ст. 82(1)(y) НК Грузии).
Таким образом, ставка для облагаемой зарплаты одна и та же, а различается то, кто платит налог в бюджет: работодатель при каждой выплате или Вы сами по годовой декларации.
2.1. Кто удерживает налог с зарплаты в Грузии и когда работник платит его сам?
Налог с зарплаты в Грузии удерживает работодатель, который является налоговым агентом: грузинская компания или иностранная компания, если расходы на Вашу зарплату отнесены к ее ПП в Грузии. Если же облагаемая зарплата получена без удержания, обязанность задекларировать ее и заплатить налог возникает у Вас (ст. 153(1) НК Грузии).
1. Когда налог удерживает работодатель.
Налоговый агент удерживает налог при выплате зарплаты, перечисляет его в бюджет и до 15-го числа месяца, следующего за месяцем выплаты, подает в Службу доходов Грузии (Revenue Service, налоговый орган Грузии) отчет об удержанном налоге. По Вашему запросу работодатель выдает справку об удержанном налоге (ст. 154(1)-(4) НК Грузии). Если налог удержан полностью, отдельно декларировать такую зарплату Вам не нужно.
2. Когда Вы платите налог сами.
Если Вы получаете облагаемую зарплату за 2026 год от иностранного работодателя, расходы которого на эту зарплату не отнесены к его ПП в Грузии, и налог не удержан, Вам нужно сделать следующее:
- Зарегистрироваться в Службе доходов Грузии и получить девятизначный налоговый номер (ст. 66-67 НК Грузии). Для регистрации нужно подать заявление и предъявить паспорт или карточку ВНЖ, способы регистрации Служба доходов описывает на своей странице о регистрации налогоплательщиков.
- Пересчитать зарплату, полученную в валюте, в лари по официальному курсу Национального банка Грузии на день получения дохода (ст. 73(10) НК Грузии).
- Подать годовую декларацию о доходах и уплатить налог не позднее 31 марта 2027 года (ст. 62(2) и 153(1) НК Грузии). Порядок подачи Служба доходов описывает на странице о декларации физических лиц.
Это касается и налоговых нерезидентов Грузии, поскольку обязанность связана с грузинским источником дохода. Для подтверждения суммы и источника сохраните трудовой договор, расчетные листки и банковские выписки.
3. Освобождение при короткой работе в Грузии.
Зарплата освобождается от налога в Грузии только при одновременном соблюдении всех условий ст. 82(1)(y) НК Грузии:
- Вы налоговый нерезидент Грузии;
- Вы работаете по найму в Грузии не более 30 календарных дней в налоговом году;
- Ваш работодатель - нерезидент Грузии;
- расходы работодателя на Вашу зарплату не отнесены к его ПП в Грузии.
Если не выполнено хотя бы одно условие, например Вы проработали в Грузии 31 день или стали налоговым резидентом Грузии, зарплата за работу в Грузии облагается в общем порядке. Чтобы подтвердить, что Вы работали в Грузии не более 30 календарных дней, сохраните отметки о въезде и выезде, трудовой договор и расчетные листки.
4. Работа в двух странах и услуги.
Если в течение года Вы работаете и из Грузии, и из другой страны, в Грузии облагается зарплата за работу, фактически выполненную в Грузии. Поэтому периоды и место работы важно подтвердить документами: договором, перепиской о графике, отметками о въезде и выезде, расчетными листками.
Если Вы оказываете услуги как фрилансер или через грузинское ИП, налог определяется по правилам для услуг и предпринимательского дохода. Их я подробно разбирал в статье Налоги ИП в Грузии для россиян: налог для ИП 1 %, отчетность, НДС и разрешение на работу.
2.2. Нужно ли россиянину платить пенсионные взносы в Грузии?
Россиянин без грузинского постоянного вида на жительство (ПМЖ) в накопительную пенсионную схему Грузии не входит, поэтому обязательных пенсионных взносов с его зарплаты нет. Временный ВНЖ или статус налогового резидента Грузии участником схемы его не делают (ст. 1(4)(c) Закона Грузии «О накопительной пенсии»).
Если же у Вас есть грузинский ПМЖ, Вы по общему правилу участник схемы. Взносы в этом случае распределяются так:
- 2% зарплаты работодатель удерживает из Вашей зарплаты;
- еще 2% работодатель платит за свой счет;
- государство добавляет 2% с части годового дохода до 24 000 лари, 1% с части от 24 000 до 60 000 лари и ничего не добавляет с дохода выше 60 000 лари.
Таким образом, у россиянина без грузинского ПМЖ пенсионных взносов в Грузии нет, а при ПМЖ участие обязательно (2% + 2% и вклад государства), если работодатель удерживает с Вашей зарплаты подоходный налог, и добровольно, со взносом 4%, если не удерживает.
3. Какие еще доходы физлица облагаются в Грузии?
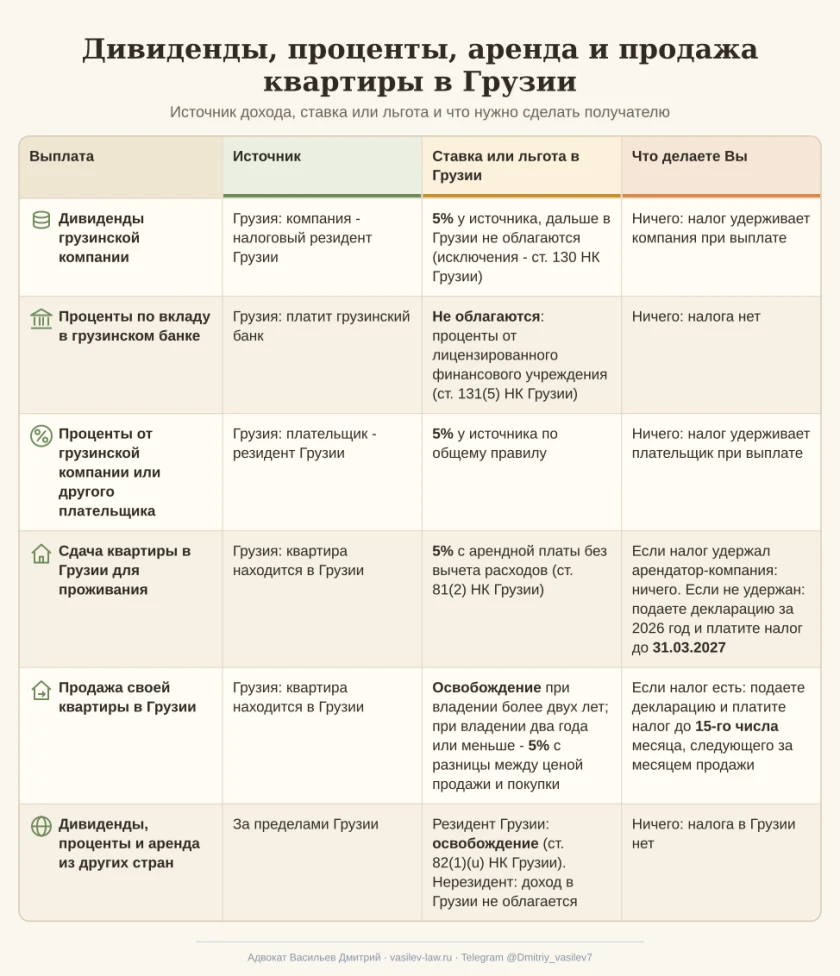
Кроме зарплаты, в Грузии облагаются дивиденды, проценты, доход от сдачи жилья и прибыль от продажи квартиры, если их источник находится в Грузии. Налог на доход в Грузии по этим выплатам ниже общей ставки - 5%, а часть доходов от налога освобождена.
Для каждого вида дохода свои источник, ставка и порядок уплаты:
- Дивиденды грузинской компании. Источник - Грузия. Налог 5% удерживает компания при выплате, после этого дивиденды в Грузии больше не облагаются, если не применяются исключения ст. 130 НК Грузии. Вам ничего делать не нужно.
- Проценты по вкладу в грузинском банке. Проценты, которые физлицу платит лицензированное финансовое учреждение, налогом у источника не облагаются и в облагаемый доход не включаются (ст. 131(5) НК Грузии), поэтому налога в Грузии нет.
- Проценты от других плательщиков в Грузии, например от грузинской компании по договору займа. По общему правилу налог 5% удерживает плательщик при выплате (ст. 131 НК Грузии).
- Сдача квартиры в Грузии для проживания. Налог составляет 5% с суммы арендной платы без вычета расходов (ст. 81(2) НК Грузии). При сдаче жилья юридическому лицу для применения льготного режима необходимо соблюдать установленный порядок регистрации арендодателя (ст. 81(5) НК Грузии). Если квартиру снимает компания и удерживает налог при выплате как налоговый агент, отдельно Вам ничего делать не нужно. Если налог не удержан, например квартиру снимает физическое лицо, декларацию за 2026 год Вы подаете и налог платите сами не позднее 31 марта 2027 года.
- Продажа своей квартиры в Грузии. Если продажа не связана с предпринимательской деятельностью и Вы владели квартирой более двух лет, доход освобожден от налога (ст. 82(1)(f.a) НК Грузии). Если продажа не связана с предпринимательской деятельностью, но Вы владели квартирой два года или меньше, налог составляет 5% с прироста стоимости, то есть с разницы между ценой продажи и покупки (ст. 81(3) НК Грузии). Декларацию нужно подать и налог уплатить не позднее 15-го числа месяца, следующего за месяцем продажи (ст. 153(12) НК Грузии), а если этот день нерабочий - в следующий рабочий день (ст. 3(6) НК Грузии).
- Доходы из других стран: дивиденды иностранной компании, проценты зарубежного банка, аренда квартиры за пределами Грузии. Это доход из негрузинского источника: у налогового резидента Грузии он освобожден (ст. 82(1)(u) НК Грузии), у нерезидента в Грузии не облагается, поэтому налог с него в Грузии платить не нужно.
4. Когда возникает НДФЛ в России и можно ли зачесть налог, уплаченный в Грузии?
НДФЛ в России по доходам из Грузии возникает, если Вы налоговый резидент России или если доход по российским правилам относится к источнику в России. Зачесть налог, уплаченный в Грузии, в России за 2026 год не получится, поскольку действующего соглашения об избежании двойного налогообложения между Россией и Грузией нет.
Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года. Резидент платит НДФЛ со всех доходов, в том числе из Грузии, а нерезидент - только с доходов от источников в России (ст. 209 НК РФ). Российский статус считается по российским правилам, поэтому в одном году можно быть налоговым резидентом и России, и Грузии.
Дальше все зависит от вида дохода:
1. Зарплата от иностранной компании за работу в Грузии.
Зарплата по трудовому договору с иностранной, в том числе грузинской, компанией за работу за пределами России относится к доходам от источников за пределами России (подп. 6 п. 3 ст. 208 НК РФ), если не применяются специальные правила о российском источнике, о которых ниже.
Если Вы налоговый резидент РФ, с такой зарплаты нужно заплатить НДФЛ по прогрессивной шкале 13-22% (ст. 224 НК РФ), а поскольку налогового агента в России нет, декларацию 3-НДФЛ Вы подаете сами. Если Вы нерезидент РФ, НДФЛ с такой зарплаты в России не возникает.
2. Дистанционный трудовой договор с российской компанией.
Зарплата по трудовому договору о дистанционной работе с российской организацией или с зарегистрированным в России подразделением иностранной организации - доход от источника в России, где бы Вы ни работали (подп. 6.2 п. 1 ст. 208 НК РФ). Исключение - договор для работы в зарубежном обособленном подразделении российской организации. НДФЛ удерживает работодатель как налоговый агент, в том числе если Вы стали нерезидентом РФ: к такой зарплате нерезидента применяется та же шкала 13-22% (п. 3.1 ст. 224 НК РФ).
При этом, если Вы работаете из Грузии, в Грузии с той же зарплаты нужно заплатить 20%.
3. Работы и услуги через интернет.
Если Вы как фрилансер выполняете работы, оказываете услуги или предоставляете права через интернет, доход относится к российскому источнику при одновременном выполнении двух условий (подп. 6.3 п. 1 ст. 208 НК РФ):
- используются российская доменная зона, российская информационная система или информационно-телекоммуникационная инфраструктура, размещенная в России;
- выполнено хотя бы одно дополнительное условие: Вы налоговый резидент РФ, оплата поступает на счет в российском банке или выплату производит российская организация, ИП либо другой плательщик из перечня этой нормы.
Если таких условий нет, доход может относиться к источнику за пределами России (подп. 6.1 п. 3 ст. 208 НК РФ): налоговый резидент РФ декларирует его сам, а нерезидент НДФЛ с него не платит.
4. Дивиденды грузинской компании.
Если Вы налоговый резидент РФ, с дивидендов грузинской компании нужно заплатить НДФЛ по отдельной шкале: 13% с части до 2,4 млн рублей и 15% с превышения (п. 2 ст. 214, п. 1.1 ст. 224 НК РФ).
Если дивиденды поступают через российского посредника, который выступает налоговым агентом, налог удерживает он, а при прямом получении 3-НДФЛ Вы подаете сами. Грузинские 5% при этом уже удержаны у источника, поэтому общая нагрузка на дивиденды - 5% в Грузии плюс 13-15% в России.
Если Вы нерезидент РФ, дивиденды грузинской компании относятся к доходам от источников за пределами России (подп. 1 п. 3 ст. 208 НК РФ), поэтому НДФЛ с них в России не возникает и остаются только 5%, удержанные в Грузии.
5. Проценты, аренда и продажа квартиры в Грузии.
Проценты грузинского банка, доход от сдачи квартиры в Грузии и доход от ее продажи относятся к доходам от источников за пределами России (подп. 1, 4 и 5 п. 3 ст. 208 НК РФ). Налоговый резидент РФ декларирует их сам (подп. 3 п. 1 ст. 228 НК РФ), нерезидент РФ НДФЛ с них не платит.
Нужно учитывать два момента:
- освобождение от НДФЛ в России при продаже квартиры в Грузии определяется по российскому минимальному сроку владения (ст. 217.1 НК РФ): по общему правилу это пять лет, в отдельных случаях три года;
- необлагаемый минимум по процентам рассчитан на вклады в российских банках (ст. 214.2 НК РФ) и к процентам грузинского банка не применяется.
Сроки в России.
Если по доходу из Грузии в России нет налогового агента, за 2026 год декларацию 3-НДФЛ нужно подать не позднее 30 апреля 2027 года, а налог уплатить не позднее 15 июля 2027 года (п. 1 ст. 229 и п. 4 ст. 228 НК РФ).
Если же налоговый агент не смог удержать налог и сообщил об этом в налоговую (п. 5 ст. 226 НК РФ), налог по этому доходу Вы уплачиваете на основании налогового уведомления не позднее 1 декабря 2027 года (п. 6 ст. 228 НК РФ).
Можно ли зачесть в России налог, уплаченный в Грузии?
Зачет иностранного налога в России предусмотрен ст. 232 НК РФ только при наличии применимого соглашения об избежании двойного налогообложения, что подтверждает и письмо ФНС от 15.04.2026 № ШЮ-36-13/2999@. Для доходов 2026 года такого соглашения с Грузией нет: Россия отсутствует в перечне действующих соглашений Минфина Грузии, а Грузии нет в перечне соглашений, который публикует Минфин России. Подписанное в 1999 году соглашение в этих перечнях не значится.
Разберем на условном примере одну выплату в двух системах. Допустим, весь 2026 год Вы живете в Тбилиси и работаете по трудовому договору о дистанционной работе с московской компанией, у которой нет ПП в Грузии. Зарплата - 300 000 рублей в месяц, 3 600 000 рублей за год. В Грузии Вы налоговый резидент за 2026 год, в России - нерезидент.
- В России. Зарплата - доход от источника в России (подп. 6.2 п. 1 ст. 208 НК РФ), работодатель удерживает НДФЛ: 2 400 000 × 13% = 312 000 рублей и 1 200 000 × 15% = 180 000 рублей, итого 492 000 рублей.
- В Грузии. Работа выполняется в Грузии, поэтому зарплата - доход из грузинского источника: с нее нужно заплатить 20% в пересчете в лари по курсу Национального банка Грузии на день каждой выплаты. Работодатель этот налог не удерживает, поэтому декларацию за 2026 год Вы подаете и налог платите сами до 31 марта 2027 года.
Зачета нет ни в одной из стран, поэтому общая нагрузка на эту зарплату - около 13,7% в России и 20% в Грузии, то есть в сумме около 33,7%, или примерно 1 212 000 рублей из 3 600 000 рублей. Грузинская часть в лари будет немного отличаться из-за курса на день каждой выплаты.
Таким образом, в Грузии налог с зарплаты зависит от места работы и того, кто Вам платит, по личным доходам действуют ставки 5% и льготы, а НДФЛ в России по тем же доходам определяется Вашим российским статусом и источником дохода. Зачесть налог одной страны в другой по доходам 2026 года нельзя, поэтому, если выплата облагается в обеих странах, налог нужно заплатить и в Грузии, и в России.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Другие мои статьи по теме:
- 3-НДФЛ по иностранным доходам за 2026 год: как заполнить приложение 2 по зарплате и дивидендам в 2027 году
- Налоги в России при ИП в Армении, Киргизии или Грузии: как выгоднее отчитываться резиденту РФ в 2026 году?
Общий обзор налогов страны я делал в статье Какие налоги в Грузии платят ИП, компании (ООО) и физлица.