[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую физических лиц, предпринимателей и компании по вопросам международного и российского налогообложения и валютного законодательства. Помогаю подобрать юрисдикцию для регистрации бизнеса и релокации, выстроить модель международных платежей, разобраться с зарубежными компаниями и счетами, иностранными доходами, операциями с криптовалютой и налоговыми обязанностями в России. За это время мы помогли более 1 000 клиентам и ежегодно подаём более 200 деклараций.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим о личных налогах россиян в Казахстане. Подоходный налог с физических лиц в Казахстане называется индивидуальным подоходным налогом (ИПН) - это казахстанский аналог российского НДФЛ. С 1 января 2026 года ИПН рассчитывается по новому Налоговому кодексу Республики Казахстан (НК РК) от 18.07.2025 № 214-VIII, поэтому ставки и сроки, которые многие помнят по прошлым годам, изменились.
Напоминаю, ранее у меня вышла статья Регистрация ТОО в Казахстане для россиян: налоги компании, дивиденды и выплаты владельцу
В этой статье речь идет только о личных налогах физического лица.
Краткое содержание:
- Какой подоходный налог (ИПН) платят физлица в Казахстане в 2026 году?
- Когда россиянин становится налоговым резидентом Казахстана?
- Сколько удерживают с зарплаты у казахстанского работодателя?
- Где платить налог при работе из Казахстана на российского работодателя?
- Как облагаются дивиденды, вклады, аренда и недвижимость?
- Когда подавать декларации 250.00 и 270.00?
1. Как рассчитывают подоходный налог в Казахстане для физлиц в 2026 году?
С 2026 года ИПН в Казахстане рассчитывается по прогрессивной шкале от облагаемого дохода за год: 10% с части дохода до 8 500 МРП и 15% только с той части, которая превышает этот порог (ст. 363 НК РК).
МРП - месячный расчетный показатель, через который в Казахстане выражают ставки, лимиты и пороги. В 2026 году МРП равен 4 325 тенге, поэтому порог 8 500 МРП - это 36 762 500 тенге облагаемого дохода за год. То есть, если говорить привычными для россиянина терминами, НДФЛ в Казахстане в 2026 году составляет 10% и 15%.
Разберем на условном примере. Допустим, Ваш облагаемый доход за 2026 год составил 40 000 000 тенге:
- с первых 36 762 500 тенге налог составит 36 762 500 × 10% = 3 676 250 тенге;
- с оставшихся 3 237 500 тенге - 3 237 500 × 15% = 485 625 тенге;
- итого ИПН за год - 4 161 875 тенге.
При облагаемом доходе до 36 762 500 тенге за год (в среднем около 3,06 млн тенге в месяц) весь ИПН считается по ставке 10%.
Отдельно про 2025 год. Доходы 2025 года облагаются по прежнему Налоговому кодексу, где у налогового резидента по общему правилу действовала единая ставка ИПН 10%, без повышенной ставки 15%, поэтому НДФЛ в Казахстане 2025 года считается по прежним правилам, и декларации за 2025 год подаются по прежнему кодексу.
2. Когда россиянин становится налоговым резидентом Казахстана и какие доходы у него облагаются?
Россиянин становится налоговым резидентом Казахстана, если провел там 183 дня и более в любом последовательном 12-месячном периоде либо если в Казахстане находится центр его жизненных интересов (ст. 222 НК РК).
От статуса зависит, какие доходы облагаются: налоговый резидент Казахстана платит ИПН с доходов из Казахстана и из-за рубежа (с предусмотренными освобождениями), а подоходный налог для нерезидентов в Казахстане взимается только с доходов из казахстанских источников (ст. 221-222 НК РК). Поэтому, например, проценты по вкладу в российском банке или аренда квартиры в Москве для резидента Казахстана - это доход, который нужно отразить в Казахстане, а для нерезидента - нет.
Подробнее об этих двух основаниях:
- 183 дня. Вы находились в Казахстане 183 дня и более в любом последовательном 12-месячном периоде, который заканчивается в соответствующем налоговом году. Дни въезда и выезда считаются днями пребывания в Казахстане.
- Центр жизненных интересов. Даже если дней меньше, Вы признаетесь резидентом при одновременном выполнении условий: у Вас есть гражданство Казахстана или разрешение на проживание в Казахстане; в Казахстане проживают Ваш супруг (супруга) или близкие родственники, если они у Вас есть; в Казахстане есть жилье, принадлежащее Вам или Вашим близким на праве собственности или ином праве и доступное для проживания в любое время.
Таким образом, без гражданства Казахстана или разрешения на проживание статус резидента у россиянина возникает только по числу дней. ИИН (индивидуальный идентификационный номер) нужен для работы, банков и налогового учета, а РВП (разрешение на временное проживание) дает право временно проживать в Казахстане. Вид на жительство (ВНЖ) важен и для налогового статуса: разрешение на проживание входит в условия центра жизненных интересов, поэтому при ВНЖ, семье и доступном жилье в Казахстане резидентом можно стать и без 183 дней.
Иногда человек одновременно оказывается налоговым резидентом и Казахстана, и России. Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года. Казахстан же считает дни в любом 12-месячном периоде, поэтому двойной статус возможен, например, в год переезда или возвращения.
В этом случае для применения Конвенции страна резидентства определяется по ст. 4 Конвенции, по очереди:
- страна, где у Вас есть постоянное жилище;
- если жилище есть в обеих странах - страна, где находится центр жизненных интересов, то есть более тесные личные и экономические связи;
- если его определить нельзя или постоянного жилища нет ни в одной из стран - страна, где Вы обычно проживаете;
- если и это не решает вопрос - страна Вашего гражданства;
- если ни один критерий не сработал - вопрос решают по взаимному согласию компетентные органы двух стран.
Таким образом, если постоянное жилище у Вас только в Казахстане, по Конвенции Вы резидент Казахстана, а если жилье остается в обеих странах, решающим будет центр жизненных интересов.
Отмечу, что 183 дня упоминаются и в ст. 15 Конвенции. Там они служат для другого: по ним определяют, какая страна облагает зарплату при временной работе в другой стране.
3. Как рассчитывают налог с зарплаты физлица у казахстанского работодателя: ИПН, взносы и сумма на руки?
Если Вы работаете по трудовому договору у казахстанского работодателя, он выступает налоговым агентом: удерживает из Вашей зарплаты ИПН и взносы работника и перечисляет их в бюджет, а сверх зарплаты за свой счет платит собственные обязательные платежи.
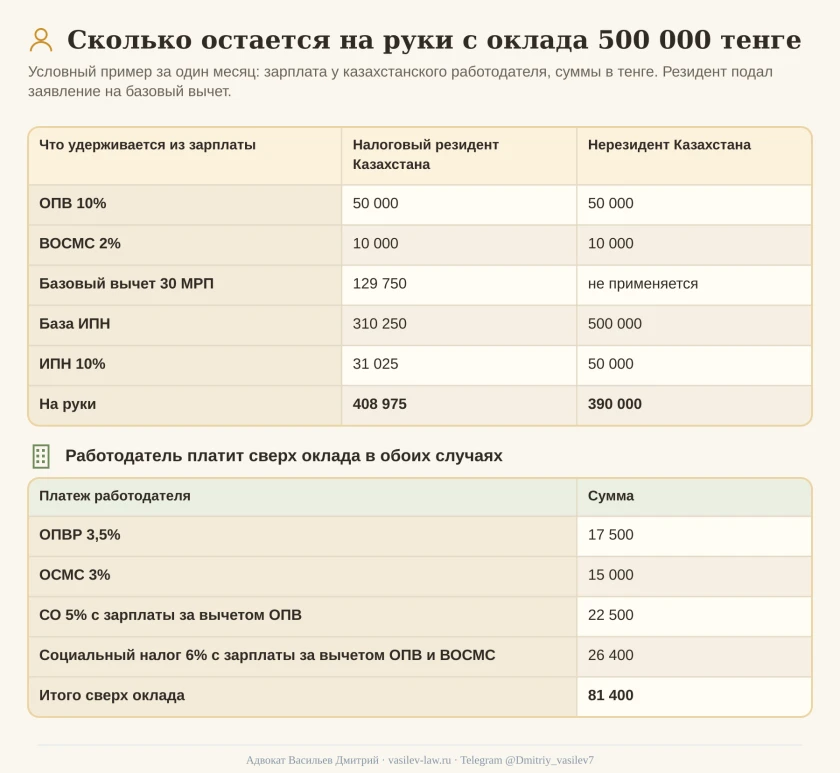
Сколько останется на руки, зависит от налогового статуса: налоговый резидент Казахстана по заявлению получает базовый вычет 30 МРП в месяц (129 750 тенге), а нерезидент платит ИПН по той же шкале 10% и 15%, но без личных вычетов (п. 3 ст. 692, подп. 8 п. 1 ст. 682 НК РК).
Из Вашей зарплаты работодатель удерживает:
- ИПН - 10% с облагаемого дохода (15% с части, превышающей годовой порог 8 500 МРП). У резидента из дохода сначала вычитаются пенсионные и медицинские взносы работника и базовый вычет, который предоставляется по заявлению у одного работодателя, не более 360 МРП в год (ст. 401-404 НК РК).
- Обязательные пенсионные взносы (ОПВ) - 10% зарплаты, база у одного работодателя не более 50 МЗП в месяц (4 250 000 тенге). МЗП - минимальная заработная плата, в 2026 году она составляет 85 000 тенге.
- Взносы на обязательное социальное медицинское страхование (ВОСМС) - 2% дохода, база не более 20 МЗП в месяц (1 700 000 тенге).
Сверх зарплаты обычный работодатель на общеустановленном режиме налогообложения (ОУР, казахстанский аналог российской общей системы налогообложения) платит за свой счет:
- Обязательные пенсионные взносы работодателя (ОПВР) - 3,5% в 2026 году с зарплаты в пределах от 1 до 50 МЗП; за работников, родившихся до 01.01.1975, достигших пенсионного возраста и в некоторых других случаях их не платят.
- Социальные отчисления (СО) - 5% с зарплаты за вычетом ОПВ, база от 1 до 7 МЗП в месяц (от 85 000 до 595 000 тенге).
- Отчисления на обязательное социальное медицинское страхование (ОСМС) - 3% зарплаты, база не более 40 МЗП в месяц (3 400 000 тенге).
- Социальный налог - 6% с зарплаты за вычетом ОПВ и ВОСМС (ст. 556 НК РК). С 2026 года исчисленный социальный налог больше не уменьшается на сумму социальных отчислений.
Россия и Казахстан входят в Евразийский экономический союз (ЕАЭС), поэтому для гражданина России, который остается налоговым резидентом России и работает по найму в Казахстане, ставки для резидентов Казахстана с первого дня работы закрепляет и ст. 73 Договора о ЕАЭС.
Пенсионные взносы, социальные отчисления и медицинское страхование за гражданина России, который законно работает по трудовому договору у казахстанского работодателя, начисляются на тех же условиях, что и за граждан Казахстана, в том числе при отсутствии вида на жительство. Для временно пребывающих граждан ЕАЭС основанием служат ст. 96 и 98 Договора о ЕАЭС и Соглашение о пенсионном обеспечении трудящихся государств - членов ЕАЭС от 20.12.2019, которое применяется с 01.01.2021, для постоянно проживающих - внутренние правила Казахстана.
Налоговый резидент Казахстана:
- ОПВ: 500 000 × 10% = 50 000 тенге;
- ВОСМС: 500 000 × 2% = 10 000 тенге;
- база ИПН: 500 000 - 50 000 - 10 000 - 129 750 = 310 250 тенге;
- ИПН: 310 250 × 10% = 31 025 тенге;
- на руки: 500 000 - 50 000 - 10 000 - 31 025 = 408 975 тенге.
Нерезидент Казахстана:
- ОПВ и ВОСМС те же: 50 000 и 10 000 тенге;
- база ИПН: 500 000 тенге, ОПВ, ВОСМС и базовый вычет из нее не исключаются;
- ИПН: 500 000 × 10% = 50 000 тенге;
- на руки: 500 000 - 50 000 - 10 000 - 50 000 = 390 000 тенге.
Платежи работодателя сверх оклада в обоих случаях:
- ОПВР: 500 000 × 3,5% = 17 500 тенге;
- ОСМС: 500 000 × 3% = 15 000 тенге;
- СО: (500 000 - 50 000) × 5% = 22 500 тенге;
- социальный налог: (500 000 - 50 000 - 10 000) × 6% = 26 400 тенге;
- итого: 81 400 тенге.
Таким образом, при одном и том же окладе резидент Казахстана получает на руки на 18 975 тенге в месяц больше нерезидента за счет вычетов, а работодатель в обоих случаях тратит на сотрудника 581 400 тенге в месяц.
3.1. Какую справку о доходе и удержанном налоге физлицу запросить в Казахстане вместо 2-НДФЛ?
Справки 2-НДФЛ в Казахстане нет. Справку о доходе и удержанном налоге Вам выдаст работодатель или налоговый орган, а какой документ нужен, зависит от цели:
- Справка работодателя о начисленном доходе и удержанных налогах и взносах. Ее по Вашему запросу выдает казахстанский работодатель как налоговый агент. Она подходит, когда нужно подтвердить зарплату и удержания, например, для банка.
- Справка налогового органа о доходах нерезидента из источников в Казахстане и удержанных (уплаченных) налогах (ст. 703 НК РК). Ее выдает налоговый орган Казахстана нерезиденту, если налог уплачен правомерно и у нерезидента нет права на его возврат по ст. 699-701 НК РК. Эта справка нужна, чтобы зачесть казахстанский налог в стране своего резидентства, например в России.
- Подтверждение налогового резидентства Казахстана (ст. 224 НК РК). Его выдает КГД налоговому резиденту Казахстана для использования за пределами Казахстана: по нему российский работодатель или другой налоговый агент применяет Конвенцию.
Таким образом, для подтверждения дохода достаточно справки работодателя, для зачета налога в другой стране нерезиденту нужна справка налогового органа, а для освобождения от российского налога по Конвенции - подтверждение резидентства Казахстана.
4. Где сотрудник платит налог при работе из Казахстана на российского работодателя и как устранить двойное удержание?
Если сотрудник уехал в Казахстан и продолжает работать по трудовому договору о дистанционной работе с российской организацией, страна налога зависит от того, где он фактически работает и резидентом какой страны является по Конвенции.
По НК РФ такая зарплата остается доходом от источника в России независимо от налогового резидентства (подп. 6.2 п. 1 ст. 208, ст. 224 и 226 НК РФ), поэтому без подтверждения резидентства Казахстана российский работодатель продолжает удерживать НДФЛ по прогрессивной шкале от 13 до 22%. Исключение предусмотрено для работы в зарегистрированном зарубежном подразделении российской организации.
Однако по Конвенции право облагать зарплату распределяется по ст. 15 с учетом резидентства по ст. 4. Для Конвенции место работы определяется по тому, где Вы физически работаете, даже если по НК РФ доход считается российским.
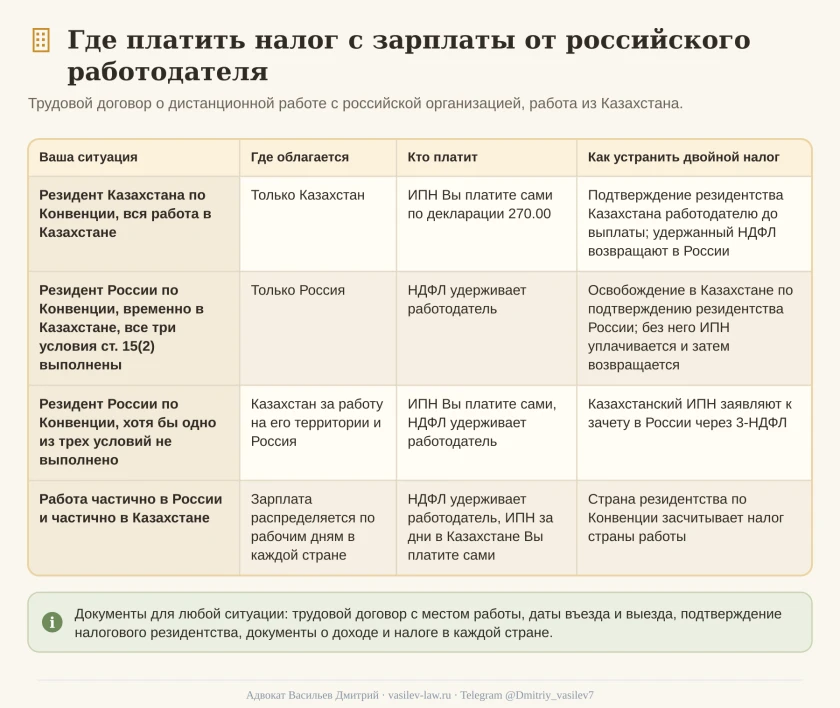
Разберем подробнее четыре ситуации. В каждой из них важно понять, какая страна облагает зарплату, кто платит налог и как устранить двойное удержание.
1. Вы налоговый резидент Казахстана по Конвенции и вся работа выполняется в Казахстане.
В этом случае зарплата облагается только в Казахстане (п. 1 ст. 15 Конвенции). Казахстанского налогового агента у Вас нет, поэтому ИПН Вы рассчитываете сами и отражаете доход в декларации 270.00 (ст. 371, 406, 412, 417-419 НК РК).
Чтобы российский работодатель не удерживал НДФЛ, до выплаты зарплаты нужно передать ему подтверждение налогового резидентства Казахстана: тогда он применит освобождение по Конвенции (п. 6 ст. 232 НК РФ).
Если НДФЛ уже удержан, нужно подать работодателю заявление о возврате налога (п. 7 ст. 232, ст. 231 НК РФ). Если же на дату, когда Вы получили подтверждение резидентства, российского налогового агента уже нет, вернуть налог можно через налоговую инспекцию: для этого нужно подать заявление и декларацию 3-НДФЛ, приложив подтверждение резидентства, документы об удержании налога и при необходимости перевод (п. 9 ст. 232 НК РФ).
Обращаю Ваше внимание, что Казахстан засчитывает только правомерно уплаченный иностранный налог (ст. 413 НК РК). Поэтому НДФЛ, удержанный в такой ситуации вопреки Конвенции, нужно возвращать в России, а ИПН в Казахстане платить без зачета российского налога.
2. Вы налоговый резидент России по Конвенции и временно работаете в Казахстане.
В этом случае зарплата облагается только в России, если одновременно выполняются три условия п. 2 ст. 15 Конвенции:
- Вы находитесь в Казахстане не более 183 дней в любом последовательном 12-месячном периоде;
- зарплату платит наниматель, который не является резидентом Казахстана, или лицо от его имени;
- зарплата не выплачивается постоянным учреждением или постоянной базой нанимателя в Казахстане.
Если все три условия выполнены, российский работодатель удерживает НДФЛ как обычно. Казахстанского налогового агента у Вас нет, поэтому ИПН с оплаты за работу в Казахстане Вы рассчитываете сами (ст. 695 НК РК). Освобождение по Конвенции при этом применяется, если на дату подачи декларации у Вас есть подтверждение налогового резидентства России (ст. 714 НК РК). Без него ИПН придется заплатить, а затем при соблюдении условий требовать его возврата из бюджета Казахстана (ст. 699-701 НК РК).
3. Вы налоговый резидент России по Конвенции, но хотя бы одно из трех условий не выполнено.
Например, Вы провели в Казахстане больше 183 дней за 12 месяцев, жилье у Вас есть в обеих странах, а семья и основные связи остаются в России, поэтому по ст. 4 Конвенции Вы резидент России. В этом случае Казахстан вправе облагать зарплату за фактическую работу на его территории.
Казахстанского налогового агента нет, поэтому ИПН по шкале 10% и 15% с оплаты за работу в Казахстане Вы рассчитываете и платите сами по декларации 270.00.
Российский работодатель продолжает удерживать НДФЛ, а правомерно уплаченный в Казахстане ИПН можно заявить к зачету в России через декларацию 3-НДФЛ: в пределах российского налога с того же дохода и при наличии документа налогового органа Казахстана о доходе и уплаченном налоге (ст. 23 Конвенции, пп. 2-4 ст. 232 НК РФ).
4. Вы работаете частично в России и частично в Казахстане.
Тогда зарплату нужно распределить по фактическим рабочим дням в каждой стране. Если Вы резидент Казахстана по Конвенции, часть за дни работы в России облагает Россия: наниматель российский, поэтому исключение п. 2 ст. 15 Конвенции к ней не применяется, и НДФЛ с нее удерживает работодатель, а Казахстан этот правомерно уплаченный налог засчитывает (ст. 413 НК РК).
Часть за дни работы в Казахстане облагается только в Казахстане: ИПН с нее Вы платите сами по декларации 270.00, а российский НДФЛ с этой части при подтверждении резидентства не удерживается или возвращается, как в ситуации 1.
Отдельно про ситуацию, когда у российской организации есть в Казахстане филиал, представительство или иное постоянное учреждение. Тогда ИПН с Вашей зарплаты может удерживать оно как казахстанский налоговый агент (п. 9 ст. 692 НК РК).
Все сказанное выше касается трудового договора. Если вместо него заключен договор ГПХ на услуги, источник дохода и налоги определяются по другим правилам. Их, как и общие правила удаленной работы из любой страны, я разбирал в статье Сотрудник работает удаленно за границей в 2026 году: НДФЛ, взносы и выбор договора.
Для работы на единственного российского работодателя без подразделения в Казахстане расчет для местного найма напрямую не подходит: в нем учтены платежи казахстанского работодателя, а применение казахстанских пенсионных и социальных платежей к удаленной работе на российскую организацию официальными разъяснениями не определено. Российские страховые взносы за гражданина РФ по трудовому договору российский работодатель начисляет в обычном порядке, в том числе при работе из-за границы.
Для любой из четырех ситуаций соберите и сохраните документы:
- трудовой договор и дополнительное соглашение, где указано место работы;
- подтверждение дат въезда и выезда и фактических дней работы в каждой стране;
- подтверждение налогового резидентства той страны, резидентом которой Вы являетесь по Конвенции;
- документы о доходе и об удержанном или уплаченном налоге в каждой стране.
Таким образом, сначала по Конвенции определяется, какая страна облагает Вашу зарплату, и только после этого понятно, где налог возвращают, а где засчитывают.
5. Как физлица в Казахстане платят налоги с дивидендов, вкладов, аренды и недвижимости?
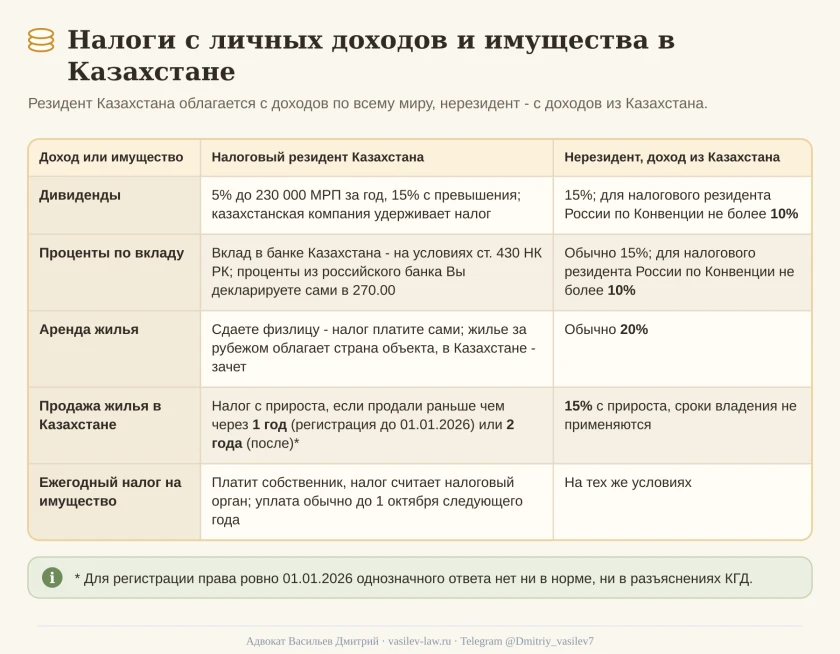
Налоги с дивидендов, процентов по вкладам, аренды и недвижимости в Казахстане зависят от Вашего налогового статуса и страны, где находится источник дохода или объект, а от наличия налогового агента зависит, удержат налог за Вас или Вы платите его сами. Разберем каждый вид дохода и имущества:
1. Дивиденды.
Налоговый резидент Казахстана платит налог с дивидендов по отдельной шкале: 5% с годовой суммы до 230 000 МРП (994 750 000 тенге) и 15% с превышения, с учетом исключений и вида выплаты. С дивидендов казахстанской компании налог удерживает она как налоговый агент, а дивиденды от зарубежной компании резидент декларирует сам.
Для нерезидента налог у источника по общему правилу составляет 15%, а при прямом или косвенном участии не менее 25% и выполнении условий действует специальная шкала 5% и 15%. Для налогового резидента России с фактическим правом на доход Конвенция ограничивает налог 10% (п. 3 ст. 10 Конвенции), если внутренняя ставка выше. Для этого до выплаты компании нужно передать подтверждение резидентства России.
Удержанный в Казахстане налог в России засчитывается в пределах договорных 10% и российского налога с тех же дивидендов (ст. 23 Конвенции, п. 2 ст. 214 и ст. 232 НК РФ), а излишек сверх 10% можно вернуть из бюджета Казахстана. Как работает само ТОО и какие налоги оно платит до выплаты дивидендов, я разбирал в статье про регистрацию ТОО в Казахстане для россиян.
2. Проценты по вкладам.
У налогового резидента Казахстана вознаграждение по вкладу в лицензированном банке Казахстана уменьшает облагаемый у источника доход на условиях ст. 430 НК РК. Проценты по вкладу в российском банке - зарубежный доход: ИПН с них резидент рассчитывает сам по шкале 10% и 15% с зачетом российского налога и отражает их в 270.00, даже если остаток на счете меньше 1 000 МРП.
С процентов по вкладу нерезидента казахстанский банк обычно удерживает 15%, а для налогового резидента России с фактическим правом на доход при подтверждении резидентства налог ограничен 10% (ст. 11 Конвенции).
3. Аренда недвижимости.
Резидент Казахстана, который сдает жилье физическому лицу, рассчитывает и платит налог сам; если арендатор - налоговый агент, налог удерживает он. По недвижимости за рубежом, например квартире в России, учитываются правила страны объекта: по ст. 6 Конвенции доход от недвижимости вправе облагать страна, где она находится, а в Казахстане резидент засчитывает уплаченный там налог.
Для нерезидента аренда недвижимости в Казахстане - доход из казахстанского источника, обычно он облагается по ставке 20%. Налог удерживает арендатор - налоговый агент, иначе нерезидент платит его сам.
4. Продажа недвижимости.
У резидента облагается положительная разница между ценой продажи и подтвержденной ценой покупки. Для жилья в Казахстане в 2026-2027 годах налог возникает, если объект, зарегистрированный до 01.01.2026, продан раньше чем через год владения, а зарегистрированный после этой даты - раньше чем через два года (ст. 842 НК РК). Для регистрации ровно 01.01.2026 однозначного ответа нет ни в норме, ни в разъяснениях КГД.
Наследство, дарение, иные объекты и иностранная недвижимость облагаются по своим правилам базы и срока, а право облагать по ст. 13 Конвенции зависит от вида имущества.
5. Ежегодный налог на имущество.
Налог на имущество физических лиц в Казахстане платит собственник облагаемого объекта независимо от налогового статуса. Налог исчисляет налоговый орган исходя из стоимости, ставки и срока владения (ст. 597-604 НК РК), а уплатить его обычно нужно до 1 октября года, следующего за годом владения. При продаже продавец платит налог за фактический период владения не позднее дня государственной регистрации перехода права (п. 8 ст. 603 НК РК), в том числе когда продажа по сроку владения освобождена от ИПН.
Если Вы налоговый резидент Казахстана и получаете доход из России (проценты, аренду, дивиденды), налог, правомерно уплаченный в России, можно зачесть в Казахстане (ст. 346 и 413 НК РК). Зачет ограничен потолком Конвенции для этого вида дохода и суммой казахстанского ИПН с того же дохода. Для зачета нужна справка о доходе и уплаченном налоге, выданная или заверенная налоговым органом другой страны. Справку на русском языке переводить не нужно, на другом языке - нужен нотариально засвидетельствованный перевод на казахский или русский язык.
Такие доходы резидент Казахстана отражает в декларации 270.00.
6. Когда физлицу подавать декларации 250.00 и 270.00 в Казахстане и какие сроки действуют за 2025 и 2026 годы?
Для физических лиц в Казахстане есть две декларации. Форма 250.00 - декларация об активах и обязательствах: ее подают, как правило, один раз при возникновении основания. Форма 270.00 - декларация о доходах и имуществе физического лица: ее подают за год, если есть хотя бы одно из оснований, перечисленных в ст. 417 НК РК. Если у Вас только зарплата у одного казахстанского работодателя, с которой удержан ИПН, а других оснований нет, подавать 270.00 не нужно.
1. Декларация 250.00 об активах и обязательствах.
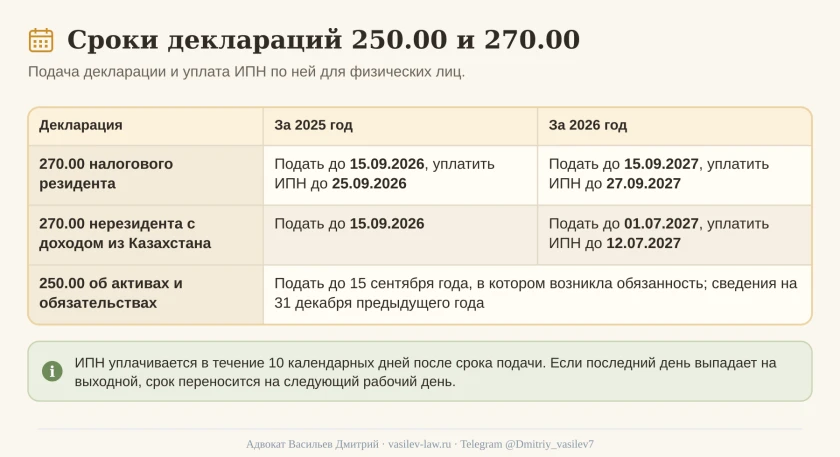
Форму 250.00 сдают совершеннолетние налоговые резиденты Казахстана, у которых возникло основание по ст. 422 НК РК, а также лица специальных категорий. В ней показывают активы и обязательства по состоянию на 31 декабря предыдущего года, включая иностранные активы, причем деньги на иностранном брокерском счете указываются отдельно от остатков в банке. Подать ее нужно до 15 сентября года, в котором возникла обязанность (ст. 422-424 НК РК).
Освобождение от 270.00 по основаниям подп. 5 и 6 п. 1 ст. 417 НК РК действует для лиц, исполняющих в текущем отчетном периоде обязанность по представлению 250.00. При других основаниях 270.00 нужно подать отдельно. Подача 250.00 в прошлые годы такого освобождения не дает.
2. Декларация 270.00 налогового резидента за 2026 год.
Налоговый резидент Казахстана подает 270.00 за 2026 год до 15.09.2027, если у него есть хотя бы одно из оснований:
- доход, с которого ИПН нужно заплатить самостоятельно: зарплата от российского работодателя без казахстанского налогового агента, аренда жилья физическому лицу, продажа имущества, с которой возникает ИПН, проценты и дивиденды из-за рубежа;
- остатки на счетах в иностранных банках, которые в сумме превышают 1 000 МРП (4 325 000 тенге) на 31.12.2026;
- имущество за рубежом, подлежащее регистрации в иностранном государстве, иностранные ценные бумаги и доли в иностранных компаниях;
- цифровые активы на 31.12.2026;
- покупки в течение года недвижимости, транспорта, долей, ценных бумаг и другого имущества общей стоимостью более 20 000 МРП (86 500 000 тенге);
- годовой доход по общей шкале больше 8 500 МРП, за исключением случая, когда единственный источник Вашего дохода - доход работника, который облагается у источника выплаты с применением ставки строки 2 таблицы подп. 1 ст. 363 НК РК, то есть 15% с превышения 8 500 МРП (подп. 8 п. 1 ст. 417 НК РК);
- дивиденды сверх порога 230 000 МРП;
- принадлежность к специальным категориям лиц.
Таким образом, по счетам в российских банках 270.00 нужна, если остатки на всех Ваших счетах в иностранных банках на 31 декабря в сумме превысили 1 000 МРП или если по счетам начислены проценты: проценты - это зарубежный доход, и их нужно показать независимо от суммы остатка.
3. Декларация 270.00 нерезидента за 2026 год.
Декларацию 270.00 нерезидент Казахстана подает, если получил из Казахстана доход, с которого ИПН нужно заплатить самостоятельно, например, аренду от физического лица или зарплату за работу в Казахстане без местного налогового агента. За 2026 год срок подачи - до 01.07.2027 (ст. 697 НК РК). Для отдельных трудовых иммигрантов и при выезде из Казахстана без возвращения действуют свои сроки.
4. Срок уплаты ИПН по декларации.
Налог по декларации нужно уплатить в течение десяти календарных дней после срока ее подачи. Если последний день выпадает на выходной или праздник, срок переносится на следующий рабочий день (ст. 64 НК РК). За 2026 год это означает, что резидент платит ИПН до 27.09.2027, так как 25.09.2027 - суббота, а нерезидент - до 12.07.2027, так как 11.07.2027 - воскресенье.
5. Декларации за 2025 год.
Декларации за 2025 год, которые подавались в 2026 году, относятся к прежнему Налоговому кодексу. Резидент подавал 270.00 до 15.09.2026 и платил ИПН до 25.09.2026.
Обычный нерезидент с самостоятельно облагаемым доходом за 2025 год по обновленной ст. 659 прежнего кодекса тоже подавал декларацию до 15.09.2026, а для отдельных трудовых иммигрантов действовал срок до 31.03.2026. Пороги за 2025 год считаются по МРП 2025 года: 1 000 МРП - 3 932 000 тенге, 20 000 МРП - 78 640 000 тенге.
Для подачи 270.00 подготовьте:
- документы о доходе: трудовой договор, расчетные листы, договоры аренды и продажи, выписки о процентах и дивидендах;
- подтверждение удержания или уплаты налога, в том числе справку иностранного налогового органа для зачета;
- выписки об остатках на иностранных счетах на 31 декабря;
- документы об активах и крупных покупках.
С определением налогового статуса и расчетом налога в Казахстане и России я помогаю в рамках консультаций по законодательству СНГ и международному налоговому планированию.
Нужна помощь юриста с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчеты с иностранными заказчиками и подрядчиками, с учетом валютных ограничений и требований банков и платежных сервисов.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачетом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчетностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счета, отчеты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платежных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).
Другие полезные статьи по теме: