[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, валютного законодательства, ВЭД, помогаю с подбором юрисдикции для регистрации бизнеса и релокации.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про ООО в Грузии.
Также напоминаю, что ранее у меня вышла статья про налогообложение ИП в Грузии - Налоги ИП в Грузии для россиян
Сегодня разберем, как зарегистрировать ООО в Грузии и какие документы подготовить, чем регистрация отличается от открытия корпоративного счета, какие налоги платит компания и владелец, как считать выплату участнику, когда возникает НДС и что проверить российскому владельцу.
Краткое содержание:
1. Как проходит регистрация компании в Грузии и как ООО открыть корпоративный счет
2. Какие налоги в Грузии для юридических лиц платит ООО и что платит его владелец
3. Какие налоги с зарплаты в Грузии платит ООО и какая отчетность ООО в Грузии обязательна
1. Как проходит регистрация компании в Грузии и как ООО открыть корпоративный счет
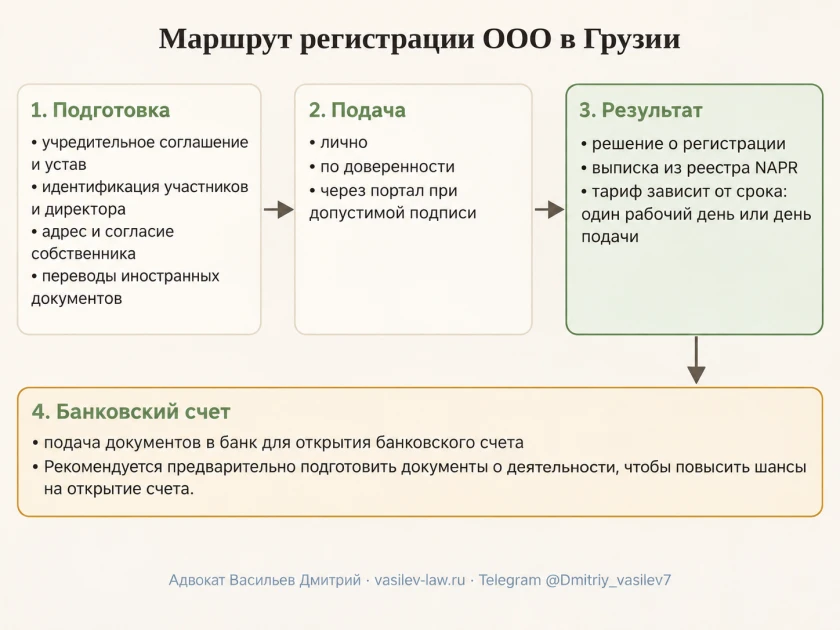
Регистрация ООО в Грузии проходит через Национальное агентство публичного реестра (NAPR) - орган, который ведет реестр предпринимателей. Государственная и налоговая регистрация объединены: компания возникает с момента регистрации, а решение публикуется в электронном реестре (ст. 4-9 и 19 закона Грузии «О предпринимателях»).
1.1. Какой устав ООО в Грузии нужен для регистрации и какой уставный капитал внести
Для регистрации нужно письменное учредительное соглашение с уставом. Подписывают их все учредители, а подписи удостоверяются нотариусом, самим NAPR или электронной подписью. Устав может быть типовым: NAPR публикует образцы - стандартный устав, стандартный устав без капитала и индивидуальный.
Для регистрации нужно подготовить следующие сведения и документы:
- наименование компании и адрес в Грузии;
- идентификационные данные учредителей, управляющих и представителей: для иностранца по инструкции NAPR названы загранпаспорт и иные предусмотренные документы;
- доли участников, которые в сумме составляют 100%;
- согласие управляющего (директора), если оно не включено в учредительное соглашение;
- адрес в Грузии и согласие его собственника;
- нотариально удостоверенный перевод иностранных документов на грузинский язык (ст. 73 Общего административного кодекса).
Таким образом, комплект состоит из учредительных документов, идентификации участников и директора, подтвержденного адреса и переводов.
1.2. Можно ли открыть компанию в Грузии удаленно и как зарегистрировать ООО по доверенности
Да, зарегистрировать ООО без поездки в Грузию можно, но только через допустимый способ подписи и подачи.
Документы подаются лично, через представителя или через портал My.gov.ge. Электронная подача требует идентификации и допустимой электронной подписи, которой у Вас, разумеется, нет. Поэтому на практике если участник не приезжает в Грузию, подачу делает представитель по доверенности.
Российская нотариальная доверенность, которая отвечает условиям Конвенции о правовой помощи (Минск, 22.01.1993, ст. 13 и 40, текст конвенции), не требует апостиля и консульской легализации.
В доверенности нужно учесть следующее:
- нотариальная форма и соответствие условиям конвенции;
- нотариально удостоверенный перевод на грузинский язык;
- конкретные полномочия на регистрацию ООО: подписание учредительных документов, подача и получение результата;
- срок действия, который еще не истек на дату подачи;
- отдельные полномочия для банка, потому что регистрационная доверенность их не содержит.
1.3. Сколько стоит регистрация ООО в Грузии, как быстро она проходит
Регистрация обычного ООО в NAPR стоит 200 лари (GEL) при сроке в один рабочий день и 400 GEL при регистрации в день подачи. Это опубликованные тарифы для бизнеса. Удостоверение подписей на регистрационном документе стоит 7 GEL, англоязычная выписка вместе с регистрацией - еще 26 GEL.
По итогу регистрации вы получите:
- решение о регистрации;
- выписку из реестра;
- электронную публикацию сведений о компании.
После получения результата нужно проверить в выписке наименование, адрес, участников, доли и руководителя.
1.4. Как открыть корпоративный счет ООО в Грузии и что проверяет банк
Решение об открытии корпоративного счёта каждый банк принимает самостоятельно. На практике сейчас открывать счета стало несколько проще, чем это было в 2023-24 годах, видимо, из-за снижения общего спроса со стороны россиян.
Закон «О коммерческих банках» (ст. 21¹) обязывает банк проверить клиента, его деятельность, риск и налоговый статус, запросить дополнительные сведения и позволяет отказать в открытии счета в пределах, которые установлены законом. Налоговый статус банк выясняет в том числе для автоматического обмена налоговой информацией (FATCA и CRS - международные стандарты обмена сведениями о финансовых счетах).
Банк рассматривает следующие документы и сведения (набор зависит от банка и от деятельности компании):
- выписку из реестра и учредительные документы;
- идентификацию директора, лиц с правом подписи и конечных владельцев;
- документы о полномочиях;
- описание деятельности, клиентов, географии и ожидаемых операций;
- документы об экономическом смысле операций и происхождении средств, если банк их запросит;
- ответы на дополнительные вопросы банка.
2. Какие налоги в Грузии для юридических лиц платит ООО и что платит его владелец
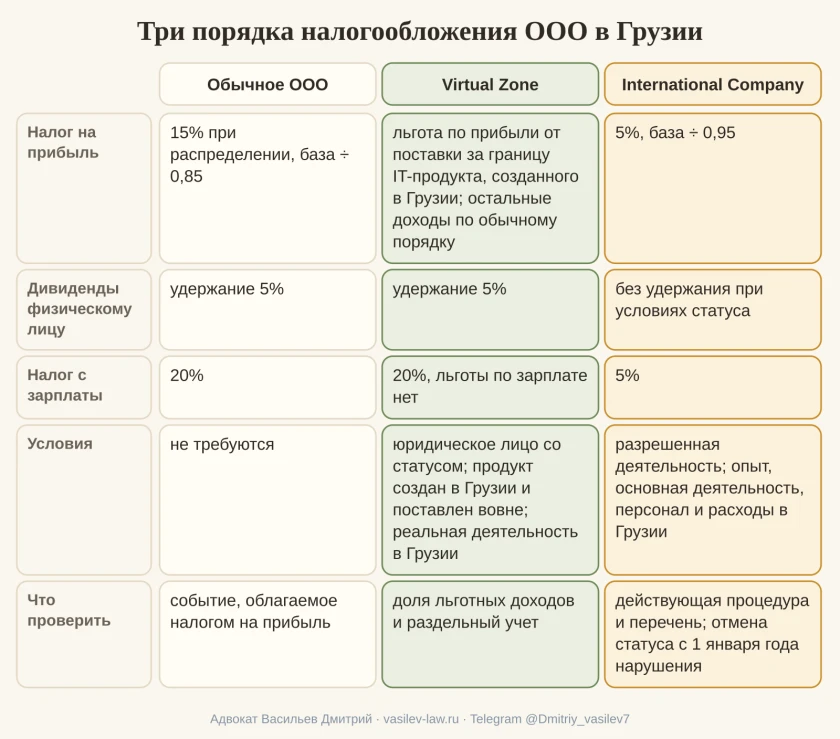
ООО в Грузии платит налоги на двух уровнях: сначала компания, затем получатель выплаты - учредитель. Обычное ООО в Грузии работает по модели распределенной прибыли (так называемая эстонская модель): налог на прибыль 15% возникает только при распределении прибыли, и с дивидендов физическому лицу компания дополнительно удерживает 5%.
2.1. Когда нужно платить налог на прибыль ООО в Грузии и как его рассчитать
Обычное ООО платит налог на прибыль не с бухгалтерской прибыли за год, а при облагаемом событии. Налог 15% возникает, когда компания (ст. 97 и 98 Налогового кодекса):
- распределяет прибыль;
- осуществляет расходы и платежи, не связанные с экономической деятельностью;
- безвозмездно передает имущество или услуги;
- превышает лимит представительских расходов.
База налога считается от выплачиваемой суммы: ее делят на 0,85, а к результату применяют ставку 15%.
2.2. Какие налоги ООО в Грузии платит при выплате дивидендов владельцу и сколько получит участник
Компания платит налог на прибыль 15%, а с дивидендов физическому лицу еще удерживает 5% (ст. 130 Налогового кодекса).
Сначала у выплаты должно быть корпоративное основание: предложение управляющего, финансовые данные компании, заявление о платежеспособности и решение участников (ст. 145 закона «О предпринимателях»). Распределение прибыли возможно только при соблюдении ограничений закона.
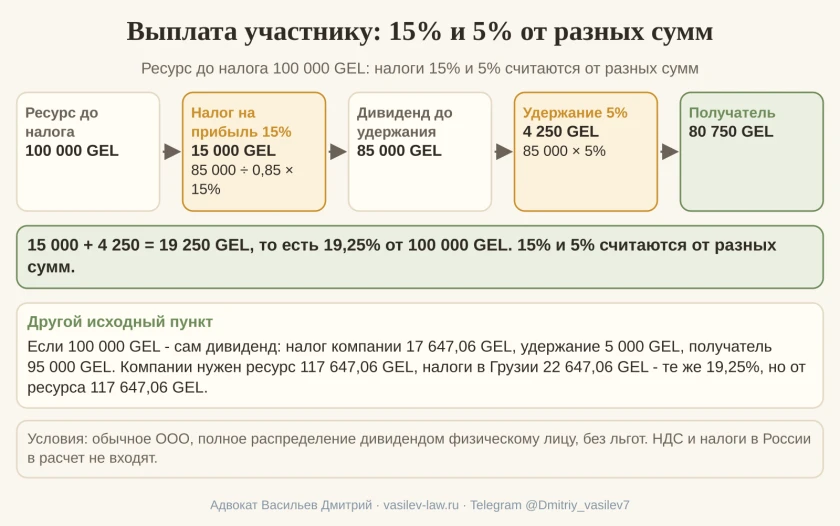
Разберем на условном примере. Условия: обычное ООО, вся прибыль распределяется дивидендом физическому лицу, льгот и исключений нет, ресурс для распределения до налога на прибыль - 100 000 GEL:
- налог на прибыль: 100 000 × 15% = 15 000 GEL;
- дивиденд до удержания: 100 000 - 15 000 = 85 000 GEL, это же следует из формулы 85 000 ÷ 0,85 × 15% = 15 000 GEL;
- удержание с дивиденда 5%: 85 000 × 5% = 4 250 GEL;
- получатель получает: 85 000 - 4 250 = 80 750 GEL;
- налоги в Грузии: 15 000 + 4 250 = 19 250 GEL, то есть 19,25% от 100 000 GEL.
Если участники решили выплатить именно 100 000 GEL дивидендом до удержания, исходная величина другая. Налог компании: 100 000 ÷ 0,85 × 15% = 17 647,06 GEL. Удержание: 100 000 × 5% = 5 000 GEL. Получатель получает 95 000 GEL. Компании для такой выплаты нужен ресурс 117 647,06 GEL, а налоги в Грузии составляют 22 647,06 GEL, то есть те же 19,25%, но уже от ресурса 117 647,06 GEL.
Пример показывает стандартный случай полного распределения дивидендов физическому лицу без льгот. Заем, возврат капитала, зарплата, личные расходы участника и другие выплаты квалифицируются отдельно (ст. 98¹-98⁴ Налогового кодекса), поэтому 19,25% нельзя считать ставкой любого вывода денег. Удержание 5% рассчитано на получателя - физическое лицо, а правила для получателя - организации здесь не рассматриваем.
2.3. Когда нужно платить НДС ООО в Грузии и как зарегистрироваться плательщиком
Ставка НДС в Грузии - 18% (ст. 166 Налогового кодекса). ООО обязано зарегистрироваться плательщиком, когда облагаемые операции за любые 12 последовательных месяцев превысили 100 000 GEL (ст. 165). Проверяется скользящий период из 12 месяцев подряд, а не календарный год, и считаются облагаемые операции, а не все поступления на счет.
Заявление о регистрации подается в течение двух рабочих дней, а НДС начисляется уже с операции, на которой порог превышен. Отчетный период по НДС - календарный месяц (ст. 167).
Зарегистрированный плательщик начисляет НДС 18% на свои облагаемые операции и может зачесть НДС, предъявленный поставщиками, если выполнены условия кодекса.
2.4. Облагается ли НДС экспорт услуг ООО из Грузии
Несмотря на рекламу в интернете, универсальной нулевой ставки для любого экспорта услуг нет: НДС зависит от места оказания услуги, которое определяется по ст. 162¹ Налогового кодекса. Если местом оказания признана другая страна, у ООО по этой услуге нет места обложения в Грузии, и точнее говорить «вне места обложения в Грузии», чем «НДС 0%».
Место оказания определяют по статусу заказчика и виду услуги:
- заказчик - налогооблагаемое лицо (иностранная компания): по общему правилу место оказания - место учреждения заказчика, то есть услуга оказана вне Грузии;
- заказчик - иностранное физическое лицо, не ведущее предпринимательскую деятельность: по общему правилу место оказания - место исполнителя, то есть Грузия;
- исключение для такого физического лица (ч. 14): электронные, консультационные, IT и рекламные услуги оказаны по месту клиента;
- для отдельных видов услуг есть собственные правила.
Таким образом, НДС с услуги иностранному заказчику определяют по статусу заказчика, виду услуги и месту его деятельности. Гражданство покупателя и страна, откуда пришли деньги, на результат не влияют.
2.5. Как ООО платит обратный НДС в Грузии при покупке иностранных услуг
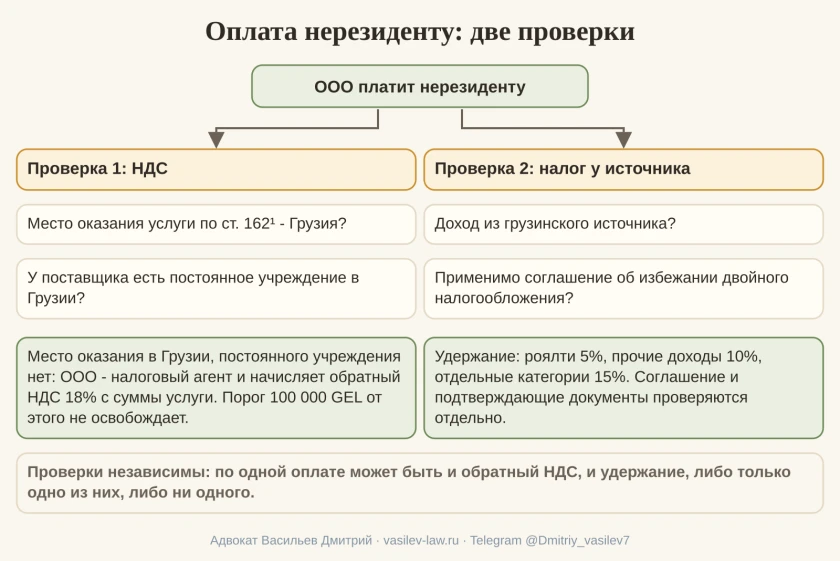
ООО обязано заплатить НДС за иностранного поставщика, если место оказания услуги - Грузия. Обратный НДС - это механизм, при котором НДС платит покупатель услуги. Он возникает, когда место оказания купленной услуги - Грузия, а поставщик - нерезидент без постоянного учреждения в Грузии: ООО становится налоговым агентом и начисляет 18% с суммы услуги (ст. 161, 165², 166 и 168 Налогового кодекса).
Обычный порог регистрации 100 000 GEL такого агента от обязанности не освобождает. Незарегистрированный агент платит налог до 15-го числа следующего месяца, зарегистрированный плательщик отражает его в своем порядке. Зачет уплаченного НДС зависит от статуса ООО и условий кодекса, автоматически он не предполагается.
До первой оплаты иностранному поставщику нужно проверить четыре вещи:
- Что именно покупает ООО: услугу, лицензию или доступ к сервису.
- Где место оказания услуги по ст. 162¹.
- Есть ли у поставщика постоянное учреждение в Грузии.
- Применяется ли освобождение и какой статус у самого ООО.
Таким образом, обратный НДС зависит от вида услуги, места ее оказания, статуса поставщика и статуса самого ООО.
2.6. Когда ООО удерживает налог на прибыль на доход нерезидента в Грузии
Налог у источника на прибыль ООО удерживает, когда выплата иностранцу признается доходом из грузинского источника. Это отдельный налог от НДС: по одной и той же оплате НДС и налог на прибыль у источника определяются разными правилами, а ООО выступает налоговым агентом (ст. 154 Налогового кодекса).
Источник дохода проверяется по порядку:
- Кто получатель и есть ли у него в Грузии постоянное представительство, к которому относится доход.
- Что приобретается: услуга, лицензия, роялти или доступ к сервису. SaaS (доступ к программе через интернет) автоматически роялти не считается.
- Где источник. Иностранная услуга не становится грузинским источником только потому, что заказчик - грузинская компания: значение имеет, где услуга фактически оказана и нет ли специального основания (ст. 104 - роялти, управленческие, финансовые и страховые платежи).
- Есть ли применимое соглашение об избежании двойного налогообложения и подтверждающие документы.
- Какая цена до и после удержания.
Для нерезидента без относящегося к доходу постоянного представительства ставки обычно такие: 5% по роялти, 10% по прочим доходам из грузинского источника (ст. 134), а для отдельных категорий платежей лицам из государств с льготным налогообложением - 15%, и для них действует отдельный перечень государств. Международные перевозки и телекоммуникации имеют отдельный пункт ст. 134, а дивиденды облагаются по ст. 130.
Соглашение об избежании двойного налогообложения может исключить или снизить налог по своей статье для конкретного вида дохода. Процедура применения предусмотрена приказом Министра финансов № 633, а один сертификат налогового резидента контрагента льготу сам по себе не дает. Важны вид дохода и его источник.
Таким образом, до первой оплаты иностранному контрагенту нужно определить, что именно покупает ООО: от этого зависят и обратный НДС, и налог у источника, а проверяются они независимо друг от друга.
2.7. Что дает виртуальная зона в Грузии (Virtual Zone) для ООО
Virtual Zone (виртуальная зона) - статус лица в сфере информационных технологий по закону Грузии «О зонах информационных технологий» (ст. 2, 3 и 6). Статус дает налоговую льготу по прибыли от поставки за пределы Грузии информационных технологий, созданных в Грузии.
Условия и границы льготы:
- статус получает юридическое лицо;
- льгота относится к квалифицируемому продукту, который создан в Грузии и поставлен вовне;
- при смешанных доходах прибыль от льготной поставки нужно обоснованно отделить от остальных доходов;
- по методическим указаниям Службы доходов Грузии (приказ № 33544 от 29.12.2022, он отменил прежний № 7547) значима реальная деятельность в Грузии: работа сотрудников и (или) резидентных основателей, при этом в одном из официальных примеров продукт создает резидентный основатель без наемного программиста, так что штат программистов нужен не во всех случаях;
- 5% с дивидендов физическому лицу и обязанности налогового агента по зарплате сохраняются, льготы по зарплате статус не дает;
- получение International Company прекращает Virtual Zone с начала месяца присвоения нового статуса.
2.8. Какие налоги платит международная компания в Грузии и подойдет ли статус International Company для ООО
International Company (международная компания) - специальный статус по ст. 23 Налогового кодекса Грузии и постановлению Правительства № 619 от 08.10.2020 о статусе международной компании. Статус подходит компании с разрешенной деятельностью, а не любому ООО.
Налоги компании со статусом:
- налог на прибыль 5%, база считается как выплачиваемая сумма ÷ 0,95;
- налог с зарплаты 5%;
- дивиденды выплачиваются без удержания налога при выполнении условий статуса;
- имущество, кроме земли, освобождается от налога при целевом использовании.
Если компания ведет неразрешенную деятельность, статус отменяется с 1 января года, в котором эта деятельность началась (ст. 23). Порядок получения статуса International Company и перечень разрешенных видов деятельности определяются постановлением Правительства Грузии № 619 от 08.10.2020 с последующими изменениями. Для получения статуса компания должна соответствовать установленным требованиям к деятельности, опыту и осуществлению операций в Грузии. Соответствие условиям проверяется на основании действующей редакции постановления.
Что проверить российскому участнику грузинского ООО
Если Вы налоговый резидент России, к грузинским налогам добавляются российские обязанности. Они зависят от налогового резидентства в России и от доли в компании, а не от гражданства. Резидентом по общему правилу считается человек, который находится в России не менее 183 дней в течение 12 месяцев подряд (ст. 207 НК РФ).
Российских обязанностей несколько:
- Дивиденды из Грузии в России. Налоговый резидент РФ сам декларирует дивиденды грузинского ООО и платит НДФЛ (п. 1.1 ст. 224 НК РФ). Зачесть грузинские 5% в России можно только на основании международного договора (ст. 214 и 232 НК РФ). Соглашение между Россией и Грузией от 04.08.1999 в силу не вступило.
- Уведомление об участии. Об открытии компании в Грузии нужно уведомить ФНС, если Вы налоговый резидент РФ и Ваша доля в ООО больше 10%. Штраф за нарушение - 50 000 рублей по каждой организации (п. 2 ст. 129.6);
- Уведомление о КИК. Контролируемая иностранная компания в Грузии (КИК) - грузинская компания, которую контролирует российский налоговый резидент. Контроль есть при доле больше 25%, при доле больше 10%, если все российские резиденты вместе владеют больше 50%, и при фактическом контроле. Штраф - 500 000 рублей (п. 1 ст. 129.6).
- Управление из России. Если исполнительный орган грузинского ООО регулярно работает из России или текущее руководство ведется преимущественно оттуда, грузинскую компанию могут признать налоговым резидентом РФ (ст. 246.2 НК РФ).
3. Какие налоги с зарплаты в Грузии платит ООО и какая отчетность ООО в Грузии обязательна
У ООО в Грузии обязанности возникают по видам выплат и событий: налоги с выплат работникам и директору, налог на прибыль при распределении, НДС после регистрации плательщиком, удержания с иностранных платежей, налоги на имущество и ежегодная финансовая отчетность.
1. Зарплата, пенсии и выплаты директору
Подоходный налог с облагаемой зарплаты - 20% (ст. 81 Налогового кодекса), ООО удерживает его как налоговый агент. У International Company ставка 5%, а Virtual Zone льготы по зарплате не дает.
Пенсии работают по отдельному правилу. Иностранец без постоянного вида на жительства (ПМЖ) в накопительной пенсионной системе не участвует, а для работающих граждан Грузии и лиц с ПМЖ действует схема 2% + 2% + 2% (работник, работодатель, государство). Временный вид на жительство ПМЖ не заменяет (ст. 1 закона «О накопительных пенсиях»).
2. Имущество и земля
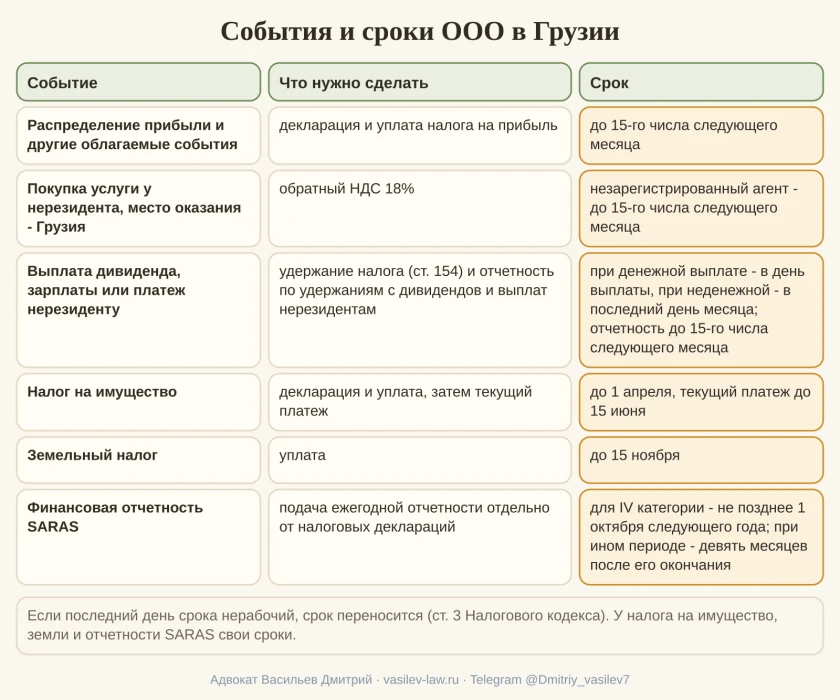
Налог на имущество ООО платит, когда у компании есть облагаемые объекты: основные средства на балансе, инвестиционная недвижимость, неустановленное оборудование, незавершенное строительство (ст. 201 и 202). Ставка - до 1% среднегодовой остаточной стоимости с корректировками и льготами, земля облагается отдельно. Декларация и уплата (кроме земли) - до 1 апреля, текущий платеж - до 15 июня, земельный налог - до 15 ноября (ст. 205).
3. Календарь налогов и отчетность
События и сроки, которые нужно вести ООО на распределенной модели:
- налог на прибыль при распределении и других облагаемых событиях считается за календарный месяц, декларация подается и налог уплачивается до 15-го числа следующего месяца (ст. 62, 135 и 153), если последний день срока нерабочий - срок переносится (ст. 3);
- обратный НДС незарегистрированного агента уплачивается до 15-го числа следующего месяца;
- налог с дивидендов физическому лицу, с зарплаты и с выплат нерезидентам удерживается при денежной выплате в момент выплаты, а при неденежной - в последний день месяца (ст. 154), отчетность по удержаниям с дивидендов и выплат нерезидентам подается до 15-го числа следующего месяца;
- налог на имущество и земля - по датам из предыдущего блока;
- финансовая отчетность в SARAS (Служба надзора за бухгалтерским учетом, отчетностью и аудитом Грузии) для предприятий IV категории - не позднее 1 октября следующего года.
У налога на имущество, земли и финансовой отчетности свои сроки, они не привязаны к 15-му числу.
Отдельно про финансовую отчетность. SARAS принимает ежегодную финансовую отчетность, она отделена от налоговых деклараций (закон № 5386-IIс от 08.06.2016, ст. 9; страница SARAS). Стандарт и состав отчетности зависят от категории предприятия. Обязанность подачи распространяется и на IV категорию: не позднее 1 октября следующего года, а при ином финансовом периоде - в течение девяти месяцев после его окончания.
Таким образом, ООО в Грузии регистрируется через NAPR по комплекту документов, а корпоративный счет появляется только после решения банка. Налоги складываются на двух уровнях: налог на прибыль 15% при распределении и 5% удержания с дивидендов физическому лицу, то есть 19,25% на примере выше. НДС, налог у источника, специальные статусы, зарплата, имущество и отчетность проверяются отдельно по каждой операции компании, а российскому владельцу добавляются дивиденды, уведомление об участии и уведомление о КИК.
Нужна помощь с международными налогами, зарубежным бизнесом и платежами?
Более 10 лет я помогаю предпринимателям и физическим лицам разбираться в вопросах международного налогообложения, валютного законодательства, зарубежных компаний и счетов, получения доходов из-за рубежа и международных платежей.
За это время мы помогли более 1 000 клиентов. Ежегодно подготавливаем более 200 налоговых деклараций, сопровождаем клиентов при взаимодействии с налоговыми органами и помогаем решать вопросы, связанные с иностранными активами и доходами.
Вы можете обратиться ко мне, если Вам требуется:
- Подобрать юрисдикцию и форму ведения бизнеса, сопоставить налоги, расходы и обязанности компании и владельца.
- Выстроить модель получения и отправки международных платежей, включая расчёты с иностранными заказчиками и подрядчиками, с учётом валютных ограничений и требований банков и платёжных сервисов.
- Ответить на требование налогового органа, подготовить пояснения, возражения или жалобу и защитить свою позицию в налоговом споре.
- Определить налоговое резидентство и разобраться, какие налоги нужно платить в России и за рубежом.
- Задекларировать иностранные доходы, подготовить 3-НДФЛ и разобраться с зачётом налога, уплаченного за границей.
- Разобраться с обязанностями владельца иностранной компании: уведомлениями об участии и КИК, отчётностью и налогообложением прибыли.
- Подготовить уведомления об открытии, изменении реквизитов или закрытии зарубежного счёта, отчёты о движении средств и пояснения в ФНС.
- Оценить налоговые и валютные последствия получения денег на зарубежные счета и использования иностранных платёжных сервисов.
- Разобраться с налогообложением дивидендов, процентов, зарплаты и других доходов из иностранных источников.
- Подготовить документы и пояснения по операциям с криптовалютой и полученным доходам.
Я разберу Вашу ситуацию индивидуально, изучу обстоятельства и документы, объясню возникающие обязанности и риски и предложу варианты дальнейших действий.
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).