[Данная статья, как и другие мои статьи, регулярно проверяется на актуальность и обновляется сразу при любых изменениях]
Друзья, с Вами адвокат Васильев Дмитрий.
С 2014 года я консультирую клиентов по вопросам международного и российского налогообложения, помогаю с подбором юрисдикции для регистрации бизнеса и помогаю владельцам иностранных компаний разобраться с налогами в стране регистрации и с обязанностями перед ФНС в России.
Отзывы обо мне можно почитать на соответствующей странице на сайте, также с информацией обо мне можно ознакомиться на сайте Pravoved.ru, где я уже 9 лет занимаю первую строчку в рейтинге юристов РФ.
Для индивидуального разбора и решения Ваших правовых задач - обращайтесь ко мне лично в телеграм, max или whatsapp, либо оставляйте заявку на сайте. Буду рад помочь!
Сегодня говорим про ООО в Узбекистане. Разбирать будем стандартную ситуацию: гражданин России постоянно живет в России и открывает компанию в Узбекистане для международного бизнеса.
В рекламе услуг по регистрации компании в Узбекистане часто обещают, что россиянин откроет ООО в Узбекистане без ограничений, полностью удаленно и с налогом 0%. Отчасти это правда, но как всегда есть много подводных камней, сегодня все обсудим.
Также напоминаю, что ранее у меня вышли статьи:
- Налоги ООО в Армении для россиян: налог на прибыль, НДС, УСН (налог с оборота), дивиденды, КИК и отчетность в РФ
- Налоги компании в ОАЭ: ставки, льготы и отчётность
- Налоги в Гонконге в 2026 году: какие налоги платит компания, как законно не платить налог на прибыль, есть ли НДС и офшор ли Гонконг?
- Налоги компании в Киргизии: что платит ОсОО и российский владелец, когда возникают налоги в России и видит ли ФНС открытие фирмы
Краткое содержание:
- Может ли гражданин России открыть ООО в Узбекистане
- Налоги ООО: налог с оборота, общий порядок, НДС 6% и договоры с иностранцами
- Регистрация компании, документы, удаленное открытие, счет в банке и отчетность
- Налоги ООО за сотрудников и директор-нерезидент
- Дивиденды российскому владельцу и налог в Узбекистане
- Обязанности владельца в России: НДФЛ, уведомления, КИК и управление из России
- Общая налоговая нагрузка на компанию и владельца на одинаковых условиях
1. Можно ли открыть ООО в Узбекистане гражданину России и каким должен быть уставный капитал?
Да, открыть ООО в Узбекистане гражданину России можно без местного партнера: российское физическое лицо вправе быть единственным участником компании и владеть 100% долей. Вид на жительство в Узбекистане для учреждения ООО иностранному учредителю тоже не нужен.
Нужно учитывать, что ООО единственного российского участника по закону Узбекистана об инвестициях является предприятием с иностранными инвестициями (ПИИ). Иностранным инвестором закон признает в том числе иностранное физическое лицо, которое постоянно проживает за пределами Узбекистана, а предприятием с иностранными инвестициями - компанию с долей иностранного участия от 15% (ст. 3 закона № ЗРУ-598).
Таким образом, регистрация ООО гражданам России не запрещена и не требует местного партнера, но в модели «единственный участник живет в России» компания будет предприятием с иностранными инвестициями с минимальным капиталом 400 млн сумов (200 млн сумов в Каракалпакстане и Хорезмской области).
2. Какие налоги платит компания (ООО) в Узбекистане и какой налоговый режим выбрать?
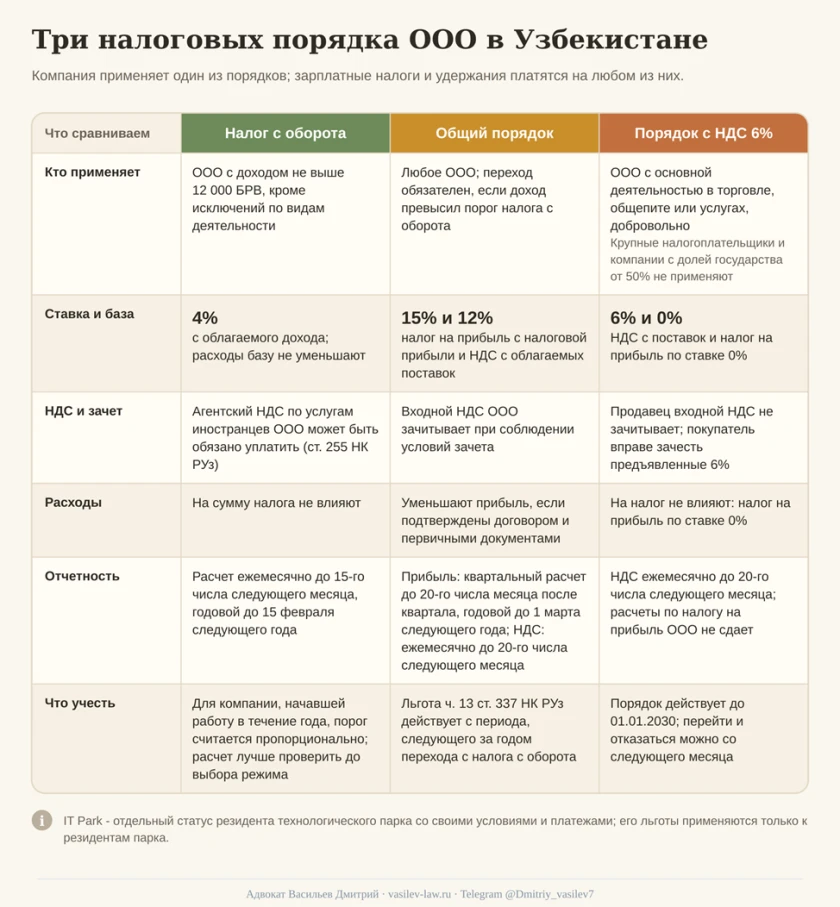
Для модели, которую мы разбираем, у ООО в Узбекистане есть три обычных варианта налогообложения по Налоговому кодексу Республики Узбекистан (НК РУз). Выбор между ними зависит от дохода компании, вида деятельности, доли подтвержденных расходов и того, кто Ваши покупатели:
- Налог с оборота. ООО платит 4% с облагаемого дохода, пока доход не превышает установленный порог.
- Общий порядок. ООО платит налог на прибыль 15% с налоговой прибыли и НДС 12% с правом на зачет входного НДС.
- Специальный / упрощенный порядок уплаты НДС 6%. Особый порядок налогообложения, который могут добровольно применять компании, основная деятельность которых относится к общественному питанию, торговле или оказанию услуг. Компания уплачивает НДС по ставке 6% без права на зачет входного НДС, а налог на прибыль - по ставке 0%.
На любом из этих режимов ООО платит налоги с зарплаты работников и удерживает налог при выплате дивидендов, а по договорам с иностранными исполнителями может стать налоговым агентом.
2.1. Когда ООО может применять налог с оборота в Узбекистане и с какой суммы он считается?
Налог с оборота в Узбекистане ООО платит по ставке 4% с облагаемого дохода - аналог российской УСН в Узбекистане. Расходы компании базу при этом не уменьшают: налог считается со всего облагаемого дохода (ст. 461-470 НК РУз).
В случае, если доход превысит порог, ООО обязано перейти на общий порядок с налогом на прибыль и НДС. Перейти на общий порядок компания может и добровольно, не дожидаясь превышения. Кроме порога, в кодексе есть исключения по видам деятельности и свои правила перехода между режимами.
Для компании, которая начала работу в течение года, порог проверяется пропорционально отработанному периоду, поэтому его применение после изменения порога с 01.06.2026 лучше проверить на цифрах конкретной компании до выбора режима.
2.2. Какие налоги ООО в Узбекистане платит на общем порядке налогообложения: налог на прибыль и НДС?
На общем порядке налоги ООО в Узбекистане - это налог на прибыль 15% и НДС 12%.
Налог на прибыль считается с налоговой прибыли, то есть с доходов за вычетом расходов. При этом расход уменьшает базу, только если он соответствует правилам НК РУз и подтвержден договором и первичными документами.
НДС 12% ООО начисляет на свои облагаемые поставки и вправе зачесть входной НДС, который ему предъявили поставщики, при соблюдении условий зачета. Возникает ли НДС по договорам с иностранцами, зависит от места реализации услуги.
Для компаний, которые впервые переходят с налога с оборота на уплату налога на прибыль начиная с 2026 года, ч. 13 ст. 337 НК РУз предусматривает льготу по налогу на прибыль. Важно правильно понимать сроки: льгота относится к налоговому периоду, следующему за годом перехода, и применяется с исключениями. То есть освобождения от налогов в первый год работы ООО эта норма не дает.
2.3. Какие ООО могут применять НДС 6% в Узбекистане и что меняется для налога на прибыль?
Специальный (упрощенный) порядок налогообложения с НДС 6% (его еще называют упрощенным НДС в Узбекистане) ООО может применять добровольно, если его основная деятельность относится к общепиту, торговле или услугам из установленного перечня (п. 2, 5-7 указа Президента Республики Узбекистан № УП-100). На этом порядке компания платит НДС по ставке 6%, а налог на прибыль - по ставке 0%.
Нужно учитывать следующие условия этого порядка:
- Входной НДС. Продавец на порядке с НДС 6% входной НДС к зачету не принимает, а покупатель вправе зачесть предъявленные ему 6%.
- Кто не может применять. Крупные налогоплательщики и компании, где доля государства составляет 50% и больше.
- Срок. Порядок действует до 01.01.2030.
- Переход и отказ. Перейти на порядок с НДС 6% или отказаться от него можно со следующего месяца, а остатки НДС и накопленный убыток при переходе нужно проверить отдельно.
Ставки 6% и 4% имеют разную базу: налог с оборота берется со всего облагаемого дохода, а НДС 6% считается с цены продажи, и покупатель - плательщик НДС вправе его зачесть. Поэтому сравнивать эти режимы нужно на одинаковой цене и одинаковых расходах, далее разберем это в разделе 7.
Соберем три варианта налогообложения ООО в Узбекистане в одну схему:
2.4. Какие налоги возникают у ООО в Узбекистане по договорам с иностранными заказчиками и исполнителями?
Налоги ООО в Узбекистане по иностранному договору зависят от того, продает компания услугу или покупает ее. Это две разные ситуации со своими проверками.
1. ООО продает услугу иностранному заказчику.
Здесь ключевой вопрос - где находится место реализации услуги. Его определяют по правилу, которое установлено для конкретного вида услуги: по общему критерию место реализации привязано к покупателю, но из этого правила есть исключения (ст. 238, 241 НК РУз).
Если по этим правилам Узбекистан местом реализации не признается, то у ООО на порядке с НДС 6% объекта НДС по такой услуге нет. По тем же правилам о месте реализации определяется и то, начисляет ли НДС 12% компания на общем порядке.
2. ООО покупает услугу у иностранной компании.
Здесь у ООО две самостоятельные проверки:
- Агентский НДС (ст. 255 НК РУз). Если местом реализации услуги иностранного исполнителя признается Узбекистан, ООО может быть обязано исчислить и уплатить НДС как налоговый агент, в том числе если само применяет налог с оборота.
- Налог с дохода иностранной организации (ст. 351-358 НК РУз). Это отдельная от НДС обязанность: при выплате дохода иностранной организации ООО удерживает с него налог. Для перечисленных в кодексе технических, управленческих и консультационных услуг то, что иностранец оказал услугу за пределами Узбекистана, освобождения не дает.
Итог по каждому платежу зависит от условий договора, наличия у иностранной компании постоянного учреждения в Узбекистане, ее налогового резидентства и подтверждающих документов. Поэтому до первой оплаты зарубежному исполнителю я рекомендую определить, какую именно услугу покупает ООО и по каким правилам определяется место ее реализации.
3. Как проходит регистрация компании в Узбекистане и сколько стоит открытие ООО?
Регистрация ООО в Узбекистане проходит в несколько этапов, и меньше всего времени среди них занимает сама регистрационная услуга. Срок 30 минут, который периодически в рекламе указывают для услуги регистрации, относится только к регистрационному действию, а для реального запуска компании нужно еще подготовить документы, получить ЭЦП, открыть счет и внести уставный капитал.
Если разложить по шагам, как открыть компанию в Узбекистане, то последовательность будет следующей:
- Подготовить документы и сведения для регистрации, включая решение учредителя и устав.
- Получить собственную ЭЦП учредителя, если документы будут подаваться электронно.
- Подать документы на регистрацию лично, через представителя или электронно и уплатить государственную пошлину.
- После регистрации открыть счет в банке и в установленный срок внести уставный капитал.
- Выбрать налоговый режим и организовать учет и отчетность.
Стоимость регистрации ООО в Узбекистане складывается из государственной пошлины, банковских комиссий и оплаты сопровождения, если оно Вам нужно. Пошлина за регистрацию обычного ООО составляет 1 БРВ: с 01.09.2026 это 440 000 сумов, а при самостоятельной подаче через Единый портал интерактивных государственных услуг (ЕПИГУ), если к Вашей подаче применяется льгота, пошлина составляет 90%, то есть 396 000 сумов (закон о государственной пошлине № ЗРУ-600, указ № УП-115). Комиссии и услуги сопровождения оплачиваются отдельно.
3.1. Какие нужны документы для открытия ООО в Узбекистане?
Для открытия ООО в Узбекистане нужно подготовить следующие документы и сведения:
- адрес компании и кадастровые сведения о помещении;
- наименование компании и виды деятельности;
- сведения об учредителе и о бенефициарном владельце;
- идентификационные данные учредителя, в том числе персональный идентификационный номер физического лица (ПИНФЛ) в Узбекистане;
- решение единственного участника об учреждении ООО и устав;
- размер уставного капитала и срок его внесения.
Учредительный комплект подается на государственном языке. Если документы подает представитель, российская нотариальная доверенность при соблюдении требований Кишиневской конвенции о правовой помощи принимается без апостиля и легализации, в том числе на русском языке (ст. 12, 43 Конвенции).
3.2. Можно ли открыть ООО в Узбекистане удаленно?
Открыть ООО в Узбекистане удаленно можно частично: документы может подать представитель, а ЭЦП учредитель вправе получить без поездки в Узбекистан, обратившись лично в консульство.
Подать документы учредитель может тремя способами:
- Лично. Учредитель сам подает документы на регистрацию.
- Через представителя по доверенности. Представитель вправе действовать за учредителя, но при электронной подаче иностранный учредитель подписывает документы собственной ЭЦП.
- Электронно. Для этого нужна собственная ЭЦП учредителя. Иностранец, который находится за границей, может лично обратиться за ЭЦП в консульство Узбекистана (постановление Кабинета Министров № 413).
Также нужно учитывать, что ПИНФЛ и ЭЦП - это разные этапы: идентификационный номер у учредителя может уже быть, а подписи еще нет.
3.3. Как открыть счет в Узбекистане для ООО и что сделать после регистрации?
После регистрации ООО необходимо открыть расчетный счет в банке Узбекистана. При этом регистрация компании сама по себе не гарантирует открытие счета, особенно дистанционно. Инструкция № 3420 предусматривает возможность дистанционного открытия счетов только для определенных категорий клиентов. Кроме того, банк самостоятельно проверяет компанию, ее учредителей и характер предполагаемой деятельности.
3.4. Какую отчетность ООО в Узбекистане обязано сдавать и в какие сроки платить налоги?
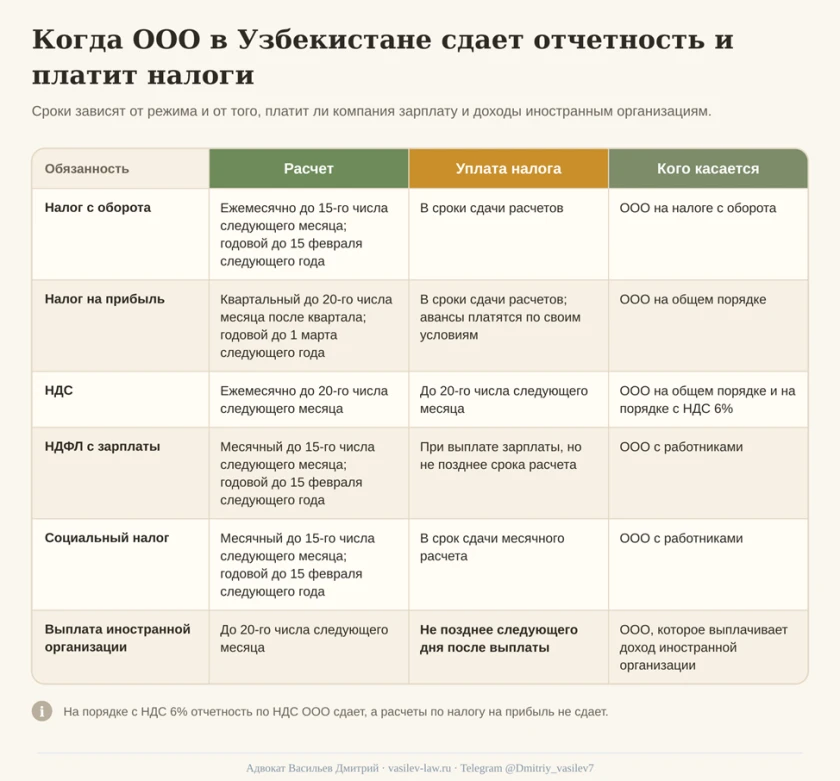
Отчетность ООО в Узбекистане зависит от налогового режима и от того, выплачивает ли компания зарплату и доходы иностранным организациям. Даже при небольшом обороте ООО обязано сдавать отчетность по своему режиму.
Основные обязанности и сроки такие:
- Налог с оборота (ст. 469-470 НК РУз). Расчет ООО сдает ежемесячно до 15-го числа следующего месяца, годовой расчет - до 15 февраля года, следующего за отчетным, налог уплачивается в сроки сдачи расчетов.
- Налог на прибыль на общем порядке (ст. 338-340 НК РУз). Квартальный расчет ООО сдает до 20-го числа месяца, следующего за кварталом, годовой - до 1 марта года, следующего за отчетным, налог уплачивается в сроки сдачи расчетов, а авансовые платежи - по своим условиям.
- НДС, в том числе на порядке с НДС 6% (ст. 273 НК РУз). Расчет ООО сдает ежемесячно до 20-го числа следующего месяца и в тот же срок уплачивает налог. На порядке с НДС 6% отчетность по НДС сохраняется, а отчетность по налогу на прибыль ООО не сдает.
- НДФЛ с зарплаты работников (ст. 389-390 НК РУз). Месячный расчет ООО сдает до 15-го числа следующего месяца, годовой - до 15 февраля года, следующего за отчетным, налог перечисляет при выплате зарплаты, но не позднее срока сдачи расчета.
- Социальный налог (ст. 407 НК РУз). Месячный расчет - до 15-го числа следующего месяца, годовой - до 15 февраля года, следующего за отчетным, уплата - в срок сдачи месячного расчета.
- Выплаты иностранной организации (ст. 355 НК РУз). Расчет ООО сдает до 20-го числа следующего месяца, а удержанный налог обычное ООО перечисляет не позднее следующего дня после выплаты.
4. Какие налоги платит ООО в Узбекистане за сотрудников и может ли в нем работать директор-нерезидент?
С зарплаты местного работника ООО в Узбекистане удерживает НДФЛ 12%, а сверх зарплаты начисляет социальный налог 12% (ст. 381-382, 389-390, 402-407 НК РУз):
- НДФЛ 12%. Налог платит работник: ООО исчисляет его и удерживает из начисленной зарплаты.
- Социальный налог 12%. Налог платит компания за свой счет сверх начисленной зарплаты.
Разберем на условном примере. ООО начислило работнику зарплату 10 млн сумов:
- НДФЛ: 10 000 000 × 12% = 1 200 000 сумов, работник получает 8 800 000 сумов;
- социальный налог: 10 000 000 × 12% = 1 200 000 сумов;
- затраты компании: 10 000 000 + 1 200 000 = 11 200 000 сумов.
Это расчет для обычной местной зарплатной модели без иных условий.
Если директором становитесь Вы сами и фактически работаете из России, пример выше к Вам напрямую не относится: положение учредителя, директора и место его фактической работы нужно смотреть отдельно, при этом работа из России влияет и на российские налоговые риски самой компании: о них расскажу в разделе 6.3.
5. Как ООО в Узбекистане выплачивает дивиденды российскому владельцу и какой налог удерживается?
Чтобы получить деньги компании лично, владельцу нужно распределить чистую прибыль ООО решением участника, при выплате дивидендов российскому владельцу - нерезиденту Узбекистана ООО удерживает налог 10%.
При принятии решения и при самой выплате нужно проверить, что:
- уставный капитал оплачен полностью;
- компания рассчиталась с участниками, которым обязана выплатить стоимость их доли;
- выплата не сделает компанию неплатежеспособной и у нее достаточно чистых активов.
Соглашение между Правительством РФ и Правительством Республики Узбекистан от 02.03.1994 об избежании двойного налогообложения (далее - Соглашение) ограничивает налог Узбекистана с дивидендов резиденту РФ, который является их фактическим владельцем, 10% (ст. 10 Соглашения), но так как обычная ставка удержания для нерезидента и так составляет 10%, фактически Соглашение ее не снижает.
6. Какие обязанности в России есть у владельца ООО в Узбекистане?
Если Вы налоговый резидент РФ, у Вас как владельца узбекского ООО в России три группы обязанностей: задекларировать дивиденды и заплатить с них НДФЛ, подать уведомление об участии и ежегодное уведомление о КИК (плюс еще не попасть на налоги КИК), также еще важно следить, чтобы управление компанией из России не создало российских налогов у самой компании.
Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ), но финальный статус определяется по итогам года. Статус проверяется для каждой обязанности за свой отдельный период.
6.1. Как владельцу ООО в Узбекистане заплатить НДФЛ с дивидендов в России и зачесть узбекский налог?
Дивиденды из Узбекистана налоговый резидент России декларирует сам и платит с них НДФЛ 13% в пределах 2,4 млн рублей соответствующей годовой базы и 15% с суммы превышения (п. 1.1 ст. 224 НК РФ). Повышенные ставки основной шкалы НДФЛ 18-22% к дивидендам за 2026 год не применяются.
Декларацию 3-НДФЛ с дивидендами нужно подать в налоговый орган по месту учета (обычно по месту жительства) не позднее 30 апреля года, следующего за годом получения дивидендов, а налог уплатить не позднее 15 июля того же года (подп. 3 п. 1, п. 3 и 4 ст. 228, п. 1 ст. 229 НК РФ).
6.2. Когда владелец ООО в Узбекистане подает уведомление об участии и уведомление о контролируемой иностранной компании (КИК)?
Здесь важно разделять три группы обязанностей, поскольку каждая из них возникает при своих условиях.
1. Уведомление об участии в компании в Узбекистане.
Поскольку Ваша доля в ООО больше 10% (в нашей модели - 100%), уведомление об участии нужно подать в налоговый орган в течение трех месяцев с момента, когда возникло участие, изменилась доля или участие прекратилось (п. 3.1 ст. 23, п. 3 ст. 25.14 НК РФ). Если доля не меняется, повторно каждый год подавать его не нужно.
Если на дату возникновения участия Вы не были налоговым резидентом РФ, но стали им по итогам того же года и участие сохранилось на 31 декабря, подать уведомление нужно до 1 марта следующего года.
2. Уведомление о КИК и финансовые документы компании в Узбекистане.
ООО становится Вашей контролируемой иностранной компанией (КИК), если Ваша доля больше 25%, или больше 10% при совокупной доле налоговых резидентов РФ больше 50%, или если Вы фактически контролируете компанию (ст. 25.13 НК РФ). Для единственного участника со 100% долей эти условия выполняются автоматически.
Уведомление о КИК физическое лицо подает в налоговый орган ежегодно до 30 апреля года, следующего за периодом, в котором признается доход в виде прибыли КИК (п. 2 ст. 25.14 НК РФ). При календарном финансовом годе ООО прибыль за 2026 год признается в 2027 году, поэтому первое уведомление за нее нужно подать до 30 апреля 2028 года.
3. Налог с прибыли КИК в Узбекистане.
Узбекистан не входит в Евразийский экономический союз (ЕАЭС), поэтому освобождение прибыли КИК для компаний из государств ЕАЭС к узбекскому ООО не применяется. Прибыль КИК не облагается в России, если она не превышает 10 млн рублей за год, причем речь именно о прибыли, а не об обороте. Освобождение может дать и статус активной компании, который определяется по составу доходов ООО.
Даже если прибыль КИК освобождена, уведомление о КИК и финансовые документы нужно подавать каждый год.
За нарушение срока по уведомлению об участии предусмотрен штраф 50 000 рублей по каждой иностранной организации, за нарушение по уведомлению о КИК - 500 000 рублей по каждой КИК, а за непредставление в срок финансовых документов - отдельный штраф 500 000 рублей (п. 1, 2 ст. 129.6, п. 1.1 ст. 126 НК РФ). О том, что делать со штрафом за уведомление о КИК, я подробно писал отдельно.
6.3. Когда управление ООО в Узбекистане из России создает налоговые риски и как ФНС получает сведения о компании?
Регистрация ООО в Узбекистане не исключает российских налогов у самой компании. Возникнуть они могут по двум разным основаниям.
1. Налоговое резидентство компании в России.
Если исполнительный орган ООО регулярно работает из России или текущее руководство компанией преимущественно ведется из России, компанию могут признать налоговым резидентом РФ. В этом случае налог на прибыль она будет платить в России (ст. 246.2 НК РФ). Если при этом компания остается резидентом и Узбекистана, двойное резидентство устраняется по правилам п. 3 ст. 4 Соглашения.
2. Постоянное представительство в России.
Если ООО ведет бизнес через постоянное место деятельности в России или через зависимого агента, у него может возникнуть постоянное представительство (ПП) в РФ. Тогда с прибыли, которая относится к представительству, налог придется платить в России (ст. 306 НК РФ, ст. 5 и 7 Соглашения).
Отдельно про счета и сведения ФНС. Счет ООО в узбекском банке - это счет самой компании, поэтому уведомлять о нем не нужно, только о личных счетах.
ФНС может получить сведения о Ваших доходах в Узбекистане и о самой компании и без Ваших уведомлений. Между Россией и Узбекистаном работают такие каналы:
- Обмен информацией по запросу. Его предусматривает ст. 26 Соглашения.
- Автоматический обмен в рамках СНГ. По Протоколу от 02.11.2018, который действует для России с 11.04.2020, налоговые органы ежегодно обмениваются сведениями о доходах физических и юридических лиц, уплаченных налогах и имуществе.
В российском перечне государств для автоматического обмена финансовой информацией по стандарту CRS (Common Reporting Standard - международный стандарт автоматического обмена сведениями о финансовых счетах), утвержденном приказом ФНС России от 14.10.2025 № ЕД-7-17/883@, Узбекистана нет. Но это не значит, что у ФНС нет сведений об узбекских компаниях и доходах, поскольку перечень выше касается только обмена в рамках CRS, а каналы выше работают независимо от этого перечня. Подробно о том, как ФНС получает сведения о зарубежных счетах и чем рискует их владелец, я разбирал в отдельной статье.
7. Сколько составляют налоги компании в Узбекистане и ее владельца на одинаковых условиях?
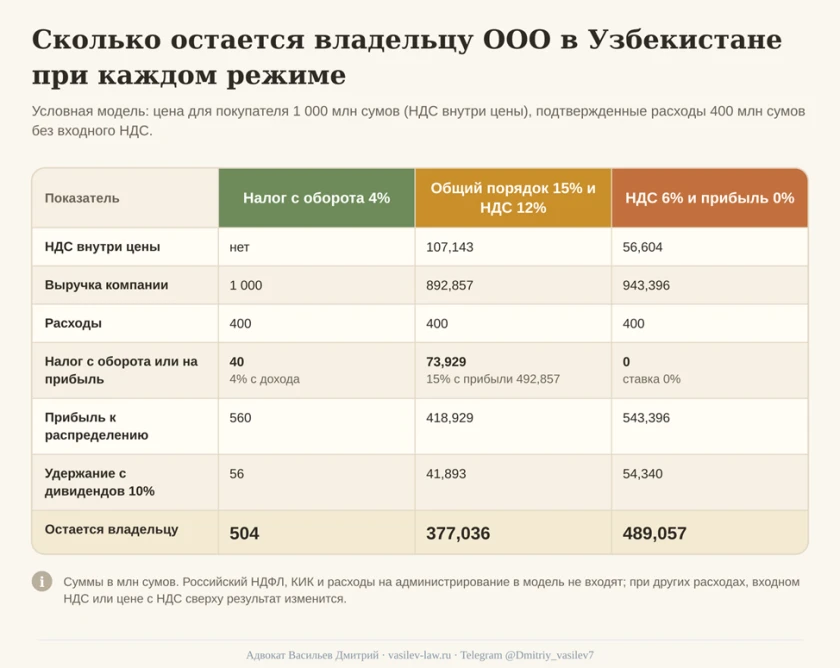
Разберем на условном примере. Условия одинаковые для всех трех порядков (систем налогообложения):
- конечная цена для покупателя - 1 000 млн сумов, а если режим предполагает НДС, он уже находится внутри этой цены;
- документально подтвержденные расходы - 400 млн сумов, входного НДС в них нет;
- всю прибыль после налогов компания распределяет владельцу - нерезиденту Узбекистана, удержание с дивидендов 10%;
- российский НДФЛ, КИК и расходы на администрирование в этот расчет не включены.
Результат по каждому порядку:
- Налог с оборота 4%. Налог: 1 000 × 4% = 40 млн сумов. Прибыль: 1 000 - 400 - 40 = 560 млн сумов. Удержание с дивидендов: 560 × 10% = 56 млн сумов. Владельцу остается 504 млн сумов.
- Общий порядок: налог на прибыль 15% и НДС 12%. НДС внутри цены: 1 000 × 12 / 112 = 107,143 млн сумов, выручка без НДС - 892,857 млн сумов. Прибыль до налога: 892,857 - 400 = 492,857 млн сумов. Налог на прибыль: 492,857 × 15% = 73,929 млн сумов, на дивиденды остается 418,929 млн сумов. Удержание: 41,893 млн сумов. Владельцу остается 377,036 млн сумов.
- НДС 6% и налог на прибыль 0%. НДС внутри цены: 1 000 × 6 / 106 = 56,604 млн сумов, выручка без НДС - 943,396 млн сумов. Прибыль: 943,396 - 400 = 543,396 млн сумов, налог на прибыль 0. Удержание: 54,340 млн сумов. Владельцу остается 489,057 млн сумов.
В этом примере больше всего остается на налоге с оборота, но на других условиях результат меняется. Поэтому рядом с примером нужно учитывать то, что на него влияет:
- Доля подтвержденных расходов. Налог с оборота от расходов не зависит, а налог на прибыль уменьшается вместе с ростом подтвержденных расходов.
- Входной НДС в расходах. На общем порядке его можно зачесть, а на порядке с НДС 6% продавец его не зачитывает.
- НДС внутри цены или сверху. В примере НДС находится внутри цены. Если покупатель - плательщик НДС и цена с НДС ставится сверху, расчет будет другим, а предъявленные 6% такой покупатель вправе зачесть.
- Доступность режима. Режим должен подходить Вашему виду деятельности, доходу и статусу компании.
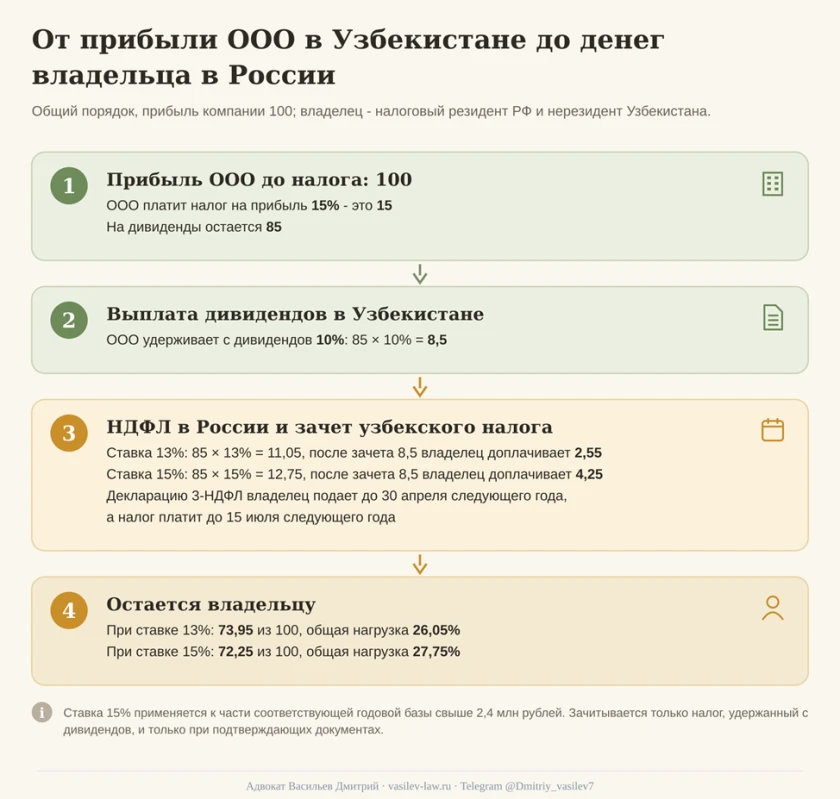
Теперь посмотрим, сколько от прибыли компании на общем порядке доходит до владельца - налогового резидента РФ с учетом российского НДФЛ. Возьмем прибыль 100 и проследим ее по шагам:
- Налог на прибыль ООО 15%: 15, на дивиденды остается 85.
- Удержание в Узбекистане 10%: 85 × 10% = 8,5.
- НДФЛ в России 13%: 85 × 13% = 11,05, минус зачет 8,5, к доплате 2,55.
- Владельцу остается: 85 - 8,5 - 2,55 = 73,95.
Если с учетом других доходов той же годовой базы Ваша база превышает 2,4 млн рублей и к этой части применяется ставка 15%, доплата в России составит 85 × 15% - 8,5 = 4,25, и владельцу останется 72,25. Итого общая нагрузка от прибыли компании до денег владельца составляет 26,05% при ставке 13% и 27,75% при ставке 15%.
В этом примере владелец - налоговый резидент РФ и нерезидент Узбекистана, зачет подтвержден документами, курсовые разницы не учитываются, а налог с прибыли КИК в расчет не включен: например, если прибыль компании за год не больше 10 млн рублей.
Нужна помощь юриста по налогам и регистрации ООО в Узбекистане?
Для получения консультации напишите мне сообщение с кратким описанием своей ситуации по следующим каналам связи:
- Telegram: @Dmitriy_vasilev7
- WhatsApp: +7 960 767-64-03
- Max: написать в Max
- Email: juristvasiliev@yandex.ru
- Оставить заявку на сайте
Обращайтесь ко мне лично, буду рад помочь!
Юрист №1 в рейтинге юристов России по версии крупнейшего правового сервиса РФ Правовед.Ру - https://pravoved.ru/lawyer/362127/.
С Уважением, адвокат Васильев Дмитрий (№ 1510 в реестре адвокатов, адвокатское удостоверение № 1911, выдано 29.10.2015 г. адвокатской палатой Красноярского края).